

التعريفات الجمركية تدفع البلاستيك من التحكيم العالمي إلى الاستراتيجيات الإقليمية
لمعظم العقد الماضي، دارت تجارة البلاستيك العالمية حول التحكيم في التكاليف، حيث يحصل المعالجون على الراتنجات والمنتجات النهائية من أي مكان تكون فيه الأسعار أقل. وبحلول منتصف 2026، تغير هذا الحساب. إن شبكة كثيفة من إجراءات التعريفات الأمريكية والكندية والمكسيكية، إلى جانب التدابير المستهدفة في الأسواق الناشئة، تدفع تحولاً هيكلياً نحو سلاسل توريد البلاستيك الإقليمية.
لم تعد السياسة التجارية متغيراً خلفياً لفرق المشتريات. بل أصبحت قيداً تصميمياً أساسياً، مما يجبر المصنعين على إعادة تقييم أماكن شراء الراتنج وكيفية تأهيل الموردين وأي ممرات تجارية يمكنهم الاعتماد عليها عند حدوث الاضطرابات.
أمريكا الشمالية: من منصة التجارة الحرة إلى منطقة التعريفات المدارة
القسم 338 والخلاف البلاستيكي بين الولايات المتحدة وكندا
وصلت أوضح إشارة لهذا التحول في يوليو 2026، عندما استدعت الإدارة الأمريكية القسم 338 من قانون التعريفات لعام 1930 لفرض رسوم إضافية بنسبة 50% على مجموعة واسعة من المنتجات الكندية، بما في ذلك مواد البلاستيك والمقالات البلاستيكية.
يشير تحليل الصناعة من جمعية تجارة البلاستيك إلى أن حوالي 20 رمز HTS متعلق بالبلاستيك وقع تحت المعدل الجديد البالغ 50%، ويشمل الراتنجات والسلع شبه النهائية وبعض المنتجات المقولبة. وتشير مدونة الجمعية إلى أن واردات الولايات المتحدة من فئات البلاستيك الكندية المتأثرة بلغت حوالي 3.10 مليار دولار في 2025، بعد 3.09 مليار دولار في 2024 و2.99 مليار دولار في 2023، بناءً على قيم الجمارك. وبلغت صادرات الولايات المتحدة من البلاستيك المماثل إلى كندا 4.65 مليار دولار في 2025، مما أدى إلى فائض تجاري ويؤكد مدى تكامل السوقين.
على الرغم من أن التعريفات الأمريكية الجديدة تُصاغ كاستجابة للتدابير الكندية في قطاع السيارات، إلا أنها تؤثر مباشرة على قطاع البلاستيك. ويحذر المحللون من أن التأثير المشترك لرسوم القسم 338 البالغة 50% ورسوم القسم 301 المستمرة التي تتناول مخاوف العمل القسري ورسوم الأمن الوطني بموجب القسم 232 سيؤدي إلى رفع تكاليف التصنيع لمحولي البلاستيك الأمريكيين وأصحاب العلامات التجارية الذين يعتمدون على المدخلات الكندية.
وقد أشار صناع السياسة الكنديون إلى رد فعل "دولار مقابل دولار"، وتضمنت القوائم السابقة للتعريفات المضادة المحتملة صراحة السلع البلاستيكية مثل البولي إيثيلين (PE) والبولي بروبيلين (PP) والـ PVC. إذا اعتمدت أوتاوا على هذا السيناريو، فقد يجد المعالجون على جانبي الحدود أنفسهم يتنقلون في بيئة تعريفية مسيسة للغاية بينما يواجهون تقلبات المواد الخام واللوجستيات.
الإقليمية داخل اتفاقية USMCA
في هذا السياق، أصبح أصل المواد يتصدر جدول أعمال التوريد. ويبرز تقرير M. Holland لعام 2026 حول إقليمية سلاسل توريد البلاستيك كيف يبتعد المصنعون عن الطرق العالمية الطويلة لصالح شبكات التوريد المحلية أو الإقليمية. وفي تقييمهم، لم يعد "أقل تكلفة تلقائياً هو الخيار الأكثر تنافسية" في 2026؛ وبدلاً من ذلك، تعطي فرق المشتريات الأولوية لـ استقرار سلسلة التوريد وإمكانية التنبؤ على تحسين السعر البحت.
يبلغ موزعو الراتنج عن طلب متزايد من المعالجين الذين يبحثون عن درجات أمريكا الشمالية التي يمكن شحنها من المراكز الإقليمية بدلاً من استيرادها عبر طرق بحرية ومتعددة الوسائط متعددة الخطوات. وتُستخدم برامج التخزين المحلية وشبكات المستودعات المحورية لتقصير أوقات التسليم وتقليل مخاطر الموانئ وعزل المصانع عن ارتفاعات التكاليف الناتجة عن التعريفات.
بالنسبة للمنتجين الأمريكيين والكنديين، يمثل هذا فرصة سوقية استراتيجية. الشركات القادرة على التصديق على الأصل المتوافق بموجب USMCA مع إدارة التعرض لقوائم القسم 338 والقسم 301 تكون في وضع تنافسي أقوى لتوريد محولي السيارات والتعبئة والبناء الذين يسعون لتقليل مخاطر مدخلاتهم.
ما وراء أمريكا الشمالية: التعريفات كأداة لإعادة توجيه تدفقات التجارة
نظام التعريفات المكسيكي لعام 2026 وتحويل التجارة
الإقليمية ليست ظاهرة أمريكية شمالية فقط؛ بل يتم هندستها أيضاً من خلال جداول التعريفات في الأسواق الناشئة. رفعت إصلاحات التعريفات المكسيكية لعام 2026 الرسوم حتى 35% على أكثر من 1400 فئة منتجات مستوردة من دول دون اتفاقيات تجارة حرة. ومن ضمن هذه القائمة، أصبحت 79 خط إنتاج بلاستيكي على مستوى HTS ذي الثمانية أرقام خاضعة الآن لمعدلات أعلى، مع 31 منتجاً تواجه تعريفات 25% وخمسة تواجه 35%.
تظهر بيانات وزارة الاقتصاد المكسيكية، التي استشهدت بها صناعة البلاستيك، أن 75.5% من واردات هذه المنتجات البلاستيكية الـ79 كانت تأتي سابقاً من شركاء التجارة الحرة، بما في ذلك الولايات المتحدة وكندا والاتحاد الأوروبي وأعضاء CPTPP. وشكل الموردون غير المنتمون لاتفاقيات التجارة الحرة - بقيادة الصين - 24.5%، حيث كانت الصين وحدها توفر 18.3% من البلاستيك المعرض الآن لتعريفات أعلى.
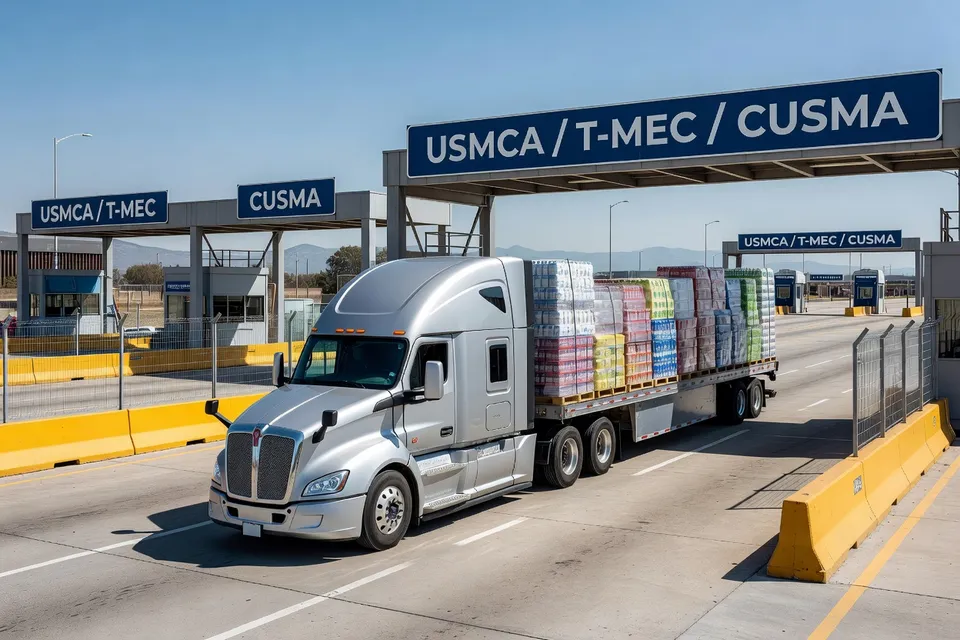
النية الواضحة هي تحويل التجارة نحو شركاء اتفاقيات التجارة الحرة. بالنسبة لمحولي البلاستيك في المكسيك، يعني ذلك تكاليف أعلى عند التوريد من دول غير منضمة لاتفاقيات التجارة الحرة، وحافزاً أقوى للشراء من الولايات المتحدة أو كندا أو أوروبا أو اليابان. بالنسبة لمنتجي الراتنج ومركبي المواد الأمريكيين، يعزز الإجراء ميزتهم التجارية إلى المكسيك، خاصة على المنتجات التي تصل فيها التعريفات غير المنتمية لاتفاقيات التجارة الحرة إلى 15% أو أكثر.
عملياً، يسرع هذا استراتيجيات التوريد القريب. يقوم المعالجون الأمريكيون والمكسيكيون بتوسيع سلاسل التوريد عبر الحدود التي تبقي الإنتاج والتوريد داخل USMCA وشبكة اتفاقيات التجارة الحرة الأوسع للمكسيك، حتى أثناء استمرارهم في البيع إلى أسواق ثالثة.
التعريفات المتبادلة والمعدلات الصفرية الانتقائية في أمريكا الوسطى
يظهر نمط مشابه في أمريكا الوسطى. في 2025، طبقت الولايات المتحدة تعريفة متبادلة بنسبة 10% على الواردات من السلفادور وغواتيمالا، رغم تغطية كلا البلدين باتفاقية CAFTA-DR للتجارة الحرة. وتشير تحليلات اقتصادية لعام 2026 من جمعية البلاستيك إلى أن الصفقات الثنائية اللاحقة أعادت تعريفات صفرية لـ38 مادة وراتنج ومنتج بلاستيكي، لكن فقط عند الاستيراد لاستخدامات صيدلائية أو متعلقة بالطائرات.
تظل جميع البلاستيكات الأخرى من هذين البلدين خاضعة للتعريفة 10%، مع قيود نطاق خاصة بالمنتج مكتوبة في الاتفاقيات. كما قال كبير الاقتصاديين في الجمعية، تعكس هذه التدابير "استخداماً مستهدفاً للتعريفات المتبادلة" مصمماً لتحقيق التوازن بين الانفتاح وموثوقية سلسلة التوريد والمرونة التشغيلية.
بالنسبة للمعالجين، لهذه السياسة عواقب ملموسة. يحتفظ شركاء CAFTA-DR بوصول تفضيلي على المدخلات الحيوية المرتبطة بالاستخدامات النهائية عالية القيمة والمنظمة، بينما يتم توجيه تدفقات البلاستيك الأكثر عمومية نحو الموردين الإقليميين أو الدول البديلة. يجب على فرق التوريد الآن تتبع أهلية التعريفة على مستوى تطبيق الاستخدام النهائي، وليس فقط رمز HS.
تعريفات القسم 301 الجديدة: الامتثال كوضع تنافسي
في أغسطس 2026، أفادت ICIS أن تعريفات القسم 301 الجديدة على البلاستيك والكيماويات تغطي منتجات أكثر من الجولات السابقة لأنها تشمل إعفاءات واسعة أقل. ما لم تتأهل الواردات لاستثناءات محددة - غالباً مرتبطة بالأدوية - فإن معظم البلاستيك والكيماويات تخضع الآن لرسوم 10% أو 12.5%.
تهدف هذه الرسوم صراحة إلى الواردات المرتبطة بمخاوف العمل القسري. بالنسبة لمصنعي البلاستيك، تسري الآثار في اتجاهين:
- يكتسب المنتجون الأمريكيون بعض الحماية من الزيادات المفاجئة في الاستيراد الناتجة عن القدرة الزائدة العالمية، خاصة في البوليمرات السلعية.
- يواجه المحولون في المراحل اللاحقة تكاليف مدخلات أعلى إذا اعتمدوا على مواد خام أو وسيطة لا تُنتج محلياً بكميات كافية.
استراتيجياً، يدفع هذا الموردين العالميين إلى التعامل مع معايير العمل والامتثال كجزء من الوضع التنافسي. المناطق التي تستطيع إثبات الحوكمة القوية وسلاسل التوريد الشفافة والالتزام بقواعد العمل أكثر احتمالاً للاحتفاظ بوضع التعريفة المفضلة. أما تلك التي لا تستطيع فتواجه خطر تسعير صادراتها البلاستيكية خارج السوق برسوم مزدوجة الرقم.
الآثار التشغيلية للمعالجين وأصحاب العلامات التجارية
المشتريات: رسم خرائط الأصل والتخطيط السيناريوهي للتعريفات
بالنسبة للمعالجين والمحولين وأصحاب العلامات التجارية، يعني المشهد التعريفي المشترك في 2025–2026 أن استراتيجيات المشتريات يجب أن تتطور بسرعة:
- رسم خرائط الأصل: تقوم فرق التوريد بتقييم صريح لمكان بلمرة الراتنجات وتركيبها وتعبئتها، وليس فقط مكان وجود التجار. يحدد الأصل الآن التعرض للتعريفات وأوقات التسليم والمخاطر التنظيمية。
- التخطيط السيناريوهي للتعريفات: مع دخول القسم 338 والقسم 301 والتعريفات المتبادلة والتدابير المضادة من الدول الشريكة جميعاً في اللعبة، تبني الشركات سيناريوهات توريد متعددة لتغطية أي تصعيد إضافي - خاصة في التجارة بين الولايات المتحدة وكندا。
- التوريد المتمركز حول اتفاقيات التجارة الحرة: يعزز نظام التعريفات المتباين في المكسيك والاستثناءات في CAFTA-DR التحيز نحو شركاء اتفاقيات التجارة الحرة، مفضلاً الموردين داخل USMCA وغيرها من التكتلات التجارية الحرة。
تصميم سلسلة التوريد: المراكز الإقليمية والطرق الأقصر
يؤكد توجيه M. Holland لعام 2026 بشأن شراء الراتنج كيف يستجيب تصميم سلسلة التوريد. يقلل التوريد المحلي والإقليمي من عدد عمليات التسليم بين المصنع والمورد، مما يجعل توقيت التسليم أكثر قابلية للتنبؤ ويخفض احتمالية وقوع الشحنة في تغيير تعريفي أو جمركي مفاجئ.
يستثمر الموزعون في مراكز مخزون إقليمية تسمح للمحولين بتعديل الطلبات في الوقت الفعلي تقريباً والسحب من المخزون الاحتياطي عندما تتضيق الممرات التجارية. وهذا مهم بشكل خاص لقطاعات مثل السيارات والتعبئة، حيث تحمل توقفات خط الإنتاج تكاليف كبيرة ومخاطر خدمة العملاء.
التوقعات التجارية: ارتفاع التكاليف، لكن المرونة تصبح عامل تمييز
مجتمعة، ترفع التعريفات على كندا والمكسيك والصين والأسواق الناشئة المختارة التكلفة الفعالة للتجارة البلاستيكية عبر الحدود. كما أنها تعيد رسم ممرات التجارة بطرق تفضل شركاء التجارة الحرة والمناطق المتوافقة.
على المدى القصير، يجب أن يتوقع المعالجون ارتفاع أسعار الراتنج والمكونات، وتخطيطاً جمركياً أكثر تعقيداً، واحتكاكاً عرضياً في سلاسل التوريد طويلة المدى. وعلى الأفق الأطول، من المرجح أن تؤمن الشركات التي تتبنى الإقليمية وإدارة التعريفات المتطورة والتوريد المركز على الامتثال وصولاً أكثر قابلية للتنبؤ إلى المواد ووضعاً تنافسياً أقوى.
تنتهي الحقبة التي كان فيها شراء البلاستيك يمكنه مطاردة أقل عرض عالمي مع الحد الأدنى من الاهتمام بالسياسة. ويحل محلها هيكل تجاري إقليمي أكثر وعياً بالسياسات - حيث تتشابك التعريفات والإقليمية بعمق في تشكيل مستقبل سلاسل توريد البلاستيك.
رؤى تحريرية
- كيف يؤثر التحول من التحكيم العالمي إلى التوريد الإقليمي للبلاستيك على طريقة تفكير المعالجين في التنافسية؟
- لم تعد التنافسية تقتصر على مطاردة أدنى سعر عالمي للراتنج، بل أصبحت تركز على تأمين إمدادات مستقرة ومقاومة للتعريفات ويمكن التنبؤ بها. ويولي المعالجون أهمية متزايدة للمسارات الأقصر والمراكز الإقليمية والموردين المرتبطين باتفاقيات التجارة الحرة، لضمان أوقات تسليم ثابتة وتقليل الصدمات السياسية، حتى لو كانت التكاليف الوحدية أعلى قليلاً. وفي هذا السياق، أصبحت المرونة والامتثال والشفافية في المنشأ بنفس أهمية معايير التكلفة التقليدية.
- ما الخطوات العملية التي يمكن أن تتخذها فرق المشتريات للتعامل مع تعقيد التعريفات المتزايد دون المساس بأمن المواد؟
- تقوم فرق المشتريات بإعداد خرائط منشأ مفصلة تتتبع مراحل بلمرة الراتنجات وتركيبها وتعبئتها، ثم تربطها بجداول التعريفات وقواعد اتفاقيات التجارة الحرة لوضع خطط سيناريوهات قوية. وغالباً ما يقترن ذلك باستراتيجيات التوريد المتعدد وبرامج المخزون الإقليمي وبنود تعاقدية تتوقع تغيرات التعريفات، مما يتيح إعادة التوجيه السريع بين الموردين المفضلين في اتفاقيات التجارة الحرة والموردين الإقليميين. والهدف تحويل تحليل التعريفات إلى عملية تخطيط روتينية بدلاً من الاستجابة للأزمات.
- كيف تعيد التعريفات المتباينة حسب الاستخدام النهائي تشكيل تطوير المنتجات واستراتيجية السوق لمصنعي البلاستيك؟
- عندما يعتمد المعاملة الجمركية على الاستخدام النهائي، يبدأ المصنعون في تصميم الدرجات والتطبيقات مع مراعاة التصنيفات الجمركية والأهلية التنظيمية. ويمكن للقطاعات ذات القيمة العالية والخاضعة للتنظيم أن تبرر صيغاً ووثائق مخصصة للحصول على معدلات رسوم مواتية، بينما قد تُوجه التطبيقات الأكثر عمومية نحو المواد الأولية الإقليمية لتجنب عقوبات التعريفات. ويؤدي ذلك إلى تداخل بين إدارة المنتج الفنية واستراتيجية التجارة، مما يتطلب تنسيقاً أوثق بين البحث والتطوير والمبيعات والامتثال.
- بأي طرق أصبحت معايير العمل والحوكمة عاملاً تنافسياً في تجارة البلاستيك؟
- تكافئ التعريفات المرتبطة بمخاوف العمل والحوكمة المناطق القادرة على إثبات سلاسل توريد شفافة وأطر امتثال قوية. ويصبح المنتجون الذين يمتلكون تدقيقات موثوقة وقابلية للتتبع وتوثيق الالتزام بقواعد العمل في وضع أفضل لتجنب الرسوم العقابية والحفاظ على الوصول إلى السوق. ومع مرور الوقت، يدفع هذا سلاسل توريد البلاستيك إلى التعامل مع الامتثال الاجتماعي كعنصر أساسي في الاستراتيجية التجارية وليس مجرد نشاط هامشي في مجال الحوكمة البيئية والاجتماعية والمؤسسية.
- كيف تتقاطع الحواجز التجارية المتزايدة مع أهداف الاستدامة طويلة الأمد في سلاسل توريد البلاستيك؟
- يمكن أن تدعم الإقليمية الاستدامة من خلال تقصير مسافات النقل وتشجيع الاستثمار في البنى التحتية المحلية لإعادة التدوير والتركيب والمواد الأولية. وفي الوقت نفسه، قد تؤدي التعريفات المرتفعة على بعض التدفقات إلى إبطاء تبني المواد المتقدمة إذا واجهت المدخلات الرئيسية ارتفاعاً في التكلفة أو اضطراباً في التوريد. والشركات التي تدمج مقاييس الكربون والدائرية والتعريفات في إطار واحد للتوريد تكون أفضل استعداداً للموازنة بين الطموحات البيئية والواقع الاقتصادي والسياسي.
- ما التغييرات الهيكلية الناشئة في تصميم سلاسل التوريد مع جعل التعريفات التجارة طويلة المسافة أقل جاذبية؟
- تتجه سلاسل توريد البلاستيك نحو المراكز الإقليمية ومخزونات الاحتياط والممرات النقلية الأقصر التي تقلل التعرض لاضطرابات الجمارك وتقلبات السياسات. ويستثمر الموزعون والمحولون في مستودعات مرنة وروابط أوثق بين المورد والمصنع، مما يتيح تعديلات شبه فورية على أنماط الطلبات عند تغير التعريفات أو قواعد التجارة. ويحول هذا الابتعاد التدريجي عن الطرق العالمية المعقدة متعددة المراحل تصميم الشبكة نفسه إلى عامل تمييز استراتيجي.
المصادر والمراجع
- 1.M. Holland Company. (2026, June 16). 2026 trend breakdown: Plastics supply chain regionalization. M. Holland Company.
- 2.Plastics Industry Association. (2026, August 20). U.S. plastics trade: Tariffs, FTAs, and emerging markets. Plastics Industry Association.
- 3.ICIS. (2026, August 27). INSIGHT: US, Canada trade tensions could threaten plastics trade. ICIS.
- 4.Bloomberg. (2026, June 12). US consumer prices for cars, groceries set to rise on plastics inflation. Bloomberg.
- 5.Economic Times. (2026, February 19). Natural rubber demand to exceed output, keeping prices high in 2026, says ANRPC. Economic Times.