

Le moteur des plastiques circulaires en Europe cale alors que la demande s'accélère
Les transformateurs et recycleurs de plastiques entrant en 2026 sont confrontés à un paradoxe : les réglementations et les engagements des marques s'intensifient, mais l'approvisionnement européen en plastiques circulaires ne progresse guère.
Le dernier rapport de Plastics Europe, The Circular Economy for Plastics – A European Analysis 2026, montre que la croissance annuelle de la production de plastiques circulaires s'est effondrée, passant de 13,6 % en 2022 à seulement 1,2 % en 2024. La production circulaire a tout de même augmenté, mais modestement, à un moment où la pression législative sur le contenu recyclé et les déchets plastiques se resserre. Les données du rapport indiquent que les plastiques circulaires ont atteint 8,7 millions de tonnes en 2024, représentant 15,8 % de la production totale européenne de plastiques, le contenu circulaire dans les nouveaux produits dépassant enfin 15 % pour la première fois.
Le même jeu de données révèle à quel point la transition de l'Europe dépend désormais des chaînes de valeur externes : 19 % de la demande des transformateurs en plastiques circulaires est satisfaite par les importations, et 12,4 % des déchets plastiques collectés sont recyclés hors de la région. Les exportations de déchets plastiques triés ont augmenté de 36,5 % depuis 2022, alors même que les institutions européennes préparent des restrictions sur les expéditions vers les pays non membres de l'OCDE à partir de novembre 2026.
Pour les transformateurs, cette combinaison – croissance circulaire intérieure faible et forte dépendance aux recyclats importés – transforme la planification des matériaux pour 2026–2028 en un risque stratégique plutôt qu'en une simple décision d'approvisionnement.
La politique resserre l'étau sur les plastiques vierges et les déchets non gérés
Dans ce contexte de marché, la politique européenne agit de manière décisive pour intégrer la circularité dans les flux de plastiques. Un paquet de décembre 2025 de la Commission européenne a introduit des critères européens de fin de statut de déchet pour les plastiques au titre de la directive-cadre sur les déchets, avec des règles harmonisées applicables à partir du 1er juillet 2026. Selon ces critères, les plastiques recyclés conformes deviennent du plastique recyclé – ne sont plus classés comme déchets – et peuvent circuler librement entre les États membres sans approbations nationales fragmentées.
Parallèlement, des actes d'exécution de la Commission mettent à jour les règles de contenu recyclé pour les bouteilles de boissons en PET au titre de la directive sur les plastiques à usage unique, et les codes douaniers sont scindés entre plastiques vierges et recyclés afin d'améliorer la surveillance du marché et l'équité commerciale. Les exportations de déchets plastiques de l'UE vers les pays non membres de l'OCDE seront interdites à partir du 21 novembre 2026, concentrant davantage de matériaux post-consommation dans le système de recyclage européen et obligeant à des décisions d'investissement sur les capacités de tri, de lavage et de retraitement.
Ces mesures horizontales s'accompagnent d'un cadre politique dédié aux plastiques biosourcés, biodégradables et compostables, adopté en novembre 2022 pour clarifier les cas où ces matériaux apportent réellement des bénéfices environnementaux et dans quelles conditions. Le cadre précise que les plastiques biosourcés et les plastiques biodégradables ou compostables ne constituent pas une solution universelle : leur impact dépend de la matière première, de l'application et de l'adéquation avec les infrastructures de gestion des déchets existantes.
Pour les transformateurs et les propriétaires de marques, le message est clair. Concevoir des emballages qui se contentent de cocher une case « bioplastique » ne suffit plus ; les régulateurs exigent une performance environnementale démontrable et une compatibilité avec les filières de recyclage ou de compostage existantes.
Fabrication de bioplastiques : un petit marché à forte pertinence stratégique
Alors que l'Europe peine à augmenter la production de polymères circulaires, la fabrication de bioplastiques aux États-Unis reste relativement modeste mais de plus en plus spécialisée. L'analyse sectorielle pour le code NAICS OD4512 montre une taille de marché de la fabrication de bioplastiques aux États-Unis d'environ 1,3 milliard de dollars en 2026, avec neuf entreprises actives et une croissance moyenne des entreprises de 2,4 % par an entre 2021 et 2026. Les principaux acteurs sont AgroRenew, NatureWorks et Danimer Scientific, qui fabriquent des bioplastiques à base d'amidon, de cellulose et de glucose à partir de biomasse renouvelable telle que les huiles végétales, l'amidon de maïs et l'amidon de pois.
La même étude note que les produits de l'industrie sont conçus avec une dégradation contrôlée et une biodégradabilité en tête, mais souligne également les années récentes de croissance irrégulière – déclins de la taille du marché en 2024 et 2025 malgré un taux de croissance annuel composé positif à long terme. Pour les marques mondiales qui s'approvisionnent en bioplastiques, cette volatilité souligne l'importance de diversifier les approvisionnements entre recyclats mécaniques et matériaux biosourcés.
Pourtant, la focalisation étroite du secteur est stratégiquement importante. Les bioplastiques à base d'amidon et de cellulose représentent des options établies pour les applications où le recyclage organique ou la biodégradation peut être crédiblement réalisée – comme les emballages compostables certifiés pour les flux de déchets alimentaires ou les films de paillage agricoles alignés sur les infrastructures de traitement existantes.
L'innovation passe du « nouveau polymère » à « l'adéquation au système »
Les régulateurs et les associations industrielles convergent vers un principe unique : les bioplastiques doivent s'intégrer aux systèmes circulaires, et non les contourner.
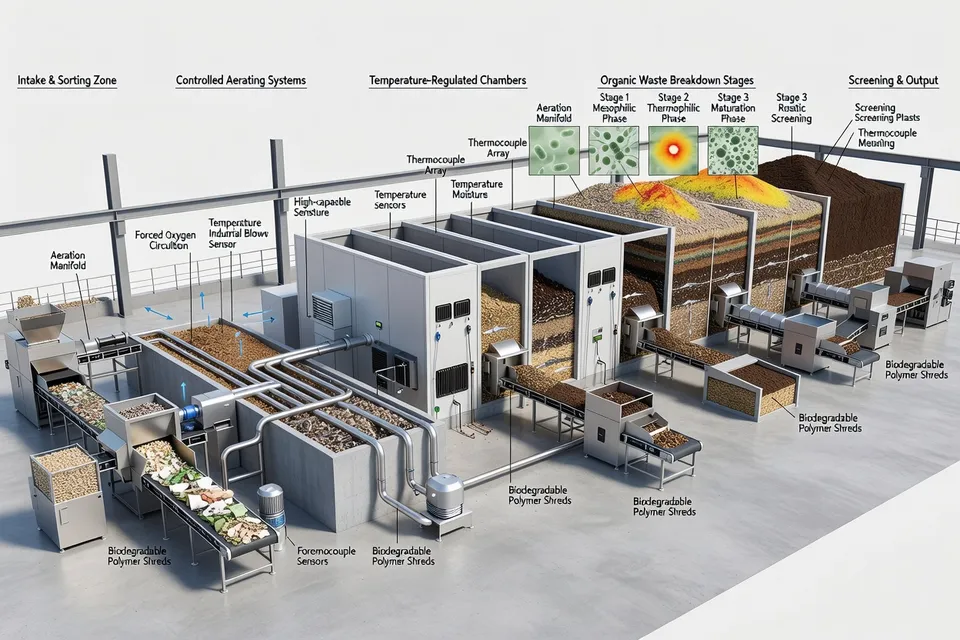
Les orientations européennes soulignent que les plastiques biodégradables et compostables sont techniquement recyclables, mais qu'en pratique ils sont traités comme des impuretés lorsqu'ils sont mélangés aux flux de recyclage conventionnels. Elles précisent que la biodégradabilité est une propriété du système, dépendant de conditions telles que la température, l'oxygène, l'humidité et l'activité microbienne, et que les allégations doivent préciser l'environnement visé – compostage industriel, compostage domestique, sol ou autres milieux.
Parallèlement, la liste des matériaux problématiques et inutiles du U.S. Plastics Pact pousse les marques à éliminer les formats qui n'ont pas de voie réaliste vers la réutilisation, le recyclage ou le compostage. La liste originale de 2022 a signalé 11 articles d'emballage plastique – tels que le polystyrène, le PVC, les emballages rigides en PETG, les additifs oxo-dégradables, les pigments noirs de carbone et les couverts et pailles accessoires – comme « non réutilisables, recyclables ou compostables à l'échelle actuellement » aux États-Unis et peu susceptibles de l'être d'ici 2025. Les critères du pacte portent sur la présence de substances chimiques dangereuses, la perturbation du recyclage ou du compostage d'autres articles, ou une forte probabilité de littering.
Les mises à jour ultérieures ont élargi la liste aux films multicouches et aux couches de PET expansé qui perturbent le tri, tout en renforçant le traitement des additifs dégradables non certifiés compostables. Pour les concepteurs d'emballages, cela réécrit effectivement le cahier des charges : les structures barrières complexes et les pigments non détectables sont remplacés par des emballages mono-matériaux adaptés aux systèmes de valorisation réels.
En parallèle, les innovations en matière d'équipements et de matériaux sont reconnues par des prix tels que le Innovation in Bioplastics Award de la Plastics Industry Association, qui a mis en lumière des solutions allant des composés ignifuges à base de PLA aux pailles à base de PHA et aux emballages flexibles compostables. Des prix récents d'innovation en matière de durabilité ont également récompensé de nouveaux matériaux biosourcés combinant biodégradabilité conçue, hautes performances et voies de synthèse alimentées par l'électricité, reflétant un passage vers une fonctionnalité intégrée et une conception en fin de vie.
La biologie redéfinit la notion de bioplastiques « sûrs »
Une mise en lumière de recherche d'août 2026 pointe un contexte biologique plus profond pour l'innovation en bioplastiques. Des scientifiques du Max Planck Institute for Marine Microbiology ont rapporté que des dizaines d'espèces animales – dont des vers marins, des étoiles de mer et des vers de terre – possèdent des enzymes capables de décomposer les bioplastiques microbiens appelés polyhydroxyalcanoates (PHA). Les travaux, publiés dans Nature Ecology & Evolution et rapportés sur ScienceDaily, présentent les PHA comme « le bioplastique originel de la nature », consommés par les animaux depuis des millions d'années.
Pour les développeurs de matériaux, cette découverte n'autorise pas une conception pour une dégradation non contrôlée, mais elle élargit le débat sur la sécurité environnementale de certains biopolymères. Si les animaux et les écosystèmes interagissent déjà avec des matériaux de type PHA, les PHA conçus pourraient être ajustés plus précisément pour des environnements ciblés – à condition que les allégations soient étayées par des tests rigoureux et des normes.
Cette recherche soulève également des questions opérationnelles. Alors que les infrastructures de compostage et de digestion anaérobie se développent, comment se comporteront les flux mixtes de plastiques d'origine fossile, de bioplastiques conçus et de PHA naturels dans des conditions industrielles ? Les organismes de normalisation et les programmes de conférences commencent déjà à aborder ces questions.
EBC26 et les forums industriels : là où politique, science et marchés convergent
La European Bioplastics Conference (EBC26), prévue les 1–2 décembre 2026 à Berlin en format hybride, se positionne explicitement à l'intersection de la politique, de l'innovation et de la croissance circulaire. Organisée par European Bioplastics, l'événement portera sur les dernières innovations en matière de plastiques biosourcés et biodégradables, l'évolution du paysage politique européen, les aspects environnementaux et les opportunités de croissance dans l'économie circulaire.
L'appel à communications pour l'EBC26 a invité des contributions sur des blocs de contenu tels que les marchés mondiaux, la mise en œuvre du règlement sur les emballages et les déchets d'emballages au niveau des États membres, le recyclage et la fin de vie, les normes et la certification, ainsi que l'innovation des start-ups. Avec plus de 300 à 400 parties prenantes attendues tout au long de la chaîne de valeur – producteurs de résines, transformateurs, marques, ONG et décideurs politiques –, la conférence sert de baromètre en temps réel de la rapidité avec laquelle le secteur s'aligne sur des réponses pratiques aux exigences réglementaires et aux contraintes d'infrastructure.
Pour les transformateurs et les propriétaires de marques, la participation à des forums comme l'EBC26 devient moins optionnelle et plus opérationnellement pertinente. Alors que les règles européennes sur le contenu biosourcé, l'étiquetage de la compostabilité et les critères de fin de statut de déchet entrent en vigueur, ceux qui maîtrisent les détails seront mieux placés pour :
- Sélectionner des matériaux recyclables ou compostables dans des systèmes locaux réels, et non théoriques.
- Naviguer les restrictions à venir sur les exportations et les additifs non conformes sans choc d'approvisionnement.
- Intégrer des matières premières biosourcées et recyclées dans des cadres de bilan massique reconnus par les régulateurs.
- Construire des récits commerciaux fondés sur des performances certifiées plutôt que sur des allégations « vertes » génériques.
La circularité menée par les jeunes : nouveaux modèles économiques, expériences locales
La stratégie des plastiques circulaires n'est pas façonnée par l'industrie seule. Des initiatives menées par des jeunes, mises en lumière par le Forum économique mondial, montrent de jeunes innovateurs concevant des modèles de collecte et de réutilisation, et des entreprises qui transforment les plastiques mis au rebut en valeur économique – de la conversion de plantes envahissantes en emballages biodégradables à la récupération de déchets marins et leur transformation en matériaux de construction.
« La circularité du plastique ne manque pas d'idées ; le défi est de connecter et de faire évoluer ce qui fonctionne. » - Kiara Winona Sweeney, collaboratrice de la Global Shapers Community
Ces projets font rarement bouger l'aiguille des tonnages par eux-mêmes, mais ils testent des solutions dans des communautés réelles. Pour les fabricants, ils représentent des signaux précoces de l'endroit où les futurs clients – et les futurs régulateurs – sont susceptibles de pousser : vers des systèmes de réutilisation, des voies de valorisation vérifiées localement et une transparence sur ce qui se passe après qu'un produit est jeté.
Ce que cela signifie pour les acteurs des plastiques et du caoutchouc maintenant
Pris ensemble, les données et les changements politiques de 2026 dressent un tableau clair pour les transformateurs, convertisseurs et fournisseurs de matériaux de plastiques et de caoutchouc :
- La croissance des plastiques circulaires ne suit plus le rythme des attentes politiques, donc s'appuyer uniquement sur des objectifs de contenu recyclé sans repenser les produits et les chaînes d'approvisionnement est risqué.
- Les bioplastiques passent du créneau au stratégique, mais seulement lorsqu'ils sont manifestement compatibles avec les infrastructures de fin de vie et certifiés selon des normes robustes.
- Les formats et additifs problématiques sont systématiquement exclus du système, forçant une simplification des structures d'emballage et une plus grande attention à la conception pour le recyclage et le compostage.
- Les matériaux soutenus par la biologie comme les PHA gagnent en légitimité scientifique, mais doivent encore être conçus et spécifiés avec soin pour éviter un comportement environnemental non souhaité.
- La maîtrise technique et politique devient un avantage concurrentiel – de la compréhension des critères de fin de statut de déchet et des codes douaniers à l'engagement dans les conférences sur les bioplastiques et les initiatives de circularité menées par les jeunes qui préfigurent les attentes futures du marché.
En termes pratiques, les entreprises qui prospéreront dans ce nouveau paysage sont celles qui considèrent les plastiques circulaires et les bioplastiques non pas comme des pistes distinctes, mais comme des piliers interconnectés d'un système unique, rigoureusement conçu – où le choix des matières premières, la performance du produit et la gestion de fin de vie sont conçus ensemble plutôt qu'ajoutés après coup.
Analyses éditoriales
- Comment les transformateurs de plastiques et de caoutchouc doivent-ils repenser leur stratégie matière lorsque la croissance des plastiques circulaires reste en deçà des attentes des politiques ?
- Les transformateurs doivent passer d’une focalisation étroite sur les pourcentages de contenu recyclé à une vision systémique plus large associant la conception pour le recyclage, un accès sécurisé à des recyclats de haute qualité et l’utilisation ciblée de matériaux biosourcés là où les infrastructures le permettent. Il s’agit de cartographier les futures contraintes réglementaires, de diversifier les sources d’approvisionnement et de concevoir les produits en fonction des capacités réelles de collecte, de tri et de retraitement. La planification matière devient ainsi un exercice de gestion stratégique des risques plutôt qu’une simple tâche d’achat.
- Quels sont les principaux pièges que rencontrent les entreprises lorsqu’elles considèrent les bioplastiques comme une solution rapide en matière de durabilité ?
- Le principal risque est de considérer que toute résine biosourcée ou biodégradable est automatiquement supérieure sur le plan environnemental, sans vérifier si les filières locales de gestion des déchets sont réellement en mesure de la traiter. Un mauvais alignement en fin de vie, par exemple des emballages compostables dans des régions dépourvues de filières de recyclage organique crédibles, peut fragiliser les allégations environnementales et éroder la confiance. Les entreprises s’exposent également à un verrouillage sur des matériaux de niche sans approvisionnement scalable ni certification claire, ce qui peut entraîner un retour de bâton réglementaire et des dommages réputationnels.
- Pourquoi la maîtrise technique et réglementaire devient-elle un avantage concurrentiel essentiel dans le secteur des plastiques et du caoutchouc ?
- Alors que les réglementations définissent de plus en plus ce qui compte comme déchet, recyclat, contenu biosourcé ou performance compostable, les décisions commerciales dépendent étroitement des règles de conformité et de certification. Les équipes qui maîtrisent les classifications douanières, les critères de fin de vie, les normes d’étiquetage et les listes émergentes de matériaux problématiques peuvent anticiper les perturbations et concevoir des produits commercialisables dans plusieurs juridictions. Cette maîtrise réduit les délais de réponse aux changements réglementaires, limite le risque d’actifs échoués et renforce la crédibilité des communications clients sur la circularité.
- Comment les recherches biologiques émergentes sur certains biopolymères modifient-elles le débat sur la sécurité environnementale ?
- Les nouvelles connaissances sur les interactions des organismes avec des biopolymères spécifiques font évoluer les discussions de sécurité des simples affirmations de dégradabilité vers des questions plus nuancées de compatibilité écologique. Lorsque certains matériaux ressemblent à des substrats déjà traités par les écosystèmes, cela ouvre la voie à une conception plus ciblée des profils de dégradation, à condition que des normes et des tests robustes en conditions réelles les accompagnent. Le défi éthique consiste à ne pas utiliser la biologie comme justification de la dispersion, mais à concevoir des matériaux qui se dégradent de manière prévisible dans des systèmes contrôlés tout en limitant les expositions non intentionnelles.
- Que signifie le passage de l’innovation « nouvelle résine » à l’« adéquation au système » pour la conception et l’économie de production des emballages ?
- L’accent se déplace des matériaux exotiques vers des formats qui peuvent être collectés, triés et traités de manière fiable à grande échelle, ce qui favorise souvent les structures mono-matériaux plus simples plutôt que les complexes stratifiés et les pigments non détectables. Cette évolution peut initialement restreindre la liberté de conception, mais elle tend à réduire les risques opérationnels et les coûts de conformité à long terme, car les matériaux s’alignent mieux avec les infrastructures et les tendances réglementaires. Sur le plan économique, les producteurs peuvent supporter des frais de réoutillage à court terme, mais ils gagnent un accès plus prévisible aux matières premières, une contamination réduite et des voies de valorisation plus claires.
- Pourquoi les petites expériences de circularité portées par des jeunes comptent-elles pour les entreprises établies de plastiques et de caoutchouc ?
- Ces initiatives servent de laboratoires grandeur nature pour de nouveaux modèles de collecte, de systèmes de réemploi et de filières de valorisation validées localement, mettant souvent en lumière des difficultés que les grands acteurs négligent. Elles signalent également l’émergence d’exigences en matière de transparence, d’engagement communautaire et de responsabilité post-usage susceptibles d’influencer rapidement les politiques et la perception des marques. Pour les entreprises établies, s’impliquer dans ces expérimentations offre un aperçu précoce des futurs schémas de demande et un moyen à faible risque de tester de nouveaux modèles économiques avant leur déploiement à grande échelle.
Sources et références
- 1.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 2.World Economic Forum. (2026, August 12). How youth-led action is driving circularity for plastics. World Economic Forum.
- 3.Max Planck Institute for Marine Microbiology. (2026, August 17). Animals have been eating nature’s original bioplastic for millions of years. ScienceDaily.
- 4.European Bioplastics. (2026, August 28). EBC26 – European Bioplastics Conference. European Bioplastics.
- 5.European Commission. (2022, November 30). Biobased, biodegradable and compostable plastics. European Commission.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated “problematic and unnecessary materials” list. Waste Dive.
- 7.IBISWorld. (2026, August 21). Bioplastics manufacturing in the US: Industry analysis, 2026. IBISWorld.
- 8.Plastics Industry Association. (2025, July 17). Innovation in bioplastics award. Plastics Industry Association.