

欧州の循環型プラスチックエンジンが失速し、需要が加速する中
プラスチックコンバーターとリサイクラーは2026年を迎えるにあたり、矛盾した状況に直面している。規制とブランドのコミットメントは強化されているが、欧州の循環型プラスチックの供給はほとんど増加していない。
Plastics Europeの最新レポート『The Circular Economy for Plastics – A European Analysis 2026』によると、循環型プラスチック生産の年間成長率は2022年の13.6%から2024年にはわずか1.2%に急落した。循環型生産は依然として増加しているものの、再生材含有量とプラスチック廃棄物に関する法規制の圧力が強まる中で、控えめな伸びにとどまっている。レポートのデータは、循環型プラスチックが2024年に870万トンに達し、欧州のプラスチック総生産の15.8%を占め、新製品における循環型含有率が初めて15%を超えたことを示している。
同じデータセットは、欧州の移行が外部バリューチェーンにいかに依存しているかを明らかにしている。コンバーターの循環型プラスチック需要の19%が輸入で賄われており、回収されたプラスチック廃棄物の12.4%が域外でリサイクルされている。選別されたプラスチック廃棄物の輸出は2022年以降36.5%増加しており、EU機関が2026年11月から非OECD諸国への出荷を制限する準備を進めている中でのことだ。
プロセッサーにとって、国内の循環型成長の鈍さと輸入リサイクラートへの高い依存という組み合わせは、2026–2028年の材料計画を単なる調達決定ではなく戦略的リスクに変える。
政策がバージンプラスチックと未管理廃棄物に締め付けを強める
この市場背景に対して、EU政策はプラスチックフローに循環性を組み込む方向で断固として動いている。2025年12月の欧州委員会パッケージは、廃棄物枠組み指令の下でプラスチックに対するEU全体の廃棄物終了基準を導入し、2026年7月1日から調和の取れた規則が適用される。これらの基準の下で、適合した再生プラスチックはプラスチックリサイクラートとなり、廃棄物として分類されなくなり、断片化された国家承認なしに加盟国間で自由に移動できるようになる。
同時に、委員会の実施法は、単一使用プラスチック指令の下でPET飲料ボトルの再生材含有規則を更新しており、通関コードは市場監視と貿易の公平性を向上させるためにバージンと再生材のプラスチックで分割されている。EUから非OECD諸国へのプラスチック廃棄物の輸出は2026年11月21日から禁止され、ポストコンシューマー材料が欧州のリサイクルシステム内に集中し、選別・洗浄・再処理能力への投資決定を迫ることになる。
これらの横断的措置は、2022年11月に採択されたバイオベース、生分解性、堆肥化可能プラスチックに関する専用政策枠組みと並行しており、こうした材料が実際に環境上の利益をもたらす場所と条件を明確にする。枠組みは、バイオベースプラスチックと生分解性・堆肥化可能プラスチックが包括的な解決策ではないことを明示している。その影響は原料、用途、および実際の廃棄物インフラとの最終処分整合性に依存する。
コンバーターとブランドオーナーにとってのメッセージは明確だ。「バイオプラスチック」というボックスをチェックするだけの包装設計はもはや十分ではなく、規制当局は実証可能な環境性能と既存のリサイクルまたは堆肥化ルートとの適合性を期待している。
バイオプラスチック製造:小規模ながら戦略的重要性が高い市場
欧州が循環型ポリマーの拡大に苦戦する一方で、米国のバイオプラスチック製造は比較的小規模ながらますます専門化している。NAICS OD4512の産業分析によると、2026年の米国バイオプラスチック製造市場規模は約13億ドルで、9社が事業を展開し、2021年から2026年までの平均事業成長率は年2.4%である。主要プレーヤーにはAgroRenew、NatureWorks、Danimer Scientificが含まれ、植物油、コーンスターチ、エンドウ豆澱粉などの再生可能バイオマスからデンプン・セルロース・グルコースベースのバイオプラスチックを製造している。
同調査は、業界の製品が制御された分解と生分解性を念頭に設計されていることを指摘するとともに、長期的なプラス成長率にもかかわらず2024年と2025年に市場規模が縮小した近年のかつてない成長の不均一さも強調している。バイオプラスチックを調達するグローバルブランドにとって、この変動性は機械的リサイクラートとバイオベース材料の両方に調達を分散させる重要性を浮き彫りにしている。
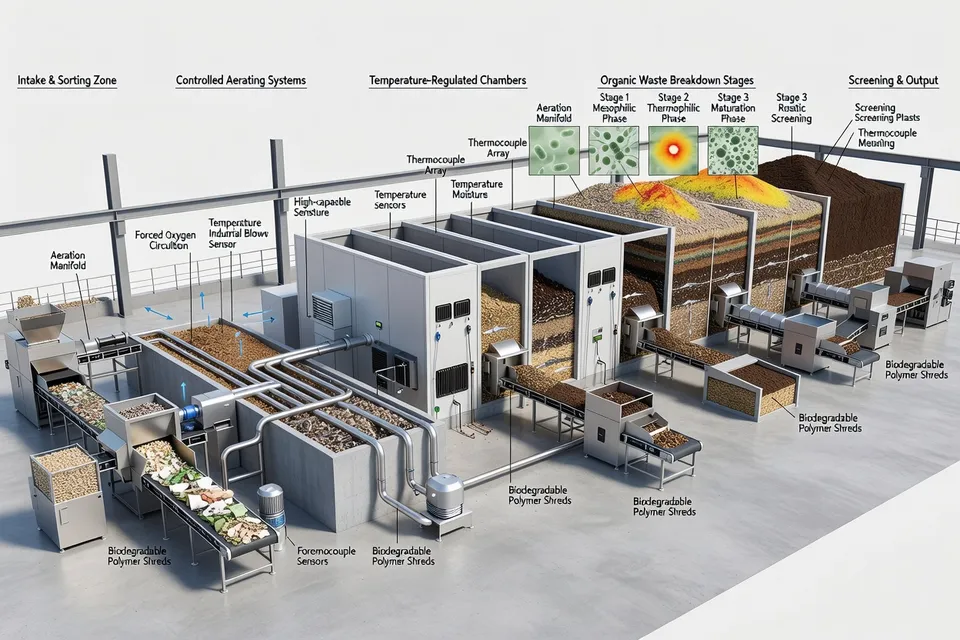
それでも、セクターの緊密な焦点は戦略的に重要である。デンプン系およびセルロース系バイオプラスチックは、有機リサイクルまたは生分解が確実に実現できる用途——食品廃棄物流向けの認証堆肥化可能包装や、既存の処理インフラに適合した農業用マルチフィルムなど——で確立された選択肢となっている。
イノベーションは「新樹脂」から「システム適合」へ移行している
規制当局と業界団体は、バイオプラスチックは循環システムに適合しなければならず、バイパスしてはならないという単一の原則に収束している。
EUガイダンスは、生分解性および堆肥化可能プラスチックは技術的にはリサイクル可能であるが、従来のリサイクルストリームに混入すると実際には不純物として扱われることを強調している。生分解性は温度、酸素、湿気、微生物活性などの条件に依存するシステム特性であり、主張は意図する環境——工業的堆肥化、家庭用堆肥化、土壌またはその他の媒体——を明示しなければならないと述べている。
同時に、U.S. Plastics Pactの問題的・不要材料リストは、ブランドに対し、再利用、リサイクルまたは堆肥化への現実的な道筋がないフォーマットを排除するよう促している。2022年の元のリストは、ポリスチレン、PVC、PETG硬質包装、オキソ分解性添加剤、カーボンブラック顔料、付属カトラリーやストローなど11のプラスチック包装品目を、米国で「現在規模で再利用・リサイクル・堆肥化可能ではなく、2025年までにそうなる見込みもない」と指摘した。パクトの基準は、材料に危険化学物質が含まれているか、他の品目のリサイクルや堆肥化を妨げるか、散乱される可能性が高いかどうかに焦点を当てている。
その後の更新では、ソートを妨げる多層フィルムや発泡PET層にリストを拡大し、堆肥化認証されていない分解性添加剤の扱いも厳格化している。包装設計者にとって、これは実質的にルールブックを書き換えることを意味する。複雑なバリア構造や非検出性顔料は、実際の回収システムで機能するモノマテリアル包装に置き換えられつつある。
並行して、設備と材料のイノベーションは、Plastics Industry AssociationのInnovation in Bioplastics Awardなどの賞で認められており、PLA系難燃性コンパウンドからPHA系ストロー、堆肥化可能フレキシブル包装に至るソリューションが表彰されている。最近のサステナビリティイノベーション賞では、設計された生分解性と高性能および電力駆動合成経路を組み合わせた新規バイオベース材料も表彰されており、統合された機能性と最終処分設計への移行を反映している。
生物学が「安全な」バイオプラスチックの考え方を再形成している
2026年8月の研究ハイライトは、バイオプラスチックイノベーションに対するより深い生物学的文脈を示している。Max Planck Institute for Marine Microbiologyの科学者らは、海洋ワーム、ヒトデ、ミミズなど数十の動物種が、微生物バイオプラスチックであるポリヒドロキシアルカノエート(PHA)を分解できる酵素を有することを報告した。Nature Ecology & Evolutionに掲載されScienceDailyで報じられたこの研究は、PHAを「自然の本来のバイオプラスチック」と位置づけ、数百万年にわたり動物に消費されてきたと述べている。
材料開発者にとって、この発見は制御不能な分解を設計するための免罪符ではないが、特定のバイオポリマーの環境安全性に関する議論を広げるものである。動物や生態系がすでにPHA様材料と相互作用しているのであれば、工学的に作られたPHAは、厳密な試験と基準によって裏付けられた主張のもとで、標的環境向けにより精密に調整できる可能性がある。
この研究はまた、運用上の疑問も提起している。堆肥化および嫌気性消化インフラが拡大するにつれ、化石由来プラスチック、工学的に作られたバイオプラスチック、自然発生的なPHAの混合ストリームは工業的条件下でどのように挙動するのか。基準機関やカンファレンスプログラムはすでにこれらの問題を表面化させ始めている。
EBC26および業界フォーラム:政策、科学、市場が交差する場
European Bioplastics Conference (EBC26)は、2026年12月1–2日にベルリンでハイブリッド形式で開催され、政策、イノベーション、循環型成長の交差点に明確に位置づけられている。European Bioplasticsが主催する本イベントは、バイオベースおよび生分解性プラスチックの最新イノベーション、EUの進化する政治情勢、環境面、および循環経済における成長機会に焦点を当てる。
EBC26の論文募集は、グローバル市場、包装および包装廃棄物規則の加盟国レベルでの実施、リサイクルおよび最終処分、基準および認証、スタートアップイノベーションなどのコンテンツブロックにわたる寄稿を呼びかけた。樹脂メーカー、コンバーター、ブランド、NGO、政策立案者など300–400人以上のステークホルダーがバリューチェーン全体から参加すると予想され、本カンファレンスは、規制要求とインフラ制約に対する実践的な回答にセクターがどれだけ迅速に合意しているかをリアルタイムで測るバロメーターとして機能する。
プロセッサーとブランドオーナーにとって、EBC26のようなフォーラムへの参加は、ますます任意ではなく運用上関連性が高くなっている。バイオベース含有量、堆肥化表示、最終廃棄物基準に関するEU規則が施行される中、詳細を理解する者は以下をより適切に実行できる立場に立つ。
- 理論上のものではなく実際の地域システムでリサイクルまたは堆肥化できる材料を選択する。
- 輸出制限および非適合添加剤に関する今後の制限を、サプライショックなしに乗り切る。
- 規制当局が認めるマスバランス枠組み内でバイオベースおよび再生原料を統合する。
- 一般的な「グリーン」主張ではなく、認証された性能に基づく商業的ナラティブを構築する。
若者主導の循環性:新しいビジネスモデル、地域実験
循環型プラスチック戦略は業界だけで形作られているわけではない。World Economic Forumが取り上げた若者主導のイニシアチブは、侵略植物を堆肥化可能包装に変換したり、海洋廃棄物を回収して建設資材に変えたりするなど、若手イノベーターが収集・再利用モデルを設計し、廃棄プラスチックを経済的価値に変えるビジネスを示している。
「プラスチックの循環性にはアイデアが不足していない。課題は機能するものを接続し、拡大することだ。」— Kiara Winona Sweeney, Global Shapers Community collaborator
これらのプロジェクトは単独ではトン数を動かすことはほとんどないが、実社会で解決策をストレステストしている。メーカーにとって、それらは将来の顧客——そして将来の規制当局——が再利用システム、地域で検証された回収ルート、製品廃棄後の行方に関する透明性を押し進める方向の初期シグナルを表している。
プラスチックおよびゴム企業にとっての現時点での意味
2026年のデータと政策変化を総合すると、プラスチックおよびゴムプロセッサー、コンバーター、材料サプライヤーにとって明確な絵が描かれる。
- 循環型プラスチックの成長はもはや政策期待に追いついていないため、リサイクル含有率目標にのみ依存し、製品とサプライチェーンの再設計を行わないことはリスクが高い。
- バイオプラスチックはニッチから戦略的へ移行しつつあるが、それが最終処分インフラと適合し、堅牢な基準で認証されている場合に限られる。
- 問題のあるフォーマットと添加剤は体系的にシステムから排除されつつあり、包装構造の簡素化と設計-for-リサイクルおよび設計-for-堆肥化への一層の注意を強いる。
- PHAのような生物学に裏付けられた材料は科学的正当性を獲得しつつあるが、意図しない環境挙動を避けるために依然として慎重に設計・指定されなければならない。
- 技術的および政策的リテラシーが競争優位性になりつつある——最終廃棄物基準や通関コードの理解から、バイオプラスチックカンファレンスや将来の市場期待を予告する若者主導の循環イニシアチブへの参加まで。
実務的には、この新しい状況で成功する企業は、循環型プラスチックとバイオプラスチックを別々の軌道ではなく、単一の厳密に設計されたシステムの相互接続された柱として扱い、原料選択、製品性能、最終処分管理を事後的に付け足すのではなく一緒に設計する企業である。
編集部の見解
- 循環型プラスチックの成長が政策の期待に追いつかない場合、プラスチック・ゴム加工業者は材料戦略をどのように見直すべきか?
- 加工業者はリサイクル含有率という狭い視点から脱却し、リサイクル設計、高品質リサイクル材の安定調達、インフラが整う地域でのバイオベース材料の選択的活用を組み合わせたシステム全体の視点に移行する必要があります。将来の政策制約を予測し、原料を多様化し、理論ではなく実際の収集・選別・再処理能力に適合するよう製品を再設計することが重要です。材料計画は単なる調達業務ではなく、戦略的なリスク管理となります。
- バイオプラスチックを即効性のあるサステナビリティ対策とみなす際に企業が陥りやすい主な落とし穴は何か?
- 最大の落とし穴は、バイオ由来や生分解性樹脂であれば自動的に環境負荷が低いと考えること、そして地域の廃棄物処理システムが実際に処理可能かどうかを無視することです。有機リサイクル設備がない地域で堆肥化可能な包装材を使うなど、エンド・オブ・ライフが適合しない場合、環境主張の信頼性を損ない、政策や世論の反発を招くリスクがあります。また、供給量や認証が不確実なニッチ材料に固執すると、将来的な問題につながります。
- プラスチック・ゴム業界で技術・政策リテラシーが競争優位性の鍵になる理由は何か?
- 規制が廃棄物、リサイクル材、バイオ由来含有率、堆肥化性能の定義を厳格化する中、関税分類、エンド・オブ・ウェイスト基準、ラベル表示基準、新規問題物質リストなどを正確に理解するチームは、規制変更を先読みし、各国で販売可能な製品を設計できます。このリテラシーは対応時間の短縮、座礁資産リスクの低減、サーキュラーエコノミーに関する信頼性の高い顧客コミュニケーションを支えます。
- 特定のバイオポリマーに関する生物学的研究の進展は、環境安全性の議論をどのように変えるか?
- 生物が特定のバイオポリマーとどのように相互作用するかという新たな知見により、単なる分解性主張から生態系との適合性というより精緻な議論へ移行します。一部の材料が生態系が既に処理できる基質に似ている場合、制御された系での予測可能な分解を設計する余地が生まれますが、実際の環境での厳格な基準と試験が不可欠です。生物学を分散の免罪符にしないという倫理的課題も重要です。
- 「新樹脂のイノベーション」から「システム適合」へのシフトは、包装設計と生産経済にどのような影響を与えるか?
- 焦点は複雑なラミネートや検知しにくい顔料から、確実に回収・選別・再処理できるシンプルなモノマテリアル構造へ移行しています。設計の自由度は一時的に制限されますが、長期的なコンプライアンスコスト低減と運用リスクの低減につながります。生産者は短期的な設備投資が必要になる一方、原料の安定調達、汚染低減、価値回収経路の明確化というメリットを得られます。
- 若者主導の小規模サーキュラーエコノミー実験が、既存のプラスチック・ゴム企業にとって重要な理由は何か?
- これらの取り組みは新しい回収モデル、再利用システム、地域で検証された回収ルートの実験場となり、大企業が見落としがちな課題を浮き彫りにします。また、透明性、コミュニティ関与、使用後責任に関する新たな期待を示しており、政策やブランドイメージに急速に影響を与える可能性があります。既存企業にとってこれら実験への参加は、将来の需要パターンを早期に把握し、新規ビジネスモデルを低リスクで検証する機会となります。
出典・参考文献
- 1.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 2.World Economic Forum. (2026, August 12). How youth-led action is driving circularity for plastics. World Economic Forum.
- 3.Max Planck Institute for Marine Microbiology. (2026, August 17). Animals have been eating nature’s original bioplastic for millions of years. ScienceDaily.
- 4.European Bioplastics. (2026, August 28). EBC26 – European Bioplastics Conference. European Bioplastics.
- 5.European Commission. (2022, November 30). Biobased, biodegradable and compostable plastics. European Commission.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated “problematic and unnecessary materials” list. Waste Dive.
- 7.IBISWorld. (2026, August 21). Bioplastics manufacturing in the US: Industry analysis, 2026. IBISWorld.
- 8.Plastics Industry Association. (2025, July 17). Innovation in bioplastics award. Plastics Industry Association.