

البلاستيك والمطاط العالمي: قصة نمو متعددة التريليونات
تشير أحدث البيانات عبر الصناعات إلى أن منتجات البلاستيك والمطاط تعزز موقعها كعمود فقري تصنيعي متعدد التريليونات دولار حتى عام 2030 وما بعده. في عام 2025، بلغ سوق منتجات البلاستيك والمطاط المجمع 1,552.46 مليار دولار أمريكي، مع توقعات تشير إلى نموه إلى 1,642.34 مليار دولار أمريكي في 2026 و2,112.74 مليار دولار أمريكي بحلول 2030، مما يعني معدل نمو سنوي مركب مستدام يتراوح بين 5.8–6.5% خلال النصف الثاني من العقد. يرتكز هذا التوسع على الطلب من قطاعات السيارات والبناء والكهرباء والطب والتعبئة والتغليف، ويتأثر بشكل متزايد بالتحولات التنظيمية والتكنولوجية حول الدورة الاقتصادية والمركبات الكهربائية.
وفي إطار ذلك، شكلت منتجات البلاستيك 1,143 مليار دولار أمريكي في 2025، وترتفع إلى 1,210.64 مليار دولار أمريكي في 2026 وتُتوقع أن تصل إلى 1,564.5 مليار دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب 5.9%. أما منتجات المطاط، بما في ذلك الإطارات والأختام والخراطيم والسلع الصناعية، فبلغت 409.46 مليار دولار أمريكي في 2025، ومن المتوقع أن تصل إلى 431.7 مليار دولار أمريكي في 2026، وتُتوقع أن ترتفع إلى 548.23 مليار دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب 5.4%. وبالنسبة للمصنعين والمحولين، تشير هذه الأرقام إلى سوق يتوسع هيكليًا، لكن النمو غير متكافئ عبر المواد والمناطق.
المطاط الطبيعي: ضيق هيكليًا بقيادة آسيا والمحيط الهادئ
تقدر شركة بيرسيستنس ماركت ريسيرش سوق المطاط الطبيعي العالمي بـ33.2 مليار دولار أمريكي في 2026، مع توقعات تصل إلى 56.5 مليار دولار أمريكي بحلول 2033، بمعدل نمو سنوي مركب قوي 7.9% بين 2026 و2033. وبلغ معدل النمو التاريخي للفترة 2020–2025 7.1%، مما يؤكد أن العقد الحالي ليس مجرد انتعاش دوري بل امتداد للطلب المعزز من الإطارات عالية الأداء والقفازات الطبية والتطبيقات الصناعية.
تُحدد آسيا والمحيط الهادئ كمنطقة مهيمنة على المطاط الطبيعي، حيث توفر أكثر من 85% من الإنتاج العالمي وتعمل في الوقت نفسه كأكبر قاعدة استهلاكية، مع إنتاج تايلاند 4.5–5.0 ملايين طن سنويًا، وتشغيل سري ترانج 1.5 مليون طن من الطاقة التصنيعية، وتموضع الصين كأكبر اقتصاد مستورد ومصنع للإطارات. وبالنسبة لمصنعي الإطارات ومنتجي القفازات، يزيد هذا التركز من التعرض للصدمات الإقليمية المتعلقة بالطقس واللوجستيات والسياسات، لكنه يخلق أيضًا حوافز واضحة للتتبع والعقود التوريدية طويلة الأمد.
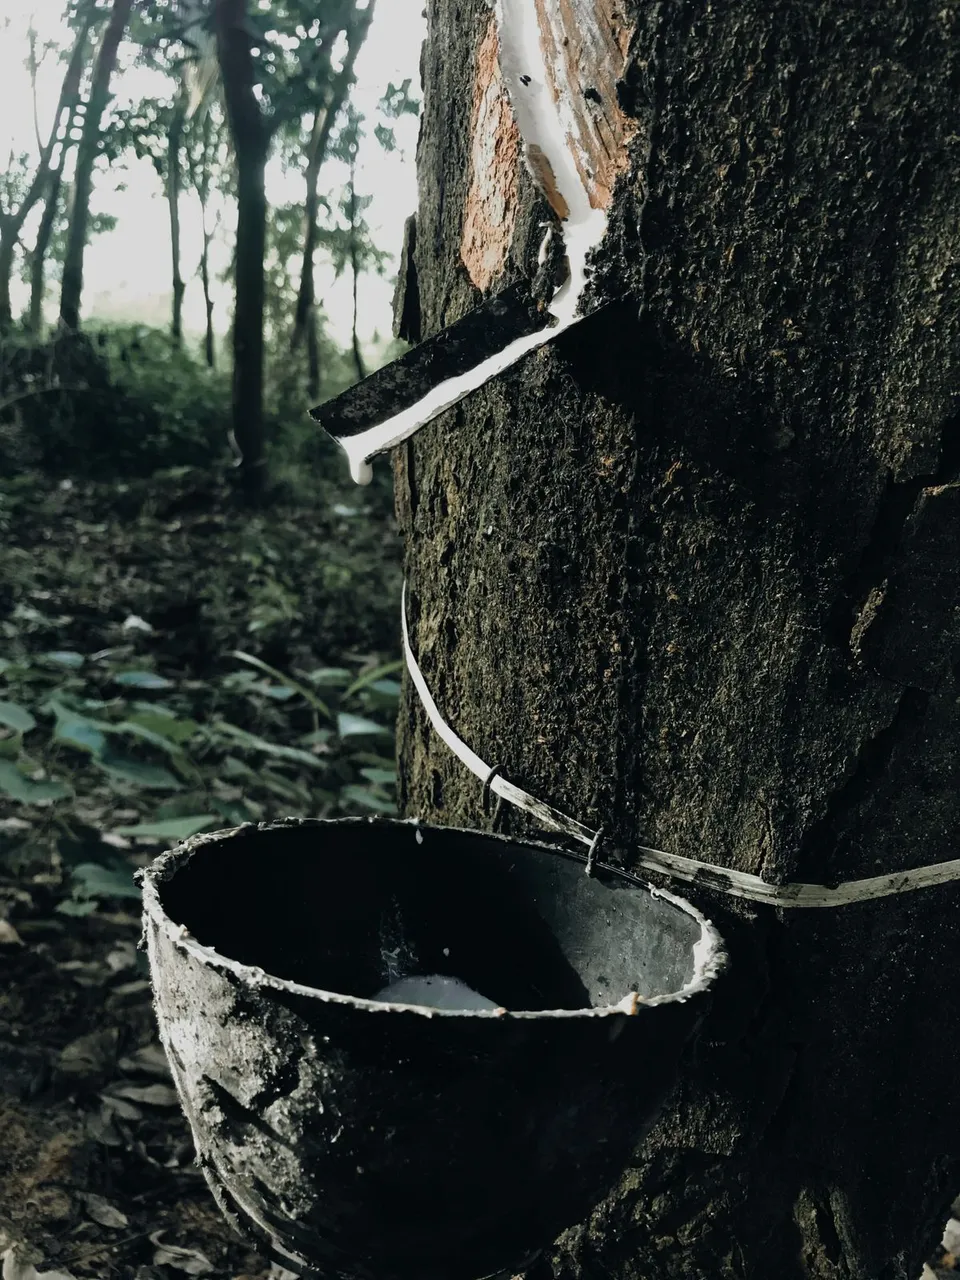
تعزز بيانات سوق السلع هذا الضيق: حيث بلغت العقود الآجلة للمطاط المرجعية حوالي 240 سنت أمريكي/كجم في نهاية أغسطس 2026، بارتفاع يقارب 38–43% على أساس سنوي، مع ارتفاع الأسعار إلى أعلى مستوى تاريخي بلغ 815 سنت أمريكي/كجم في فبراير 2025. وتشير توقعات تريدنج إيكونوميكس إلى أسعار قريبة من 240.44 سنت أمريكي/كجم بحلول نهاية الربع الثالث من 2026 و255.68 سنت أمريكي/كجم خلال 12 شهرًا، مما يعني أن المصنعين يجب أن يخططوا لتكاليف مرتفعة للمواد الخام بدلًا من العودة السريعة.
المطاط الصناعي: نمو معتدل يركز على السيارات
على الجانب الصناعي، تقدر شركة بيرسيستنس ماركت ريسيرش سوق المطاط الصناعي العالمي بـ23.8 مليار دولار أمريكي في 2025، مع توقعات تصل إلى 34.1 مليار دولار أمريكي بحلول 2032 بمعدل نمو سنوي مركب 5.3%. ومن المتوقع أن تستحوذ آسيا والمحيط الهادئ على حوالي 49% من الإيرادات العالمية في هذا القطاع، مدعومة بإنتاج سيارات قوي وتبني المركبات الكهربائية في الصين والهند واليابان. ومن المتوقع أن يمثل الاستخدام النهائي في السيارات 36% من طلب المطاط الصناعي، بما يشمل مكونات الإطارات وغير الإطارات مثل الأختام والخراطيم والحشيات.
تؤكد عدسة المطاط الصناعي هيمنة المطاط الصناعي في التطبيقات ذات القيمة المضافة. وتقدر شركة بيرسيستنس ماركت ريسيرش سوق المطاط الصناعي بـ181.5 مليار دولار أمريكي في 2026، وترتفع إلى 299.2 مليار دولار أمريكي بحلول 2033 بمعدل نمو سنوي مركب 7.4%، مع استحواذ المطاط الصناعي على 58% من طلب المطاط الصناعي في 2026. وتسيطر آسيا والمحيط الهادئ على 46% من الطلب العالمي على المطاط الصناعي في 2026، مع تشكيل الصين وتايلاند وإندونيسيا والهند عنقود إنتاج-استهلاك مترابط بإحكام.
بالنسبة للمصنعين، يعني هذا المزيج أن قرارات الاستثمار في الطاقة الإنتاجية وخطوط الخلط والبحث والتطوير يجب أن تميل نحو اللدائن الصناعية المحسنة لإطارات المركبات الكهربائية والأختام عالية الحرارة والبنية التحتية لتحول الطاقة. وفي الوقت نفسه، يحتفظ المطاط الطبيعي بأدوار لا غنى عنها، مما يجعل التوريد المزدوج وتحسين المزيج أولوية تشغيلية.
صعود المطاط الصناعي في آسيا والمحيط الهادئ
تحليل إقليمي منفصل من ماركتس آند ماركتس يحدد سوق المطاط الصناعي في آسيا والمحيط الهادئ بـ2,586.4 مليون دولار أمريكي في 2025، مع توقعات تصل إلى 3,629.4 مليون دولار أمريكي بحلول 2030، بمعدل نمو سنوي مركب 7.0%، متفوقًا على معدل نمو المطاط الصناعي العالمي البالغ 5.4%. وتُوصف المنطقة بأنها أكبر مركز طلب عالمي، مدفوعًا بالتصنيع السريع والتحضر وزيادة إنتاج السيارات في الصين والهند وإندونيسيا وفيتنام.
داخل آسيا والمحيط الهادئ، يُقدر سوق المطاط الصناعي في الهند بـ960.1 مليون دولار أمريكي في 2025، ويتوقع أن يصل إلى 1,336.6 مليون دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب 6.8%، بينما يبلغ سوق اليابان 759.4 مليون دولار أمريكي في 2025، ويتوقع أن ينمو إلى 959.4 مليون دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب 4.8%. وتظهر بيانات القطاعات في اليابان أن تطبيقات السيارات وحدها تساهم بـ253.6 مليون دولار أمريكي في 2025، وتنمو إلى 334.7 مليون دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب 5.7%.
بالنسبة لمنتجي المطاط الصناعي والمركبين، يحمل هذا الملف الشخصي لآسيا والمحيط الهادئ آثارًا واضحة:
- التوسعات في الطاقة الإنتاجية مبررة استراتيجيًا بشكل أكبر في الصين والهند وجنوب شرق آسيا، حيث تكون خطوط أنابيب السيارات والبناء والبنية التحتية أعمق.
- يجب تصميم سلاسل التوريد للقرب الإقليمي، مع استثمارات البثق والتقويم المحاذية لعملاء أنظمة الإطارات والخراطيم والأختام في هذه الأسواق.
تقلب الأسعار وتخطيط الهوامش
تترجم التحركات الحادة في أسعار المطاط منذ 2024 مباشرة إلى ضغط على الهوامش على طول سلسلة القيمة. وتظهر بيانات تريدنج إيكونوميكس أن العقود الآجلة للمطاط قريبة من 223 سنت أمريكي/كجم في منتصف أغسطس 2026 مع رفع أسعار النفط لقاعدة تكلفة البدائل الصناعية، مما يعزز الدعم لأسعار المطاط الطبيعي. وتشير الأسعار الفورية حول 239–240 سنت أمريكي/كجم في نهاية أغسطس 2026 إلى مكاسب شهرية مزدوجة الرقم وتضخم سنوي في الثلاثينيات العليا.
تظهر التقلبات في المنبع أيضًا في تواريخ تسعير المطاط الطبيعي المذكورة في أسواق المكونات النهائية. وتلاحظ تحليلات بيرسيستنس ماركت ريسيرش للحشيات والأختام تقلب أسعار المطاط الطبيعي بين 1.20 دولار أمريكي/كجم و2.50 دولار أمريكي/كجم خلال 2020–2025 بسبب الطقس وقيود سلسلة التوريد والعوامل الجيوسياسية التي تؤثر على تايلاند وإندونيسيا وماليزيا. وبالنسبة للشركات المصنعة الأصلية في السيارات والآلات الصناعية، يدفع هذا البيئة فرق المشتريات نحو عقود أطول أجلًا وتحوط أكثر منهجية وتعاون أوثق مع معالجي المطاط بشأن إعادة صياغة المركبات.
الآثار الاستراتيجية للمصنعين ومالكي العلامات التجارية
مجتمعة، تصور البيانات نظامًا بيئيًا عالميًا للبلاستيك والمطاط يكون فيه نمو العناوين الرئيسية قويًا لكنه مدعوم باتجاهات فرعية متباينة:
- منتجات البلاستيك والمطاط كفئة تسير على المسار لتجاوز 2.1 تريليون دولار أمريكي بحلول 2030، مع نمو منتجات المطاط أبطأ قليلاً من البلاستيك لكنها لا تزال تضيف ما يقارب 140 مليار دولار أمريكي في القيمة على مدى خمس سنوات.
- المطاط الطبيعي ضيق هيكليًا ومتمركز في آسيا، مع نمو قيمة أحادي الرقم العالي وتقلب في الأسعار يكافئ الاستثمارات في التتبع والاستخراج المستدام واللوجستيات المرنة.
- المطاط الصناعي والصناعي يظهر نموًا من متوسط إلى عالي الرقم الفردي، مركزًا في آسيا والمحيط الهادئ، حيث توفر كهربة السيارات والبناء والبنية التحتية رؤية حجم طويلة الأمد.
بالنسبة للمصنعين والمحولين ومالكي العلامات التجارية، أصبحت الاستجابات الاستراتيجية الحرجة أكثر وضوحًا:
- محاذاة الإنفاق الرأسمالي مع مراكز الطلب في آسيا والمحيط الهادئ، خاصة الصين والهند، مع الحفاظ على التوريد المتنوع للمطاط الطبيعي لإدارة مخاطر السعر والتوافر.
- إعطاء الأولوية لتطوير المركبات التي توازن بين المطاط الطبيعي والصناعي، وتحسين الأداء لإطارات المركبات الكهربائية والأختام الصناعية والأجهزة الطبية، واستخدام الاتساق الهندسي للمطاط الصناعي لتثبيت الجودة.
- تضمين آليات تمرير التكلفة في عقود العملاء، مما يعكس سوقًا أثبتت فيه تقلبات أسعار المواد الخام للمطاط في نطاق 1–2.5 دولار أمريكي/كجم استمراريتها على مدى السنوات الأخيرة.
لذلك يتنقل التنفيذيون عبر سلسلة البلاستيك والمطاط ليس فقط مع النمو، بل مع تحول نحو أسواق أكثر تركيزًا إقليميًا ومقيدة بالتوريد وكثيفة التكنولوجيا. وأولئك الذين يتحركون مبكرًا نحو التعرض الصناعي في آسيا والمحيط الهادئ وإدارة مخاطر المواد الخام والابتكارات في المطاط عالي الأداء هم الأفضل موقعًا لالتقاط القيمة الإضافية للعقد القادم.
رؤى تحريرية
- كيف ينبغي لمعالجي المطاط والبلاستيك إعادة التفكير في تخطيط الطاقة الإنتاجية في ظل نمو عالمي غير متكافئ هيكلياً؟
- لم يعد تخطيط الطاقة الإنتاجية ممكناً بناءً على المتوسطات العالمية العامة؛ بل يجب أن يتبع كثافة الطلب ومخاطر المواد الخام. وينبغي على المعالجين توجيه الخطوط الجديدة نحو المناطق التي تكون فيها خطوط الأنابيب الصناعية والسيارات أعمق، مع الحفاظ على أصول مرنة ونمطية يمكن التبديل بين التركيبات الطبيعية والصناعية. وهذا يعني إعطاء الأولوية لممرات النمو المتمركزة في آسيا، مع تجنب التركز الزائد من خلال ربط المصانع الإقليمية بتوريد متنوع للمواد الخام ومحافظ عملاء متعددة الأسواق.
- ما أبرز مخاطر الاستدامة والأخلاقيات في سوق مطاط سريع النمو ومتركز إقليمياً بشدة؟
- يؤدي النمو السريع المتراكم على التركز الجغرافي إلى زيادة التعرض لإزالة الغابات والنزاعات على الأراضي ومخاوف العمل وضعف المجتمعات أمام التغير المناخي. ومع ارتفاع الطلب اللاحق، يتمثل الخطر في أن تتجاوز الأحجام القدرة على الاستغلال المسؤول والتوريد القابل للتتبع، مما يقوض الترخيص الاجتماعي ومرونة الموارد على المدى الطويل. وأصبح ترسيخ معايير التوريد القابلة للتحقق وشفافية سلسلة الحيازة وهياكل الحوافز للزراعة المستدامة متطلباً أساسياً وليس مجرد إضافة ESG اختيارية لأي شركة تعتمد على منتجات كثيفة المطاط.
- كيف يؤثر صعود المركبات الكهربائية والبنى التحتية للتحول الطاقي على الأولويات التقنية في تطوير مركبات المطاط؟
- تتطلب أنظمة الدفع الكهربائي ومنشآت الطاقة الجديدة مركبات توازن بين انخفاض مقاومة التدحرج وإدارة الحرارة والمتانة وتقليل الضوضاء، غالباً تحت عزم دوران أعلى. وفي الوقت نفسه تحتاج التركيبات الشبكية والصناعية إلى أختام وخراطيم وعوازل طويلة العمر تتحمل بيئات حرارية وكيميائية أقسى. وهذا يوجه البحث والتطوير نحو اللدائن الصناعية المهندسة والمزائج الهجينة مع تركيز أكبر على الاختبارات التنبؤية والصياغة المعتمدة على البيانات والتصميم المشترك الوثيق مع مصنعي المعدات بدلاً من التعديلات التدريجية على المركبات التقليدية.
- لماذا أصبحت العقود طويلة الأجل واستراتيجيات التحوط أدوات استراتيجية وليست مالية بحتة في سلاسل القيمة كثيفة المطاط؟
- عندما تتحرك أسعار المواد الخام باستمرار ضمن نطاقات واسعة، يبدأ تقلب التكلفة في تآكل اقتصاديات فئات المنتجات بأكملها وليس الهوامش الفصلية فقط. وأصبحت العقود طويلة الأجل والمؤشرات والتحوط تعمل كآليات لاستقرار حالات الاستثمار متعددة السنوات للمصانع الجديدة والأدوات وإطلاق المنتجات. والشركات التي تعامل إدارة المخاطر كجزء من بنيتها التجارية—مشاركة التقلب مع العملاء والموردين من خلال صيغ شفافة—تحقق تدفقات نقدية أكثر قابلية للتنبؤ ومساحة أكبر للاستثمار في الابتكار.
- ما الدور الذي تلعبه اللوائح المتعلقة بالدائرية والانبعاثات في تشكيل القدرة التنافسية المستقبلية لمنتجي المطاط والبلاستيك؟
- تحدد اللوائح بشكل متزايد نماذج الأعمال التي تظل قابلة للتمويل من خلال رفع التوقعات بشأن قابلية إعادة التدوير وكثافة الكربون وإدارة النفايات. والمنتجون الذين يصممون المركبات وأنظمة المنتجات مع مراعاة استعادة نهاية العمر وانخفاض استهلاك الطاقة والمعالجة الأنظف يكونون أفضل استعداداً لتلبية القواعد المتشددة دون تكاليف تعديل باهظة. ومع الوقت، ستفرق قدرات الامتثال—البيانات والشهادات والشراكات المغلقة الحلقة—بين قادة السوق بقدر ما تفرق السعر والأداء التقني.
- كيف قد يؤثر تطور مشهد المطاط والبلاستيك على المنتجات اليومية وتوقعات المستخدمين النهائيين خلال العقد القادم؟
- مع ارتفاع متطلبات الأداء وضغوط التكلفة، من المرجح أن يرى المستخدمون النهائيون منتجات أهدأ وأكثر متانة وأعلى كفاءة في استهلاك الطاقة، إلى جانب حساسية أكبر للأسعار تجاه تقلبات المواد الخام. وفي الوقت نفسه ستصبح المطالبات الواضحة بشأن المحتوى المعاد تدويره والتوريد المسؤول وعمر المنتج معايير شراء أساسية وليست مجرد نصوص تسويقية. والشركات التي تحول التحولات المعقدة في المواد وسلسلة التوريد إلى فوائد ملموسة—سلع أكثر أماناً وأطول عمراً وأقل تأثيراً—ستكسب الثقة والولاء في سوق أكثر تطلباً.
المصادر والمراجع
- 1.The Business Research Company. (2026, August 24). Global plastics and rubber products market report 2026. The Business Research Company.
- 2.Persistence Market Research. (2026, August 31). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 3.Trading Economics. (2026, August 31). Rubber - price - chart - historical data - news. Trading Economics.
- 4.Persistence Market Research. Synthetic rubber market.
- 5.MarketsandMarkets. Asia-Pacific industrial rubber market.
- 6.Market Research Future. Rubber market.