

グローバルプラスチックおよびゴム:数兆ドルの成長物語
最新の産業横断データは、プラスチックおよびゴム製品が2030年以降も多兆ドル規模の製造基盤として地位を固めつつあることを示しています。2025年、プラスチックおよびゴム製品市場の合計は1,552.46億米ドルに達し、2026年に1,642.34億米ドル、2030年までに2,112.74億米ドルへ成長すると予測されており、10年代後半にわたり年平均成長率(CAGR)5.8–6.5%程度で推移する見込みです。この拡大は自動車、建設、電気、医療および包装分野の需要に支えられ、循環性や電気自動車をめぐる規制・技術シフトの影響をますます受けています。
その中で、プラスチック製品は2025年に1,143億米ドルを占め、2026年に1,210.64億米ドル、2030年までに1,564.5億米ドルへ、CAGR 5.9%で成長すると見込まれます。ゴム製品(タイヤ、シール、ホース、工業用品を含む)は2025年に409.46億米ドルで、2026年に431.7億米ドル、2030年までに548.23億米ドルへ、CAGR 5.4%で上昇すると予測されます。加工業者やコンバーターにとって、これらの数字は構造的に拡大する市場を示唆しますが、素材や地域によって成長が不均等である点に留意が必要です。
天然ゴム:構造的に逼迫し、アジア太平洋主導
Persistence Market Researchによると、世界の天然ゴム市場は2026年に332億米ドルと推定され、2033年までに565億米ドルへ成長すると予測されており、2026年から2033年のCAGRは7.9%に達します。2020–2025年の過去成長率は7.1%とされ、本10年が単なる循環的回復ではなく、高性能タイヤ、医療用手袋、工業用途からの需要強化の延長であることを裏付けています。
アジア太平洋地域は世界の天然ゴム生産の85%以上を供給し、同時に最大の消費拠点でもあります。タイは年間450–500万トンを生産し、Sri Trangは150万トンの加工能力を有し、中国は最大の輸入国かつタイヤ製造国となっています。タイヤメーカーや手袋メーカーにとって、この集中は地域の気象・物流・政策リスクへの露出を増大させますが、トレーサビリティや長期供給契約への明確なインセンティブも生み出します。
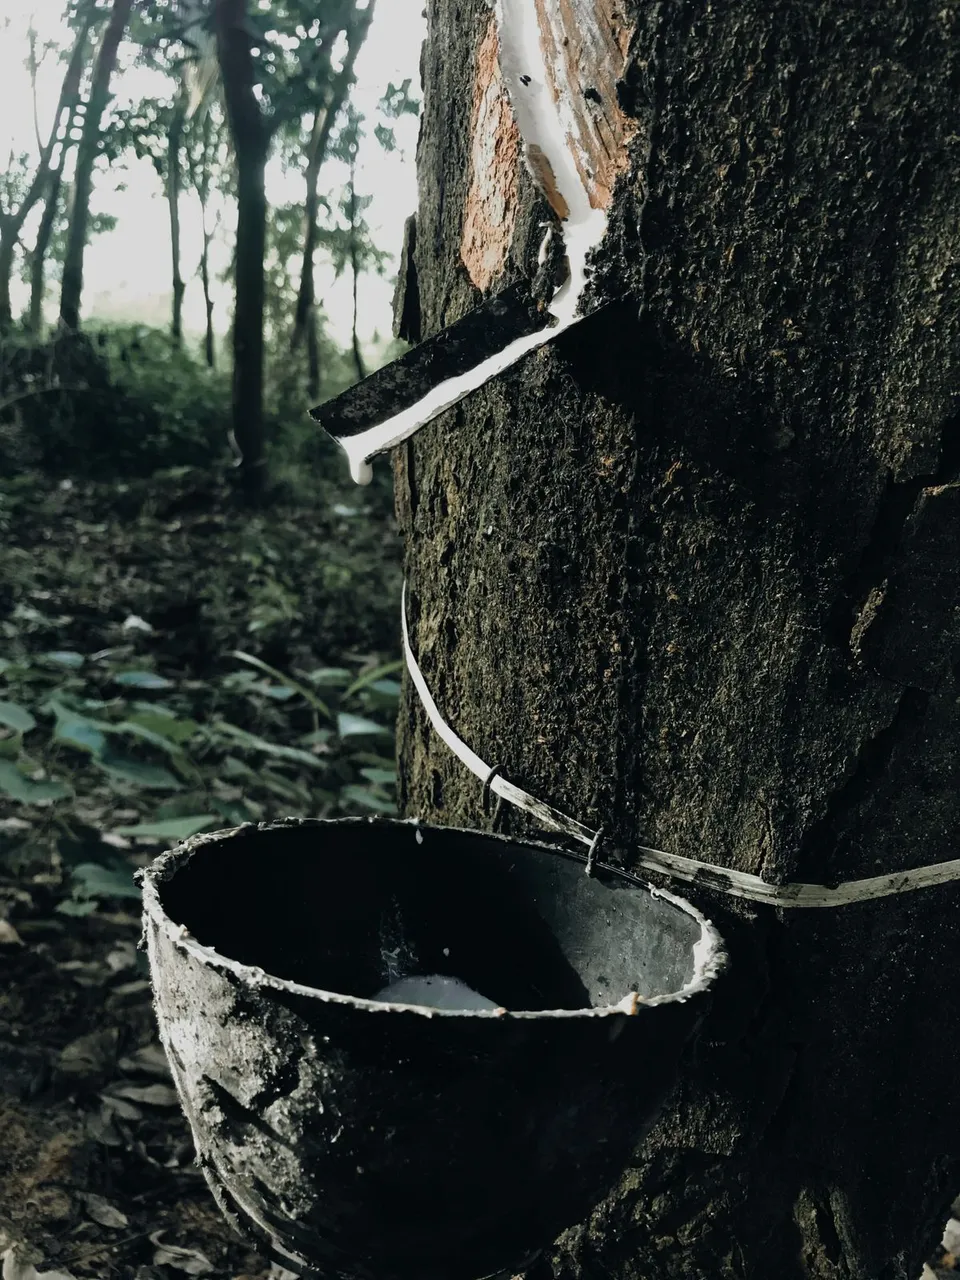
商品市場データは逼迫感を裏付けています。ベンチマークとなるゴム先物は2026年8月末時点で約240米セント/kgで、前年比38–43%程度上昇しており、2025年2月には史上最高の815米セント/kgまで急騰しました。Trading Economicsの予測では、2026年第3四半期末に約240.44米セント/kg、12ヶ月後には255.68米セント/kgになるとされ、加工業者は急激な反落ではなく高水準の原料費を予算化する必要があります。
合成ゴム:緩やかな成長、自動車中心
合成ゴムについては、Persistence Market Researchが世界の合成ゴム市場を2025年に238億米ドルと評価し、2032年までに341億米ドルへ、CAGR 5.3%で成長すると予測しています。アジア太平洋地域は同セグメントの売上のおよそ49%を占めるとされ、中国、インド、日本での自動車生産およびEV採用が支えています。自動車用途は合成ゴム需要の36%を占め、タイヤやシール、ホース、ガスケットなどの非タイヤ部品をカバーすると見込まれます。
工業用ゴムの観点では、合成ゴムの付加価値用途における優位性が際立ちます。Persistence Market Researchによると、工業用ゴム市場は2026年に1,815億米ドル、2033年までに2,992億米ドルへ、CAGR 7.4%で成長するとされ、合成ゴムが2026年の工業用ゴム需要の58%を占めます。アジア太平洋地域は2026年の世界工業用ゴム需要の46%を占め、中国、タイ、インドネシア、インドが緊密に結びついた生産・消費クラスターを形成しています。
アジア太平洋の工業用ゴム急成長
MarketsandMarketsの別途地域分析によると、アジア太平洋の工業用ゴム市場は2025年に25.864億米ドル、2030年までに36.294億米ドルへ、CAGR 7.0%で成長すると予測され、世界全体の工業用ゴム成長率5.4%を上回ります。同地域は世界最大の需要中心地とされ、中国、インド、インドネシア、ベトナムでの急速な工業化・都市化・自動車生産増加が原動力となっています。
アジア太平洋地域内では、インドの工業用ゴム市場が2025年に9.601億米ドル、2030年までに13.366億米ドルへ、CAGR 6.8%で成長するとされ、日本の市場は2025年に7.594億米ドル、2030年までに9.594億米ドルへ、CAGR 4.8%で成長すると予測されています。日本のセグメントデータでは、自動車用途だけで2025年に2.536億米ドル、2030年までに3.347億米ドルへ、CAGR 5.7%で成長するとされています。
価格変動とマージン計画
2024年以降のゴム価格の急激な動きは、現在バリューチェーン全体に直接的なマージン圧力として波及しています。Trading Economicsのデータでは、2026年8月中旬のゴム先物が約223米セント/kgで推移しており、原油価格の上昇が合成代替品のコストベースを引き上げ、天然ゴム価格を支えています。2026年8月末のスポット価格239–240米セント/kgは、月次で二桁の上昇、前年比で30%台後半のインフレを示唆しています。
加工業者およびブランドオーナーへの戦略的示唆
これらのデータを総合すると、見出しの成長は堅調である一方、サブトレンドが多様であるグローバルなプラスチック・ゴムエコシステムが描かれます。加工業者、コンバーター、ブランドオーナーにとって、重要な戦略的対応は明らかになりつつあります。
編集部の見解
- 構造的に不均等な世界的な成長を踏まえ、ゴム・プラスチック加工業者はどのように生産能力計画を見直すべきでしょうか?
- 生産能力計画はもはや世界全体の平均値に基づくことはできません。需要密度と原料リスクに沿った計画が必要です。加工業者は、産業・自動車分野のパイプラインが最も厚い地域に新ラインを振り向けつつ、天然ゴムと合成ゴムを柔軟に切り替えられるモジュール式設備を維持すべきです。つまり、アジア中心の成長回廊を優先しつつ、地域工場と多様な原料調達先および複数市場の顧客ポートフォリオを組み合わせることで集中を避けることが重要です。
- 急成長し地域的に集中しているゴム市場における、主な持続可能性と倫理的リスクは何ですか?
- 急速な成長と地理的集中が重なることで、森林破壊、土地利用紛争、労働問題、地域レベルの気候脆弱性への露出が高まります。下流需要が増大する中、責任あるタッピングやトレーサビリティのある供給を上回る量の生産が進むリスクがあり、社会的許容と長期的な資源レジリエンスの両方を損なう恐れがあります。検証可能な調達基準、透明性のあるチェーン・オブ・カストディ、持続可能な栽培へのインセンティブ構造を組み込むことは、ゴムを多用する製品に依存するあらゆる企業にとって、任意のESG施策ではなく必須の要件となりつつあります。
- 電動車両やエネルギー転換インフラの台頭は、ゴムコンパウンド開発の技術的優先事項をどのように変えるでしょうか?
- 電動ドライブトレインや新エネルギーシステムでは、低い転がり抵抗、熱管理、耐久性、騒音低減を高いトルク特性の下で両立させるコンパウンドが求められます。一方、送電網や産業設備では、より過酷な熱・化学環境に耐えうる長寿命のシール、ホース、絶縁材が必要です。これにより、研究開発は既存コンパウンドの微調整から、エンジニアリング合成エラストマーやハイブリッドブレンドへのシフトが進み、予測試験、データ主導の配合、設備メーカーとの緊密な共同設計に重点が置かれるようになります。
- ゴムを多用するバリューチェーンにおいて、長期契約やヘッジ戦略が純粋に財務的なツールではなく戦略的なものになりつつある理由は何ですか?
- 原料価格が広い範囲で持続的に変動する場合、コストの変動性は四半期ごとの利益だけでなく、製品カテゴリ全体の経済性を損ない始めます。長期契約、指数連動、ヘッジは現在、新工場、工具、製品発売のための複数年の投資案件を安定させるメカニズムとして機能しています。リスク管理を商業アーキテクチャの一部として扱い、透明性のあるフォーミュラを通じて顧客やサプライヤーと変動性を共有する企業は、より予測可能なキャッシュフローとイノベーションへの投資余地を得ます。
- 循環性や排出に関する規制は、ゴム・プラスチックメーカーの将来の競争力をどのように左右するのでしょうか?
- 規制は、リサイクル性、炭素強度、廃棄物管理に対する期待を高めることで、どのビジネスモデルが資金調達可能かを次第に決定づけています。化合物や製品システムを設計する段階で、製品寿命終了時の回収、エネルギー消費低減、クリーンな加工を考慮するメーカーは、高額な改修を避けながら厳格化する規制に対応しやすくなります。長期的に見れば、データ、認証、クローズドループのパートナーシップといったコンプライアンス能力が、価格や技術性能と同様に市場リーダーを差別化する要因となります。
- ゴム・プラスチック業界の変化は、今後10年間で最終製品やエンドユーザーの期待にどのような影響を与えるでしょうか?
- 性能要求とコスト圧力が高まるにつれ、エンドユーザーはより静かで耐久性が高く、省エネルギーな製品を手にすることになりますが、同時に原料変動による価格の敏感さも増します。一方で、リサイクル含有率、責任ある調達、製品の長寿命化に関する主張が、単なるマーケティングではなく購買の主要基準となります。複雑な材料・サプライチェーンの変化を、安全で長持ちし、環境負荷の低い製品という具体的なメリットに変換できる企業が、より厳しい市場で信頼とロイヤリティを獲得します。
出典・参考文献
- 1.The Business Research Company. (2026, August 24). Global plastics and rubber products market report 2026. The Business Research Company.
- 2.Persistence Market Research. (2026, August 31). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 3.Trading Economics. (2026, August 31). Rubber - price - chart - historical data - news. Trading Economics.
- 4.Persistence Market Research. Synthetic rubber market.
- 5.MarketsandMarkets. Asia-Pacific industrial rubber market.
- 6.Market Research Future. Rubber market.