

全球塑料和橡胶:数万亿美元的增长故事
最新跨行业数据显示,塑料和橡胶制品正巩固其作为数万亿美元制造业支柱的地位,这一态势将持续至2030年及以后。2025年,塑料和橡胶制品合计市场规模达到1552.46亿美元,预计2026年增至1642.34亿美元,2030年达到2112.74亿美元,这意味着2025年后半段复合年增长率维持在5.8–6.5%左右。这一扩张以汽车、建筑、电气、医疗和包装需求为基础,并日益受到循环经济和电动汽车相关法规与技术转变的影响。
在这一框架内,塑料制品2025年占比1143亿美元,2026年升至1210.64亿美元,预计2030年达到1564.5亿美元,复合年增长率5.9%。橡胶制品(包括轮胎、密封件、软管和工业用品)2025年为409.46亿美元,预计2026年达431.7亿美元,2030年攀升至548.23亿美元,复合年增长率5.4%。对加工商和转化商而言,这些数字表明市场在结构性扩张,但不同材料和地区的增长并不均衡。
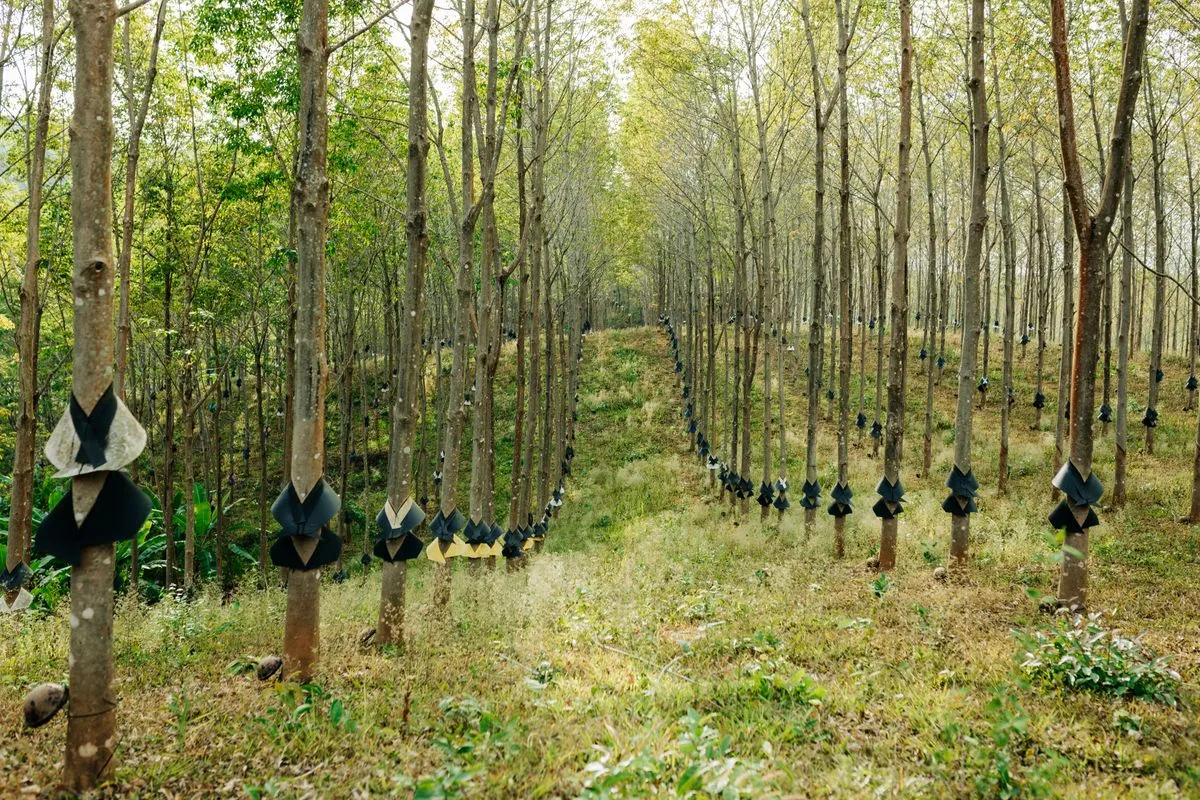
天然橡胶:结构性紧俏,亚太主导
Persistence Market Research估计,全球天然橡胶市场2026年为332亿美元,预计2033年达565亿美元,对应2026至2033年间7.9%的强劲复合年增长率。2020–2025年的历史增速为7.1%,这表明当前十年并非周期性反弹,而是高性能轮胎、医用手套和工业应用强化需求的延续。
亚太地区被确认为天然橡胶主导区域,供应全球85%以上的产量,同时也是最大的消费基地,泰国年产量450–500万吨,Sri Trang拥有150万吨加工能力,中国则是最大的进口国和轮胎制造经济体。对轮胎制造商和手套生产商而言,这种集中度放大了区域天气、物流和政策冲击的风险,但也为可追溯性和长期供应合同创造了明确激励。
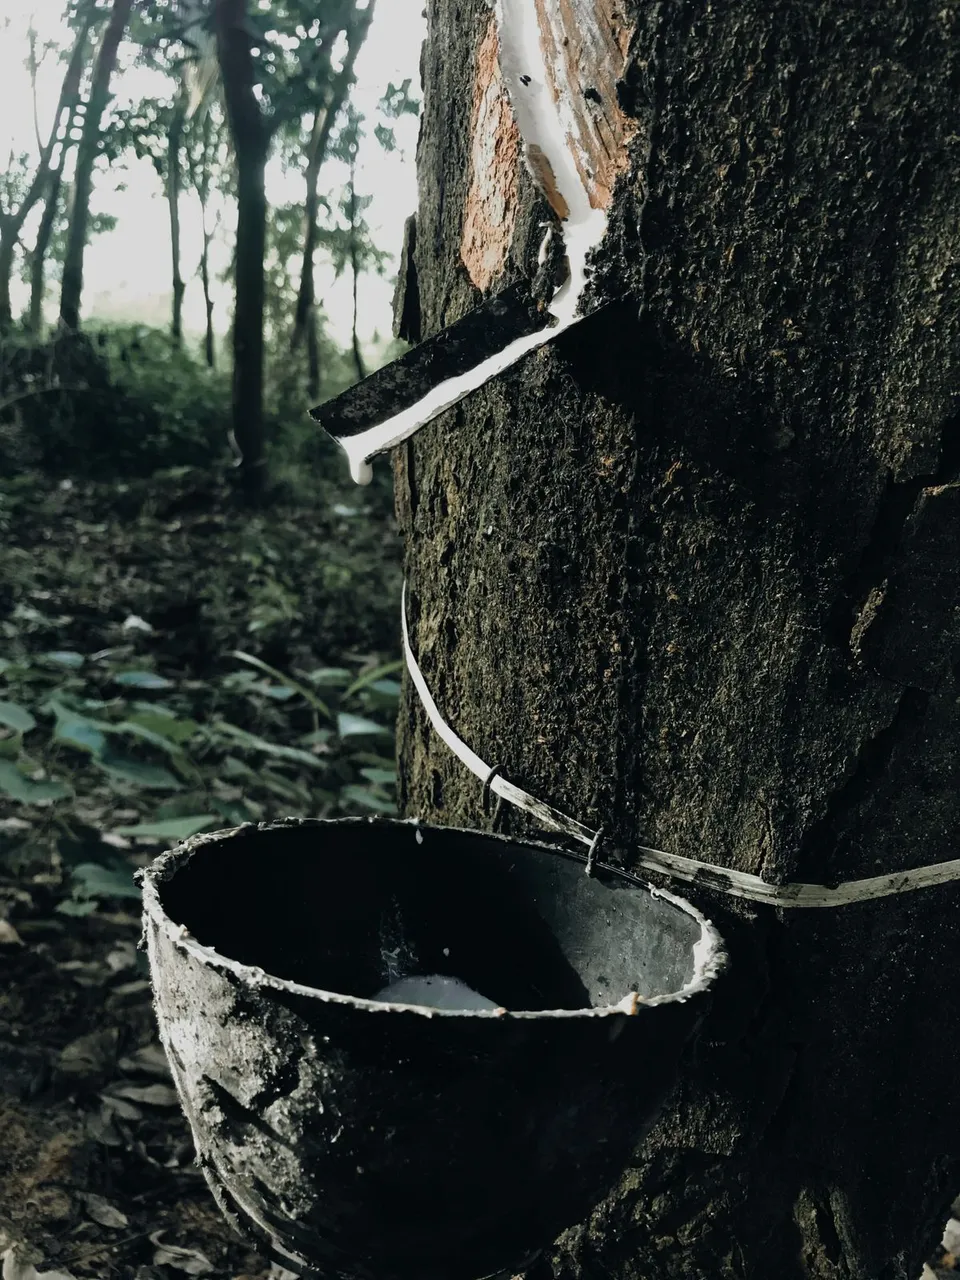
商品市场数据强化了这种紧俏态势:2026年8月底,橡胶期货基准价约为240美分/千克,同比上涨约38–43%,2025年2月曾飙升至历史高点815美分/千克。Trading Economics预测2026年第三季度末价格接近240.44美分/千克,12个月后为255.68美分/千克,这意味着加工商必须为较高的原料成本做预算,而非预期价格快速回落。
合成橡胶:温和增长,以汽车为中心
合成橡胶方面,Persistence Market Research将全球合成橡胶市场2025年估值238亿美元,预计2032年达341亿美元,复合年增长率5.3%。亚太地区预计占该细分市场全球收入的约49%,得益于中国、印度和日本强劲的汽车产量与电动汽车普及。汽车终端用途预计占合成橡胶需求的36%,涵盖轮胎及非轮胎部件如密封件、软管和垫圈。
工业橡胶视角凸显合成橡胶在高附加值应用中的主导地位。Persistence Market Research估计工业橡胶市场2026年为1815亿美元,2033年升至2992亿美元,复合年增长率7.4%,其中合成橡胶2026年占工业橡胶需求的58%。亚太地区2026年占据全球工业橡胶需求的46%,中国、泰国、印度尼西亚和印度形成紧密相连的生产-消费集群。
对加工商而言,这种组合意味着产能、混炼生产线和研发的投资决策必须向针对电动汽车轮胎、高温密封件和能源转型基础设施优化的合成弹性体倾斜。与此同时,天然橡胶仍保留不可替代的作用,双重采购和共混优化成为运营重点。
亚太工业橡胶激增
MarketsandMarkets的单独区域分析将亚太工业橡胶市场2025年量化25.864亿美元,预计2030年达36.294亿美元,复合年增长率7.0%,高于全球工业橡胶5.4%的增速。该地区被描述为全球最大需求中心,由中国、印度、印度尼西亚和越南的快速工业化、城市化及汽车产量增长驱动。
在亚太地区,印度工业橡胶市场2025年估计9.601亿美元,预计2030年达13.366亿美元,复合年增长率6.8%;日本市场2025年为7.594亿美元,预计2030年增至9.594亿美元,复合年增长率4.8%。日本细分数据显示,汽车应用2025年贡献2.536亿美元,2030年增至3.347亿美元,复合年增长率5.7%。
对工业橡胶生产商和混炼商而言,亚太地区这一态势具有明确意义:
- 产能扩张在汽车、建筑和基础设施管道最深的中国、印度和东南亚最具战略正当性。
- 供应链必须围绕区域邻近设计,挤出和压延投资需与这些市场的轮胎、软管和密封系统客户对齐。
价格波动与利润规划
自2024年以来橡胶价格的剧烈波动现已直接转化为价值链各环节的利润压力。Trading Economics数据显示,2026年8月中旬橡胶期货接近223美分/千克,油价推高合成替代品成本基础,进一步支撑天然橡胶价格。2026年8月底现货价格约239–240美分/千克,意味着环比两位数增长、同比高三十几点的通胀。
上游波动也出现在下游部件市场引用的天然橡胶价格历史中。Persistence Market Research的垫圈和密封件分析指出,2020–2025年间天然橡胶价格在1.20美元/千克至2.50美元/千克之间波动,原因是泰国、印度尼西亚和马来西亚的天气、供应链限制和地缘政治因素。对汽车和工业机械OEM而言,这种环境正推动采购团队转向更长期合同、更系统的对冲,以及与橡胶加工商在配方改革上的更紧密合作。
加工商与品牌所有者的战略意义
综合来看,数据描绘了一个全球塑料和橡胶生态系统,其中总体增长强劲,但受不同子趋势支撑:
- 塑料和橡胶制品作为一个类别有望在2030年前超过2.1万亿美元,橡胶制品增速略低于塑料,但五年内仍将增加近1400亿美元价值。
- 天然橡胶结构性紧俏且以亚洲为中心,价值增速达高个位数,价格波动奖励可追溯性、可持续采集和韧性物流投资。
- 合成和工业橡胶呈现中高个位数增长,集中在亚太地区,汽车电气化、建筑和基础设施提供长期销量可见度。
对加工商、转化商和品牌所有者而言,关键战略应对措施正变得清晰:
- 将资本支出与亚太需求中心对齐,尤其是中国和印度,同时保持天然橡胶多元化采购以管理价格和供应风险。
- 优先开发平衡天然与合成橡胶的配混物,针对电动汽车轮胎、工业密封件和医疗器械优化性能,利用合成橡胶的工程一致性稳定质量。
- 在客户合同中嵌入成本转嫁机制,反映橡胶原料价格在1–2.5美元/千克区间持续波动的市场现实。
塑料和橡胶产业链高管因此不仅要应对增长,还要应对向更区域集中、供应受限和技术密集型市场的转变。那些及早布局亚太工业曝光、原料风险管理和高性能橡胶创新的企业,将最有能力抓住未来十年的增量价值。
编辑洞察
- 面对全球增长结构性不均的局面,橡胶和塑料加工商应如何重新思考产能规划?
- 产能规划不能再基于全球平均数据,而应追踪需求密度和原料风险。加工商应将新增产线向工业和汽车产业链最密集的区域倾斜,同时保持灵活的模块化资产,以便在天然和合成配方之间切换。这意味着优先布局亚洲增长走廊,但通过区域工厂与多元化原料采购及多市场客户组合的搭配,避免过度集中。
- 在快速增长且高度区域集中的橡胶市场中,主要的可持续性和道德风险有哪些?
- 快速增长叠加地理集中度,提高了森林砍伐、土地使用冲突、劳工问题以及社区层面气候脆弱性的暴露度。随着下游需求上升,风险在于产量增长可能超过负责任的割胶和可追溯供应,从而损害社会许可和长期资源韧性。对于任何依赖橡胶密集型产品的企业而言,嵌入可验证的采购标准、透明的供应链追溯以及可持续种植的激励机制,正成为核心要求,而非可选的ESG附加项。
- 电动汽车和能源转型基础设施的兴起如何改变橡胶配混开发的技术优先级?
- 电动驱动系统和新能源系统要求配混材料在更高扭矩条件下兼顾更低的滚动阻力、热管理、耐久性和降噪性能。同时,电网和工业设施需要能够承受更严苛热环境和化学环境的长寿命密封件、软管和绝缘材料。这推动研发转向工程化合成弹性体和混合共混物,更加注重预测性测试、数据驱动配方,以及与设备制造商的紧密联合设计,而非对传统配方的逐步微调。
- 在橡胶密集型价值链中,长期合同和套期保值策略为何正从单纯的金融工具转变为战略工具?
- 当原料价格持续在宽幅区间波动时,成本波动开始侵蚀整个产品类别的经济性,而不仅仅是季度利润。长期合同、指数化和套期保值如今已成为稳定新工厂、模具和产品发布等多年投资方案的机制。将风险管理视为商业架构一部分的企业,通过透明的公式与客户和供应商分担波动,能够获得更可预测的现金流,并有更多空间投资创新。
- 围绕循环性和排放的监管在塑造橡胶和塑料生产商的未来竞争力中扮演什么角色?
- 监管正日益通过提高对可回收性、碳强度和废物管理的期望来决定哪些商业模式仍可获得融资。那些在设计化合物和产品系统时考虑到终端回收、降低能耗和清洁加工的生产商,能够更好地满足日益严格的规定,而无需进行昂贵的改造。随着时间的推移,合规能力——数据、认证和闭环合作伙伴关系——将与价格和技术性能一样,成为区分市场领导者的关键因素。
- 未来十年,橡胶和塑料格局的演变可能如何影响日常产品以及终端用户的期望?
- 随着性能要求和成本压力上升,终端用户可能会看到更安静、更耐用且更节能的产品,但价格对原材料波动的敏感度也会增加。与此同时,关于再生含量、负责任采购和产品使用寿命的可见声明将从营销文案转变为核心购买标准。能够将复杂的材料和供应链变革转化为切实利益——更安全、更持久、影响更小的产品——的企业,将在更具要求的市场中赢得信任和忠诚。
来源与参考
- 1.The Business Research Company. (2026, August 24). Global plastics and rubber products market report 2026. The Business Research Company.
- 2.Persistence Market Research. (2026, August 31). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 3.Trading Economics. (2026, August 31). Rubber - price - chart - historical data - news. Trading Economics.
- 4.Persistence Market Research. Synthetic rubber market.
- 5.MarketsandMarkets. Asia-Pacific industrial rubber market.
- 6.Market Research Future. Rubber market.