

全球塑膠與橡膠:多兆美元成長故事
最新跨產業數據顯示,塑膠與橡膠產品正透過2030年及以後,鞏固其作為多兆美元製造業支柱的地位。2025年,塑膠與橡膠產品合併市場達到1,552.46億美元,預測顯示將成長至2026年的1,642.34億美元,以及2030年的2,112.74億美元,意味著十年後半段維持約5.8–6.5%的複合年成長率。此擴張奠基於汽車、建築、電氣、醫療及包裝需求,並日益受到循環經濟與電動車相關法規及技術轉變所形塑。
在該範疇內,塑膠產品於2025年佔1,143億美元,上升至2026年的1,210.64億美元,並預計於2030年達到1,564.5億美元,年複合成長率為5.9%。橡膠產品(包括輪胎、密封件、軟管及工業用品)於2025年達409.46億美元,預計2026年達到431.7億美元,並預測於2030年攀升至548.23億美元,年複合成長率為5.4%。對加工商與轉換商而言,這些數字顯示市場結構性擴張,但成長在材料與地區間並不均勻。
天然橡膠:結構性緊俏,亞太主導
Persistence Market Research估計全球天然橡膠市場於2026年為332億美元,預測至2033年達到565億美元,對應2026至2033年間穩健的7.9%年複合成長率。2020–2025年的歷史成長率為7.1%,凸顯本十年並非循環性反彈,而是來自高性能輪胎、醫療手套及工業應用強化需求的延續。
亞太地區被認定為天然橡膠主導區域,供應全球產量逾85%,同時也是最大消費基地,泰國年產量達450–500萬噸,Sri Trang擁有150萬噸加工產能,而中國則是最大進口國與輪胎製造經濟體。對輪胎製造商與手套生產商而言,此集中度放大對區域天候、物流及政策衝擊的曝險,但也創造可追溯性與長期供應合約的明確誘因。
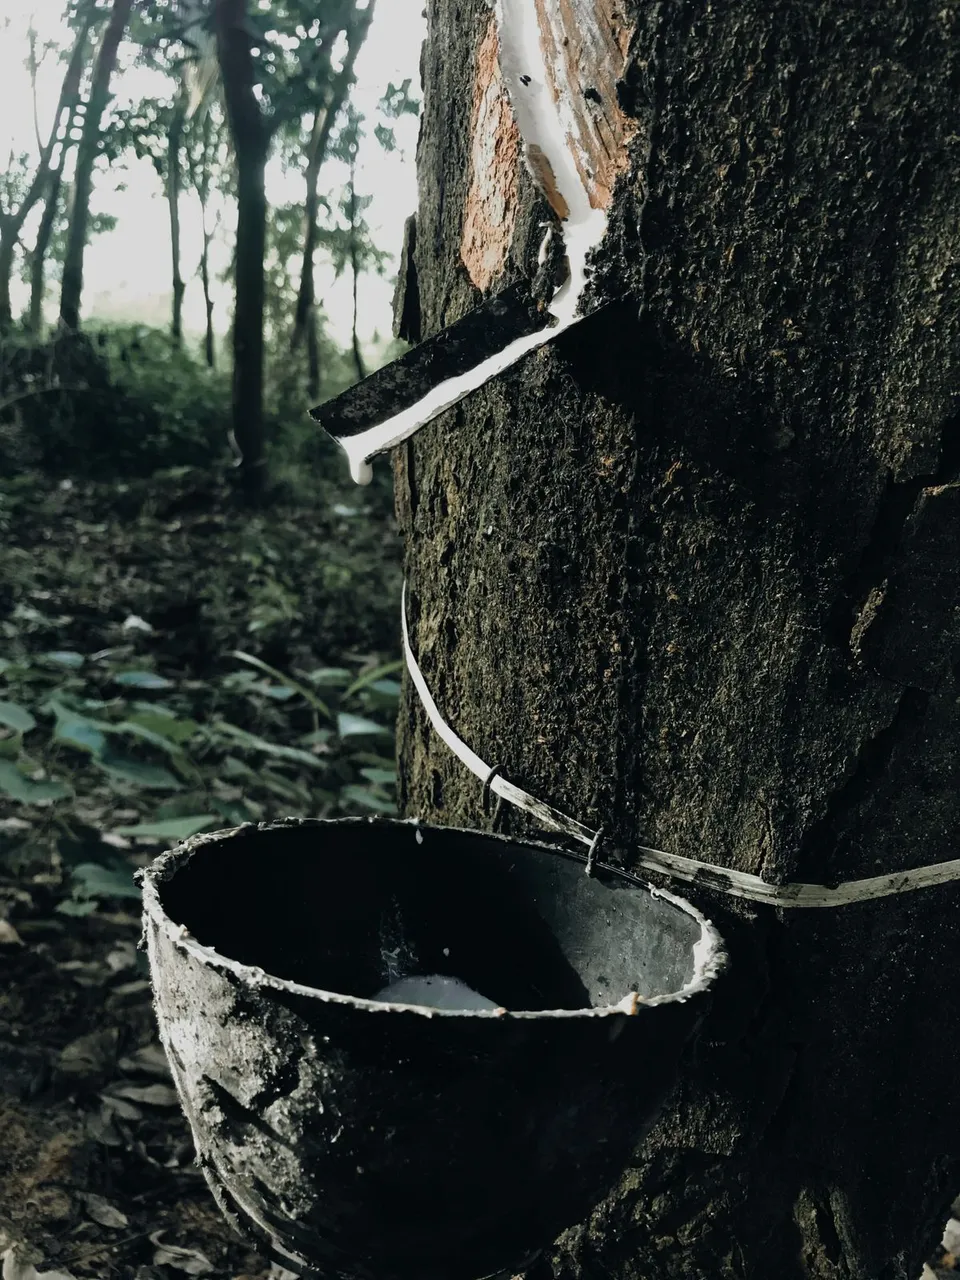
商品市場數據強化此緊俏情勢:基準橡膠期貨於2026年8月底約為每公斤240美分,年增約38–43%,價格曾於2025年2月飆升至歷史高點每公斤815美分。Trading Economics預測顯示,2026年第三季底價格接近每公斤240.44美分,12個月後為每公斤255.68美分,意味加工商必須為高漲的原料成本編列預算,而非預期快速回落。
合成橡膠:溫和成長,汽車為中心
合成方面,Persistence Market Research估計全球合成橡膠市場於2025年為238億美元,預計至2032年達到341億美元,年複合成長率5.3%。亞太地區預計將佔此區塊全球營收約49%,由中國、印度及日本強勁的汽車產出與電動車採用所支撐。汽車終端用途預計將佔合成橡膠需求的36%,涵蓋輪胎及非輪胎組件如密封件、軟管與墊片。
工業橡膠視角凸顯合成橡膠在高附加價值應用中的主導地位。Persistence Market Research估計工業橡膠市場於2026年為1,815億美元,至2033年上升至2,992億美元,年複合成長率7.4%,其中合成橡膠於2026年佔工業橡膠需求58%。亞太地區於2026年掌控全球工業橡膠需求46%,中國、泰國、印尼與印度形成緊密連結的生產-消費集群。
對加工商而言,此組合意味產能、混煉線與研發投資決策必須傾向針對電動車輪胎、高溫密封件及能源轉型基礎設施最佳化的合成彈性體。同時,天然橡膠仍保有不可取代的角色,使雙重來源與摻混最佳化成為營運優先事項。
亞太工業橡膠激增
MarketsandMarkets的獨立區域分析量化亞太工業橡膠市場於2025年為25.864億美元,預測至2030年達到36.294億美元,年複合成長率7.0%,超越全球工業橡膠5.4%的成長率。該區域被描述為全球最大需求中心,受中國、印度、印尼及越南快速工業化、都市化及汽車生產上升所驅動。
在亞太內部,印度工業橡膠市場估計於2025年為9.601億美元,預計至2030年達到13.366億美元,年複合成長率6.8%;日本市場則於2025年規模為7.594億美元,預測至2030年成長至9.594億美元,年複合成長率4.8%。日本細分數據顯示,汽車應用單獨貢獻2025年2.536億美元,至2030年成長至3.347億美元,年複合成長率5.7%。
對工業橡膠生產商與混煉商而言,此亞太輪廓有明確意涵:
- 產能擴張在中國、印度及東南亞最具策略正當性,該處汽車、建築及基礎設施管道最深。
- 供應鏈必須設計為區域鄰近,擠出與壓延投資需對準這些市場的輪胎、軟管及密封系統客戶。
價格波動與利潤規劃
自2024年以來橡膠價格的劇烈波動現正直接轉化為價值鏈沿線的利潤壓力。Trading Economics數據顯示,2026年8月中橡膠期貨接近每公斤223美分,因油價推升合成替代品成本基礎,強化天然橡膠價格支撐。2026年8月底現貨價格約每公斤239–240美分,意味月增雙位數及年增高三十幾的通脹。
上游波動亦出現於下游組件市場引用的天然橡膠價格歷史。Persistence Market Research的墊片與密封件分析指出,2020–2025年間因泰國、印尼及馬來西亞的天候、供應鏈限制及地緣政治因素,天然橡膠價格在每公斤1.20美元至2.50美元間波動。對汽車及工業機械OEM而言,此環境正推動採購團隊朝向更長期合約、更系統化避險,以及與橡膠加工商在配方調整上更密切合作。
對加工商與品牌主的策略意涵
綜合來看,數據描繪出全球塑膠與橡膠生態系統,其中標題成長穩健,但由分歧子趨勢支撐:
- 塑膠與橡膠產品類別預計於2030年超越2.1兆美元,橡膠產品成長略慢於塑膠,但五年內仍增加近1,400億美元價值。
- 天然橡膠結構性緊俏且以亞洲為中心,具有高個位數價值成長及價格波動,獎勵可追溯性、永續採膠及韌性物流投資。
- 合成與工業橡膠呈現中個位數至高個位數成長,集中於亞太,汽車電氣化、建築及基礎設施提供長期量能能見度。
對加工商、轉換商及品牌主而言,關鍵策略回應正變得更清晰:
- 將資本支出與亞太需求中心對齊,特別是中國與印度,同時維持天然橡膠多元化來源以管理價格與可用性風險。
- 優先開發平衡天然與合成橡膠的化合物,針對電動車輪胎、工業密封件及醫療裝置最佳化性能,並利用合成橡膠的工程一致性穩定品質。
- 在客戶合約中嵌入成本轉嫁機制,反映橡膠原料價格在每公斤1–2.5美元範圍內波動已證實近年持續存在的市場。
塑膠與橡膠鏈高層因此不僅在因應成長,更在因應朝向更區域集中、供應受限及技術密集市場的轉變。那些及早布局亞太工業曝險、原料風險管理及性能橡膠創新的企業,最有能力捕捉未來十年的增量價值。
編輯洞察
- 面對全球成長結構性不均,橡膠與塑膠加工商應如何重新思考產能規劃?
- 產能規劃已無法再依據全球平均數字,而需依循需求密度與原料風險進行配置。加工商應將新產線傾斜至工業與汽車供應鏈最密集的區域,同時維持具彈性的模組化設備,以便在天然與合成配方間切換。這意味著需優先布局亞洲成長走廊,但也要透過區域化工廠搭配多元原料來源與多市場客戶組合,避免過度集中風險。
- 在成長快速且高度區域集中的橡膠市場中,主要的永續性與倫理風險為何?
- 快速成長疊加地理集中度,提升了森林砍伐、土地衝突、勞工議題及社區層級氣候脆弱性的曝險程度。隨著下游需求上升,產量若超越負責任採膠與可追溯供應的速度,將同時損害社會許可與長期資源韌性。建立可驗證的採購標準、透明的 traceability 機制,以及永續栽培的誘因結構,已成為任何依賴橡膠密集型產品的企業核心要求,而非可選的 ESG 加分項目。
- 電動車與能源轉型基礎設施的興起,如何改變橡膠配方開發的技術優先順序?
- 電動動力系統與新能源設施需要兼顧低滾動阻力、熱管理、耐久性與降噪的配方,且常在更高扭力條件下運作。同時,電網與工業設施需要能承受更嚴苛熱與化學環境的長壽命密封件、軟管與絕緣材料。這促使研發方向轉向工程級合成彈性體與複合配方,並更重視預測性測試、數據驅動配方,以及與設備製造商的密切共同設計,而非僅對既有配方進行微調。
- 為何長期合約與避險策略,在橡膠密集型價值鏈中,已從財務工具轉為策略性工具?
- 當原料價格長期在寬幅區間波動時,成本波動不再僅侵蝕季度利潤,而是開始影響整個產品類別的經濟效益。長期合約、指數化與避險機制,現已成為穩定新廠、模具與產品開發等多年期投資案的必要工具。將風險管理納入商業架構、透過透明公式與客戶及供應商分擔波動的企業,能獲得更可預測的現金流,並保留創新投資空間。
- 循環經濟與排放相關法規,在塑橡膠生產商的未來競爭力中扮演什麼角色?
- 法規正透過提高可回收性、碳強度與廢棄物管理等要求,決定哪些商業模式仍具融資可行性。提前以終端回收、低能耗及潔淨製程設計化合物與產品系統的生產商,能在法規趨嚴時避免高昂的改造成本。長期來看,合規能力(數據、認證與封閉迴路夥伴關係)將與價格及技術性能同等重要,成為市場領導者的區隔點。
- 未來十年,橡膠與塑膠產業的演變,將如何影響日常產品及終端使用者的期望?
- 隨著性能要求與成本壓力同步上升,終端使用者預期將看到更安靜、耐用且更節能的產品,但價格也會對原料波動更為敏感。同時,回收含量、負責任採購與產品壽命等可見主張,將成為核心購買標準,而非僅是行銷文案。能將複雜的材料與供應鏈轉變,轉化為具體利益(更安全、更耐用、更低影響的產品)的企業,將在更嚴苛的市場中贏得信任與忠誠度。
來源與參考
- 1.The Business Research Company. (2026, August 24). Global plastics and rubber products market report 2026. The Business Research Company.
- 2.Persistence Market Research. (2026, August 31). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 3.Trading Economics. (2026, August 31). Rubber - price - chart - historical data - news. Trading Economics.
- 4.Persistence Market Research. Synthetic rubber market.
- 5.MarketsandMarkets. Asia-Pacific industrial rubber market.
- 6.Market Research Future. Rubber market.