

La economía circular de Europa atraviesa un momento de estancamiento, justo cuando la tecnología de reciclaje acelera
Los recicladores de plásticos comienzan 2026 ante una paradoja: las tecnologías de reciclaje avanzan rápidamente, pero la transición de Europa hacia un sistema circular de plásticos se ralentiza. Los nuevos datos del informe Circular Economy for Plastics – A European Analysis 2026 de Plastics Europe muestran que la producción de plásticos circulares en Europa alcanzó 8,7 millones de toneladas en 2024, equivalente al 15,8 % de la producción total de plásticos, pero el crecimiento de la producción circular cayó del 13,6 % en 2022 a apenas el 1,2 % en 2024. Al mismo tiempo, el 19 % de la demanda de los transformadores de plásticos circulares se cubre con importaciones, y el 12,4 % de los residuos plásticos recogidos se reciclan fuera de la región.
Para los transformadores y los propietarios de marcas, el mensaje es claro: el sistema actual avanza en la dirección correcta, pero a una velocidad muy inferior a la necesaria para alcanzar los objetivos climáticos y de circularidad de 2030 y 2050. La desaceleración se produce justo cuando los reguladores preparan nuevas herramientas, como los criterios de fin de residuo para plásticos a escala de la UE y la futura Ley de Economía Circular, destinadas a reforzar los mercados nacionales de reciclaje y a aclarar las normas para las materias primas secundarias.
El reciclaje químico pasa de la innovación a la realidad empresarial
Aunque el reciclaje mecánico sigue siendo la base de la mayoría de los ciclos de plásticos existentes, el reciclaje químico se perfila como el complemento clave para corrientes mixtas, contaminadas y multimaterial que las plantas mecánicas no pueden procesar. Empresas como Enespa describen un panorama en el que la tecnología está ya en gran medida madura: las plantas modulares de pirólisis plástico-aceite ya operan en mercados como Brasil y Australia, pero la escalabilidad sigue limitada por factores económicos, acuerdos de offtake e incertidumbre regulatoria.
La propia experiencia de Enespa refleja la evolución del sector. Tras años de I+D, el grupo pasó en 2025 de la producción de prototipos a la fabricación en serie de sus unidades de pirólisis NeoOil P5, respaldada por pruebas de aceptación en fábrica realizadas por SGS. Sin embargo, la empresa advierte de que los elevados CAPEX, la volatilidad de los costes energéticos y los mercados de offtake lentos hacen que muchos proyectos sean frágiles a pesar de su alto nivel de madurez tecnológica. Esta realidad está impulsando a los actores hacia modelos de negocio más integrados, lo que Enespa denomina «Reciclaje como servicio», que agrupa la ingeniería de plantas, el apoyo en permisos, los modelos de operación y el suministro de materia prima en soluciones llave en mano.
Para los transformadores y los propietarios de marcas, estos avances son significativos. El aceite de pirólisis de alta calidad puede certificarse y reintroducirse en las cadenas petroquímicas existentes, permitiendo un contenido reciclado de tipo «drop-in» que cumple los requisitos emergentes del PPWR y de la Directiva sobre plásticos de un solo uso sin necesidad de rediseñar cada grado de polímero. No obstante, también implica que los equipos de compras deben empezar a tratar los contratos de reciclaje químico más como acuerdos de suministro de materia prima a largo plazo que como servicios de gestión de residuos a corto plazo.
La despolimerización impulsada por UV incorpora los acrílicos al ciclo circular
Uno de los avances técnicos más destacados de 2026 proviene de la Universidad de Bath, donde los investigadores han demostrado el reciclaje químico iniciado por UV del polimetilmetacrilato (PMMA), un acrílico de uso común en acristalamientos, pantallas y piezas de automoción. El reciclaje convencional del PMMA mediante pirólisis suele requerir 350-400 °C y disolventes clorados, lo que limita su atractivo comercial. El equipo de Bath utiliza en cambio luz UV en condiciones libres de oxígeno para despolimerizar PMMA de grado comercial a 120-180 °C, logrando una conversión >95 % y un rendimiento de monómero >70 %.
Lo más importante es que el proceso funciona con disolventes aromáticos más sostenibles y no clorados, como el benzonitrilo, y el monómero recuperado puede repolimerizarse en acrílicos «como nuevos», permitiendo múltiples ciclos de reciclaje sin pérdida significativa de calidad del material. Actualmente los experimentos se realizan a escala de gramos, pero la química es compatible con concentraciones más altas y condiciones industrialmente relevantes.
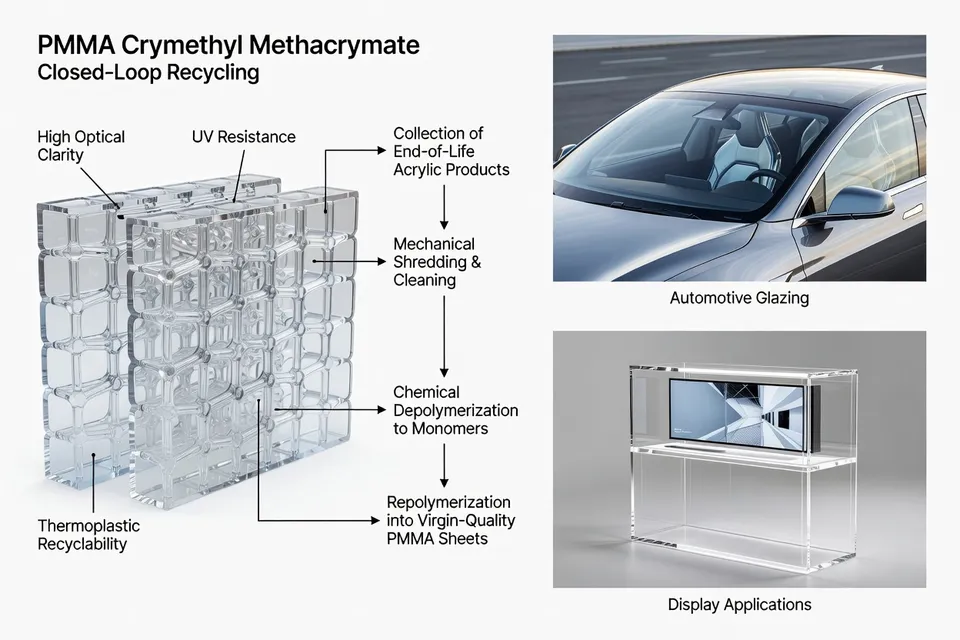
Para los transformadores de acrílico —fabricantes de rótulos, proveedores de automoción y productores de materiales de construcción— las implicaciones son a largo plazo. El PMMA tradicionalmente se destinaba a incineración o downcycling. Una vía viable de despolimerización a baja temperatura abre la posibilidad de contratos de circuito cerrado en los que láminas, acristalamientos y recortes puedan recogerse y transformarse de nuevo en monómero de grado virgen. Esto podría facilitar el cumplimiento futuro de las normas obligatorias de contenido reciclado, especialmente si los reguladores adoptan enfoques de balance de masas que reconozcan las salidas del reciclaje químico junto con el reciclado mecánico.
Reciclaje mecánico: diseño más inteligente y corrientes más limpias
El reciclaje mecánico sigue gestionando la mayor parte de los residuos plásticos a nivel mundial, pero sus limitaciones se están abordando tanto mediante cambios de diseño como mediante innovaciones de proceso. Las investigaciones sobre diseño para el reciclaje destacan la necesidad de reducir la diversidad de polímeros en las aplicaciones, replantearse los aditivos y evitar composites problemáticos como las películas multicapa que resultan difíciles de clasificar y reprocesar. La lista de Materiales Problemáticos e Innecesarios del U.S. Plastics Pact, publicada por primera vez en 2022, refleja esta tendencia: identifica once artículos de embalaje —incluidos cubiertos y pajitas, PET opaco o pigmentado, PETG, aditivos oxodegradables, poliestireno, PVC y determinados sistemas de etiquetado— como no reutilizables, reciclables ni compostables a escala en EE.UU., con objetivo de eliminación progresiva para 2025.
Ese marco está evolucionando. En 2026, el Pact retiró el embalaje de transporte de poliestireno expandido de la lista de materiales problemáticos basándose en nuevos datos de reciclaje, mientras mantuvo otros formatos de poliestireno y continúa una revisión más amplia hasta 2030. Para los diseñadores de envases, esto subraya un futuro más matizado: no todos los polímeros quedan prohibidos de forma absoluta, pero los formatos y usos se juzgarán cada vez más según criterios reales de circularidad.
Los propios procesos mecánicos también se están perfeccionando. Un nuevo enfoque de Separación de Polímeros Inducida por Despolimerización (DIPS) utiliza extrusión reactiva —un extrusor que actúa simultáneamente como reactor químico y línea de proceso— para separar envases multicapa de PP/PET en corrientes de polímeros reutilizables. Al desencadenar la despolimerización en condiciones controladas, el proceso puede separar estructuras complejas sin recurrir a rutas con alto contenido en disolventes, lo que potencialmente reduce costes y mejora la calidad del reciclado para películas de embalaje.
Caucho y «plásticos problemáticos»: de residuo a materia prima
La innovación no se limita al embalaje de uso común. En 2025, un equipo de KAIST informó sobre el reciclaje químico catalítico y selectivo de caucho posconsumo en alquenos cíclicos de alto valor, como ciclopenteno y ciclohexeno —materias primas para nuevos cauchos y fibras de nailon—. El proceso opera con una selectividad de hasta el 92 % y un rendimiento del 82 %, demostrando que los elastómeros altamente reticulados, largo tiempo considerados materiales de «fin de línea», pueden valorizarse químicamente en materia prima valiosa.
De forma similar, investigadores en Japón demostraron que la irradiación con haz de electrones combinada con calor puede descomponer el politetrafluoroetileno (PTFE), un fluoroplástico notoriamente inerte, en fluorocarbonos gaseosos reutilizables. Calentar PTFE a 370 °C aplicando una dosis de electrones de 5 MGy permitió una descomposición del 100 %, y su análisis sugiere que la demanda energética podría reducirse alrededor de un 50 % respecto a la pirólisis tradicional. Estos gases pueden recogerse como materias primas, abriendo nuevas vías para la circularidad de los fluoropolímeros en sectores como la electrónica, el procesamiento químico y los sellados de alto rendimiento.
Para los productores de caucho y fluoroplásticos, estos hallazgos cambian el debate. En lugar de asumir la incineración o el vertido como inevitables, señalan futuras opciones para esquemas de recogida, donde neumáticos usados o componentes a base de PTFE puedan canalizarse hacia instalaciones especializadas de reciclaje químico, ya sea in situ en grandes plantas o mediante centros regionales.
Perspectivas regulatorias: la clasificación y el comercio decidirán el ritmo de la escalabilidad
En todos los mercados, la regulación se está convirtiendo en un factor tan decisivo como el diseño de reactores a la hora de determinar qué tecnologías de reciclaje escalan. En Estados Unidos, el análisis asesor del panorama regulatorio 2026 para el reciclaje avanzado señala que, si los estados clasifican el reciclaje avanzado como fabricación en lugar de gestión de residuos, las instalaciones pueden beneficiarse de permisos simplificados y condiciones de ubicación más favorables. Varios estados ya tratan el reciclaje avanzado como fabricación, mientras que otros siguen regulando la pirólisis bajo marcos de residuos sólidos o incineración, creando un mosaico de obligaciones para los promotores de proyectos.
A nivel federal, los debates continúan. Los informes de abril de 2026 indicaron que la Agencia de Protección Ambiental de EE.UU. está considerando trasladar la regulación de la pirólisis a otra sección de la Clean Air Act, lo que cambiaría la gestión de emisiones y permisos de las plantas de reciclaje avanzado. Cualquier movimiento de este tipo influirá directamente en la economía de los proyectos, afectando al coste y al tiempo necesarios para poner en marcha nueva capacidad.
En Europa, los reguladores trabajan en criterios de fin de residuo para plásticos a escala de la UE en el marco de la Directiva Marco de Residuos y en actos de ejecución para el contenido reciclado en botellas de PET para bebidas bajo la Directiva sobre plásticos de un solo uso. La Comisión también prevé introducir códigos aduaneros separados para plásticos vírgenes y reciclados, reforzando la competencia leal entre reciclados fabricados en la UE e importados y mejorando la vigilancia de los flujos comerciales.
A nivel global, la política comercial añade otra capa de complejidad. La prohibición de la UE a las exportaciones de residuos plásticos no peligrosos a países no pertenecientes a la OCDE, que entrará en vigor el 21 de noviembre de 2026, se espera que mantenga entre 500 000 y 800 000 toneladas de residuos plásticos al año dentro de la Unión. Al mismo tiempo, el 15.º Plan Quinquenal de Desarrollo de la Economía Circular de China, publicado en julio de 2026, se compromete a importar materia prima reciclada de buena calidad y establece un objetivo de más de 19,5 millones de toneladas de plásticos reciclados anuales para 2030, respaldado por un Código de Medio Ambiente Ecológico que permite sistemas obligatorios de contenido reciclado en categorías clave de productos.
Para recicladores y fabricantes de productos, estos avances significan que la ubicación de las plantas, la estrategia de offtake y el suministro de materia prima ya no son decisiones puramente técnicas o comerciales; están inseparablemente ligadas al riesgo regulatorio. Las instalaciones diseñadas para mercados de exportación pueden necesitar orientarse hacia el suministro interno, mientras que las empresas que dependen de reciclado importado tendrán que seguir de cerca los nuevos códigos aduaneros, normas y reglas de certificación.
Lo que esto significa para la industria: integrar rutas mecánicas y químicas
En conjunto, la oleada de innovaciones de 2025-2026 apunta hacia una arquitectura de reciclaje más integrada. El reciclaje mecánico, respaldado por un diseño de envases más inteligente y la eliminación progresiva de formatos problemáticos, sigue siendo la ruta más eficiente energéticamente para corrientes limpias y monomaterial. El reciclaje químico y avanzado —ya sea pirólisis, despolimerización, fotocatalisis o métodos de haz de electrones— resulta cada vez más adecuado para materiales complejos, contaminados o reticulados, desde películas multicapa hasta acrílicos, neumáticos y fluoroplásticos.
Para transformadores, convertidores y propietarios de marcas, los pasos prácticos ahora incluyen:
- Invertir en clasificación y diseño para garantizar que las plantas mecánicas reciban entradas más limpias y que los productos eviten formatos señalados por iniciativas como el U.S. Plastics Pact.
- Establecer acuerdos de offtake a largo plazo con instalaciones de reciclaje avanzado, tratando la materia prima reciclada como un recurso estratégico y no como un servicio ad hoc de gestión de residuos.
- Alinearse con las tendencias regulatorias, monitorizando cómo se clasifica el reciclaje avanzado en los mercados clave y preparándose para el contenido reciclado obligatorio y las normas de fin de residuo.
Las tecnologías están cada vez más preparadas. Las próximas ganancias en reciclaje químico y mecánico vendrán de la capacidad de la industria para conectar estos procesos en plantas, contratos y carteras de productos reales.
Análisis editorial
- ¿Cómo deberían las empresas de plásticos y caucho replantear su estrategia de reciclaje a medida que las rutas mecánicas y químicas se integran más?
- Las empresas necesitan pasar de una mentalidad de tecnología única a un enfoque de cartera, cartografiando qué flujos de materiales son más adecuados para el reciclaje mecánico y cuáles justifican rutas químicas o avanzadas. Esto requiere una colaboración más estrecha entre los equipos de diseño, operaciones y compras para que los formatos de producto, los sistemas de clasificación y los contratos de offtake se planifiquen de forma conjunta y no de manera aislada. En última instancia, la ventaja competitiva dependerá de cómo las empresas orquesten estas tecnologías complementarias en flujos de materiales coherentes y a largo plazo.
- ¿Cuáles son los principales riesgos y oportunidades económicos de tratar los productos del reciclaje avanzado como materia prima estratégica en lugar de como soluciones de residuos?
- Posicionar el reciclaje avanzado como fuente de materia prima introduce exposición a los precios de la energía, compromisos de offtake a largo plazo y clasificación regulatoria, pero también abre el acceso a mercados de mayor valor y a una demanda más estable. Las empresas que aseguren un suministro fiable de insumos reciclados certificados pueden protegerse frente al endurecimiento de las normativas sobre resinas vírgenes y posibles precios del carbono. La principal oportunidad es garantizar un acceso preferente a flujos de reciclado de alta calidad, mientras que el riesgo radica en comprometerse en exceso con tecnologías o ubicaciones antes de que las normas políticas y de mercado estén completamente claras.
- ¿Por qué el diseño para el reciclaje está adquiriendo la misma importancia que la innovación en procesos para lograr una verdadera circularidad en plásticos y caucho?
- Incluso la tecnología de reciclaje más sofisticada tiene dificultades ante productos mal diseñados: la excesiva diversidad de polímeros, los aditivos incompatibles y los composites complejos reducen la recuperabilidad. Los marcos de diseño para el reciclaje impulsan las decisiones hacia etapas anteriores, fomentando formatos que puedan clasificarse y procesarse de manera eficiente sin un uso excesivo de energía o productos químicos. A medida que se endurecen los contenidos reciclados obligatorios y las normas de rendimiento, la capacidad de demostrar que los productos están diseñados para vías realistas de fin de vida útil será un diferenciador crítico tanto en el cumplimiento normativo como en la reputación.
- ¿Cómo podrían las nuevas rutas de reciclaje de materiales como acrílicos, neumáticos y fluoroplásticos remodelar los modelos de recogida y responsabilidad del producto?
- Las nuevas químicas que permiten transformar materiales históricamente «finales de línea» en materia prima de alto valor crean un argumento comercial para esquemas estructurados de recogida. Los productores pueden diseñar ofertas en las que los componentes se recolectan, se transfieren a instalaciones especializadas y se devuelven a la cadena de suministro como insumos casi vírgenes. Esto desplaza la responsabilidad de una mentalidad reactiva de eliminación de residuos a un modelo proactivo de gestión de activos, en el que la propiedad del material postuso forma parte de la propuesta de valor del producto en lugar de ser una responsabilidad.
- ¿De qué manera influye la clasificación regulatoria del reciclaje avanzado en la ubicación de las plantas y en la velocidad de su escalado?
- Si el reciclaje avanzado se trata como fabricación, los proyectos suelen beneficiarse de permisos más predecibles, acceso a zonas industriales y señales de inversión más claras; si se clasifica como gestión de residuos o incineración, enfrentan emplazamientos más estrictos, plazos más largos y mayores costos de cumplimiento. Las normas nacionales y regionales divergentes crean condiciones desiguales que dirigen el capital hacia jurisdicciones con marcos más claros y normas aduaneras, comerciales y de fin de residuo favorables. Para los promotores de proyectos, el mapeo regulatorio es ahora tan crítico como la diligencia debida tecnológica a la hora de decidir dónde desplegar capacidad.
- ¿Qué consideraciones éticas surgen cuando el reciclaje químico permite la circularidad de flujos de plásticos complejos y peligrosos?
- Las rutas químicas pueden reducir la dependencia del vertedero y la incineración incontrolada, pero también concentran riesgos ambientales y de seguridad en emplazamientos concretos, lo que plantea cuestiones sobre la exposición local y la transparencia. Las empresas tienen la responsabilidad de garantizar que las ganancias de circularidad no se logren desplazando cargas a comunidades con supervisión más débil o a mercados downstream con normas más laxas. La práctica ética en este ámbito implica un control robusto de emisiones, una divulgación clara de los flujos de materiales y la evitación de vías de «reciclaje» que simplemente reubiquen la contaminación o retrasen las reducciones necesarias en el uso de materiales problemáticos.
Fuentes y referencias
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Phys.org. (2026, April 2). UV light method offers repeat recycling for acrylic plastics without the environmental cost. Phys.org.
- 5.Enespa. (2026, August 13). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 6.K&L Gates. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 7.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated ‘problematic and unnecessary materials’ list. Waste Dive.
- 8.Powder Bulk Solids. (2023, January 17). Scientific researcher to discuss recycling and redesign of plastics. Powder Bulk Solids.