

L’économie circulaire européenne marque le pas – alors que les technologies de recyclage accélèrent
Les recycleurs de plastiques entrent en 2026 face à un paradoxe : les technologies de recyclage progressent rapidement, mais la transition de l’Europe vers un système de plastiques circulaires ralentit. Les nouvelles données de l’analyse Circular Economy for Plastics – A European Analysis 2026 de Plastics Europe montrent que la production de plastiques circulaires en Europe a atteint 8,7 millions de tonnes en 2024, soit 15,8 % de la production totale de plastiques, mais que la croissance de cette production circulaire est passée de 13,6 % en 2022 à seulement 1,2 % en 2024. Parallèlement, 19 % de la demande des transformateurs en plastiques circulaires sont couverts par des importations, et 12,4 % des déchets plastiques collectés sont recyclés hors de la région.
Pour les transformateurs et les propriétaires de marques, le message est clair : le système actuel va dans la bonne direction, mais à une vitesse bien trop faible pour atteindre les objectifs climatiques et de circularité de 2030 et 2050. Ce ralentissement intervient alors que les régulateurs préparent de nouveaux outils, dont des critères européens de fin de vie des déchets pour les plastiques et une loi sur l’économie circulaire prévue, destinés à renforcer les marchés nationaux du recyclage et à clarifier les normes applicables aux matières premières secondaires.
Le recyclage chimique passe du stade de percée à la réalité commerciale
Alors que le recyclage mécanique reste à la base de la plupart des cycles plastiques existants, le recyclage chimique émerge comme le complément essentiel pour les flux mixtes, contaminés et multi-matériaux que les installations mécaniques ne peuvent pas traiter. Des entreprises comme Enespa décrivent un paysage où la technologie est largement mature — des usines modulaires de pyrolyse plastique en huile sont déjà en service sur des marchés comme le Brésil et l’Australie — mais le passage à l’échelle reste limité par l’économie, les accords d’achat et l’incertitude réglementaire.
L’expérience d’Enespa illustre l’évolution du secteur. Après des années de R&D, le groupe est passé en 2025 de la production de prototypes à la fabrication en série de ses unités de pyrolyse NeoOil P5, soutenue par des essais d’acceptation en usine réussis par SGS. Pourtant, l’entreprise avertit que des CAPEX élevés, la volatilité des coûts énergétiques et des marchés d’achat lents rendent de nombreux projets fragiles malgré un niveau élevé de maturité technologique. Cette réalité pousse les acteurs vers des modèles d’affaires plus intégrés — ce qu’Enespa appelle le « Recycling as a Service » —, regroupant l’ingénierie des usines, le soutien aux permis, les modèles d’exploitation et l’approvisionnement en matières premières dans des solutions clés en main.
Pour les transformateurs et les propriétaires de marques, ces évolutions sont significatives. L’huile de pyrolyse de haute qualité peut être certifiée et réintroduite dans les chaînes pétrochimiques existantes, permettant un contenu recyclé de substitution qui répond aux exigences émergentes du PPWR et de la directive sur les plastiques à usage unique sans avoir à redéfinir chaque nuance de polymère. Mais cela signifie aussi que les équipes d’achat doivent commencer à traiter les contrats de recyclage chimique davantage comme des accords d’approvisionnement à long terme que comme des services de gestion des déchets à court terme.
La dépolymérisation par UV intègre les acryliques dans l’économie circulaire
L’une des avancées techniques les plus marquantes de 2026 provient de l’Université de Bath, où des chercheurs ont démontré le recyclage chimique du polyméthacrylate de méthyle (PMMA) initié par UV — un acrylique courant utilisé dans les vitrages, les écrans et les pièces automobiles. Le recyclage classique du PMMA par pyrolyse nécessite généralement 350–400 °C et des solvants chlorés, limitant son attrait commercial. L’équipe de Bath utilise à la place une lumière UV en conditions sans oxygène pour dépolymériser le PMMA de qualité grand public à 120–180 °C, atteignant >95 % de conversion et >70 % de rendement en monomère.
Cruciellement, le procédé fonctionne dans des solvants aromatiques plus durables et non chlorés comme le benzonitrile, et le monomère récupéré peut être repolymérisé en acryliques « comme neufs », permettant plusieurs boucles de recyclage sans perte significative de qualité du matériau. Aujourd’hui, les expériences sont menées à l’échelle du gramme, mais la chimie est compatible avec des concentrations plus élevées et des conditions industrielles pertinentes.
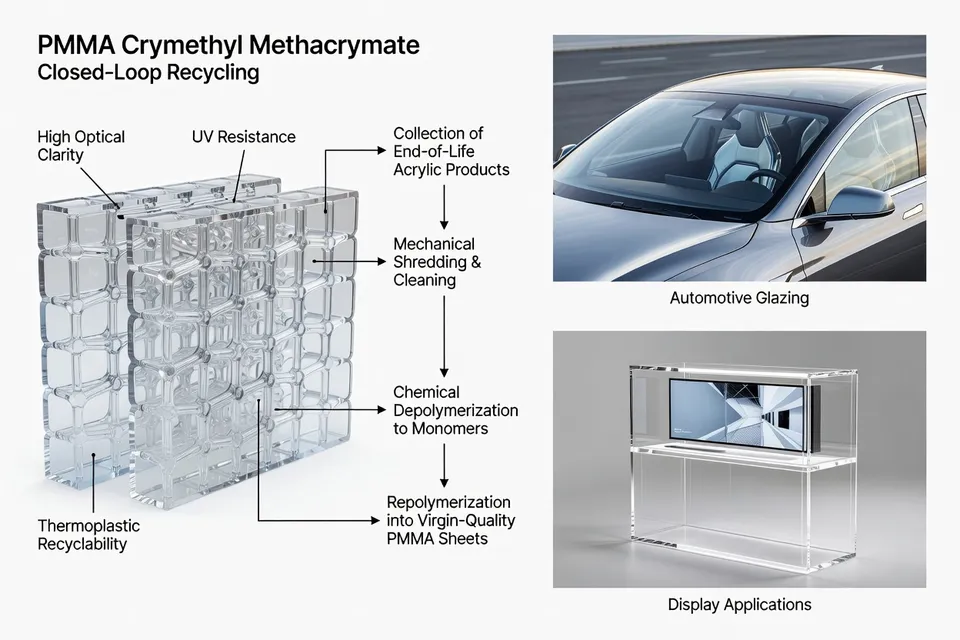
Pour les transformateurs d’acryliques — fabricants d’enseignes, fournisseurs automobiles, producteurs de matériaux de construction — les implications sont à long terme. Le PMMA était traditionnellement dirigé vers l’incinération ou le recyclage en cascade. Une voie viable de dépolymérisation à basse température ouvre la possibilité de contrats en boucle fermée où les feuilles, vitrages et chutes peuvent être collectés et reconvertis en monomère de qualité vierge. Cela pourrait faciliter la conformité future aux règles obligatoires de contenu recyclé, en particulier si les régulateurs adoptent des approches de bilan massique qui reconnaissent les sorties du recyclage chimique aux côtés des recyclats mécaniques.
Recyclage mécanique : conception plus intelligente, flux plus propres
Le recyclage mécanique traite encore la majeure partie des déchets plastiques dans le monde, mais ses limites sont désormais abordées à la fois par des évolutions de conception et des innovations de procédé. Les recherches sur la conception pour le recyclage soulignent la nécessité de réduire la diversité des polymères dans les applications, de repenser les additifs et d’éviter les composites problématiques comme les films multicouches difficiles à trier et à retraiter. La liste des matériaux problématiques et inutiles du U.S. Plastics Pact, publiée pour la première fois en 2022, reflète cette réflexion : elle identifie onze articles d’emballage — dont les couverts et les pailles, le PET opaque ou pigmenté, le PETG, les additifs oxo-dégradables, le polystyrène, le PVC et certaines constructions d’étiquettes — comme non réutilisables, recyclables ou compostables à l’échelle aux États-Unis, et vise leur élimination progressive d’ici 2025.
Ce cadre évolue désormais. En 2026, le Pact a retiré l’emballage de transport en polystyrène expansé de la liste des matériaux problématiques sur la base de nouvelles données de recyclage, tout en maintenant les autres formats de polystyrène et en poursuivant un examen plus large jusqu’en 2030. Pour les concepteurs d’emballages, cela souligne un avenir plus nuancé : tous les résines ne sont pas blacklistées, mais les formats et les cas d’usage seront de plus en plus jugés selon des critères de circularité réels.
Les procédés mécaniques eux-mêmes sont également affinés. Une nouvelle approche de séparation des polymères par dépolymérisation induite (DIPS) utilise l’extrusion réactive — une extrudeuse agissant à la fois comme réacteur chimique et ligne de transformation — pour séparer les emballages multicouches PP/PET en flux de polymères réutilisables. En déclenchant la dépolymérisation dans des conditions contrôlées, le procédé peut scinder des structures complexes sans recourir à des voies riches en solvants, réduisant potentiellement les coûts et améliorant la qualité des recyclats pour les films d’emballage.
Caoutchouc et « plastiques problématiques » : des déchets à la matière première
L’innovation ne se limite pas aux emballages de commodité. En 2025, une équipe du KAIST a rapporté le recyclage chimique catalytique et sélectif du caoutchouc post-consommation en alcènes cycliques de haute valeur, tels que le cyclopentène et le cyclohexène — matières premières pour de nouveaux caoutchoucs et fibres de nylon. Le procédé atteint jusqu’à 92 % de sélectivité et 82 % de rendement, démontrant que les élastomères hautement réticulés, longtemps considérés comme des matériaux « en fin de vie », peuvent être valorisés chimiquement en matières premières précieuses.
De même, des chercheurs au Japon ont démontré que l’irradiation par faisceau d’électrons combinée à la chaleur peut décomposer le polytétrafluoroéthylène (PTFE), un fluoroplastique notoirement inerte, en fluorocarbures gazeux réutilisables. Le chauffage du PTFE à 370 °C tout en appliquant une dose d’électrons de 5 MGy a permis une décomposition à 100 %, et leur analyse suggère que la demande énergétique pourrait être réduite d’environ 50 % par rapport à la pyrolyse traditionnelle. Ces gaz peuvent être collectés comme matières premières, ouvrant de nouvelles voies pour la circularité des fluoropolymères dans des secteurs comme l’électronique, le traitement chimique et les joints haute performance.
Pour les producteurs de caoutchouc et de fluoroplastiques, ces résultats changent la donne. Plutôt que de considérer l’incinération ou la mise en décharge comme inévitables, ils signalent de futures options pour des systèmes de reprise, où les pneus usés ou les composants à base de PTFE pourraient être orientés vers des installations spécialisées de recyclage chimique — soit sur site dans les grandes usines, soit via des hubs régionaux.
Perspectives réglementaires : classification et commerce décideront du rythme du passage à l’échelle
Sur tous les marchés, la réglementation devient aussi décisive que la conception des réacteurs pour déterminer quelles technologies de recyclage passeront à l’échelle. Aux États-Unis, une analyse consultative des perspectives réglementaires 2026 pour le recyclage avancé note que si les États classent le recyclage avancé comme une activité de fabrication plutôt que de gestion des déchets, les installations peuvent bénéficier de permis simplifiés et de conditions d’implantation plus favorables. Plusieurs États traitent déjà le recyclage avancé comme une activité de fabrication, tandis que d’autres réglementent encore la pyrolyse sous les cadres des déchets solides ou de l’incinération, créant un patchwork d’obligations pour les développeurs de projets.
Au niveau fédéral, les débats se poursuivent. Des informations d’avril 2026 indiquent que l’Agence américaine de protection de l’environnement envisage de transférer la réglementation de la pyrolyse sous une autre section du Clean Air Act, ce qui modifierait la gestion des émissions et des permis pour les installations de recyclage avancé. Tout mouvement en ce sens influencera directement l’économie des projets, affectant le coût et le délai nécessaires pour mettre en ligne de nouvelles capacités.
En Europe, les régulateurs travaillent sur des critères européens de fin de vie des déchets pour les plastiques dans le cadre de la directive-cadre sur les déchets et sur les actes d’application relatifs au contenu recyclé dans les bouteilles de boissons en PET au titre de la directive sur les plastiques à usage unique. La Commission prévoit également d’introduire des codes douaniers distincts pour les plastiques vierges et recyclés, renforçant une concurrence équitable entre les recyclats fabriqués dans l’UE et importés et améliorant la surveillance des flux commerciaux.
À l’échelle mondiale, la politique commerciale ajoute une couche supplémentaire de complexité。L’interdiction par l’UE des exportations de déchets plastiques non dangereux vers les pays non membres de l’OCDE, qui prend effet le 21 novembre 2026, devrait maintenir entre 500 000 et 800 000 tonnes de déchets plastiques par an au sein de l’Union. Parallèlement, le 15e plan quinquennal de développement de l’économie circulaire de la Chine, publié en juillet 2026, s’engage à importer des matières premières recyclées de bonne qualité et fixe un objectif de plus de 19,5 millions de tonnes de plastiques recyclés par an d’ici 2030, soutenu par un code de l’environnement écologique permettant des systèmes obligatoires de contenu recyclé dans les catégories de produits clés.
Pour les recycleurs et les fabricants de produits, ces évolutions signifient que l’emplacement des usines, la stratégie d’achat et l’approvisionnement en matières premières ne sont plus des décisions purement techniques ou commerciales ; elles sont indissociables du risque réglementaire. Les installations conçues autour des marchés d’exportation peuvent devoir se réorienter vers l’approvisionnement national, tandis que les entreprises dépendant de recyclats importés devront suivre les nouveaux codes douaniers, normes et règles de certification.
Ce que cela signifie pour l’industrie : intégrer les voies mécaniques et chimiques
Pris ensemble, la vague d’innovations 2025–2026 pointe vers une architecture de recyclage plus intégrée. Le recyclage mécanique, soutenu par une conception d’emballages plus intelligente et l’élimination progressive des formats problématiques, reste la voie la plus économe en énergie pour les flux propres et mono-matériaux. Le recyclage chimique et avancé — qu’il s’agisse de pyrolyse, de dépolymérisation, de photocatalyse ou de méthodes par faisceau d’électrons — convient de plus en plus aux matériaux complexes, contaminés ou réticulés, des films multicouches aux acryliques, aux pneus et aux fluoroplastiques.
Pour les transformateurs, les convertisseurs et les propriétaires de marques, les mesures pratiques à prendre comprennent désormais :
- Investir dans le tri et la conception pour garantir que les installations mécaniques reçoivent des intrants plus propres et que les produits évitent les formats signalés par des initiatives comme le U.S. Plastics Pact.
- Conclure des accords d’achat à long terme avec des installations de recyclage avancé, en traitant les matières premières recyclées comme une ressource stratégique plutôt que comme un service ponctuel d’élimination des déchets.
- S’aligner sur les tendances réglementaires, surveiller comment le recyclage avancé est classé sur les marchés clés et se préparer aux normes obligatoires de contenu recyclé et de fin de vie des déchets.
Les technologies sont de plus en plus prêtes. Les prochains gains en recyclage chimique et mécanique viendront de la manière dont l’industrie connectera efficacement ces procédés dans de vraies usines, contrats et portefeuilles de produits.
Analyses éditoriales
- Comment les entreprises du secteur des plastiques et du caoutchouc devraient-elles repenser leur stratégie de recyclage alors que les voies mécaniques et chimiques s’intègrent de plus en plus ?
- Les entreprises doivent passer d’une logique mono-technologique à une approche de portefeuille, en cartographiant les flux de matériaux les mieux adaptés au recyclage mécanique et ceux qui justifient les voies chimiques ou avancées. Cela exige une collaboration plus étroite entre les équipes de conception, d’exploitation et d’achats afin que les formats de produits, les systèmes de tri et les contrats de reprise soient planifiés ensemble et non isolément. L’avantage concurrentiel reposera finalement sur la capacité des entreprises à orchestrer ces technologies complémentaires en flux de matériaux cohérents et à long terme.
- Quels sont les principaux risques et opportunités économiques liés au traitement des produits du recyclage avancé en tant que matière première stratégique plutôt qu’en solutions de gestion des déchets ?
- Considérer le recyclage avancé comme source de matière première expose aux fluctuations des prix de l’énergie, aux engagements d’achat à long terme et à la classification réglementaire, mais cela ouvre aussi l’accès à des marchés à plus forte valeur ajoutée et à une demande plus stable. Les entreprises qui sécurisent un approvisionnement fiable en intrants recyclés certifiés peuvent se protéger contre le durcissement des règles sur les résines vierges et une éventuelle tarification du carbone. La principale opportunité réside dans l’accès préférentiel à des flux de recyclat de haute qualité, tandis que le risque majeur est de s’engager trop tôt dans des technologies ou des sites avant que les règles politiques et de marché ne soient pleinement clarifiées.
- Pourquoi la conception pour le recyclage devient-elle aussi importante que l’innovation des procédés pour atteindre une réelle circularité dans les plastiques et le caoutchouc ?
- Même la technologie de recyclage la plus sophistiquée se heurte à des produits mal conçus : une trop grande diversité de polymères, des additifs incompatibles et des composites complexes compromettent la récupérabilité. Les démarches de conception pour le recyclage font remonter les décisions en amont et favorisent des formats faciles à trier et à traiter sans consommation excessive d’énergie ou de produits chimiques. À mesure que les obligations de contenu recyclé et les normes de performance se durcissent, la capacité à démontrer que les produits sont conçus pour des filières de fin de vie réalistes deviendra un facteur clé de différenciation tant sur le plan de la conformité que de la réputation.
- Comment les nouvelles voies de recyclage de matériaux comme les acryliques, les pneumatiques et les fluoroplastiques pourraient-elles transformer les modèles de reprise et de responsabilité produit ?
- Les nouvelles chimies capables de valoriser des matériaux autrefois considérés comme « en fin de vie » en matière première de haute valeur créent un argument économique pour des systèmes structurés de reprise. Les producteurs peuvent concevoir des offres où les composants sont collectés, acheminés vers des installations spécialisées et réintroduits dans la chaîne d’approvisionnement sous forme d’intrants quasi vierges. Cette évolution transforme la responsabilité produit d’une gestion réactive des déchets en un modèle proactif de gestion d’actifs, dans lequel la propriété des matériaux post-usage fait partie de la proposition de valeur plutôt que d’une simple contrainte.
- De quelle manière la classification réglementaire du recyclage avancé influence-t-elle l’implantation des usines et leur vitesse de déploiement ?
- Lorsque le recyclage avancé est assimilé à une activité de fabrication, les projets bénéficient généralement d’autorisations plus prévisibles, d’un accès aux zones industrielles et de signaux d’investissement plus clairs. S’il est classé comme gestion des déchets ou incinération, les projets font face à des contraintes d’implantation plus strictes, à des délais plus longs et à des coûts de conformité plus élevés. Les divergences de règles nationales et régionales créent des terrains de jeu inégaux, orientant le capital vers les juridictions dotées de cadres plus clairs et de normes douanières, commerciales et de fin de statut de déchet favorables. Pour les développeurs de projets, la cartographie réglementaire est désormais aussi critique que la due diligence technologique pour décider où déployer des capacités.
- Quelles considérations éthiques émergent lorsque le recyclage chimique permet la circularité de flux de plastiques complexes et dangereux ?
- Les voies chimiques peuvent réduire le recours à la mise en décharge et à l’incinération non contrôlée, mais elles concentrent également les risques environnementaux et sanitaires sur des sites spécifiques, soulevant des questions d’exposition locale et de transparence. Les entreprises ont la responsabilité de veiller à ce que les gains de circularité ne soient pas obtenus en transférant les charges vers des communautés disposant d’un contrôle plus faible ou vers des marchés aval aux normes plus laxistes. Une pratique éthique dans ce domaine implique un contrôle robuste des émissions, une divulgation claire des flux de matériaux et l’évitement des filières de « recyclage » qui se contentent de déplacer la pollution ou de retarder les réductions nécessaires dans l’utilisation de matériaux problématiques.
Sources et références
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Phys.org. (2026, April 2). UV light method offers repeat recycling for acrylic plastics without the environmental cost. Phys.org.
- 5.Enespa. (2026, August 13). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 6.K&L Gates. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 7.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated ‘problematic and unnecessary materials’ list. Waste Dive.
- 8.Powder Bulk Solids. (2023, January 17). Scientific researcher to discuss recycling and redesign of plastics. Powder Bulk Solids.