

歐洲循環經濟遭遇緩慢期——正值回收技術加速發展之際
塑膠回收業者邁入2026年面臨一項矛盾:回收技術正快速進步,然而歐洲邁向塑膠循環系統的轉型卻正在放緩。根據歐洲塑膠協會《2026年歐洲塑膠循環經濟分析》最新數據,2024年歐洲循環塑膠產量達到870萬噸,佔塑膠總產量15.8%,但循環產量成長率從2022年的13.6%大幅下滑至2024年的僅1.2%。同時,轉換商對循環塑膠需求的19%由進口滿足,收集到的塑膠廢棄物有12.4%在歐洲境外進行回收。
對加工商與品牌商而言,訊息明確:現行系統方向正確,但速度遠遠不足以達成2030年與2050年的氣候及循環目標。就在監管機構準備推出新工具(包括歐盟塑膠廢棄物終止廢棄物認定標準以及計畫中的《循環經濟法》)之際,成長卻放緩,這些工具旨在強化國內回收市場並釐清二次原料標準。
化學回收從突破走向商業現實
雖然機械回收仍是大多數現有塑膠循環的基礎,但化學回收正成為關鍵補充,用以處理機械廠無法處理的混合、受污染及多材質廢棄物流。Enespa等公司描述,該技術已大致成熟——模組化塑膠轉油熱解廠已在巴西與澳洲等市場運轉,但規模化仍受限於經濟性、承購協議與法規不確定性。
Enespa的經驗反映產業演進。經過多年研發,該集團2025年從原型生產轉向NeoOil P5熱解單元的量產,並通過SGS工廠驗收測試。然而公司警告,高資本支出、能源成本波動以及緩慢的承購市場,使許多專案儘管技術準備度高,仍顯脆弱。這一現實正推動業者走向更整合的商業模式——Enespa稱之為「回收即服務」,將工廠工程、許可支援、營運模式與原料採購整合為交鑰匙解決方案。
對轉換商與品牌商而言,這些發展意義重大。高品質熱解油可經認證後重新導入現有石化鏈,實現符合PPWR與單次使用塑膠指令要求的代入式回收含量,而無需重新設計每一種聚合物等級。但這也意味採購團隊必須開始將化學回收合約視為長期原料安排,而非短期廢棄物管理服務。
UV驅動解聚將壓克力納入循環體系
2026年最引人注目的技術進展之一來自巴斯大學,研究人員展示UV引發聚甲基丙烯酸甲酯(PMMA)化學回收——PMMA是一種用於玻璃、顯示器與汽車零件的商品級壓克力。傳統PMMA熱解回收通常需要350–400°C與氯化溶劑,限制商業吸引力。巴斯團隊改用無氧條件下的UV光,在120–180°C下解聚消費級PMMA,達成>95%轉化率與>70%單體收率。
關鍵在於該製程可在更永續的非氯化芳香族溶劑(如苯甲腈)中運作,且回收單體可重新聚合為「如新」壓克力,允許多次回收循環而不顯著損失材料品質。目前實驗規模為克級,但化學反應相容於更高濃度與工業相關條件。
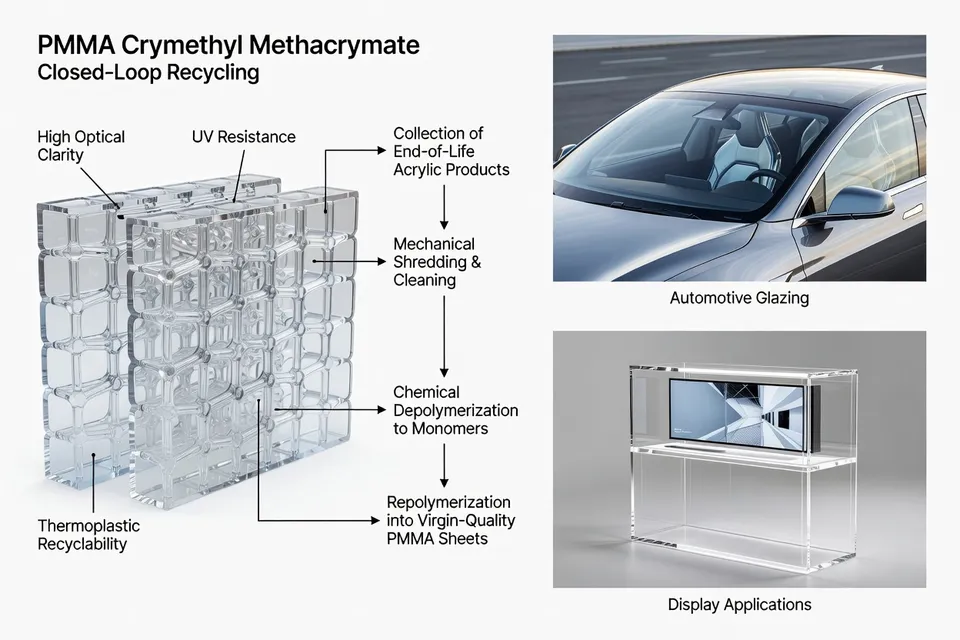
對壓克力加工商——招牌製造商、汽車供應商、建材製造商而言,影響深遠。PMMA傳統上流向焚化或降級回收。低溫解聚路線的可行性開啟閉環合約的可能性:板材、玻璃與廢料可被收集並轉化回原級單體。若監管機構採用質量平衡法承認化學回收產出與機械回收物並列,這將有助於符合強制回收含量規定。
機械回收:更聰明設計、更乾淨料流
機械回收仍處理全球大部分塑膠廢棄物,但其限制正透過設計變更與製程創新獲得解決。設計回收研究強調需減少應用中的聚合物多樣性、重新思考添加劑,並避免多層薄膜等難以分選與再加工的問題複合材料。美國塑膠公約2022年首次發布的問題與不必要材料清單反映此思維:它指出11項包裝品項(包括餐具與吸管、不透明或著色PET、PETG、氧化降解添加劑、聚苯乙烯、PVC及某些標籤結構)在美國無法規模化重複使用、回收或堆肥,目標2025年前逐步淘汰。
該框架現正演進。2026年公約根據新回收數據,將發泡聚苯乙烯運輸包裝從問題清單移除,但保留其他聚苯乙烯形式,並持續檢討至2030年。對包裝設計師而言,這凸顯更細微的未來:並非所有樹脂都被全面禁止,但形式與使用情境將日益依據真實循環基準進行評判。
機械製程本身也在精進。新的解聚誘導聚合物分離(DIPS)方法利用反應擠出——擠出機同時作為化學反應器與加工線——將PP/PET多層包裝分離為可再利用聚合物料流。透過受控條件觸發解聚,該製程可在不依賴大量溶劑的情況下拆解複雜結構,有潛力降低成本並提升包裝薄膜回收物品質。
橡膠與「問題塑膠」:從廢棄物到原料
創新不限於商品包裝。2025年KAIST團隊報告對消費後橡膠進行催化與選擇性化學回收,轉化為高價值環烯,例如環戊烯與環己烯——新橡膠與尼龍纖維的原料。該製程選擇性達92%,收率達82%,證明長期被視為「終端」材料的高度交聯彈性體可化學升級為有價值原料。
同樣地,日本研究人員展示電子束照射結合熱能可將聚四氟乙烯(PTFE)——一種極難反應的氟塑膠——分解為可再利用的氣態氟碳化合物。將PTFE加熱至370°C並施加5 MGy電子劑量,可達成100%分解,分析顯示能源需求較傳統熱解可降低約50%。這些氣體可作為原料收集,為電子、化學加工與高性能密封等領域的氟聚合物循環指出新途徑。
對橡膠與氟塑膠生產商而言,這些發現改變對話。焚化或掩埋不再是不可避免的假設,而是指向未來回收方案的可能性:廢輪胎或PTFE基組件可送往專業化學回收設施——無論是大型工廠現場或區域中心。
法規展望:分類與貿易將決定規模化速度
在各市場,法規正成為與反應器設計同等關鍵的因素,決定哪些回收技術能規模化。在美國,2026年先進回收法規展望的諮詢分析指出,若各州將先進回收歸類為製造業而非廢棄物管理,設施即可享有簡化許可與更有利的選址條件。部分州已將先進回收視為製造業,其他州仍依固體廢棄物或焚化框架管理熱解,為專案開發商製造義務拼圖。
聯邦層級辯論持續。2026年4月報導顯示,美國環保署正考慮將熱解法規移至《清潔空氣法》不同條款,這將改變先進回收廠的排放與許可管理方式。任何此類變動都將直接影響專案經濟性,影響新產能上線的成本與時間。
在歐洲,監管機構正依據《廢棄物框架指令》制定歐盟塑膠廢棄物終止廢棄物認定標準,並執行單次使用塑膠指令下PET飲料瓶回收含量實施細則。歐盟執委會亦計畫引入原生與回收塑膠的獨立海關編碼,強化歐盟生產與進口回收物間的公平競爭,並改善貿易流監控。
全球層面,貿易政策增添另一層複雜性。歐盟禁止向非OECD國家出口非有害塑膠廢棄物將於2026年11月21日生效,預計每年將50萬至80萬噸塑膠廢棄物留在歐盟境內。同時,中國2026年7月發布的循環經濟發展「十五五」規劃承諾進口優質回收原料,並設定2030年前每年回收塑膠超過1950萬噸的基準,由《生態環境法典》支持,在關鍵產品類別實施強制回收含量制度。
對回收商與產品製造商而言,這些發展意味工廠位置、承購策略與原料採購不再純屬技術或商業決策,而是與法規風險密不可分。原本以出口市場為設計的設施可能需轉向國內供應,而依賴進口回收物的公司則需追蹤新海關編碼、標準與認證規則。
對產業的意義:整合機械與化學路線
綜合2025–2026年的創新浪潮,指向更整合的回收架構。機械回收在更聰明包裝設計與逐步淘汰問題形式的支援下,仍是清潔單一材料料流最節能的路線。化學與先進回收——無論熱解、解聚、光催化或電子束方法——越來越適合處理複雜、受污染或交聯材料,從多層薄膜到壓克力、輪胎與氟塑膠。
對加工商、轉換商與品牌商而言,現階段實務步驟包括:
- 投資分選與設計,確保機械廠獲得更乾淨的輸入,並避免被美國塑膠公約等倡議標記的問題形式。
- 與先進回收設施建立長期承購協議,將回收原料視為策略資源,而非臨時廢棄物處理。
- 配合法規趨勢,監控關鍵市場如何分類先進回收,並為強制回收含量與終止廢棄物標準做好準備。
技術已日趨成熟。化學與機械回收的下一波成長,將取決於產業如何有效將這些製程連結為真實工廠、合約與產品組合。
編輯洞察
- 隨著機械與化學回收路線日益整合,塑膠與橡膠企業應如何重新思考回收策略?
- 企業需從單一技術思維轉向組合式方法,清楚描繪哪些物料流適合機械回收,哪些值得採用化學或先進路線。這需要設計、營運與採購團隊更緊密的協作,讓產品格式、分選系統與承購合約能一併規劃,而非各自為政。最終,競爭優勢將取決於企業如何將這些互補技術整合成一致且長期的物料流。
- 將先進回收產物視為策略性原料而非廢棄物解決方案,會帶來哪些主要經濟風險與機會?
- 將先進回收定位為原料來源,會暴露於能源價格、長期承購承諾與法規分類的風險,但同時也能進入更高價值市場並獲得更穩定的需求。鎖定可靠且經認證的回收原料供應,可防範原生樹脂法規收緊與潛在碳定價。最大機會在於優先取得高品質回收料流,風險則在於政策與市場規則尚未完全明朗前,就過度投入特定技術或地點。
- 為何「為回收而設計」在實現塑膠與橡膠真正循環時,與製程創新同等重要?
- 即使最先進的回收技術,面對設計不良的產品也會束手無策:過多的聚合物種類、不相容添加劑與複合材料,都會降低回收性。「為回收而設計」框架將決策推向前端,鼓勵採用易於分選、且無需過多能源或化學品即可處理的格式。隨著強制回收含量與性能標準日益嚴格,能證明產品已針對真實終端途徑進行設計,將成為合規與聲譽的關鍵差異化因素。
- 回收壓克力、輪胎與氟塑膠等材料的新興路線,可能如何改變回收與產品責任模式?
- 能將過去「終端」材料升級為高價值原料的新化學技術,為建立結構化回收機制創造了商業理由。生產者可設計將組件收集、送至專門設施,再以近原生原料形式返回供應鏈的方案。這將責任模式從被動的廢棄物處置轉為主動的資產管理,後續物料的所有權成為產品價值主張的一部分,而非負債。
- 先進回收的法規分類會如何影響廠房選址與規模擴張的速度?
- 若將先進回收歸類為製造業,專案通常可享有較可預測的許可程序、取得工業區用地,以及 clearer 的投資訊號;若歸類為廢棄物管理或焚化,則會面臨更嚴格的選址限制、更長的準備時間與更高的合規成本。各國與區域法規的分歧造成不平等的競爭環境,資本自然流向法規框架較清晰、並有貿易與廢棄物終止標準支持的司法管轄區。對專案開發者而言,法規地圖繪製如今與技術盡職調查同等重要。
- 當化學回收讓複雜且有害的塑膠料流得以循環時,會產生哪些倫理考量?
- 化學途徑可減少對掩埋和無控焚燒的依賴,但也會將環境與安全風險集中在特定地點,引發當地暴露和透明度的問題。企業有責任確保循環效益不會透過將負擔轉移給監管較弱的社區,或轉移給標準較鬆的下游市場而達成。在這方面的倫理實踐意味著強有力的排放控制、清楚揭露物料流向,以及避免僅僅轉移污染或延遲必要減少問題材料使用的「回收」途徑。
來源與參考
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Phys.org. (2026, April 2). UV light method offers repeat recycling for acrylic plastics without the environmental cost. Phys.org.
- 5.Enespa. (2026, August 13). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 6.K&L Gates. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 7.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated ‘problematic and unnecessary materials’ list. Waste Dive.
- 8.Powder Bulk Solids. (2023, January 17). Scientific researcher to discuss recycling and redesign of plastics. Powder Bulk Solids.