

De las prohibiciones comerciales a las importaciones específicas: China reabre el mercado de plásticos reciclados
Para los procesadores que vivieron el impacto de la Espada Nacional de China, 2026 marca un giro sorprendente: Pekín se prepara para reabrir el mayor mercado de materiales recuperados del mundo, pero bajo términos de economía circular.
El Plan Quinquenal de Desarrollo de la Economía Circular 15 de China, publicado en julio de 2026, se compromete a importar materia prima de plásticos reciclados de alta calidad para complementar el suministro interno, al tiempo que redefine el mecanismo de entrada, simplifica los procedimientos y amplía las categorías elegibles. El plan de acción que lo acompaña establece un objetivo de más de 19,5 millones de toneladas de plásticos reciclados al año para 2030, con el fin de construir un sector de reciclaje «avanzado internacionalmente» para 2035.
Esto ocurre mientras la Unión Europea avanza en sentido contrario: a partir del 21 de noviembre de 2026, la UE prohibirá las exportaciones de plástico potencialmente reciclable a países no miembros de la OCDE, un cambio que se espera mantenga entre 500.000 y 800.000 toneladas de material dentro del bloque anualmente. Para los recuperadores europeos, esto significa menos alivio en el extranjero y más presión para absorber los residuos internos. Para los recicladores asiáticos, especialmente en China, supone acceso a flujos más limpios y clasificados, siempre que cumplan las nuevas normas.
A nivel interno, China ha dedicado el último año a redibujar la línea entre «residuo» y materia prima. En agosto de 2025, los reguladores emitieron nueve normas nacionales para plásticos reciclados, y en agosto de 2026 entró en vigor un Código de Medio Ambiente que, por primera vez, permite el uso obligatorio de contenido reciclado en categorías de productos clave. El mismo código endurece las restricciones sobre productos plásticos de un solo uso, apretando las bolsas y otros artículos que antes eran los impulsores de volumen de las exportaciones de bajo valor.
Para los exportadores, la señal es práctica: los fardos de baja calidad y contaminados quedan fuera; entran los pellets y escamas reciclados certificados y trazables. Para los propietarios de marcas con operaciones en China, los mandatos de contenido reciclado pasan de las diapositivas de RSC a las listas de verificación de cumplimiento.
La desaceleración de los plásticos circulares en Europa: capacidad frente a realidad
Mientras China ajusta sus importaciones, Europa descubre lo difícil que es hacer crecer los plásticos circulares a escala. El informe 2026 de Plastics Europe, «La economía circular de los plásticos: un análisis europeo 2026», muestra que en 2024 la producción circular (reciclaje mecánico y químico más plásticos de base biológica) alcanzó 8,7 millones de toneladas, es decir, el 15,8 % de la producción total europea de plásticos. Parece un avance, hasta que se leen las tasas de crecimiento.
El crecimiento anual de la producción circular se desplomó del 13,6 % en 2022 a solo el 1,2 % en 2024. El crecimiento de la demanda de plásticos circulares cayó del 16,2 % en 2022 al 4 % en 2024. Los nuevos productos superaron el umbral simbólico de más del 15 % de contenido circular, pero más del 70 % de los residuos plásticos recogidos sigue destinándose a incineración o vertedero, aunque se reciclan 9,7 millones de toneladas, alrededor del 29,6 %.
Los datos comerciales del mismo informe revelan lo dependiente que es la economía circular europea de los flujos transfronterizos. En 2024:
- El 19 % de la demanda de los transformadores de plásticos circulares se cubrió con importaciones.
- El 12,4 % de los residuos plásticos recogidos se reciclaron fuera de Europa.
- Las exportaciones de residuos plásticos clasificados aumentaron un 36,5 % desde 2022.
Para los gestores de plantas, esto se traduce en una utilización desigual. Algunos recicladores nacionales se quejan de capacidad infrautilizada mientras que el reciclado de alta calidad sigue llegando del extranjero. Al mismo tiempo, los residuos europeos clasificados salen hacia procesadores de otras regiones, a menudo a menor coste.
Las respuestas políticas empiezan a ponerse al día. El paquete de diciembre de 2025 de la Comisión Europea para impulsar la circularidad incluye criterios de fin de residuo a escala de la UE para plásticos, nuevos códigos aduaneros que separan plásticos vírgenes y reciclados, y salvaguardias más estrictas para garantizar que el reciclado importado cumpla las normas europeas de emisiones y recogida. Combinadas con las próximas normas del Reglamento de Envases y Residuos de Envases, estas medidas pretenden estabilizar la demanda, pero también elevan el listón de la trazabilidad y la documentación.
Reciclaje químico: entre plantas probadas y casos de negocio desiguales
En este contexto político, el reciclaje químico se presenta como el eslabón que falta entre los flujos difíciles de reciclar y los mandatos de contenido reciclado. Sobre el terreno, el panorama es mixto.
La empresa suiza enespa informa de que sus plantas modulares de conversión de plástico en aceite han superado la fase de prototipos: en 2025, la compañía completó la transición de prototipo a producción en serie de las unidades de pirólisis NeoOil P5 en su sede de Tangstedt, y ya tiene las primeras plantas en funcionamiento en Brasil y Australia, con proyectos en marcha en Lahti (Finlandia) y Tánger (Marruecos). Su proceso puede manejar residuos mezclados y contaminados, y la documentación interna afirma que no hay límites efectivos a la cantidad de veces que los plásticos pueden reciclarse químicamente por esta vía.
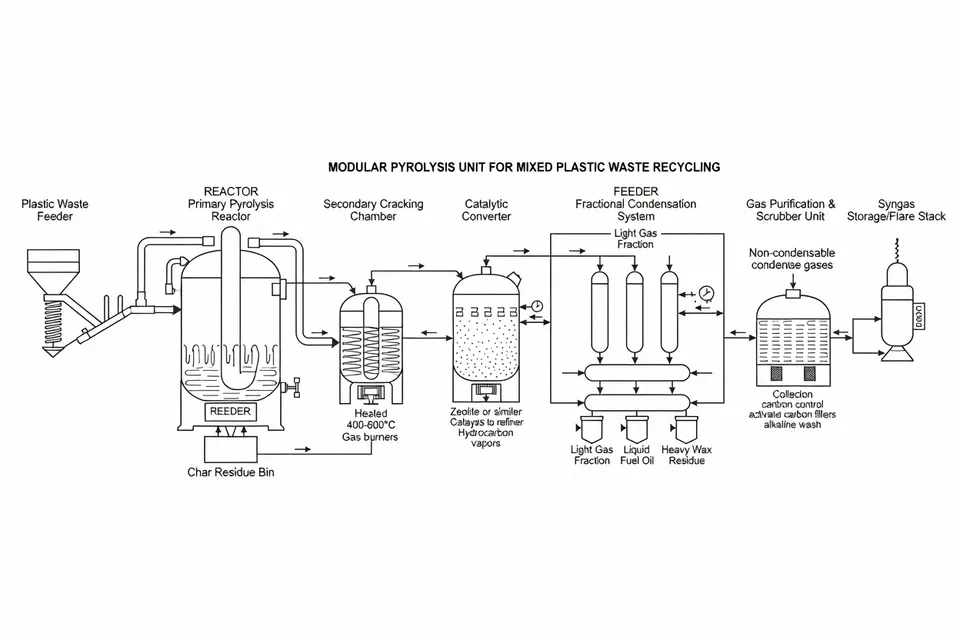
Sin embargo, los comentarios de la propia enespa muestran por qué muchos proyectos de reciclaje avanzado se estancan. Las plantas de reciclaje químico se enfrentan a un elevado CAPEX, costes energéticos y operativos volátiles e incertidumbre sobre la salida del aceite de pirólisis. Las expectativas regulatorias —especialmente los créditos de contenido reciclado y el reconocimiento en la legislación europea de residuos— evolucionan más rápido que los contratos de salida, dejando un hueco entre las promesas políticas y los flujos de caja bancables.
En respuesta, enespa ha reconfigurado su modelo como «Reciclaje como servicio»: en lugar de vender solo equipos, ahora ofrece soluciones completas de planta, apoyo en permisos y puesta en marcha, formación para equipos de operaciones, soporte de laboratorio interno y codesarrollo de modelos operativos y abastecimiento de materia prima. Para los procesadores, esto parece menos una compra única de capex y más una asociación a largo plazo de servicio y suministro.
Los reguladores, especialmente en Estados Unidos, siguen decidiendo cómo clasificar estas operaciones. Un informe de perspectivas regulatorias de enero de 2026 señala que si un estado concluye que el reciclaje avanzado convierte los plásticos desechados en materia prima sin generar grandes problemas de eliminación, puede tratar estas instalaciones como fabricación en lugar de gestión de residuos. Esa clasificación afecta directamente a los caminos de permisos, las normas de aire y, a veces, al tratamiento fiscal. California ha adoptado el enfoque contrario, manteniendo la pirólisis bajo la ley de residuos sólidos y negándose a reconocerla como reciclaje, mientras que estados como Oklahoma han ampliado el «reciclaje avanzado» para incluir la pirólisis de neumáticos.
Para cualquier empresa que quiera instalar reciclaje químico, la lección operativa es clara: diseñar un proyecto con supuestos conservadores de energía y salida, asegurar acuerdos de compra a largo plazo y comprobar cómo define la jurisdicción anfitriona el «reciclaje avanzado» antes de diseñar la instalación.
Química de neumáticos y polímeros: avances de laboratorio con potencial de planta
No todos los avances de la economía circular son políticos o a escala de planta. Algunos redefinen silenciosamente la química.
En junio de 2025, un equipo de KAIST informó de un sistema de reacción continua de doble catalizador que convierte selectivamente los neumáticos usados en alquenos cíclicos de alta pureza, incluido ciclopenteno para caucho y ciclohexeno para fibras de nailon. El proceso logró una selectividad de hasta el 92 % y un rendimiento del 82 %, convirtiendo uno de los flujos de residuos de caucho más difíciles en materia prima monomérica directa en lugar de combustible.
"Este proceso muestra una selectividad de hasta el 92 % y un rendimiento del 82 %". - Profesor Soonhyuk Hong, Departamento de Química de KAIST
En el lado de los plásticos, las rutas basadas en enzimas pasan de la curiosidad de laboratorio a la paridad de costes. Un análisis de junio de 2025 descubrió que un proceso de reciclaje enzimático rediseñado para PET, que reduce las adiciones de ácido/base en más del 99 %, puede recortar los costes operativos en un 74 % y el consumo de energía en un 65 %, entregando PET reciclado enzimáticamente modelado a 1,51 $/kg frente a 1,87 $/kg del PET virgen nacional estadounidense. Si estos números se mantienen a escala completa, ofrecen a los convertidores de envases una vía creíble para cumplir los mandatos de contenido reciclado sin sacrificar el rendimiento mecánico.
Estas químicas no sustituirán al reciclaje mecánico. En cambio, es probable que se incorporen a flujos específicos —neumáticos, bandejas y botellas de PET, películas multicapa— donde el regranulado convencional falla en pureza o no puede competir en valor. Para los equipos de operaciones, la implicación es empezar a segmentar los flujos de residuos por química y ruta potencial, no solo por código de resina.
Reglas de diseño: eliminar del sistema los formatos problemáticos
Mientras la tecnología impulsa vías de valorización, las iniciativas voluntarias eliminan silenciosamente formatos enteros del juego. La lista de materiales problemáticos e innecesarios del Pacto de Plásticos de EE.UU. de 2022 apunta a 11 artículos de envase que «actualmente no son reutilizables, reciclables o compostables a escala» en EE.UU. y es improbable que lo sean en 2025.
Los artículos señalados para su eliminación gradual incluyen:
- Cubiertos, removedores y pajitas (cuando no sean reutilizables, reciclables o compostables)
- PFAS añadidos intencionadamente
- Pigmentos no detectables como el negro de carbono
- Botellas de PET opaco o pigmentado (distintas de las transparentes azules o verdes)
- Aditivos oxodegradables y oxobiodegradables
- PETG en envases rígidos
- Poliestireno (incluido EPS)
- PVC, incluido PVDC
- Construcciones de etiquetas problemáticas que hacen que el envase no sea reciclable.
Se espera que los participantes en el pacto eliminen estos artículos de sus carteras, con objetivos iniciales de eliminación gradual fijados para finales de 2025 y objetivos más nuevos extendidos hasta 2030 a medida que la lista se amplía a películas multimaterial, PET espumado y ciertas pegatinas de productos. En 2026, Waste Dive informó de que el Pacto de Plásticos de EE.UU. eliminó el EPS de transporte de la lista problemática tras nuevos datos de tasas de reciclaje, marcando la primera vez que un flujo de polímero ha sido eliminado de la lista.
Para los convertidores y propietarios de marcas, estas listas funcionan como reglas de diseño de facto. Incluso sin regulación, los minoristas y clientes de CPG preguntan cada vez más si el envase incluye alguno de los materiales señalados. Esto desplaza la demanda hacia películas monomateriales, pigmentos detectables y construcciones de etiquetas alineadas con las directrices de diseño de la APR.
Qué pueden copiar ahora los procesadores
En todos estos desarrollos, surgen tres temas prácticos para procesadores, recicladores y propietarios de marcas:
-
Tratar el comercio y la política como parte del diseño de la planta. La reapertura de China a determinados plásticos reciclados y las restricciones a la exportación de la UE cambian las opciones de materia prima y salida disponibles. Los contratos a largo plazo deben tener ahora en cuenta tanto los plazos políticos como las clasificaciones fronterizas.
-
Segmentar los flujos de residuos por ruta, no solo por resina. El reciclaje mecánico sigue siendo el caballo de batalla, pero los procesos enzimáticos para PET, las químicas avanzadas para neumáticos y el reciclaje químico para flujos mixtos están abriéndose nichos. Mapear dónde cada flujo puede capturar el mayor valor es una tarea de operaciones, no solo de sostenibilidad.
-
Diseñar fuera lo que los sistemas no pueden manejar. La lista de materiales problemáticos del Pacto de Plásticos de EE.UU. ofrece una definición concreta y operativa de «envase no circular» en 2022-2026. Utilizar esa lista como lista de verificación durante las revisiones de diseño de envases reduce futuros dolores de cabeza de clasificación y riesgo regulatorio.
La circularidad en plásticos y caucho ya no es una apuesta por una sola tecnología. Es un conjunto de decisiones conectadas —comercio, economía de planta, normas de diseño y química— que pueden sumar un caso de negocio viable o estancarse en la oficina de permisos. Las empresas y plantas que avanzan más rápido son las que tratan esas decisiones como un proyecto integrado, no como cuatro conversaciones separadas.
Análisis editorial
- ¿Cómo deberían los procesadores de plásticos y caucho replantear su estrategia de materias primas ante el endurecimiento de las normas comerciales y las políticas de economía circular en las principales regiones?
- Los procesadores deben abandonar el abastecimiento oportunista y adoptar estrategias estructuradas de materias primas que tengan en cuenta las políticas. Esto implica cartografiar cómo afectan las restricciones a la importación y exportación, los mandatos de contenido reciclado y los criterios de fin de residuo tanto a los flujos entrantes como a los clientes downstream, e incorporar esas hipótesis en los contratos y el diseño de las plantas. Las operaciones que consideren los cambios normativos como condiciones límite predecibles, y no como sorpresas, estarán mejor posicionadas para garantizar insumos estables y de alta calidad, así como una demanda fiable.
- ¿Qué implica la ralentización del crecimiento de los plásticos circulares para la planificación empresarial en la próxima década?
- La desaceleración del crecimiento de los plásticos circulares indica que ya se ha recogido el fruto más accesible y que los avances futuros serán más difíciles de lograr. Las empresas deben prever un crecimiento de la demanda más modesto, una competencia más intensa por el reciclado de alta calidad y una puesta en marcha más lenta de la nueva capacidad de la que sugieren los titulares políticos. En la práctica, esto aconseja realizar previsiones de volumen conservadoras, diversificar las rutas de reciclaje e integrar más estrechamente el diseño de productos con la infraestructura de recuperación para desbloquear el siguiente nivel de circularidad.
- ¿Cómo se puede integrar de forma realista el reciclaje químico y enzimático en las operaciones existentes de reciclaje mecánico?
- Las tecnologías avanzadas funcionan mejor como módulos complementarios, no como sustitutos del reciclaje mecánico. Los operadores deben segmentar los flujos según su composición química y su potencial de valor: enviar las fracciones limpias y homogéneas a las líneas mecánicas y dirigir los flujos contaminados, multicapa o ricos en caucho hacia rutas químicas o enzimáticas que generen salidas de mayor valor. La integración depende de una preselección compartida, un control de calidad compatible y contratos de offtake a largo plazo para aceites o monómeros, de modo que los nuevos procesos mejoren la economía global de la planta sin canibalizar las capacidades principales.
- ¿Por qué las normas de diseño y las listas de materiales problemáticos están cobrando tanta importancia como la regulación formal para los agentes del envasado?
- Las listas voluntarias de diseño definen efectivamente qué puede y qué no puede gestionar el sistema, mucho antes de que lleguen las prohibiciones legales. Los compradores tratan cada vez más estas listas como filtros de adquisición, lo que significa que los materiales catalogados como problemáticos pierden acceso al mercado incluso sin restricciones legales. Para los equipos de envasado, alinear las especificaciones con estos estándares informales reduce los costes futuros de adaptación, facilita las declaraciones de reciclabilidad y disminuye los riesgos reputacionales y de cumplimiento a medida que la regulación formal converge gradualmente con las directrices de diseño de mejores prácticas.
- ¿Qué incertidumbres regulatorias afectan más directamente a las decisiones de inversión en proyectos de reciclaje avanzado?
- Las principales incertidumbres son cómo clasifican las jurisdicciones el reciclaje avanzado (fabricación frente a gestión de residuos) y si los productos resultantes se reconocen como contenido reciclado según las normas contables oficiales. Estas decisiones determinan los plazos de autorización, las obligaciones de emisiones, el acceso a incentivos y la bancabilidad de los acuerdos de offtake. Los inversores exigen cada vez más proyectos basados en supuestos conservadores de energía y precios, respaldados por definiciones regulatorias claras y contratos de compra a largo plazo que resistan reinterpretaciones políticas.
- ¿Cómo cambia la segmentación de los flujos de residuos por composición química y ruta las operaciones diarias de las plantas del sector de plásticos y caucho?
- Pasar de una clasificación solo por resina a una segmentación basada en la composición química obliga a las plantas a disponer de datos más granulares, un control de calidad más estricto y una colaboración más estrecha con los proveedores upstream. Los operadores deben identificar qué flujos justifican tratamiento mecánico, químico o enzimático y ajustar en consecuencia la configuración de las líneas, el almacenamiento y la logística. Este enfoque puede aumentar la complejidad a corto plazo, pero mejora finalmente el rendimiento, reduce la contaminación y permite asignar cada tonelada de material a la vía de recuperación de mayor valor.
Fuentes y referencias
- 1.The Diplomat. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.enespa. (2026, August 13). Chemical recycling: between technological breakthrough and economic reality. enespa.
- 5.K&L Gates. (2026, January 14). 2026 regulatory outlook: advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic' materials list. Waste Dive.