

De l'interdiction commerciale aux importations ciblées : la Chine rouvre ses portes aux plastiques recyclés
Pour les transformateurs qui ont vécu le choc du National Sword chinois, 2026 marque un tournant frappant : Pékin s'apprête à rouvrir le plus grand marché mondial de matériaux récupérés, mais selon des termes d'économie circulaire.
Le 15e Plan quinquennal de développement de l'économie circulaire de la Chine, publié en juillet 2026, s'engage à importer des matières premières en plastiques recyclés de haute qualité pour compléter l'approvisionnement national, tout en remaniant le mécanisme d'entrée, en simplifiant les procédures et en élargissant les catégories éligibles. Le plan d'action qui l'accompagne fixe un objectif de plus de 19,5 millions de tonnes de plastiques recyclés par an d'ici 2030, visant à construire un secteur du recyclage « internationalement avancé » d'ici 2035.
Cela se produit alors que l'Union européenne prend la direction opposée : à partir du 21 novembre 2026, l'UE interdira les exportations de plastiques potentiellement recyclables vers les pays non-OCDE, un changement qui devrait conserver 500 000 à 800 000 tonnes de matériaux à l'intérieur du bloc chaque année. Pour les régénérateurs européens, cela signifie moins de soulagement offshore et plus de pression pour absorber les déchets domestiques. Pour les recycleurs asiatiques, notamment en Chine, cela signifie un accès à des flux plus propres et triés, à condition qu'ils respectent les nouvelles normes.
Sur le plan intérieur, la Chine a passé l'année dernière à redessiner la ligne entre « déchet » et matière première. En août 2025, les régulateurs ont publié neuf normes nationales pour les plastiques recyclés, et en août 2026 un Code de l'environnement écologique est entré en vigueur qui, pour la première fois, permet l'utilisation obligatoire de contenu recyclé dans des catégories de produits clés. Le même code durcit les restrictions sur les produits plastiques jetables, en resserrant les sacs et autres articles qui étaient autrefois les moteurs de volume des exportations à faible valeur.
Pour les exporteurs, le signal est pratique : les balles contaminées de faible qualité sont exclues ; les granulés et flocons recyclés certifiés et traçables sont acceptés. Pour les propriétaires de marques ayant des opérations en Chine, les mandats de contenu recyclé passent des présentations RSE aux listes de conformité.
Le ralentissement des plastiques circulaires en Europe : capacité vs réalité
Pendant que la Chine ajuste ses importations, l'Europe découvre à quel point il est difficile de développer les plastiques circulaires à grande échelle. Le rapport 2026 de Plastics Europe, « L'économie circulaire pour les plastiques – Une analyse européenne 2026 », montre qu'en 2024, la production circulaire (recyclage mécanique et chimique plus plastiques biosourcés) a atteint 8,7 millions de tonnes, soit 15,8 % de la production totale européenne de plastiques. Cela ressemble à un progrès, jusqu'à ce qu'on lise les taux de croissance.
La croissance annuelle de la production circulaire s'est effondrée de 13,6 % en 2022 à seulement 1,2 % en 2024. La croissance de la demande de plastiques circulaires est passée de 16,2 % en 2022 à 4 % en 2024. Les nouveaux produits ont franchi le seuil symbolique de plus de 15 % de contenu circulaire, mais plus de 70 % des déchets plastiques collectés finissent encore en incinération ou en décharge, alors même que 9,7 millions de tonnes — environ 29,6 % — sont recyclées.
Les données commerciales du même rapport révèlent à quel point l'économie circulaire européenne dépend des flux transfrontaliers. En 2024 :
- 19 % de la demande des convertisseurs en plastiques circulaires était couverte par les importations.
- 12,4 % des déchets plastiques collectés ont été recyclés hors d'Europe.
- Les exportations de déchets plastiques triés ont augmenté de 36,5 % depuis 2022.
Pour les gestionnaires d'usines, cela se traduit par une utilisation inégale. Certains recycleurs nationaux se plaignent d'une capacité sous-utilisée tandis que des recyclats de haute qualité arrivent encore de l'étranger. Dans le même temps, les déchets européens triés partent vers des transformateurs d'autres régions, souvent à moindre coût.
Les réponses politiques commencent à rattraper leur retard. Le paquet de décembre 2025 de la Commission européenne pour stimuler la circularité comprend des critères de fin de vie des déchets pour les plastiques à l'échelle de l'UE, de nouveaux codes douaniers séparant les plastiques vierges et recyclés, et des garanties plus strictes pour s'assurer que les recyclats importés respectent les normes européennes en matière d'émissions et de collecte. Combinées aux règles à venir du Règlement sur les emballages et les déchets d'emballages, ces mesures visent à stabiliser la demande, mais elles relèvent également le niveau de traçabilité et de documentation.
Recyclage chimique : entre usines éprouvées et cas économiques inégaux
Dans ce contexte politique, le recyclage chimique est présenté comme le maillon manquant entre les flux difficiles à recycler et les mandats de contenu recyclé. Sur le terrain, le tableau est mitigé.
La société suisse enespa rapporte que ses usines modulaires de plastique en huile ont dépassé le stade des prototypes : en 2025, l'entreprise a achevé la transition du prototype à la production en série d'unités de pyrolyse NeoOil P5 sur son site de Tangstedt, et a mis en service les premières usines au Brésil et en Australie, avec des projets en cours à Lahti (Finlande) et Tanger (Maroc). Leur procédé peut traiter des déchets mixtes et contaminés, avec une documentation interne affirmant qu'il n'y a effectivement aucune limite au nombre de fois où les plastiques peuvent être recyclés chimiquement par cette voie.
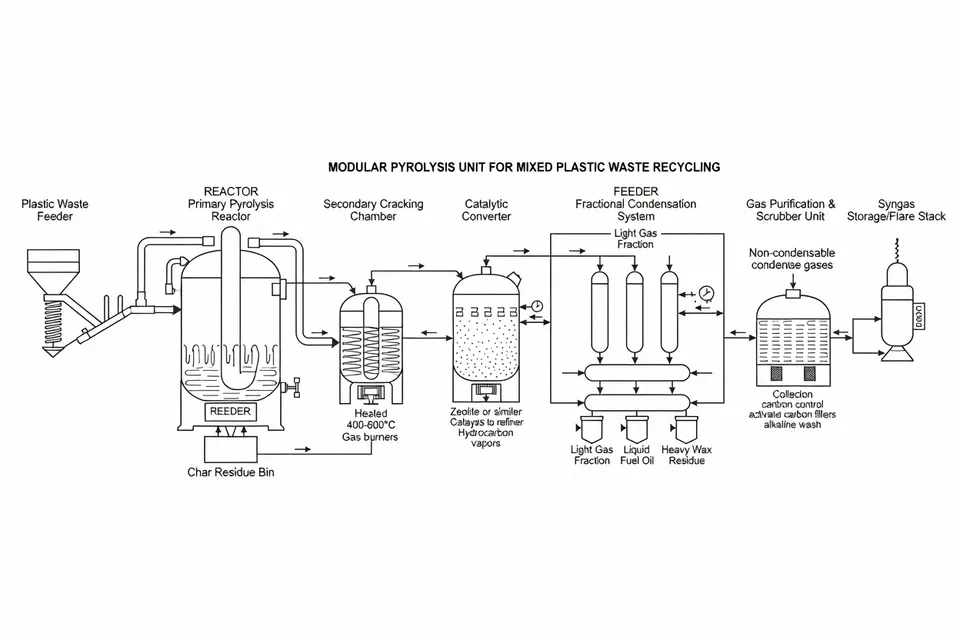
Pourtant, les commentaires d'enespa elle-même montrent pourquoi de nombreux projets de recyclage avancé stagnent. Les usines de recyclage chimique sont confrontées à des CAPEX élevés, à des coûts énergétiques et d'exploitation volatils, et à une incertitude concernant la prise en charge de l'huile de pyrolyse. Les attentes réglementaires — en particulier les crédits de contenu recyclé et la reconnaissance en vertu du droit européen des déchets — évoluent plus vite que les contrats de prise en charge, créant un fossé entre les promesses politiques et les flux de trésorerie bancables.
En réponse, enespa a remodelé son modèle en « Recyclage en tant que service » : au lieu de vendre uniquement des équipements, elle propose désormais des solutions complètes d'usine, un accompagnement pour les permis et la mise en service, la formation des équipes d'exploitation, un soutien en laboratoire interne et le co-développement de modèles d'exploitation et d'approvisionnement en matières premières. Pour les transformateurs, cela ressemble moins à un achat capex ponctuel qu'à un partenariat de service et d'approvisionnement à long terme.
Les régulateurs, en particulier aux États-Unis, décident encore comment classer ces opérations. Un aperçu réglementaire de janvier 2026 note que si un État conclut que le recyclage avancé transforme les plastiques mis au rebut en matières premières sans créer de problèmes d'élimination majeurs, il peut traiter ces installations comme des activités de fabrication plutôt que de gestion des déchets. Cette classification affecte directement les voies d'autorisation, les règles relatives à l'air et parfois le traitement fiscal. La Californie a adopté l'approche inverse, en maintenant la pyrolyse sous le droit des déchets solides et en refusant de la reconnaître comme recyclage, tandis que des États comme l'Oklahoma ont élargi la définition du « recyclage avancé » pour inclure la pyrolyse des pneus.
Pour toute entreprise souhaitant installer un recyclage chimique, la leçon opérationnelle est claire : construire un projet sur des hypothèses conservatrices en matière d'énergie et de prise en charge, sécuriser des accords d'achat à long terme et vérifier comment la juridiction d'accueil définit le « recyclage avancé » avant de concevoir l'installation.
Chimies des pneus et des polymères : percées à l'échelle du laboratoire avec un potentiel industriel
Toutes les avancées de l'économie circulaire ne concernent pas la politique ou l'échelle industrielle. Certaines remettent discrètement la chimie en question.
En juin 2025, une équipe de KAIST a présenté un système de réaction continue à double catalyseur qui convertit sélectivement les pneus usagés en alcènes cycliques de haute pureté, notamment le cyclopentène pour le caoutchouc et le cyclohexène pour les fibres de nylon. Le procédé a atteint une sélectivité allant jusqu'à 92 % et un rendement de 82 %, transformant l'un des flux de déchets de caoutchouc les plus difficiles en matière première monomère directe plutôt qu'en carburant.
« Ce procédé montre une sélectivité élevée allant jusqu'à 92 % et un rendement de 82 %. » - a déclaré le professeur Soonhyuk Hong, du Département de chimie de KAIST.
Côté plastiques, les voies enzymatiques passent de la curiosité de laboratoire à la parité des coûts. Une analyse de juin 2025 a révélé qu'un procédé de recyclage enzymatique repensé pour le PET, qui réduit les ajouts d'acide/base de plus de 99 %, peut diminuer les coûts de fonctionnement de 74 % et la consommation d'énergie de 65 %, livrant un PET recyclé par voie enzymatique modélisé à 1,51 $/kg contre 1,87 $/kg pour le PET vierge domestique américain. Si ces chiffres se maintiennent à l'échelle industrielle, ils offrent aux convertisseurs d'emballages une voie crédible pour respecter les mandats de contenu recyclé sans sacrifiant les performances mécaniques.
Ces chimies ne remplaceront pas le recyclage mécanique. Elles s'intégreront plutôt dans des flux spécifiques — pneus, barquettes et bouteilles PET, films multicouches — où le regranulat classique échoue soit sur la pureté, soit sur la valeur. Pour les équipes d'exploitation, l'implication est de commencer à segmenter les flux de déchets par chimie et par voie potentielle, et non plus seulement par code de résine.
Règles de conception : éliminer les formats problématiques du système
Alors que la technologie pousse les voies de valorisation, des initiatives volontaires suppriment discrètement des formats entiers du jeu. La liste des matériaux problématiques et inutiles 2022 du U.S. Plastics Pact cible 11 articles d'emballage qui ne sont « pas actuellement réutilisables, recyclables ou compostables à l'échelle » aux États-Unis et qui ne le seront probablement pas d'ici 2025.
Les articles signalés pour suppression progressive comprennent :
- Les couverts, agitateurs et pailles (lorsqu'ils ne sont pas réutilisables, recyclables ou compostables)
- Les PFAS ajoutés intentionnellement
- Les pigments non détectables tels que le noir de carbone
- Les bouteilles en PET opaque ou pigmenté (autres que le bleu ou le vert transparent)
- Les additifs oxo-dégradables et oxo-biodégradables
- Le PETG dans les emballages rigides
- Le polystyrène (y compris l'EPS)
- Le PVC, y compris le PVDC
- Les constructions d'étiquettes problématiques qui rendent l'emballage non recyclable.
Les participants au pacte sont censés éliminer ces articles de leurs portefeuilles, avec des objectifs initiaux de suppression progressive fixés à fin 2025 et de nouveaux objectifs étendus à 2030 alors que la liste s'étend aux films multicouches, au PET expansé et à certains autocollants de produits. En 2026, Waste Dive a rapporté que le U.S. Plastics Pact a retiré l'EPS de transport de la liste des matériaux problématiques après de nouvelles données sur les taux de recyclage, marquant la première fois qu'un flux de polymères a été retiré de la liste.
Pour les convertisseurs et les propriétaires de marques, ces listes fonctionnent comme des règles de conception de facto. Même sans réglementation, les détaillants et les clients CPG demandent de plus en plus si l'emballage contient l'un des matériaux signalés. Cela oriente la demande vers les films mono-matériaux, les pigments détectables et les constructions d'étiquettes conformes aux recommandations de conception de l'APR.
Ce que les transformateurs peuvent copier dès maintenant
À travers ces développements, trois thèmes pratiques émergent pour les transformateurs, les recycleurs et les propriétaires de marques :
-
Traiter le commerce et la politique comme partie intégrante de la conception des usines. La réouverture de la Chine aux plastiques recyclés sélectionnés et les restrictions à l'exportation de l'UE modifient les options disponibles en matière de matières premières et de prise en charge. Les contrats à long terme doivent désormais intégrer à la fois les calendriers politiques et les classifications frontalières.
-
Segmenter les flux de déchets par voie, et non seulement par résine. Le recyclage mécanique reste le cheval de bataille, mais les procédés enzymatiques pour le PET, les chimies avancées pour les pneus et le recyclage chimique pour les flux mixtes se taillent des niches. Cartographier l'endroit où chaque flux peut capturer le plus de valeur est une tâche opérationnelle, et non seulement une tâche de durabilité.
-
Concevoir en éliminant ce que les systèmes ne peuvent pas gérer. La liste des matériaux problématiques du U.S. Plastics Pact fournit une définition opérationnelle concrète de l'emballage « non circulaire » en 2022-2026. Utiliser cette liste comme liste de contrôle lors des revues de conception d'emballage réduit les futurs problèmes de tri et les risques réglementaires.
La circularité dans les plastiques et le caoutchouc n'est plus un pari sur une seule technologie. C'est un ensemble de décisions interconnectées — commerce, économie des usines, normes de conception et chimie — qui peuvent soit aboutir à un modèle économique viable, soit s'arrêter au bureau des permis. Les entreprises et les usines qui avancent le plus vite sont celles qui traitent ces décisions comme un projet intégré unique, et non comme quatre conversations distinctes.
Analyses éditoriales
- Comment les transformateurs de plastiques et de caoutchouc doivent-ils repenser leur stratégie d'approvisionnement en matières premières face au durcissement des règles commerciales et des politiques d'économie circulaire dans les principales régions ?
- Les transformateurs doivent abandonner l'approvisionnement opportuniste au profit de stratégies structurées et adaptées aux politiques. Cela suppose de cartographier l'impact des restrictions d'import-export, des obligations de contenu recyclé et des critères de fin de vie sur les flux entrants et les clients aval, puis d'intégrer ces hypothèses dans les contrats et la conception des installations. Les sites qui considèrent les évolutions réglementaires comme des conditions limites prévisibles plutôt que comme des surprises seront mieux armés pour sécuriser des intrants stables et de haute qualité ainsi qu'un écoulement fiable.
- Qu'implique le ralentissement de la croissance des plastiques circulaires pour la planification des activités au cours de la prochaine décennie ?
- Le tassement de la croissance des plastiques circulaires indique que les gains faciles ont été largement réalisés et que les progrès futurs seront plus difficiles à obtenir. Les entreprises doivent tabler sur une croissance plus modeste de la demande, une concurrence accrue pour les recyclats de haute qualité et un déploiement plus lent des nouvelles capacités que ne le laissent penser les annonces politiques. Concrètement, cela plaide pour des prévisions de volume prudentes, des voies de recyclage diversifiées et une intégration plus étroite entre la conception des produits et l'infrastructure de récupération.
- Comment intégrer de manière réaliste le recyclage chimique et enzymatique dans les opérations de recyclage mécanique existantes ?
- Les chimies avancées fonctionnent mieux en modules ciblés qu'en remplacement du recyclage mécanique. Les opérateurs doivent segmenter les flux selon leur chimie et leur potentiel de valorisation : les fractions propres et homogènes vont vers les lignes mécaniques, tandis que les flux contaminés, multicouches ou riches en caoutchouc sont orientés vers les voies chimiques ou enzymatiques qui permettent d'obtenir des produits à plus forte valeur. L'intégration repose sur un tri préalable partagé, un contrôle qualité compatible et des contrats d'écoulement à long terme pour les huiles ou monomères, afin que les nouveaux procédés renforcent l'économie globale de l'usine plutôt que de cannibaliser les capacités existantes.
- Pourquoi les règles de conception et les listes de matériaux problématiques deviennent-elles aussi importantes que la réglementation formelle pour les acteurs de l'emballage ?
- Les listes de conception volontaires définissent effectivement ce que le système peut ou ne peut pas traiter, bien avant l'arrivée d'interdictions légales. Les acheteurs les utilisent de plus en plus comme filtres d'approvisionnement, ce qui signifie que les matériaux qualifiés de problématiques perdent l'accès au marché même en l'absence de restrictions légales. Pour les équipes emballage, aligner les spécifications sur ces standards informels réduit les coûts de mise à niveau futurs, facilite les allégations de recyclabilité et diminue les risques réputationnels et de conformité.
- Quelles incertitudes réglementaires influencent le plus directement les décisions d'investissement dans les projets de recyclage avancé ?
- Les principales incertitudes portent sur la classification du recyclage avancé par les juridictions (fabrication ou gestion des déchets) et sur la reconnaissance des produits en tant que contenu recyclé selon les règles comptables officielles. Ces décisions déterminent les délais d'autorisation, les obligations en matière d'émissions, l'accès aux incitations et la bancabilité des contrats d'écoulement. Les investisseurs exigent de plus en plus des projets fondés sur des hypothèses prudentes en matière d'énergie et de prix, soutenus par des définitions réglementaires claires et des contrats d'achat à long terme résistant aux réinterprétations politiques.
- Comment la segmentation des flux de déchets par chimie et par voie de valorisation modifie-t-elle les opérations quotidiennes des usines du secteur des plastiques et du caoutchouc ?
- Passer d'un tri par résine à une segmentation basée sur la chimie oblige les usines à disposer de données plus fines, d'un contrôle qualité plus strict et d'une collaboration plus étroite avec les fournisseurs amont. Les opérateurs doivent déterminer quels flux justifient un traitement mécanique, chimique ou enzymatique et adapter en conséquence la configuration des lignes, le stockage et la logistique. Cette approche peut accroître la complexité à court terme, mais elle améliore finalement les rendements, réduit la contamination et permet d'orienter chaque tonne vers la voie de valorisation la plus rentable.
Sources et références
- 1.The Diplomat. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.enespa. (2026, August 13). Chemical recycling: between technological breakthrough and economic reality. enespa.
- 5.K&L Gates. (2026, January 14). 2026 regulatory outlook: advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic' materials list. Waste Dive.