

貿易禁止からターゲット輸入へ:中国がリサイクルプラスチックに再び門戸を開く
中国の国家剣政策ショックを経験した加工業者にとって、2026年は目覚ましい転換点となる。北京は世界最大の回収素材市場を再開する準備を進めているが、それは循環経済の条件のもとでのことだ。
中国の循環経済発展第15次五カ年計画は2026年7月に公表され、国内供給を補うための高品質リサイクルプラスチック原料の輸入を約束しつつ、参入メカニズムの再構築、手続きの簡素化、対象カテゴリの拡大を図る。付随する行動計画は2030年までに年間1,950万トン超のリサイクルプラスチックをベンチマークに設定し、2035年までに「国際的に先進的な」リサイクルセクターを構築することを目指す。
欧州連合が逆方向に動く中、この動きは起きている。2026年11月21日から、EUは非OECD諸国への潜在的にリサイクル可能なプラスチックの輸出を禁止する。この変更により、年間50万〜80万トンの素材が域内に留まると予想される。欧州のリクレーマーにとってはオフショア緩和の減少と国内廃棄物の吸収圧力の増大を意味し、アジアのリサイクラー、特に中国にとっては新基準を満たせばよりクリーンで分別されたストリームへのアクセスを意味する。
国内では、中国は過去1年間で「廃棄物」と「原料」の境界を再描画してきた。2025年8月、規制当局はリサイクルプラスチックに関する9つの国家規格を発行し、2026年8月には生態環境法典が施行され、主要製品カテゴリでのリサイクル含有量の強制使用を初めて認めた。同法典は使い捨てプラスチック製品の制限も強化し、かつて低付加価値輸出の量の原動力だった袋類などを厳しく規制する。
輸出業者へのシグナルは実務的だ。低グレードで汚染されたベールは除外され、認証されトレーサブルなリサイクルペレットとフレークが対象となる。中国に事業を持つブランドオーナーにとっては、リサイクル含有量の義務がCSRスライドからコンプライアンスチェックリストへと移行している。
欧州の循環プラスチック減速:キャパシティと現実
中国が輸入を調整する一方、欧州は循環プラスチックを規模拡大する難しさを認識しつつある。Plastics Europeの2026年報告書「プラスチックの循環経済 – 欧州分析 2026」によると、2024年までに循環生産(機械的・化学的リサイクルおよびバイオベースプラスチック)は870万トンに達し、欧州プラスチック総生産の15.8%を占めた。これは進展のように見えるが、成長率を見ると事情は異なる。
循環生産の年間成長率は2022年の13.6%から2024年にはわずか1.2%に急落した。循環プラスチック需要の成長率も2022年の16.2%から2024年の4%に低下した。新製品は象徴的な閾値である15%超の循環含有率を突破したが、収集されたプラスチック廃棄物の70%超が依然として焼却または埋め立てに回り、970万トン(約29.6%)がリサイクルされているに過ぎない。
同報告書の貿易データは、欧州の循環経済が国境を越えた流れにどれだけ依存しているかを明らかにしている。2024年:
- 変換業者向け循環プラスチック需要の19%が輸入で賄われた。
- 収集されたプラスチック廃棄物の12.4%が欧州外でリサイクルされた。
- 分別されたプラスチック廃棄物の輸出は2022年以降36.5%増加した。
プラントマネージャーにとって、これは利用率の不均衡を意味する。国内リサイクラーの一部は稼働率の低さを訴える一方で、高品質リサイクラートは海外から到着し続けている。同時に、欧州の分別廃棄物は他地域の加工業者へ、より低いコストで輸出されている。
政策対応はようやく追いつき始めている。欧州委員会の2025年12月パッケージは、プラスチック向けEU共通の廃棄物終了基準、バージンとリサイクルプラスチックを分離する新税関コード、輸入リサイクラートが欧州の排出・収集基準を満たすことを確実にする厳格なセーフガードを含む。包装・包装廃棄物規則の下で予定される規則と相まって、これらの措置は需要を安定させることを意図しているが、同時にトレーサビリティと文書化のハードルも引き上げる。
化学リサイクル:実証済みプラントと不均一な事業性の間
この政策背景の中で、化学リサイクルは難リサイクルストリームとリサイクル含有量義務の間の欠けたリンクとして売り込まれている。現場の状況はまちまちだ。
スイス拠点のenespaは、モジュール式プラスチック-to-オイルプラントがプロトタイプ段階を脱したと報告している。2025年までに同社はTangstedt拠点でNeoOil P5熱分解ユニットの量産化移行を完了し、ブラジルとオーストラリアで初のプラントが稼働、フィンランドのラハティとモロッコのタンジェでもプロジェクトが進んでいる。同社のプロセスは混合・汚染廃棄物を扱え、内部資料ではプラスチックが同ルートで何度でも化学リサイクル可能であると主張している。
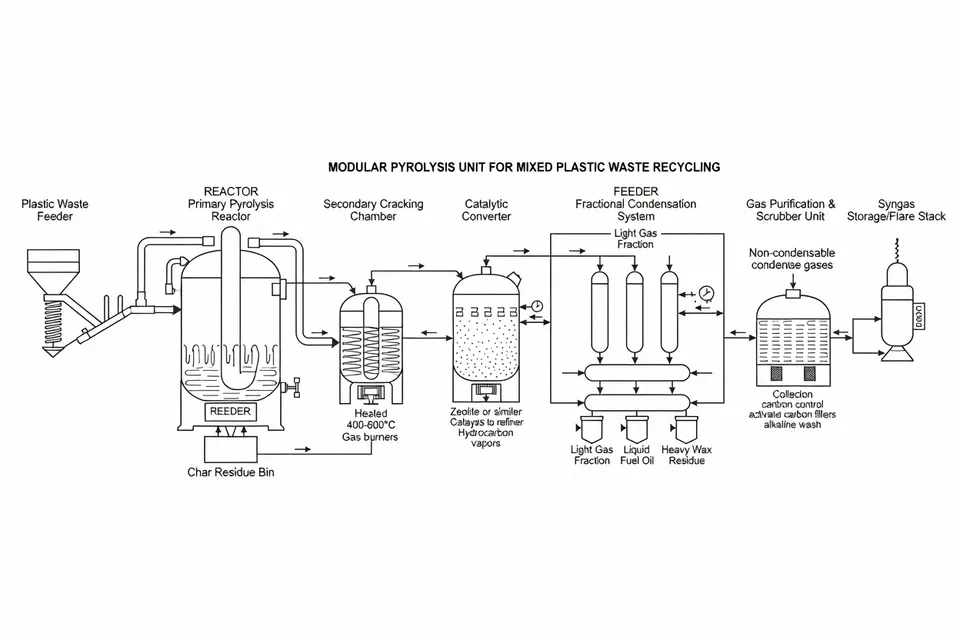
しかしenespa自身のコメントは、多くの先進リサイクルプロジェクトが停滞する理由を示している。化学リサイクルプラントは高いCAPEX、変動するエネルギー・運転コスト、熱分解油のオフテイク不確実性に直面する。規制期待(特にリサイクル含有量クレジットと欧州廃棄物法での認知)はオフテイク契約より速く進化しており、政策約束と銀行融資可能なキャッシュフローの間にギャップが生じている。
これに対しenespaはモデルを「サービスとしてのリサイクル」に再構築した。設備販売だけでなく、許認可・立ち上げ支援、運用チーム向けトレーニング、社内ラボサポート、運用モデルと原料調達の共同開発を提供する。加工業者にとっては、単発の設備投資ではなく長期的なサービス・供給パートナーシップのように見える。
規制当局、特に米国ではこれらの事業の分類をまだ決定中である。2026年1月の規制見通しでは、先進リサイクルが廃棄プラスチックを原料に変換し重大な廃棄懸念を生じないと州が判断すれば、施設を廃棄物管理ではなく製造業として扱う可能性があると指摘する。この分類は許認可経路、大気規制、場合によっては税務処理に直接影響する。カリフォルニアは逆のアプローチを取り、熱分解を固形廃棄物法の下に置きリサイクルとして認めない一方、オクラホマなど一部州は「先進リサイクル」をタイヤ熱分解を含むよう拡大している。
化学リサイクル設備を導入しようとする企業にとって、運用上の教訓は明らかだ。保守的なエネルギー・オフテイク前提でプロジェクトを組み、長期購入契約を確保し、ホスト地域が「先進リサイクル」をどのように定義しているかを設計前に確認することである。
タイヤとポリマー化学:プラント応用の可能性を秘めたラボ規模のブレークスルー
すべての循環経済の進展が政策やプラント規模であるとは限らない。一部は静かに化学を再定義している。
2025年6月、KAISTチームは廃タイヤをゴム用シクロペンテンやナイロン繊維用シクロヘキセンなどの高純度環状アルケンに選択的に変換する二元触媒連続反応システムを報告した。プロセスは最大92%の選択率と82%の収率を達成し、最も困難なゴム廃棄物ストリームを燃料ではなく直接モノマー原料に変えた。
「このプロセスは最大92%の選択率と82%の収率を示す。」 - KAIST化学科 Soonhyuk Hong教授
プラスチック側では、酵素ベースのルートがラボの好奇心からコスト競争力へと移行しつつある。2025年6月の分析では、酸・塩基添加を99%以上削減するPET向け再設計酵素リサイクルプロセスにより、運転コストを74%、エネルギー使用を65%削減でき、モデル化された酵素リサイクルPETを米国国内バージンPETの1.87ドル/kgに対し1.51ドル/kgで提供可能とされた。これらの数値がフルスケールで維持されれば、包装変換業者に機械的性能を犠牲にせずにリサイクル含有量義務を満たす現実的な道筋を提供する。
これらの化学は機械的リサイクルに取って代わるものではない。代わりに、従来の再粉砕が純度で失敗するか価値で競争できない特定のストリーム(タイヤ、PETトレイ・ボトル、多層フィルム)に組み込まれる可能性が高い。運用チームにとっての示唆は、廃棄物ストリームを樹脂コードだけでなく化学と潜在的ルートで区分けし始めることである。
設計ルール:問題あるフォーマットをシステムから排除する
技術が付加価値経路を押し上げる一方で、自主的イニシアチブは静かに全フォーマットを排除しつつある。米国プラスチック協定の2022年問題・不要材料リストは、米国で「現在規模で再使用・リサイクル・堆肥化可能ではなく、2025年までにそうなる見込みもない」11の包装品目を対象としている。
段階的廃止対象の品目:
- 再使用・リサイクル・堆肥化可能でない場合の食器、攪拌棒、ストロー
- 意図的に添加されたPFAS
- カーボンブラックなどの検出不能顔料
- 透明青・緑以外の不透明または着色PETボトル
- 酸化分解性および酸化生分解性添加剤
- 硬質包装でのPETG
- ポリスチレン(EPSを含む)
- PVC(PVDCを含む)
- 包装をリサイクル不能にする問題あるラベル構造
協定参加者はこれらの品目をポートフォリオから排除することが求められ、初期段階的廃止目標は2025年末に設定され、新たな目標は多素材フィルム、発泡PET、特定の農産物ステッカーなどにリストが拡大するにつれ2030年まで延長されている。2026年、Waste Diveは米国プラスチック協定が新しいリサイクル率データを受けて輸送用EPSを問題リストから削除したと報じた。これはポリマーストリームが初めてリストから外された事例である。
変換業者とブランドオーナーにとって、これらのリストは事実としての設計ルールとして機能する。規制がなくても、小売業者やCPG顧客は包装にリスト掲載材料が含まれているかどうかをますます尋ねるようになっている。これにより需要はモノマテリアルフィルム、検出可能顔料、APR設計ガイドラインに沿ったラベル構造へとシフトしている。
加工業者が今すぐ真似できること
これらの開発を通じて、加工業者、リサイクラー、ブランドオーナー向けに3つの実践的テーマが浮かび上がる。
- 貿易と政策をプラント設計の一部として扱う。中国の選定リサイクルプラスチックへの再開とEUの輸出制限は、利用可能な原料とオフテイクオプションを変える。長期契約は今や政策タイムラインと国境分類の両方を考慮すべきである。
- 廃棄物ストリームを樹脂だけでなくルートで区分けする。機械的リサイクルは主力であるが、PET向け酵素プロセス、タイヤ向け先進化学、混合ストリーム向け化学リサイクルがニッチを切り開いている。各ストリームが最も価値を捉えられる場所をマッピングすることは、持続可能性だけでなく運用タスクである。
- システムが扱えないものを設計から排除する。米国プラスチック協定の問題材料リストは、2022〜2026年における「非循環」包装の具体的・運用的な定義を与える。このリストを包装設計レビュー時のチェックリストとして使用することで、将来の分別トラブルと規制リスクを低減できる。
プラスチックとゴムの循環性はもはや単一の技術賭けではない。それは貿易、プラント経済、設計基準、化学という相互接続された一連の決定であり、実行可能な事業性にまとまるか、許認可事務所で停滞するかのどちらかだ。最速で動いている企業・プラントは、これらの決定を4つの別々の会話ではなく、1つの統合プロジェクトとして扱っている。
編集部の見解
- 主要地域で貿易規則や循環経済政策が厳格化する中、プラスチック・ゴム加工業者は原料調達戦略をどのように見直すべきでしょうか?
- 加工業者は、場当たり的な調達から、政策を意識した体系的な原料戦略へ移行する必要があります。つまり、輸入・輸出規制、リサイクル含有量の義務、廃棄物終了基準が、投入原料と下流顧客に与える影響を把握し、それを契約や設備設計に反映させることが重要です。政策変化を予測可能な制約条件として扱う事業者は、安定した高品質の原料と確実な販売先を確保する上で有利になります。
- 循環型プラスチックの成長鈍化は、今後10年の事業計画にどのような意味を持つでしょうか?
- 循環型プラスチックの成長鈍化は、容易に得られる成果がほぼ出尽くしたことを示しており、今後の進展はより困難になると予想されます。企業は、需要の伸びを控えめに想定し、高品質リサイクル材の競争激化や新規設備の立ち上げ遅れを考慮すべきです。実務的には、慎重な数量予測、多様なリサイクル経路の確保、製品設計と回収インフラの連携強化が、次の段階の循環性を高める鍵となります。
- 化学リサイクルや酵素リサイクルを、既存のメカニカルリサイクル工程に現実的に統合するにはどうすればよいでしょうか?
- 先端的な化学プロセスは、メカニカルリサイクルの代替ではなく、補完的なモジュールとして機能します。事業者は、樹脂の種類や価値に応じて原料を分類し、きれいで均質なものはメカニカルラインへ、汚染された多層材やゴム含有材は化学・酵素ルートへ振り分けることが有効です。共通の前処理設備や品質管理体制、モノマーや油分の長期販売契約を整備することで、新プロセスが既存設備の収益性を損なうことなく全体の効率を高められます。
- 包装材関係者にとって、設計ガイドラインや「問題ある素材」リストが正式な規制と同等に重要視される理由は何でしょうか?
- 自主的な設計リストは、法規制の禁止措置が施行されるかなり前から、実際に処理可能な素材を事実上定義しています。バイヤーがこれらのリストを調達基準として採用する動きが強まっており、問題ある素材とされたものは法規制がなくても市場アクセスを失う可能性があります。包装チームがこれらの非公式基準に適合させることで、将来の改修コスト低減、リサイクル性主張の信頼性向上、リスク低減につながります。
- 先端リサイクルプロジェクトへの投資判断に最も直接影響する規制の不確実性とは何でしょうか?
- 主要な不確実性は、先端リサイクルを製造業と廃棄物管理のどちらに分類するか、および生成物が公式の再生材含有量として認められるかどうかです。これらの判断は、許認可の期間、排出義務、助成金の適用、オフテイク契約の銀行適格性を左右します。投資家は、保守的なエネルギー・価格前提に基づき、明確な規制定義と政策変更に耐えうる長期購入契約を備えたプロジェクトを求める傾向が強まっています。
- 廃棄物ストリームを化学組成や処理ルートで分類することは、プラスチック・ゴム業界の日常的なプラント運用にどのような変化をもたらすでしょうか?
- 樹脂種のみによる選別から化学組成に基づく分類へ移行すると、プラントはより詳細なデータ管理、厳格な品質管理、上流サプライヤーとの緊密な連携を求められます。事業者は、どのストリームがメカニカル・化学・酵素処理に適するかを判断し、ライン構成や保管・物流を調整する必要があります。このアプローチは短期的には複雑さを増しますが、最終的に歩留まり向上、汚染低減、各トンごとの最高価値回収経路の実現につながります。
出典・参考文献
- 1.The Diplomat. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.enespa. (2026, August 13). Chemical recycling: between technological breakthrough and economic reality. enespa.
- 5.K&L Gates. (2026, January 14). 2026 regulatory outlook: advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic' materials list. Waste Dive.