

从贸易禁令到定向进口:中国重新开放回收塑料市场
对于经历过中国“国家利剑”冲击的加工商而言,2026年标志着一个显著转变:北京正准备在循环经济条款下重新开放全球最大的再生材料市场。
中国的《循环经济发展“十五五”规划》于2026年7月发布,承诺进口高质量回收塑料原料以补充国内供应,同时重塑准入机制、简化程序并扩大合格类别。配套行动计划设定到2030年每年超过1950万吨回收塑料的目标,力争到2035年建成“国际先进”的回收行业。
与此同时,欧盟正朝相反方向行动:自2026年11月21日起,欧盟将禁止向非经合组织国家出口潜在可回收塑料,此举预计每年将50万至80万吨材料留在欧盟境内。对欧洲回收商而言,这意味着更少的海外缓解和更大的国内废塑料吸收压力。对亚洲回收商,尤其是中国而言,这意味着有机会获得更清洁、分选过的物料流——前提是他们能达到新标准。
在国内,中国过去一年重新界定了“废物”与原料的界限。2025年8月,监管机构发布了九项回收塑料国家标准;2026年8月生效的《生态环境法典》首次允许在关键产品类别中强制使用回收含量。该法典还加强了对一次性塑料制品的限制,收紧了曾经推动低价值出口的袋子等物品。
对出口商而言,信号明确:低等级、受污染的打包料被排除在外;经认证、可追溯的回收颗粒和薄片成为主流。对在中国运营的品牌所有者而言,回收含量强制要求正从企业社会责任幻灯片转向合规清单。
欧洲循环塑料增速放缓:产能与现实的差距
在中国的进口政策调整之际,欧洲正发现大规模发展循环塑料的难度。欧洲塑料协会2026年报告《塑料循环经济——欧洲分析2026》显示,截至2024年,循环生产(机械回收、化学回收及生物基塑料)达到870万吨,占欧洲塑料总产量的15.8%。这看似进步,但增长率数据令人警惕。
循环生产年增长率从2022年的13.6%骤降至2024年的1.2%。循环塑料需求增长率从2022年的16.2%降至2024年的4%。新产品超过15%循环含量的象征性门槛,但超过70%的收集塑料废物仍流向焚烧或填埋,尽管970万吨(约29.6%)被回收。
同一报告中的贸易数据揭示了欧洲循环经济对跨境流动的依赖。2024年:
- 19%的转化商循环塑料需求由进口满足。
- 12.4%的收集塑料废物在欧洲境外回收。
- 分选塑料废物出口自2022年以来增长36.5%。
对工厂经理而言,这意味着利用率不均。部分国内回收商产能闲置,而高质量再生料仍从海外进口。同时,分选后的欧洲废塑料出口至其他地区加工,通常成本更低。
政策回应正开始跟进。欧盟委员会2025年12月一揽子计划包括欧盟范围内的塑料“废弃物终止”标准、区分原生与回收塑料的新海关编码,以及更严格的保障措施,确保进口再生料符合欧洲排放和收集标准。结合即将实施的《包装与包装废物条例》,这些措施旨在稳定需求,但也提高了可追溯性和文件记录的要求。
化学回收:已验证工厂与不均衡商业模式之间
在此政策背景下,化学回收被宣传为连接难回收物料流与回收含量强制要求的缺失环节。实地情况喜忧参半。
瑞士enespa公司报告,其模块化塑料转油装置已超越原型阶段:到2025年,该公司已在Tangstedt基地完成NeoOil P5热解装置从原型到批量生产的过渡,并在巴西和澳大利亚投产首批装置,芬兰拉赫蒂和摩洛哥丹吉尔项目也在推进。其工艺可处理混合及受污染废料,内部文件声称通过该路线塑料可实现“无限次”化学回收。
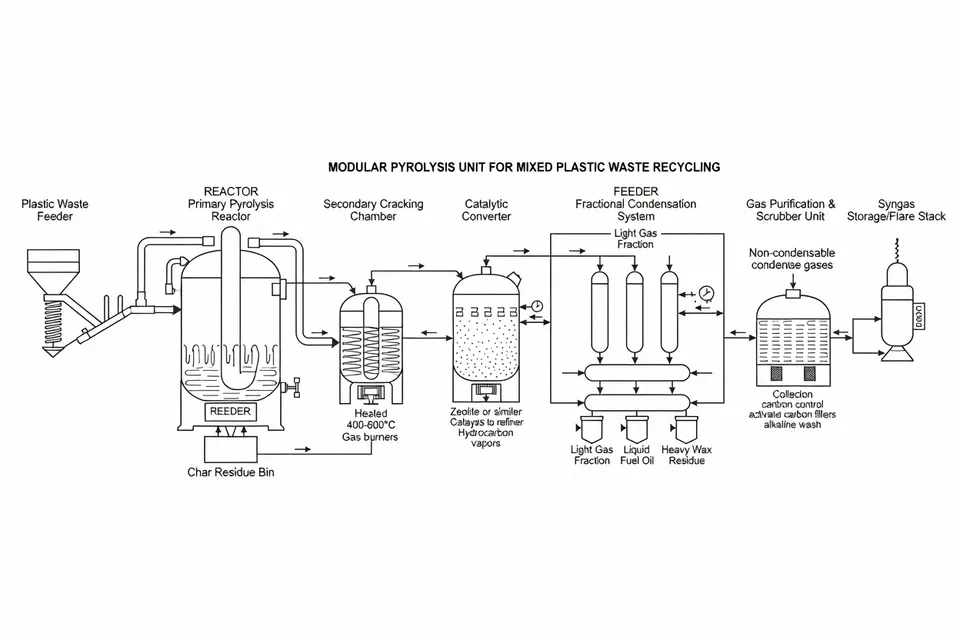
然而enespa自身的评论揭示了众多先进回收项目停滞的原因。化学回收工厂面临高资本支出、能源及运营成本波动,以及热解油的不确定承接。监管预期(尤其是回收含量信用及欧洲废物法认可)演进速度快于承接合同,导致政策承诺与可融资现金流之间存在差距。
对此,enespa将模式调整为“回收即服务”:不再仅销售设备,而是提供完整工厂解决方案、许可与启动支持、运营团队培训、内部实验室支持,以及运营模式与原料采购的共同开发。对加工商而言,这更像是长期服务与供应伙伴关系,而非一次性资本支出购买。
监管机构(尤其是美国)仍在决定如何归类此类运营。2026年1月监管展望指出,若某州认定先进回收将废弃塑料转化为原料且未产生重大处置问题,则可将此类设施视为制造而非废物管理。该归类直接影响许可路径、空气法规,有时还影响税收待遇。加州采取相反做法,将热解纳入固体废物法且不承认其为回收,而俄克拉何马州等州已将“先进回收”扩大至轮胎热解。
对任何计划安装化学回收的公司而言,运营教训明确:在保守的能源和承接假设基础上建设项目,签订长期采购协议,并在设计堆栈前核实东道辖区如何定义“先进回收”。
轮胎与聚合物化学:具有工厂潜力的实验室突破
并非所有循环经济进展都来自政策或工厂规模。有些正悄然重置化学工艺。
2025年6月,KAIST团队报告了一种双催化剂连续反应系统,可选择性地将废轮胎转化为高纯度环烯,包括用于橡胶的环戊烯和用于尼龙纤维的环己烯。该工艺选择性高达92%,收率达82%,将最难处理的橡胶废物流转化为直接单体原料而非燃料。
“该工艺显示出高达92%的选择性和82%的收率。”——KAIST化学系洪淳赫教授
在塑料方面,酶基路线正从实验室好奇走向成本平价。2025年6月分析发现,一种重新设计的PET酶回收工艺可将酸/碱添加量减少99%以上,运行成本降低74%,能耗降低65%,模型酶回收PET价格为1.51美元/千克,低于美国国产原生PET的1.87美元/千克。若这些数字在全规模下成立,将为包装转化商提供在不牺牲机械性能的前提下满足回收含量强制要求的可靠路径。
这些化学工艺不会取代机械回收,而是会嵌入特定物料流——轮胎、PET托盘和瓶子、多层膜——常规再磨料在纯度或价值上无法竞争。对运营团队而言,含义是按化学成分和潜在路线而非仅树脂代码对废物流进行细分。
设计规则:从系统中剔除问题格式
在技术推动增值路径的同时,自愿倡议正悄然移除整个格式。美国塑料公约2022年问题与不必要材料清单针对11种包装物品,这些物品“目前在美国无法以规模化方式重复使用、可回收或可堆肥”,且到2025年不太可能实现。
列入逐步淘汰的物品包括:
- 刀叉、搅拌棒和吸管(不可重复使用、可回收或可堆肥时)
- 故意添加的PFAS
- 不可检测颜料如炭黑
- 不透明或着色PET瓶(透明蓝或绿除外)
- 氧化降解和氧化生物降解添加剂
- 刚性包装中的PETG
- 聚苯乙烯(含EPS)
- PVC(含PVDC)
- 导致包装不可回收的问题标签结构。
公约参与者应从产品组合中淘汰这些物品,初步淘汰目标定于2025年底,新目标延长至2030年,清单扩展至多材料膜、发泡PET和某些农产品贴纸。2026年,Waste Dive报道美国塑料公约将运输用EPS从问题清单中移除,标志着首次有聚合物流被除名。
对转化商和品牌所有者而言,这些清单起着事实上的设计规则作用。即使没有法规,零售商和消费品客户也越来越多地询问包装是否包含任何标记材料。这推动需求转向单材料膜、可检测颜料以及符合APR设计指南的标签结构。
加工商现在可以复制的内容
综合这些进展,加工商、回收商和品牌所有者可得出三项实用主题:
- 将贸易和政策视为工厂设计的一部分。中国重新开放选定回收塑料以及欧盟出口限制改变了可用原料和承接选项。长期合同现应考虑政策时间表和边境分类。
- 按路线而非仅树脂细分废物流。机械回收仍是主力,但PET的酶工艺、轮胎的先进化学工艺以及混合物料流的化学回收正在开辟利基市场。映射每条物料流可捕捉最大价值的地点是一项运营任务,而非仅可持续性任务。
- 设计出系统无法处理的内容。美国塑料公约的问题材料清单为2022-2026年的“非循环”包装提供了具体、可操作的定义。在包装设计评审中使用该清单作为核对表,可减少未来分选难题和监管风险。
塑料和橡胶的循环性不再是单一技术赌注。它是一系列相互关联的决策——贸易、工厂经济、设计标准和化学——这些决策既可能累加成可行的商业案例,也可能在许可办公室停滞。行动最快的公司和工厂是将这些决策视为一个综合项目,而非四场独立对话。
编辑洞察
- 主要地区的贸易规则和循环经济政策日益收紧,塑料和橡胶加工商应如何重新思考原料策略?
- 加工商需要从机会主义采购转向结构化、政策感知的原料策略。这意味着要梳理进口出口限制、再生含量强制要求以及废物终止标准如何影响进料流和下游客户,并将这些假设纳入合同与工厂设计。把政策变化视为可预测的边界条件而非意外的企业,将能更好地确保稳定、高质量的投入和可靠的承接渠道。
- 循环塑料增长放缓对未来十年的业务规划意味着什么?
- 循环塑料增长放缓表明,容易实现的增量已基本耗尽,未来收益将更难获取。企业应假设需求增长更温和、高品质再生料竞争更激烈、新产能爬坡速度比政策宣传更慢。实际操作中,这要求采用保守的产量预测、多元化的回收路线,并加强产品设计与回收基础设施的整合,以释放下一阶段的循环潜力。
- 如何将化学法和酶法回收切实整合到现有机械回收运营中?
- 先进化学工艺最适合作为针对性模块,而非机械回收的替代方案。运营者应按化学成分和价值潜力对料流进行分段:将清洁、均质的组分送入机械线,而将受污染、多层或富含橡胶的料流导向化学或酶法路线,以获得更高价值产出。整合的关键在于共享预分选、兼容的质量控制以及油品或单体的长期承接合同,使新工艺提升整体工厂效益而非侵蚀核心产能。
- 为何设计规则和“问题材料”清单对包装相关方的重要性已不亚于正式法规?
- 自愿性设计清单实际上早已界定系统能处理和不能处理的内容,远早于法律禁令出台。采购方日益将其作为采购过滤器,这意味着被列为问题材料的物质即使没有法定限制也会失去市场准入。对包装团队而言,提前使规格与这些非正式标准对齐,可降低未来改造成本、简化可回收性声明,并随着正式法规逐渐与最佳设计指南趋同而降低声誉与合规风险。
- 哪些监管不确定性最直接影响先进回收项目的投资决策?
- 核心不确定性在于各司法管辖区如何将先进回收归类——制造还是废物管理——以及其产出是否符合官方核算规则下的再生含量要求。这些决定直接影响许可时间表、排放义务、激励措施获取以及承接协议的可融资性。投资者日益要求项目基于保守的能源与价格假设、明确的监管定义,以及能经受政策重新解释的长期采购合同。
- 按化学成分和回收路线对废物流进行分段,如何改变塑料和橡胶行业的日常工厂运营?
- 从仅按树脂分选转向基于化学成分的分段,会推动工厂采用更细粒度的数据、更严格的质量控制,并与上游供应商加强协作。运营者必须明确哪些料流适合机械、化学或酶法处理,并相应调整生产线配置、存储和物流。该方法短期内会增加复杂性,但最终能提高收率、减少污染,并使每吨材料匹配到最高价值的回收路径。
来源与参考
- 1.The Diplomat. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.enespa. (2026, August 13). Chemical recycling: between technological breakthrough and economic reality. enespa.
- 5.K&L Gates. (2026, January 14). 2026 regulatory outlook: advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic' materials list. Waste Dive.