

تباطؤ الدورة الدائرية في أوروبا يضع إعادة التدوير المتقدمة تحت الضغط
أثناء التجول في منتديات الاستدامة الأوروبية الأخيرة، برز موضوع واحد مرارًا في المحادثات الجانبية بين منتجي الراتنج وإعادة التدوير والمحولين: الأرقام لم تعد تطابق الخطاب. يظهر تحليل "الاقتصاد الدائري للبلاستيك" لعام 2026 من Plastics Europe أنه بينما وصل إنتاج البلاستيك الدائري في أوروبا إلى 8.7 مليون طن في 2024، أي 15.8% من إجمالي الإنتاج، فقد توقف النمو تقريبًا، منخفضًا من 13.6% في 2022 إلى 1.2% فقط في 2024. كما تبرد الطلب من المحولين على البلاستيك الدائري، حيث انخفض نمو الطلب السنوي من 16.2% في 2022 إلى 4% في 2024.
العنوان غير مريح لإعادة التدوير الذين أمضوا السنوات الخمس الماضية في الترويج لإعادة التدوير الكيميائي على نطاق واسع كقطعة مفقودة في لغز الدورة الدائرية. أوروبا تستورد الآن 19% من بلاستيكها الدائري بينما ترسل 12.4% من نفايات البلاستيك المجمعة لإعادة التدوير خارج المنطقة، مما يبرز مدى اعتماد النظام على سلاسل القيمة الخارجية. بالنسبة لمطوري المصانع، يترجم ذلك إلى افتراضات هشة بشأن الاستلام والمواد الخام تمامًا مع ارتفاع تكاليف رأس المال وأسعار الطاقة.
إعادة التدوير الكيميائي: من ادعاءات الاختراق إلى الواقع الاقتصادي
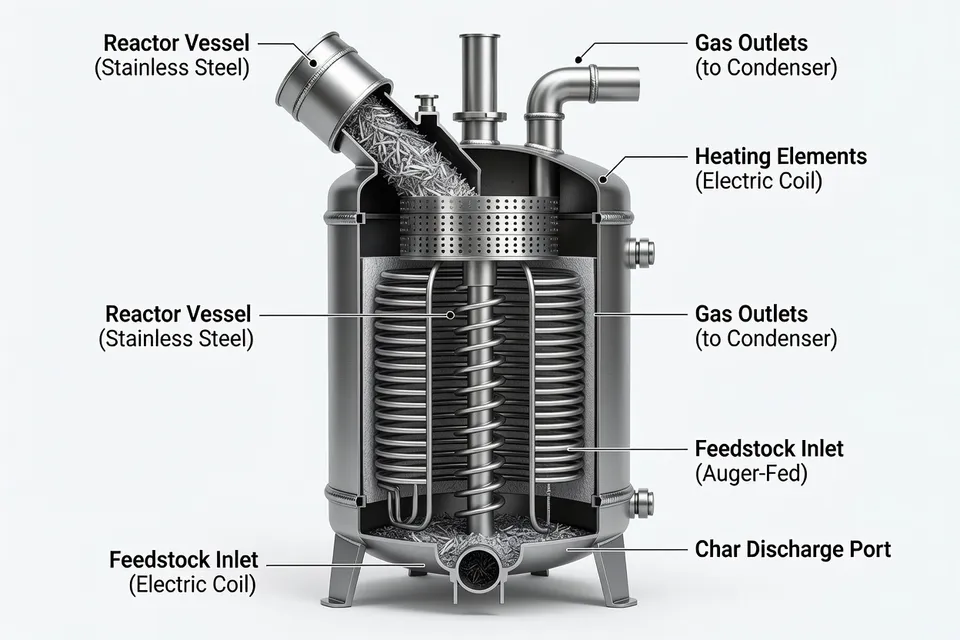
ربما يتم التعبير عن التوتر بشكل أوضح في تحليل إنيسبا لأغسطس 2026 لمشاريع إعادة التدوير الكيميائي، الذي يشرح سبب معاناة الكثير من المشاريع البارزة في التحلل الحراري وإزالة البلمرة رغم نضج التكنولوجيا المثير للإعجاب. تشير الشركة إلى نمط مألوف لأي شخص زار مصانع خاملة أو مصغرة عبر أوروبا: التكنولوجيا ليست غالبًا هي العائق. بدلاً من ذلك، مزيج من الإنفاق الرأسمالي العالي، وتقلب أسعار الكهرباء والغاز، وعدم اليقين بشأن المشترين طويل الأجل للمخرجات مثل زيت التحلل الحراري يميل إلى تعطيل خطط الأعمال.
تجلس إعادة التدوير الكيميائي في موقع مكشوف بشكل خاص. تعالج عملياتها تيارات نفايات البولي أوليفين المعقدة والملوثة التي لا يستطيع إعادة التدوير الميكانيكي معالجتها اقتصاديًا، لكن هذا التعقيد يأتي مع تكاليف تشغيل أعلى واعتماد كبير على استلام مستقر وعالي الحجم في الكسارات والمصافي. تشير إنيسبا إلى أن العديد من نماذج الأعمال تفترض ضمنيًا أن الالتزامات السياسية بالمحتوى المعاد تدويره ستترجم بسرعة إلى علاوات سعرية وعقود استلام آمنة، لكن الأسواق تتطور ببطء أكثر من التنظيم.
ردًا على ذلك، أعادت إنيسبا صياغتها أقل كمورد تكنولوجيا نقي وأكثر كمشغل "إعادة التدوير كخدمة"، حيث تجمع تصميم المصنع ودعم التراخيص وتدريب المشغلين والدعم المختبري وحتى المشاركة في sourcing المواد الخام وتسويق المنتجات في حزم مشاريع شاملة. يعكس التحول درسًا أوسع من المصانع المبكرة: بدون تكامل محكم عبر سلسلة القيمة، حتى وحدات التحلل الحراري السليمة تقنيًا تكافح للعمل باستخدام عالٍ.
كيمياء جديدة تستهدف التيارات الصعبة
في نهاية البحث، تسلط سلسلة من الاختراقات الأخيرة الضوء على كيفية توسع "إعادة التدوير المتقدم" جيدًا إلى ما هو أبعد من التحلل الحراري الكلاسيكي. تصف دراسة يونيو 2025 من KAIST نظام تفاعل مستمر ثنائي المحفز يحول إطارات النفايات بشكل انتقائي إلى ألكينات حلقية عالية النقاء مثل السيكلوبنتين والسيكلوهيكسين، والتي يمكن إعادة استخدامها كمواد خام للمط rubber وألياف النايلون. يحقق النظام وفقًا للتقارير انتقائية تصل إلى 92% وعوائد 82%، مما يشير إلى استرداد صناعي ذي صلة لجزيئات عالية القيمة من تيار نفايات إشكالي سيئ السمعة.
بالنسبة للمعالجين في أسواق الإطارات والخراطيم والمطاط التقني، يمكن أن توفر تقنيات مثل هذه في النهاية مادة خام ثانوية متسقة كيميائيًا بدلاً من فتات المطاط غير المتجانس أو الزيوت منخفضة الجودة التي عرضت عليهم في الماضي. لكن التسويق سيواجه نفس العقبات التي شوهدت في التحلل الحراري للبلاستيك: اقتصاديات المصنع، كثافة الطاقة، واتفاقيات الشراء طويلة الأجل للمونومرات المستردة.
المنظمون يعيدون رسم خريطة إعادة التدوير المتقدم
بينما يدفع المهندسون العوائد أعلى، يقاتل المحامون واللوبيون حول ما هي إعادة التدوير المتقدمة فعليًا من الناحية التنظيمية. يبرز التوقعات التنظيمية يناير 2026 حول إعادة التدوير المتقدم في الولايات المتحدة كيف تتباعد القواعد على مستوى الولايات. عدد متزايد من الولايات تصنف الآن إعادة التدوير الكيميائي كـ تصنيع بدلاً من إدارة النفايات عندما تحول البلاستيك المهمل إلى مواد خام دون خلق مخاوف التخلص الرئيسية، وهو نهج يمكن أن يسهل التراخيص ويسمح للمرافق بالوصول إلى الحوافز الصناعية بدلاً من قيود مرافق النفايات.
تتخذ ولايات قضائية أخرى خطًا أصعب. أنتجت المناقشات الحكومية حول ما إذا كان التحلل الحراري إعادة تدوير أو تخلص رقعة: بعض المقترحات تسعى إلى إعفاء مصانع إعادة التدوير المتقدم من قواعد النفايات الصلبة، بينما يحظر البعض الآخر فعليًا مشاريع التحويل من البلاستيك إلى الوقود لأسباب بيئية. بالنسبة للمستثمرين، يبدأ غياب الإجماع الوطني في الولايات المتحدة يبدو كمخاطر تنظيمية في حد ذاته.
في أوروبا، تتحرك القصة السياسية في الاتجاه المعاكس تقريبًا. تجمع حزمة التدابير المبكرة لعام 2026 من المفوضية الأوروبية حول الدورة الدائرية للبلاستيك الدعم لإعادة التدوير مع تدقيق أ tighter. معايير نهاية النفايات على مستوى الاتحاد الأوروبي للبلاستيك المعاد تدويره ميكانيكيًا مصممة لخلق سوق واحدة حقيقية للمواد المعاد تدويرها، بينما تهدف رموز جمركية منفصلة ورصد السوق للبلاستيك البكر والمعاد تدويره إلى ضمان المنافسة العادلة ومراقبة الواردات عن كثب. في الوقت نفسه، من نوفمبر 2026، سيتم حظر صادرات نفايات البلاستيك إلى الدول غير الأعضاء في منظمة التعاون الاقتصادي والتنمية، وهو تغيير سيجبر على معالجة المزيد من المواد داخل حدود أوروبا.
هذا التحول مرئي بالفعل في بيانات التجارة: ارتفعت صادرات نفايات البلاستيك المصنفة من أوروبا 36.5% منذ 2022، حتى مع تحذير صانعي السياسات من أن القارة تصدر القيمة مع المواد. مع إغلاق نافذة التصدير إلى الأسواق غير الأعضاء في منظمة التعاون الاقتصادي والتنمية، سيرتفع الضغط لتوسيع كل من القدرة الميكانيكية والمتقدمة لإعادة التدوير داخل المنطقة، حتى مع إظهار بيانات Plastics Europe أن معدلات النمو الحالية منخفضة جدًا للوصول إلى أهداف المناخ والدورة الدائرية.
إعادة فتح الصين والجغرافيا السياسية للمواد الخام الثانوية
مقابل هذه الخلفية الأوروبية، يمثل قرار الصين في يوليو 2026 بإعادة فتح حدودها أمام البلاستيك المعاد تدويره المستورد انعكاسًا سياسيًا لافت. يلتزم خطة التنمية الاقتصادية الدائرية للخطة الخمسية الخامسة عشرة للبلاد بقبول مواد خام معاد تدويرها عالية الجودة من الخارج، وإعادة صياغة آليات الدخول، وتبسيط الإجراءات وتوسيع الفئات المؤهلة حتى يمكن للمواد المستوردة أن تكمل العرض المحلي. تقع الخطة جنبًا إلى جنب مع بنية اقتصاد دائري أوسع تشمل هدف أكثر من 19.5 مليون طن من البلاستيك المعاد تدويره سنويًا بحلول 2030.
بالنسبة لإعادة التدوير الأوروبيين، التوقيت مهم. بينما تستعد الاتحاد الأوروبي لحظر صادرات نفايات البلاستيك إلى الدول غير الأعضاء في منظمة التعاون الاقتصادي والتنمية من نوفمبر 2026، تضع الصين نفسها - على الأقل على الورق - كمشترٍ انتقائي للمواد الخام الثانوية عالية الجودة. قد يخلق ذلك منافسة جديدة على المواد المعاد تدويرها المصنفة عالية الجودة تمامًا كما يشكو المحولون الأوروبيون من أن العرض المحلي ضيق ومكلف.
والأهم من ذلك، يؤسس قانون البيئة البيئية الجديد في الصين أن الدولة يمكن أن تفرض متطلبات محتوى معاد تدويره إلزامية في فئات المنتجات الرئيسية، وهي خطوة، إذا نفذت بالكامل، ستثبت الطلب على البلاستيك الثانوي في قاعدتها التصنيعية. في الخاصة، بدأ إعادة التدوير الأوروبيون الذين يراقبون هذه التحركات يقلقون من أنه بينما يتصارعون مع قواعد مجزأة في الداخل، قد تبني بكين إشارة طلب أكثر انسيابية للمواد الخام الدائرية.
سياسات ال pact: ما يُعتبر "إشكاليًا" في عالم إعادة التدوير المتقدم؟
حتى داخل الأطر الصناعية الطوعية، يعيد صعود إعادة التدوير المتقدم تشكيل الافتراضات حول المواد التي لها مستقبل. قائمة المواد الإشكالية وغير الضرورية لـ U.S. Plastics Pact، التي صدرت أولاً في 2022 مع 11 عنصر تغليف اعتبرت غير قابلة لإعادة الاستخدام أو إعادة التدوير أو التحويل إلى سماد على نطاق واسع بحلول 2025، كانت نقطة مرجعية رئيسية لأصحاب العلامات التجارية الذين يعيدون تصميم التغليف.
تغطي القائمة عناصر مثل أدوات المائدة غير القابلة لإعادة التدوير والقش، وزجاجات PET غير الشفافة، وإضافات الأوكسو القابلة للتحلل، وتركيبات الملصقات الإشكالية، والبوليسترين وPVC. في العامين الماضيين، وسعت الـ Pact نطاقها لتشمل الأفلام متعددة المواد، وملصقات المنتجات غير القابلة للتحويل إلى سماد، ومجموعة ممتدة من الإضافات القابلة للتحلل غير المعتمدة كسماد، مع هدف جديد للتخلص من جميع العناصر المدرجة بحلول 2030.
ومع ذلك، تتغير السياسات. في أغسطس 2026، أزالت الـ Pact تغليف النقل من البوليسترين الموسع (EPS) من القائمة الإشكالية، وهو أول إلغاء لها على الإطلاق، بعد بيانات جديدة من Polystyrene Recycling Alliance حول معدلات إعادة التدوير. لا ينطبق التغيير على تطبيقات البوليسترين الأخرى، لكنه يظهر كيف يمكن لطرق إعادة التدوير المتقدمة والمتخصصة الناشئة أن تجبر على إعادة تقييم ما يُعتبر "غير دائري".
بالنسبة لمهندسي التغليف وفرق المشتريات داخل أصحاب العلامات التجارية، تعقد هذه التحولات استراتيجيات المواد. قد يواجه الركيزة التي تكون على قائمة الإيقاف التدريجي في سنة واحدة، إذا دعمتها بنية تحتية موثوقة لإعادة التدوير وبيانات، قبولًا مشروطًا لاحقًا. الرسالة من أصحاب المصلحة في الـ Pact هي أن أداء إعادة التدوير، وليس أيديولوجية المواد، سيقود هذه القرارات بشكل متزايد.
ما يعنيه هذا للمعالجين والعلامات التجارية
مجتمعة، تشير هذه التطورات إلى مرحلة تالية أكثر تطلبًا لإعادة التدوير المتقدم بدلاً من التراجع. في أوروبا، سيؤدي الجمع بين معدل الدورة الدائرية المتوقف، وحظر تصدير وشيك لنفايات البلاستيك إلى الدول غير الأعضاء في منظمة التعاون الاقتصادي والتنمية، وقواعد السوق الواحدة الجديدة للمواد المعاد تدويرها إلى دفع صانعي السياسات لتدقيق أي المشاريع تضيف قدرة حقيقية وأيها تمتص الدعم فقط.
في الصين، تشير التفويضات الناشئة للمحتوى المعاد تدويره والانفتاح المتجدد على البلاستيك الثانوي عالي الجودة إلى مجمع طلب كبير مدفوع بالسياسات يمكن أن يخفف أو ي intensify المنافسة على المواد المعاد تدويرها، اعتمادًا على كيفية تطور قواعد التجارة والمعايير. في الولايات المتحدة، سيستمر القتال حول التصنيف التنظيمي في تحديد ما إذا كانت إعادة التدوير الكيميائي تعامل كجزء من التصنيع أو كتخلص للنفايات، مع عواقب كبيرة على الموقع والتكلفة.
بالنسبة للمعالجين والمحولين وأصحاب العلامات التجارية، تبرز ثلاثة آثار عملية:
- انضباط العقود: أصبحت اتفاقيات الاستلام و المواد الخام طويلة الأجل حاسمة لمشاريع إعادة التدوير المتقدمة. بدونها، ستبقى المصانع المثيرة تقنيًا غير مستغلة بالكامل.
- التصميم المتوافق مع البنية التحتية الحقيقية: ستواجه تنسيقات التغليف التي تقع على قوائم "إشكالية" أو لا تستطيع تلبية معايير نهاية النفايات في الاتحاد الأوروبي تقادمًا سريعًا، بغض النظر عن قابلية إعادة التدوير النظرية.
- التفكير في محفظة تقنيات إعادة التدوير: لم تعد الطرق الميكانيكية والكيميائية والحفزية الناشئة خيارات إما/أو. المصانع التي ستكون أهم لأصحاب العلامات التجارية هي تلك التي تتصل بمواصفات المنتجات الحقيقية والالتزامات التنظيمية، وليس فقط بشرائح التكنولوجيا.
لم تعد إعادة التدوير المتقدم قصة تفاؤل تكنولوجي بسيط. إنها تُعاد كتابتها - في نصوص السياسات وبيانات التجارة وميزانيات المصانع - كاختبار لما إذا كانت سلسلة قيمة البلاستيك يمكنها محاذاة الكيمياء ورأس المال والتنظيم بسرعة كافية لتحويل العمليات الواعدة إلى مواد خام دائرية موثوقة على نطاق واسع.
رؤى تحريرية
- لماذا ينتقل إعادة التدوير المتقدم من قصة تكنولوجية إلى قصة نموذج أعمال؟
- لأن القيد الرئيسي لم يعد يتمثل في ما إذا كانت الكيمياء تعمل، بل في قدرة المشاريع على العمل بمقياس واسع مع توافر مواد خام مستقرة وتكاليف طاقة متوقعة ومشترين ملتزمين بالمنتج النهائي. وعملياً، يعني ذلك أن إعادة التدوير المتقدم لا ينجح إلا عندما يندمج في سلسلة القيمة الأوسع بدلاً من التعامل معه كمصنع مستقل.
- ماذا يشير التباطؤ الحالي في نمو البلاستيك الدائري للقطاع؟
- يشير ذلك إلى أن الالتزامات الرئيسية تتجاوز القدرة الفعلية للنظام. فعندما يتوقف نمو الإنتاج الدائري، يتعرض القطاع لهوامش أضيق وثقة أضعف في خطط التوسع وضغط أكبر لإثبات أن الاستثمارات الجديدة يمكن أن تحقق إنتاجية قابلة للقياس بدلاً من مجرد روايات متوافقة مع السياسات.
- كيف ستؤثر القواعد الأكثر صرامة بشأن تصدير النفايات على قرارات الاستثمار في إعادة التدوير؟
- تجعل القدرة المحلية أكثر قيمة لكنها ترفع أيضاً معايير الجدوى الاقتصادية والامتثال. فإذا اضطر مزيد من المواد إلى المعالجة داخل الحدود الإقليمية، ستحتاج المشاريع إلى إثبات قدرتها على الفرز الموثوق والوصول إلى الأسواق النهائية والتوافق التنظيمي، وإلا فإن النظام يواجه خطر الاختناقات بدلاً من مكاسب الدائرية.
- ما الدور الذي يمكن أن يؤديه إعادة التدوير المتقدم في التعامل مع تيارات النفايات التي لا تستطيع إعادة التدوير الميكانيكي إدارتها بكفاءة؟
- تكمن أقوى حالاته في المواد المعقدة أو الملوثة أو متعددة الطبقات التي لا تصلح لإعادة التدوير التقليدي. وتتمثل قيمته طويلة الأمد في تحويل هذه التيارات الصعبة إلى مواد خام ثانوية متسقة يمكن أن تعود إلى التصنيع بجودة يحددها المشترون فعلياً.
- لماذا أصبحت قواعد التعبئة والتغليف مرتبطة بالبنية التحتية أكثر من ارتباطها بأيديولوجيا المواد؟
- لأن العبوة أصبحت تُقيَّم بشكل متزايد بناءً على إمكانية جمعها وفرزها وتحويلها إلى مادة خام قابلة للاستخدام بمقياس واسع. وهذا ينقل النقاش بعيداً عن الحظر البسيط للمواد نحو الأدلة على معدلات الاسترداد الفعلية وقدرة المعالجة والطلب في الأسواق النهائية.
- ماذا يعني صعود مسارات إعادة التدوير المتخصصة لمستقبل البلاستيك والمطاط الدائري؟
- يشير ذلك إلى نظام أكثر تجزئة تتطلب فيه تيارات النفايات المختلفة تقنيات استرداد ونماذج تجارية ومواصفات منتجات مختلفة. ومن المرجح أن تكون المسارات الفائزة هي تلك التي تثبت الأداء التقني والجاذبية السوقية معاً، لأن الدائرية ستعتمد على الشراء والتنظيم بقدر اعتمادها على الكيمياء.
المصادر والمراجع
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Brill, M. O., Rothenstein, C., & Coneski, P. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 5.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic and unnecessary' materials list. Waste Dive.
- 6.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.