

Le ralentissement de la circularité en Europe met le recyclage avancé sous pression
Lors des récents forums européens sur la durabilité, un thème revenait sans cesse dans les discussions informelles entre producteurs de résines, recycleurs et transformateurs : les chiffres ne correspondent plus à la rhétorique. L’analyse 2026 de Plastics Europe sur l’économie circulaire des plastiques montre que si la production de plastiques circulaires en Europe a atteint 8,7 millions de tonnes en 2024, soit 15,8 % de la production totale, la croissance a presque stagné, passant de 13,6 % en 2022 à seulement 1,2 % en 2024. La demande des transformateurs en plastiques circulaires s’est également refroidie, avec une croissance annuelle de la demande tombant de 16,2 % en 2022 à 4 % en 2024.
Le constat est gênant pour les recycleurs qui ont passé les cinq dernières années à vanter le recyclage chimique à grande échelle comme la pièce manquante du puzzle de la circularité. L’Europe importe désormais 19 % de ses plastiques circulaires tout en expédiant 12,4 % des déchets plastiques collectés vers un recyclage hors région, soulignant la dépendance du système vis-à-vis de chaînes de valeur externes. Pour les développeurs d’installations, cela se traduit par des hypothèses fragiles en matière de débouchés et d’approvisionnement en matières premières, alors que les coûts de capital et les prix de l’énergie pèsent.
Le recyclage chimique : des affirmations de percée à la réalité économique
La tension est peut-être le plus clairement exprimée dans l’analyse d’Enespa d’août 2026 sur les projets de recyclage chimique, qui dissèque les raisons pour lesquelles tant de projets phares de pyrolyse et de dépolymérisation ont peiné malgré une maturité technologique impressionnante. L’entreprise met en évidence un schéma familier pour quiconque a visité des installations en sommeil ou réduites en Europe : la technologie n’est souvent pas le goulet d’étranglement. À la place, un mélange de dépenses d’investissement élevées, de volatilité des prix de l’électricité et du gaz, et d’acheteurs à long terme incertains pour les produits tels que l’huile de pyrolyse tend à faire dérailler les plans d’affaires.
Le recyclage chimique se trouve dans une position particulièrement exposée. Ses procédés traitent des flux de déchets polyoléfines complexes et contaminés que les recycleurs mécaniques ne peuvent pas traiter économiquement, mais cette complexité s’accompagne de coûts d’exploitation plus élevés et d’une forte dépendance à un débouché stable et à haut volume vers les vapocrakeurs et les raffineries. Enespa note que de nombreux modèles économiques supposent implicitement que les engagements politiques en matière de contenu recyclé se traduiront rapidement par des primes de prix et des contrats de débouché sécurisés, mais les marchés évoluent plus lentement que la réglementation.
En réponse, Enespa s’est repositionnée moins comme un simple fournisseur de technologie et davantage comme un opérateur de « Recyclage en tant que service », regroupant la conception d’installations, le soutien aux autorisations, la formation des opérateurs, le soutien en laboratoire et même la participation à l’approvisionnement en matières premières et à la commercialisation des produits dans des packages de projet de bout en bout. Ce pivot reflète une leçon plus large tirée des premières installations : sans une intégration étroite tout au long de la chaîne de valeur, même des unités de pyrolyse techniquement solides peinent à fonctionner à un taux d’utilisation élevé.
De nouvelles chimies ciblent les flux difficiles
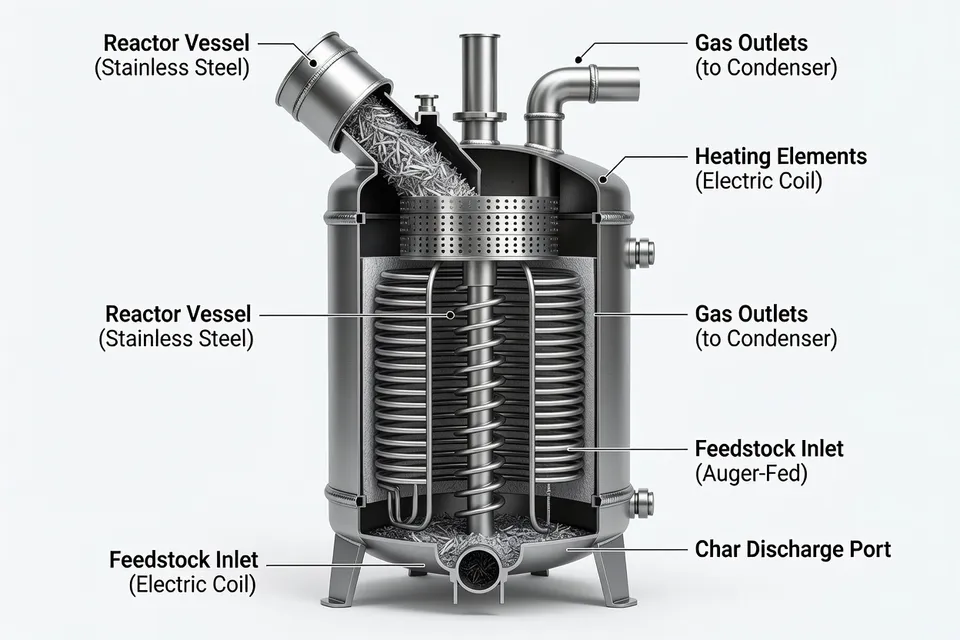
Du côté de la recherche, une série de percées récentes montre comment le « recyclage avancé » s’élargit bien au-delà de la pyrolyse classique. Une étude de juin 2025 de KAIST décrit un système de réaction continue à double catalyseur qui convertit sélectivement les pneus usagés en alcènes cycliques de haute pureté tels que le cyclopentène et le cyclohexène, réutilisables comme matière première pour le caoutchouc et les fibres de nylon. Le système atteint apparemment une sélectivité allant jusqu’à 92 % et des rendements de 82 %, ouvrant la voie à une récupération industriellement pertinente de molécules de haute valeur à partir d’un flux de déchets notoirement problématique.
Pour les transformateurs sur les marchés des pneus, des tuyaux et du caoutchouc technique, des technologies comme celle-ci pourraient finalement fournir une matière première secondaire chimiquement cohérente plutôt que les granulés hétérogènes ou les huiles de qualité inférieure qui leur ont été proposés par le passé. Mais la commercialisation rencontrera les mêmes obstacles que ceux observés dans la pyrolyse des plastiques : l’économie des installations, l’intensité énergétique et les accords d’achat à long terme pour les monomères récupérés.
Les régulateurs redessinent la carte du recyclage avancé
Tandis que les ingénieurs améliorent les rendements, les avocats et les lobbyistes se battent pour définir ce qu’est réellement le recyclage avancé sur le plan réglementaire. Un aperçu réglementaire de janvier 2026 sur le recyclage avancé aux États-Unis souligne comment les règles au niveau des États divergent. Un nombre croissant d’États classent désormais le recyclage chimique comme fabrication plutôt que gestion des déchets lorsqu’il transforme les plastiques mis au rebut en matière première sans créer de problèmes majeurs d’élimination, une approche qui peut faciliter les autorisations et permettre aux installations d’accéder aux incitations industrielles plutôt qu’aux contraintes des installations de déchets.
D’autres juridictions adoptent une ligne plus dure. Les débats au niveau des États sur le traitement de la pyrolyse comme recyclage ou élimination ont produit un patchwork : certaines propositions visent à exempter les installations de recyclage avancé des règles sur les déchets solides, tandis que d’autres interdiraient effectivement les projets de conversion plastique-carburant pour des raisons environnementales. Pour les investisseurs, l’absence de consensus national aux États-Unis commence à ressembler à un risque réglementaire en soi.
En Europe, l’histoire politique évolue presque dans la direction opposée. Le paquet de mesures de la Commission européenne début 2026 sur la circularité des plastiques associe le soutien au recyclage à un examen plus strict. Les critères européens de fin de vie des déchets pour les plastiques recyclés mécaniquement prévus visent à créer un véritable marché unique pour les recyclats, tandis que des codes douaniers distincts et une surveillance du marché pour les plastiques vierges et recyclés visent à garantir une concurrence loyale et à surveiller de plus près les importations. Parallèlement, à partir de novembre 2026, les exportations de déchets plastiques vers les pays non OCDE seront interdites, un changement qui obligera à traiter davantage de matériaux à l’intérieur des frontières européennes.
Ce changement est déjà visible dans les données commerciales : les exportations de déchets plastiques triés d’Europe ont apparemment augmenté de 36,5 % depuis 2022, même si les décideurs politiques avertissent que le continent exporte de la valeur en même temps que les matériaux. Avec la fermeture de la fenêtre d’exportation vers les marchés non OCDE, la pression pour développer les capacités de recyclage mécanique et avancé dans la région va augmenter, même si les données de Plastics Europe montrent que les taux de croissance actuels sont bien trop faibles pour atteindre les objectifs climatiques et de circularité.
La réouverture de la Chine et la géopolitique des matières premières secondaires
Dans ce contexte européen, la décision de la Chine en juillet 2026 de rouvrir ses frontières aux plastiques recyclés importés marque un renversement de politique frappant. Le 15e plan quinquennal de développement de l’économie circulaire du pays s’engage à accepter des matières premières recyclées de haute qualité de l’étranger, en révisant les mécanismes d’entrée, en simplifiant les procédures et en élargissant les catégories éligibles afin que les matériaux importés puissent compléter l’approvisionnement intérieur. Le plan s’inscrit dans une architecture plus large de l’économie circulaire qui inclut un objectif de plus de 19,5 millions de tonnes de plastiques recyclés par an d’ici 2030.
Pour les recycleurs européens, le timing compte. Alors que l’UE se prépare à interdire les exportations de déchets plastiques vers les pays non OCDE à partir de novembre 2026, la Chine se positionne – du moins sur le papier – comme un acheteur sélectif de matières premières secondaires de qualité. Cela pourrait créer une nouvelle concurrence pour les recyclats triés et de haute qualité, alors même que les transformateurs européens se plaignent que l’offre intérieure est limitée et coûteuse.
De manière cruciale, le nouveau Code de l’environnement écologique de la Chine établit que l’État peut imposer des exigences obligatoires en matière de contenu recyclé dans les catégories de produits clés, une étape qui, si elle est pleinement mise en œuvre, ancrerait la demande de plastiques secondaires dans sa base manufacturière. En privé, les recycleurs européens qui observent ces mouvements commencent à s’inquiéter du fait que, pendant qu’ils se débattent avec des règles fragmentées chez eux, Pékin pourrait être en train de construire un signal de demande plus rationalisé pour les matières premières circulaires.
La politique des pactes : qu’est-ce qui compte comme « problématique » dans un monde de recyclage avancé ?
Même au sein des cadres volontaires de l’industrie, l’essor du recyclage avancé modifie les hypothèses sur les matériaux qui ont un avenir. La liste des matériaux problématiques et inutiles du U.S. Plastics Pact, publiée pour la première fois en 2022 avec 11 articles d’emballage jugés peu susceptibles d’être réutilisables, recyclables ou compostables à grande échelle d’ici 2025, a constitué un point de référence clé pour les propriétaires de marques qui redessinent leurs emballages.
La liste couvre des articles tels que les couverts et pailles non recyclables, les bouteilles PET opaques, les additifs oxo-dégradables, les constructions d’étiquettes problématiques, le polystyrène et le PVC. Au cours des deux dernières années, le Pact a élargi sa portée pour inclure les films multicouches, les autocollants de produits non compostables et une gamme élargie d’additifs dégradables non certifiés compostables, avec un nouvel objectif d’éliminer tous les articles listés d’ici 2030.
Pourtant, la politique évolue. En août 2026, le Pact a retiré l’emballage de transport en polystyrène expansé (EPS) de la liste des matériaux problématiques, sa première radiation, suite à de nouvelles données de la Polystyrene Recycling Alliance sur les taux de recyclage. Ce changement ne s’applique pas aux autres applications du polystyrène, mais il montre comment les voies de recyclage avancées et spécialisées émergentes peuvent forcer une réévaluation de ce qui est considéré comme « non circulaire ».
Pour les ingénieurs emballage et les équipes d’achat au sein des propriétaires de marques, ces changements compliquent les stratégies de matériaux. Un substrat figurant sur une liste de phase-out une année peut, s’il est soutenu par une infrastructure de recyclage et des données crédibles, retrouver une acceptation conditionnelle plus tard. Le message des parties prenantes du Pact est que la performance du recyclage, et non l’idéologie matérielle, va de plus en plus guider ces décisions.
Ce que cela signifie pour les transformateurs et les marques
Pris ensemble, ces développements pointent vers une phase suivante plus exigeante pour le recyclage avancé plutôt qu’un recul. En Europe, la combinaison d’un taux de circularité en stagnation, d’une interdiction imminente des exportations de déchets plastiques vers les pays non OCDE et de nouvelles règles de marché unique pour les recyclats poussera les décideurs politiques à examiner de près quels projets ajoutent réellement des capacités et lesquels absorbent simplement des subventions.
En Chine, les mandats émergents de contenu recyclé et la réouverture aux plastiques secondaires de haute qualité suggèrent un important bassin de demande piloté par les politiques qui pourrait soit soulager, soit intensifier la concurrence pour les recyclats, selon l’évolution des règles commerciales et des normes. Aux États-Unis, le combat sur la classification réglementaire continuera de déterminer si le recyclage chimique est traité comme faisant partie de la fabrication ou comme une élimination des déchets, avec des conséquences majeures pour l’implantation et les coûts.
Pour les transformateurs, les convertisseurs et les propriétaires de marques, trois implications pratiques se dégagent :
- Discipline contractuelle : les accords de débouché et d’approvisionnement à long terme deviennent décisifs pour les projets de recyclage avancé. Sans eux, des installations techniquement impressionnantes resteront sous-utilisées.
- Conception alignée sur l’infrastructure réelle : les formats d’emballage figurant sur les listes « problématiques » ou ne pouvant pas répondre aux critères européens de fin de vie des déchets feront face à une obsolescence rapide, quelle que soit leur recyclabilité théorique.
- Réflexion en portefeuille sur les technologies de recyclage : les voies mécaniques, chimiques et catalytiques émergentes ne sont plus des choix exclusifs. Les installations qui compteront le plus pour les propriétaires de marques sont celles qui s’intègrent aux spécifications réelles des produits et aux obligations réglementaires, et non seulement aux diapositives technologiques.
Le recyclage avancé n’est plus une histoire de simple optimisme technologique. Il est réécrit – dans les textes politiques, les données commerciales et les bilans des installations – comme un test pour savoir si la chaîne de valeur des plastiques peut aligner chimie, capital et réglementation suffisamment rapidement pour transformer des procédés prometteurs en matières premières circulaires fiables à grande échelle.
Analyses éditoriales
- Pourquoi le recyclage avancé passe-t-il d'une histoire technologique à une histoire de modèle économique ?
- Parce que la contrainte principale n'est de plus en plus pas de savoir si la chimie fonctionne, mais si les projets peuvent fonctionner à grande échelle avec un approvisionnement stable en matières premières, des coûts énergétiques prévisibles et des acheteurs engagés pour la production. En pratique, cela signifie que le recyclage avancé ne réussit que s'il est intégré dans la chaîne de valeur plus large plutôt que traité comme une usine autonome.
- Que signale le ralentissement actuel de la croissance des plastiques circulaires pour le secteur ?
- Cela suggère que les engagements annoncés dépassent les capacités réelles du système. Lorsque la croissance de la production circulaire stagne, le secteur est confronté à des marges plus serrées, à une confiance réduite dans les plans d'expansion et à une pression accrue pour démontrer que les nouveaux investissements peuvent générer un débit mesurable plutôt que de simples récits alignés sur les politiques.
- Comment les règles plus strictes sur les exportations de déchets affecteront-elles les décisions d'investissement en matière de recyclage ?
- Elles rendent la capacité domestique plus précieuse mais relèvent également les exigences en matière d'économie et de conformité. Si davantage de matériaux doivent être traités au sein des frontières régionales, les projets devront démontrer un tri fiable, un accès aux marchés finaux et une adéquation réglementaire, sans quoi le système risque des goulots d'étranglement plutôt que des gains de circularité.
- Quel rôle le recyclage avancé peut-il jouer dans le traitement des flux de déchets que le recyclage mécanique ne peut pas bien gérer ?
- Son cas le plus fort concerne les matériaux complexes, contaminés ou multicouches qui sont de mauvais candidats pour le recyclage conventionnel. La valeur à long terme réside dans la conversion de ces flux difficiles en matières premières secondaires cohérentes qui peuvent réintégrer la fabrication à un niveau de qualité que les acheteurs spécifieront réellement.
- Pourquoi les règles d'emballage deviennent-elles plus liées aux infrastructures qu'à l'idéologie des matériaux ?
- Parce qu'un emballage est de plus en plus jugé sur sa capacité à être collecté, trié et converti en une matière première utilisable à grande échelle. Cela déplace le débat des simples interdictions de matériaux vers des preuves sur les taux de récupération réels, la capacité de traitement et la demande du marché final.
- Que signifie l'essor des filières de recyclage spécialisées pour l'avenir des plastiques et du caoutchouc circulaires ?
- Cela indique un système plus segmenté dans lequel différents flux de déchets nécessiteront différentes technologies de récupération, modèles commerciaux et spécifications de produits. Les gagnants seront probablement les filières qui pourront prouver à la fois la performance technique et l'attraction du marché, car la circularité dépendra autant de l'approvisionnement et de la réglementation que de la chimie.
Sources et références
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Brill, M. O., Rothenstein, C., & Coneski, P. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 5.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic and unnecessary' materials list. Waste Dive.
- 6.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.