

欧州の循環性減速が先進リサイクルに圧力
欧州の持続可能性フォーラムを歩いていると、樹脂メーカー、リサイクル業者、コンバーターの間で数字がもはやレトリックと一致しないというテーマが繰り返し浮上する。Plastics Europeの2026年「プラスチック循環経済」分析によると、2024年に欧州の循環プラスチック生産量は870万トン(総生産量の15.8%)に達したものの、成長はほぼ停滞し、2022年の13.6%から2024年にはわずか1.2%に落ち込んだ。循環プラスチックに対するコンバーター需要も冷え込み、年間需要成長率は2022年の16.2%から2024年の4%に低下した。
この見出しは、過去5年間に大規模化学リサイクルを循環性パズルの欠けたピースとして売り込んできたリサイクル業者にとって不快なものだ。欧州は現在、循環プラスチックの19%を輸入し、収集されたプラスチック廃棄物の12.4%を域外でリサイクルに回している。これはシステムが外部バリューチェーンにどれだけ依存しているかを示している。プラント開発者にとっては、資本コストとエネルギー価格が圧迫する中で、オフテイクと原料の前提が脆くなっていることを意味する。
化学リサイクル:画期的主張から経済的現実へ
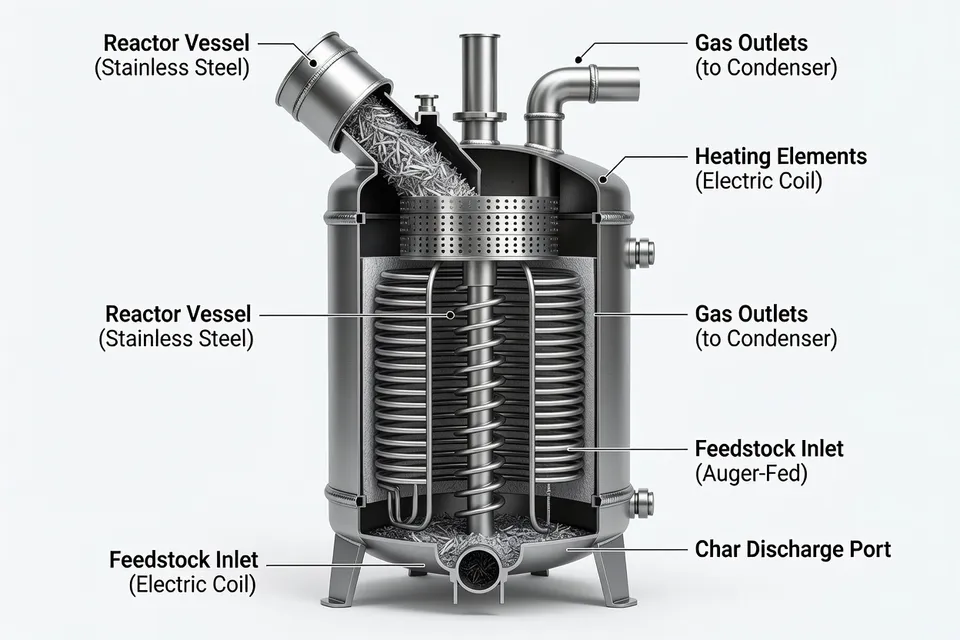
Enespaの2026年8月の化学リサイクルプロジェクト分析は、なぜ多くのパイロシスと解重合の注目プロジェクトが技術成熟度が高いにもかかわらず苦戦しているかを解剖している。同社は欧州各地の休止または縮小プラントを訪れた人なら馴染みの技術がボトルネックではないというパターンを指摘している。代わりに、高い資本支出、変動する電力・ガス価格、ピロシスオイルなどの出力に対する長期的な買い手の不確実性が事業計画を狂わせている。
化学リサイクルは特に露出した立場にある。機械リサイクル業者が経済的に処理できない複雑で汚染されたポリオレフィン廃棄物ストリームを扱うが、この複雑さは高い運用コストとクラッカー・製油所への安定した大量オフテイクへの重い依存を伴う。Enespaは、多くのビジネスモデルがリサイクル含有量に関する政治的コミットメントが価格プレミアムと確実なオフテイク契約に迅速に翻訳されると暗黙的に想定しているが、市場は規制よりもゆっくりと進化していると指摘する。
これに対しEnespaは純粋な技術ベンダーから「リサイクル・アズ・ア・サービス」オペレーターへと再定位し、プラント設計、許認可支援、オペレーター訓練、実験室バックアップ、さらには原料調達と製品マーケティングへの参加をエンドツーエンドのプロジェクトパッケージにバンドルしている。この転換は初期プラントからの幅広い教訓を反映している。バリューチェーン全体にわたる緊密な統合なしには、技術的に健全なピロシスユニットでも高い稼働率で運転するのは難しい。
新しい化学が困難なストリームを狙う
研究面では、「先進リサイクル」が古典的なピロシスをはるかに超えて拡大していることを示す一連の最近のブレークスルーがある。KAISTの2025年6月の研究は、廃タイヤを選択的に高純度環状アルケン(シクロペンテンやシクロヘキセンなど)に変換する二元触媒連続反応システムを記述しており、ゴムやナイロン繊維の原料として再利用可能だ。このシステムは選択率最大92%、収率82%を達成したと報告されており、悪名高い問題のある廃棄物ストリームから高付加価値分子の産業的に関連する回収を示唆している。
タイヤ、ホース、技術ゴム市場の加工業者にとって、このような技術は最終的に、過去に提供されてきた不均質なクラムラバーや低グレードオイルではなく、化学的に一貫した二次原料を提供する可能性がある。ただし商業化は、プラント経済性、エネルギー強度、回収モノマーに対する長期購入契約という、プラスチックピロシスで見われたのと同じハードルに直面する。
規制当局が先進リサイクルの地図を書き換える
エンジニアが収率を高める一方で、弁護士やロビイストは規制上先進リサイクルが何であるかをめぐって戦っている。米国の先進リサイクルに関する2026年1月の規制見通しは、州レベルの規則が分岐していることを強調している。ますます多くの州が、化学リサイクルを廃棄物管理ではなく製造として分類し、廃棄物施設の制約ではなく産業インセンティブにアクセスできるようにしている。
他の管轄区域はより厳しい姿勢を取っている。ピロシスをリサイクルか廃棄物処理かをめぐる州の議論はパッチワークを生み出している。一部の提案は先進リサイクルプラントを固形廃棄物規則から免除しようとする一方、他の提案は環境上の理由からプラスチックから燃料への変換プロジェクトを事実上禁止するだろう。投資家にとって、米国の全国的コンセンサスの欠如はそれ自体が規制リスクに見え始めている。
欧州では政策の物語はほぼ逆方向に動いている。欧州委員会の2026年初頭のプラスチック循環性対策パッケージは、リサイクル支援とより厳しい監視を組み合わせている。機械的にリサイクルされたプラスチックに対するEU全体の廃棄物終了基準は、リサイクル材の真の単一市場を創出することを目指し、バージンプラスチックとリサイクルプラスチックの別々の税関コードと市場監視は公正な競争を確保し、輸入品をより厳しく監視することを目指している。同時に、2026年11月から非OECD諸国へのプラスチック廃棄物輸出が禁止される。この変更により、より多くの材料が欧州域内で処理されることになる。
この変化はすでに貿易データに現れている。欧州からの分別プラスチック廃棄物輸出は2022年以来36.5%増加したと報告されているが、政策立案者は大陸が材料とともに価値を輸出していると警告している。非OECD市場への輸出窓口が閉まる中、域内で機械的および先進リサイクル能力を拡大する圧力が高まるが、Plastics Europeのデータは現在の成長率が気候・循環目標に到達するにはあまりにも低いことを示している。
中国の再開放と二次原料の地政学
この欧州の背景に対して、中国が2026年7月に輸入リサイクルプラスチックへの国境再開放を決定したことは目覚ましい政策逆転である。同国の循環経済発展第15次5カ年計画は、高品質リサイクル原料の国外からの受け入れ、参入メカニズムの見直し、手続きの簡素化、適格カテゴリの拡大を約束し、輸入材料が国内供給を補完できるようにする。この計画は、2030年までに年間1950万トン以上のリサイクルプラスチックという目標を含む、より広範な循環経済アーキテクチャと並行している。
欧州のリサイクル業者にとってタイミングは重要だ。EUが2026年11月から非OECD諸国へのプラスチック廃棄物輸出を禁止する準備を進める中、中国は少なくとも文書上、高品質二次原料の選択的買い手として位置づけられている。これは欧州のコンバーターが国内供給が逼迫し高コストであると不満を述べているちょうどその時に、高グレードリサイクル材をめぐる新たな競争を生み出す可能性がある。
重要なことに、中国の新しい生態環境法典は、国家が主要製品カテゴリに強制リサイクル含有量要件を課すことができると定めており、完全に実施されれば、製造基盤に二次プラスチックの需要をハードワイヤーすることになる。欧州のリサイクル業者はこれらの動きを民間で注視しており、自国で断片的な規則と格闘する一方で、北京が循環原料に対するより合理化された需要シグナルを構築しているのではないかと心配し始めている。
Pactの政治:先進リサイクルの世界で何が「問題」か
自主的な業界枠組みの中でも、先進リサイクルの台頭は、どの材料に未来があるかについての前提を再形成している。米Plastics Pactの問題・不要材料リストは2022年に最初にリリースされ、2025年までに再利用・リサイクル・堆肥化が大規模に不可能とみなされた11の包装品目が含まれ、ブランドオーナーが包装を再設計する際の主要な参照点となっている。
リストにはリサイクル不可能なカトラリーやストロー、不透明PETボトル、オキソ分解性添加剤、問題のあるラベル構造、ポリスチレン、PVCなどが含まれる。過去2年間でPactは範囲を多素材フィルム、堆肥化不可能な青果用ステッカー、堆肥化認定されていない分解性添加剤の拡大範囲にまで広げ、2030年までにリストされたすべての品目を排除するという新しい目標を設定した。
しかし政治は変化している。2026年8月、Pactは発泡ポリスチレン(EPS)輸送包装を問題リストから削除した。これはPolystyrene Recycling Allianceのリサイクル率に関する新データに基づく初の削除である。この変更は他のポリスチレン用途には適用されないが、新興の先進・専門リサイクルルートが何が「非循環」と見なされるかを再評価させることを示している。
ブランドオーナー内の包装エンジニアや調達チームにとって、これらの変化は材料戦略を複雑にする。ある基材が1年は段階的廃止リストに載っていても、信頼できるリサイクルインフラとデータに裏付けられれば、後で条件付きで再び受け入れられる可能性がある。Pactステークホルダーからのメッセージは、リサイクル性能が材料イデオロギーではなく、ますますこれらの決定を駆動するということだ。
加工業者とブランドにとっての意味
これらの展開を総合すると、先進リサイクルにとって後退ではなく、より要求の厳しい次の段階を指し示している。欧州では、循環性率の停滞、非OECD諸国へのプラスチック廃棄物輸出禁止の迫る影、リサイクル材に対する新単一市場ルールの組み合わせにより、政策立案者はどのプロジェクトが真に能力を追加し、どのプロジェクトが単に補助金を吸収するかを精査するようになる。
中国では、新たなリサイクル含有量義務と高品質二次プラスチックへの再開放が、貿易規則と基準の進化次第で、リサイクル材の競争を緩和または激化させる可能性のある大規模な政策主導需要プールを示唆している。米国では、化学リサイクルを製造の一部として扱うか廃棄物処理として扱うかの規制分類闘争が続き、立地とコストに重大な影響を与える。
加工業者、コンバーター、ブランドオーナーにとって、3つの実務的含意が際立つ:
- 契約規律:先進リサイクルプロジェクトにとって長期オフテイクと原料契約が成否を分けるものになりつつある。それなしでは、技術的に優れたプラントは未利用のままになる。
- 実際のインフラに合った設計: 「問題」リストに載るかEU廃棄物終了基準を満たせない包装形式は、理論的なリサイクル可能性に関わらず急速に陳腐化する。
- リサイクル技術に関するポートフォリオ思考:機械的、化学的、新興触媒ルートはもはや二者択一の選択ではない。ブランドオーナーにとって最も重要なプラントは、技術スライドだけでなく実際の製品仕様と規制義務に接続するものである。
先進リサイクルはもはや単純な技術楽観主義の物語ではない。政策文書、貿易データ、プラントバランスシートの中で、有望なプロセスを大規模な信頼できる循環原料に変えるために、プラスチックバリューチェーンが化学、資本、規制を十分に迅速に整合させられるかどうかの試金石として書き換えられている。
編集部の見解
- なぜ先進リサイクルは技術の話からビジネスモデルの話に移行しているのか?
- 主な制約が、化学反応が機能するかどうかではなく、安定した原料供給、予測可能なエネルギーコスト、生産物の確実な買い手確保のもとでプロジェクトを規模拡大できるかどうかに移っているからです。実際には、先進リサイクルは独立したプラントとしてではなく、広範なバリューチェーンに統合されて初めて成功します。
- 循環型プラスチックの成長鈍化は、このセクターに何を物語っているのか?
- 表面的なコミットメントが実際のシステム容量を上回っていることを示唆しています。循環型生産の成長が停滞すると、セクターは利益率の圧迫、拡大計画への信頼低下、新規投資が政策に沿ったストーリーではなく、測定可能なスループットを提供できることを証明する圧力にさらされます。
- 廃棄物輸出に関する規制強化は、リサイクル投資の判断にどのような影響を与えるか?
- 国内処理能力の価値が高まる一方で、経済性とコンプライアンスのハードルも上がります。より多くの材料を地域内で処理する必要が生じれば、プロジェクトは信頼できる選別、最終市場へのアクセス、規制適合性を示す必要があります。そうでなければ、循環性向上ではなくボトルネックを生むリスクがあります。
- 先進リサイクルは、機械リサイクルでは対応しにくい廃棄物ストリームにどのような役割を果たせるか?
- 最も有効なのは、従来のリサイクルに適さない複雑・汚染・多層材料です。長期的な価値は、そうした難易度の高いストリームを、購買者が実際に指定する品質レベルの安定した二次原料に変換できる点にあります。
- 包装規制が材料イデオロギーではなくインフラと結びつく理由は何か?
- 包装は、大量に回収・選別・使用可能な原料へ変換できるかどうかで評価されるようになっているからです。これにより議論は単純な材料禁止から、現実の回収率、処理能力、最終市場の需要に関する証拠へと移行します。
- 専門化されたリサイクル経路の台頭は、循環型プラスチック・ゴムの将来に何を意味するのか?
- 異なる廃棄物ストリームがそれぞれ異なる回収技術、商業モデル、製品仕様を必要とする、より細分化されたシステムへの移行を示しています。勝者となるのは、技術的性能と市場需要の両方を証明できる経路です。なぜなら循環性は化学だけでなく調達と規制にも依存するからです。
出典・参考文献
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Brill, M. O., Rothenstein, C., & Coneski, P. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 5.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated 'problematic and unnecessary' materials list. Waste Dive.
- 6.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.