

La demanda de especialidades supera a la de plásticos a granel
La demanda mundial de plásticos sigue dominada por resinas comoditizadas, pero la historia de crecimiento entre ahora y mediados de la década de 2030 se escribe cada vez más en aplicaciones de especialidad para envases y construcción.
Los pronósticos recientes indican que, aunque se prevé que el mercado global de plásticos crezca a una tasa anual compuesta moderada hasta 2035, el mayor crecimiento se concentra en películas de alto rendimiento, formatos flexibles, plásticos para construcción y elastómeros de ingeniería destinados a aplicaciones de alta especificación.
El contraste es más claro en envases. Se espera que el mercado mundial de envases de plástico pase de unos 376 000 millones de USD en 2025 a 571 000 millones de USD en 2035, con una CAGR aproximada del 4,2-4,3 %, superando a muchos segmentos de polímeros base. Dentro de este mercado, las películas de plástico y los formatos flexibles crecen más rápido, ya que los propietarios de marcas buscan estructuras más delgadas, con mayor barrera y reciclables.
En el sector de la construcción, se prevé que los plásticos para construcción pasen de unos 127 000 millones de USD en 2025 a más de 185 000 millones de USD en 2030, con una CAGR sostenida del 7,9 %, muy por encima de las expectativas del PIB mundial.
Para los ejecutivos de toda la cadena de valor de plásticos y caucho, estas cifras señalan un cambio decisivo: el crecimiento se traslada de los grados comoditizados impulsados por volumen hacia sistemas diseñados y específicos para cada aplicación que resuelven problemas de durabilidad, barrera o procesamiento en envases y en el entorno construido.
Construcción: PVC, películas y TPE pasan de ser commodities a componentes críticos
La construcción sigue siendo el mayor centro de demanda de varios polímeros clave, en particular PVC, poliolefina y elastómeros de ingeniería. Los datos de mercado muestran que el mercado mundial de PVC solo se proyecta que pase de unos 49 100 millones de USD en 2026 a 66 800 millones de USD en 2033, impulsado en gran medida por la edificación y las infraestructuras. En paralelo, los plásticos para construcción dedicados —que abarcan PVC, PE, PP, PS, policarbonato y PU— avanzan hacia un crecimiento anual de un solo dígito alto hasta 2030, con perfiles de ventana, tuberías, conductos y aislamiento como salidas principales.
Europa y Estados Unidos ilustran cómo la regulación y los códigos de edificación están convirtiendo estos materiales en palancas estratégicas y no en simples insumos de costo. Se espera que el mercado europeo de plásticos para construcción suba de aproximadamente 21 600 millones de USD en 2025 a unos 28 400 millones de USD en 2030, con una CAGR del 5,6 %, y los proyectos no residenciales crecen ligeramente más rápido que los residenciales a medida que aceleran las reformas energéticas y las mejoras de infraestructura. En EE. UU., se proyecta que los plásticos para construcción pasen de 18 600 millones de USD en 2025 a 25 400 millones de USD en 2030, lo que implica una CAGR del 6,4 % respaldada por programas de infraestructura y la demanda de vivienda.
Dentro de este crecimiento, los nichos más atractivos son aquellos que alinean el rendimiento del material con el rendimiento energético:
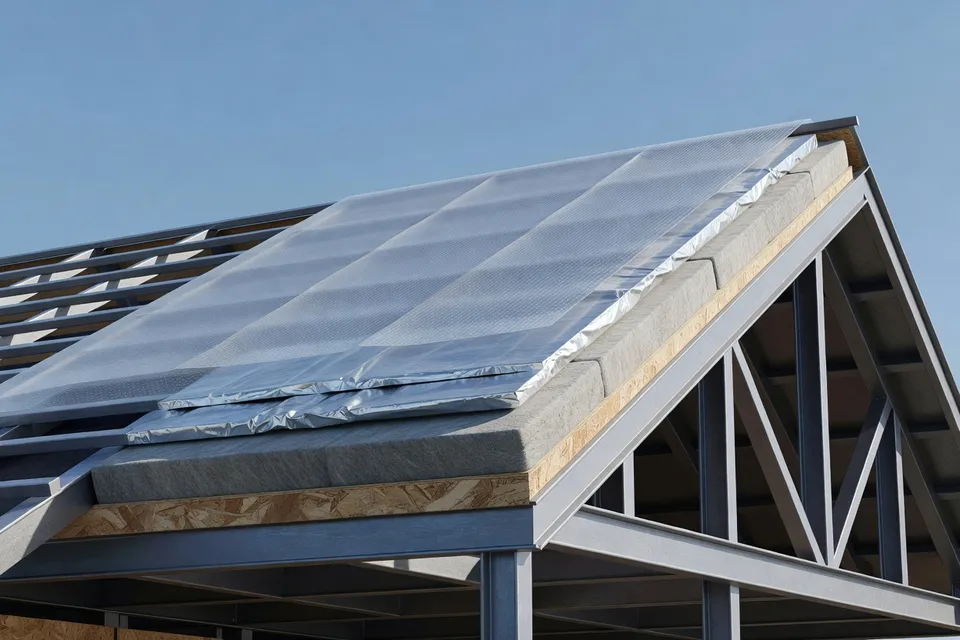
- Películas de aislamiento y envolvente del edificio: Se proyecta que los plásticos para edificación y construcción como categoría avancen de unos 124 000 millones de USD en 2024 a 167 000 millones de USD en 2030. Las películas y espumas utilizadas en membranas de cubierta, barreras de vapor y sistemas de fachada se sitúan en la intersección de los códigos energéticos, los mandatos de impermeabilización y la demanda de los contratistas de sistemas ligeros.
-
Sistemas de presión de PVC y CPVC: El papel del PVC en tuberías y conductos está bien establecido, pero el PVC clorado (CPVC) de mayor valor utilizado en líneas de agua caliente y protección contra incendios se proyecta que crezca a una CAGR del 8,4 % de 2026 a 2033, alcanzando unos 4 700 millones de USD en 2033. Esa trayectoria sigue las inversiones mundiales en infraestructura de agua y normas de edificación resistentes al fuego.
-
Elastómeros termoplásticos (TPE) para sellos y perfiles: Se estima que el mercado mundial de elastómeros termoplásticos ronda los 17 700 millones de USD en 2026, con expectativas de alcanzar casi 29 600 millones de USD en 2033, lo que implica una CAGR aproximada del 7,6 %. Una parte considerable de esa demanda está ligada a adhesivos, sellantes, recubrimientos y perfiles de construcción, aplicaciones en las que los TPE proporcionan sellado elástico, amortiguación de vibraciones y procesabilidad en líneas de extrusión existentes.
Para los procesadores de construcción, la oportunidad estratégica consiste en migrar de perfiles extruidos genéricos o películas de baja especificación hacia componentes críticos del sistema: sistemas de ventana con juntas TPE integradas, membranas de cubierta multicapa o sistemas de tuberías optimizados para medios de alta temperatura o agresivos. Esos productos tienden a asegurar relaciones a largo plazo con promotores y fabricantes de equipos originales, y están menos expuestos al arbitraje puntual de resinas.
Envases: películas, formatos flexibles y PVC de especialidad impulsan la diferenciación
Los envases de plástico siguen siendo la mayor salida de la demanda de polímeros y consolidan su posición incluso cuando aumenta la presión regulatoria. Se proyecta que el mercado mundial de envases de plástico alcance aproximadamente 571 000 millones de USD en 2035, desde unos 360-376 000 millones de USD en 2024-2025, con una expansión anual sostenida del ~4 % o más.
Dentro de esa cifra global, las aplicaciones de especialidad crecen más rápido que las botellas comoditizadas o las bolsas mono capa simples:
-
Películas de plástico: Un pronóstico sitúa el mercado de películas de plástico en unos 101 960 millones de USD en 2025, subiendo a 166 120 millones de USD en 2035, con un crecimiento anual de alrededor del 5 %. Otro análisis apunta a 120 600 millones de USD en 2026 y 174 300 millones de USD en 2033, lo que implica una CAGR del 5,4 %. Ambos coinciden en que las películas de alto rendimiento para usos alimentarios, farmacéuticos e industriales son el principal motor de crecimiento.
-
Películas para envases en general: Se espera que las películas para envases más amplias —incluidas las envolturas alimentarias multicapa, las películas de cierre y los laminados industriales— pasen de 120 000 millones de USD en 2025 a unos 165 500 millones de USD en 2032, con una CAGR del 4,7 %. Esto subraya el cambio gradual de los formatos rígidos a las películas y flexibles.
-
Envases flexibles de plástico: Se proyecta que los formatos flexibles dedicados alcancen alrededor de 181 700 millones de USD en 2026, subiendo a 271 400 millones de USD en 2033 con una CAGR del 5,9 %. Los alimentos de porción individual, los sobres de comercio electrónico y las bolsas de pie son los principales contribuyentes.
Entre los materiales, las películas de polietileno dominan el volumen, pero las estructuras de poliolefina de especialidad y las soluciones a base de PVC están abriendo nichos rentables del mercado. Se espera que el mercado de películas de polietileno solo crezca de 45 400 millones de USD en 2026 a 66 000 millones de USD en 2033, con una CAGR del 5,5 %, y que Asia Pacífico represente alrededor del 41 % de la demanda en 2026.
El PVC sigue siendo un nicho en envases, pero un nicho crítico en blísteres farmacéuticos y aplicaciones médicas, respaldado por el perfil de crecimiento del mercado de PVC citado anteriormente. Al mismo tiempo, la cadena de valor de los plásticos reciclados está escalando rápidamente; se proyecta que los ingresos por plásticos reciclados pasen de 70 300 millones de USD en 2026 a unos 131 000 millones de USD en 2033, con una CAGR del 9,3 %, siendo el envase uno de los principales casos de uso.
"El tamaño del mercado mundial de películas de plástico probablemente se valore en 145,4 mil millones de USD en 2025 y se espera que alcance los 210,1 mil millones de USD en 2032." - Persistence Market Research, perspectiva del mercado de películas de plástico
Ese perfil de crecimiento refuerza un mensaje sencillo: las películas y flexibles son donde convergen tanto el volumen como el margen, especialmente cuando incorporan adelgazamiento, barreras avanzadas o contenido reciclado.
Implicaciones estratégicas para procesadores y convertidores
Para los procesadores que suministran envases y construcción, los datos sugieren tres cambios estratégicos críticos entre ahora y principios de la década de 2030.
1. Subir la curva de valor con sistemas de ingeniería
En ambos sectores, el crecimiento de volumen es más fuerte allí donde los materiales forman parte de un sistema de rendimiento, no de una commodity independiente. Ejemplos:
- Sistemas de ventana y fachada que combinan perfiles rígidos de PVC, sellos de TPE y películas multicapa para control solar o gestión de vapor.
- Envases multicapa para alimentos refrigerados, donde las películas orientadas de PE o BOPP proporcionan resistencia mecánica mientras que las capas sellantes de especialidad garantizan un cierre hermético.
- Sistemas de tuberías y conductos que integran CPVC, aditivos y accesorios fáciles de instalar ajustados a las normas locales de agua o industriales.
Estos productos suelen ofrecer mejor poder de fijación de precios, son más difíciles de sustituir y están directamente vinculados a los indicadores de rendimiento que reguladores y propietarios de marcas miden.
2. Alinearse con la circularidad y el impulso regulatorio
Las iniciativas regulatorias —desde los códigos energéticos de edificación hasta los mandatos de contenido reciclado en envases— están dando forma directamente a la demanda de plásticos de especialidad. Los ingresos por plásticos reciclados que crecen por encima del 9 % anual señalan que los diseños compatibles con PCR se convertirán en requisito básico para los envases, especialmente en Europa y partes de Asia.
Para la construcción, el crecimiento más rápido de CPVC y TPE refleja no solo el rendimiento, sino también el impulso a prolongar la vida útil y minimizar el mantenimiento en infraestructuras. Los productos que faciliten un desmontaje más sencillo, la recuperación de materiales o un menor carbono durante todo el ciclo de vida obtendrán una prima a medida que se endurezcan las certificaciones de edificación sostenible.
3. Invertir en datos e inteligencia de mercado como activo competitivo
A medida que crecen los segmentos de especialidad, la volatilidad de las materias primas, la regulación y las normas downstream crece con ellos. Los servicios independientes de inteligencia química y de plásticos ofrecen ahora cobertura 24 horas, precios y conocimiento regulatorio en más de 300 mercados de commodities y especialidades, incluidos los plásticos. Los procesadores que integran este tipo de datos en tiempo real en la planificación de compras y ventas están mejor posicionados para asegurar márgenes en aplicaciones de mayor valor y anticipar puntos de inflexión en la demanda regional.
Dónde surgen las próximas oportunidades
De cara a 2030-2035, las oportunidades de especialidad más prometedoras en envases y construcción comparten cuatro rasgos: impulso regulatorio, diferenciación de rendimiento, compatibilidad con el reciclaje y escalabilidad regional.
Para envases, esto apunta hacia:
- Películas mono material a base de PE y PP que cumplen las directrices de reciclabilidad mientras igualan la barrera y rigidez de los laminados multicapa tradicionales.
- Películas retráctiles y estirables adaptadas a la logística y el comercio electrónico, donde la reducción de daños y la eficiencia de línea justifican primas de material.
- Películas para envases médicos y sanitarios, un subsegmento que crece más rápido que el mercado general de películas a medida que se expande la demanda sanitaria.
Para construcción, destaca:
- Sistemas de envolvente de alto rendimiento —membranas de cubierta, barreras de aire y vapor, y paneles aislantes— respaldados por PVC, PU y películas de ingeniería.
- Sistemas de sellado y control de vibraciones a base de TPE en edificios e infraestructuras, aprovechando la sólida perspectiva de crecimiento mundial de los elastómeros termoplásticos.
- Sistemas de protección contra el agua y el fuego construidos en torno a CPVC y diseños de accesorios avanzados.
Para las juntas directivas de producción de resinas, compounding y conversión, la conclusión estratégica es clara: el crecimiento y el margen se desplazan hacia plásticos especializados y críticos para el rendimiento en envases y en el entorno construido. Quienes alineen el desarrollo de productos, el gasto de capital y la estrategia comercial con ese cambio durante los próximos cinco a diez años probablemente capturen una parte desproporcionada de la creación de valor de la industria.
Análisis editorial
- ¿Por qué los plásticos de especialidad en envases y construcción se consideran cada vez más una vía hacia márgenes más altos frente a las resinas básicas?
- Los plásticos de especialidad forman parte de sistemas críticos de alto rendimiento, como envolventes de edificios avanzados o envases flexibles de alta barrera, donde la elección del material influye directamente en la eficiencia energética, la protección del producto y el cumplimiento normativo. Al requerir formulaciones a medida, conocimientos de proceso y soporte técnico, resultan más difíciles de convertir en commodities y menos expuestos a la competencia por precio. Por ello, suelen favorecer relaciones de suministro a largo plazo, bloqueo por especificaciones y precios premium en comparación con los grados básicos que compiten principalmente por coste.
- ¿Cómo transforma el auge de las películas y formatos flexibles las prioridades de sostenibilidad de los productores de envases?
- A medida que las películas y los flexibles ganan cuota de mercado, la reciclabilidad y la reducción de espesor se convierten en ejes centrales del diseño y no en simples complementos. Los productores deben ofrecer estructuras monomaterial que cumplan los requisitos mecánicos y de barrera, a la vez que sean compatibles con los flujos de reciclaje existentes y los objetivos de contenido reciclado. Esto eleva las exigencias de formulación y control de proceso, pero también abre oportunidades para soluciones de valor añadido, como películas más ligeras y de alto rendimiento que reducen el uso de material y la huella de carbono, cumpliendo al mismo tiempo las normativas de residuos y circularidad.
- ¿Qué riesgos estratégicos enfrentan los transformadores que siguen centrados en perfiles de construcción commodity y películas de baja especificación?
- Permanecer en segmentos commodity expone a los transformadores a una fuerte volatilidad de precios, escasa diferenciación y mayor vulnerabilidad ante la sustitución impulsada por políticas públicas. A medida que los códigos de edificación y las normas de rendimiento se endurecen, los productos de baja especificación corren el riesgo de quedar excluidos de grandes proyectos en favor de sistemas integrados que aporten ahorro energético, durabilidad y certificación más sencilla. Con el tiempo, esto puede erosionar la utilización de activos y los márgenes, mientras que los competidores que se orientan hacia componentes críticos del sistema capturan una demanda más estable y vinculada a especificaciones.
- ¿De qué manera las normativas en evolución convierten los plásticos de construcción en palancas de rendimiento energético y de carbono?
- Las normativas modernas de edificación vinculan cada vez más el cumplimiento a métricas como la eficiencia térmica, la estanqueidad al aire y el carbono en todo el ciclo de vida, lo que hace que la elección de materiales en envolventes, aislamiento y tuberías sea estratégicamente relevante. Los plásticos de alto rendimiento en membranas, espumas y juntas permiten un mejor control de las pérdidas de calor, la humedad y la durabilidad, reduciendo el consumo energético operativo y el mantenimiento. A medida que se amplían las certificaciones y los requisitos de divulgación, estos materiales se convierten en herramientas clave para alcanzar los umbrales de rendimiento, apoyar el diseño bajo en carbono y obtener las aprobaciones de los proyectos.
- ¿Cómo cambia la inversión en inteligencia de mercado y datos la dinámica competitiva en los plásticos de especialidad?
- En los segmentos de especialidad, donde las normativas, las normas de uso final y la demanda regional cambian rápidamente, la información oportuna sobre precios, cambios normativos y tendencias downstream se convierte en un factor diferenciador. Las empresas que integran datos de mercado continuos en la compra, la planificación de productos y las decisiones comerciales gestionan mejor los márgenes en formulaciones complejas, anticipan puntos de inflexión de la demanda y responden más rápido a los cambios de especificación. Esto las transforma de meras tomadoras de precios reactivas en socias proactivas, reforzando su posición en cadenas de valor a largo plazo orientadas al rendimiento.
- ¿Qué consideraciones éticas y de largo plazo surgen cuando los plásticos se integran más profundamente en infraestructuras críticas y envases relacionados con la salud?
- A medida que los plásticos sustentan servicios esenciales —desde sistemas de seguridad en edificios hasta envases médicos—, aumentan las consecuencias de un fallo del material o de una mala gestión al final de su vida útil. El pensamiento a largo plazo exige equilibrar las mejoras de rendimiento con compromisos de durabilidad, uso seguro y eliminación o reciclaje responsable, especialmente en aplicaciones donde la contaminación o el fallo del sistema tiene consecuencias sociales. Esto implica mayor énfasis en la transparencia sobre las elecciones de materiales, los impactos del ciclo de vida y la solidez de las soluciones circulares, en lugar de tratar estos productos como commodities desechables.
Fuentes y referencias
- 1.MarketsandMarkets. Construction plastics market by plastic type, application, end-use industry, and region – global forecast to 2030. MarketsandMarkets.
- 2.Market Research Future. Plastic packaging market size, share & industry analysis research report information, by type, application, and region – market forecast till 2035. Market Research Future.
- 3.ICIS. ICIS news and analysis for global commodity markets. ICIS.
- 4.Market Research Future. Automotive tire market research report by vehicle type, tire construction, sales channel, season type, and region – forecast to 2035. Market Research Future.
- 5.Persistence Market Research. Plastic films market size & competitive analysis, 2033. Persistence Market Research.
- 6.Persistence Market Research. Polyvinyl chloride (PVC) market size & forecast, 2033. Persistence Market Research.
- 7.Coherent Market Insights. Thermoplastic elastomers market size and forecast, 2026–2033. Coherent Market Insights.