

특수 수요가 범용 플라스틱을 앞지르다
글로벌 플라스틱 수요는 여전히 범용 수지 중심이지만, 2030년대 중반까지 성장 스토리는 포장 및 건설 분야의 특수 응용에서 쓰이고 있다.
최근 전망에 따르면 전체 플라스틱 시장은 2035년까지 완만한 연평균 성장률을 기록할 것으로 보이지만, 더 높은 성장은 고성능 필름, 유연 포장, 건설 플라스틱, 고사양 응용을 위한 엔지니어링 엘라스토머에 집중되고 있다.
이 대비는 포장에서 가장 뚜렷하다. 글로벌 플라스틱 포장 시장은 2025년 약 3760억 달러에서 2035년 5710억 달러로 성장하며, 연평균 4.2~4.3%의 CAGR을 기록해 많은 범용 폴리머 부문을 앞설 전망이다. 그중에서도 플라스틱 필름과 유연 포장 형태가 브랜드 소유주들이 다운게이지, 고배리어, 재활용 가능한 구조를 추구하면서 더 빠르게 확대되고 있다.
건설 부문에서는 건설 플라스틱이 2025년 약 1270억 달러에서 2030년 1850억 달러 이상으로 성장하며, 7.9% CAGR을 기록해 글로벌 GDP 전망을 크게 상회할 것으로 예상된다.
플라스틱·고무 가치사슬 전반의 경영진에게 이 수치는 명확한 전환을 의미한다. 성장이 볼륨 중심의 범용 등급에서 내구성, 배리어 또는 가공 문제를 해결하는 엔지니어링·응용 특화 시스템으로 이동하고 있다는 점이다.
건설: PVC, 필름, TPE가 범용에서 핵심 부품으로 전환
건설은 여전히 PVC, 폴리올레핀, 엔지니어링 엘라스토머 등 주요 폴리머의 최대 수요처다. 시장 데이터에 따르면 글로벌 PVC 시장은 2026년 약 491억 달러에서 2033년 668억 달러로 성장할 전망이며, 주로 건축 및 인프라 수요가 견인한다. 동시에 PVC, PE, PP, PS, 폴리카보네이트, PU를 아우르는 전용 건설 플라스틱은 2030년까지 높은 한자릿수 연간 성장률을 기록하며, 창호 프로파일, 배관, 덕트, 단열재가 핵심 용도가 될 것이다.
유럽과 미국은 규제와 건축 규정이 이 소재를 단순한 비용 투입물이 아닌 전략적 레버로 전환하는 사례를 보여준다. 유럽 건설 플라스틱 시장은 2025년 약 216억 달러에서 2030년 284억 달러로 5.6% CAGR 성장할 전망이며, 비주거 프로젝트가 주거용보다 약간 빠르게 성장할 것으로 보인다. 미국에서는 2025년 186억 달러에서 2030년 254억 달러로 6.4% CAGR 성장할 전망이다.
이 성장 가운데 가장 매력적인 틈새는 소재 성능을 에너지 성능과 연계한 분야다.
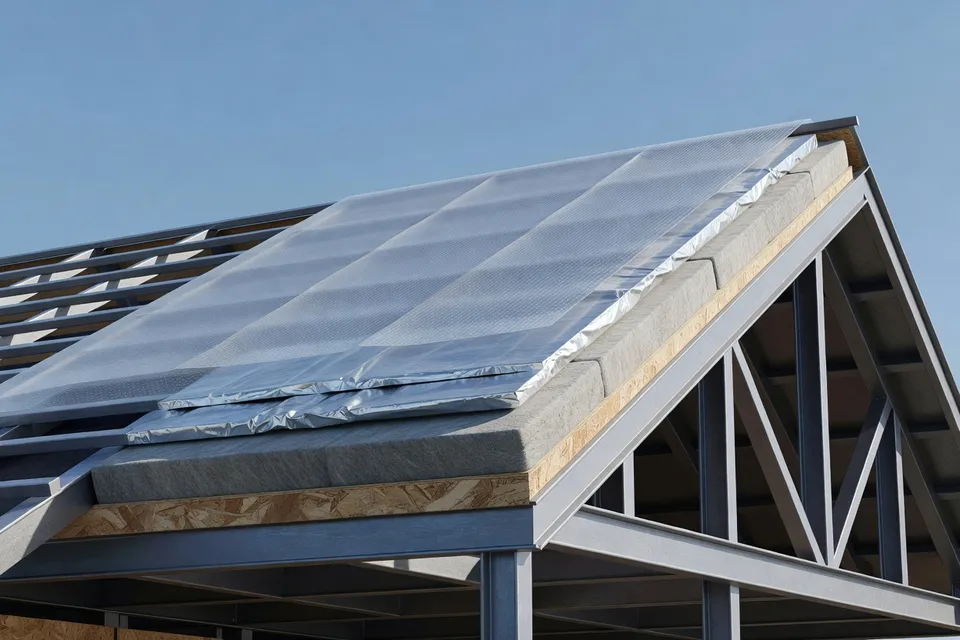
- 단열 및 건물 외피 필름: 건설 플라스틱은 2024년 약 1240억 달러에서 2030년 1670억 달러로 성장할 전망이다. 지붕 멤브레인, 수증기 차단막, 파사드 시스템에 사용되는 필름과 폼은 에너지 규정, 기후화 의무, 경량 시스템에 대한 수요가 맞물리는 지점에 있다.
-
PVC 및 CPVC 압력 시스템: PVC의 배관·도관 용도는 이미 확립됐으나, 온수 및 소방 배관에 사용되는 고부가가치 염소화 PVC(CPVC)는 2026~2033년 8.4% CAGR로 성장해 2033년 약 47억 달러에 이를 전망이다. 이 궤도는 글로벌 물 인프라 투자와 화재 안전 건축 기준을 반영한다.
-
실 및 프로파일용 열가소성 엘라스토머(TPE): 글로벌 열가소성 엘라스토머 시장은 2026년 약 177억 달러에서 2033년 296억 달러로 성장하며 7.6% CAGR을 기록할 것으로 추정된다. 상당 부분이 접착제, 실란트, 코팅, 건축 프로파일에 연계돼 있으며, TPE는 탄성 실링, 진동 감쇠, 기존 압출 라인에서의 가공성을 제공한다.
건설 가공업체에게 전략적 기회는 범용 압출 프로파일이나 저사양 필름에서 시스템 핵심 부품으로 이동하는 것이다. TPE 가스켓이 통합된 창호 시스템, 다층 지붕 멤브레인, 고온·부식성 매체에 최적화된 배관 시스템 등이 대표적이다. 이런 제품은 개발사·OEM과 장기 관계를 구축하며 스팟 수지 차익거래에 덜 노출된다.
포장: 필름, 유연 포장, 특수 PVC가 차별화 주도
플라스틱 포장은 규제 압력이 커지는 가운데서도 폴리머 수요의 최대 배출구로 자리 잡고 있다. 글로벌 플라스틱 포장 시장은 2024~2025년 3600~3760억 달러에서 2035년 약 5710억 달러에 이를 전망이며, 연 4% 이상의 지속적 성장을 기록할 것이다.
이 가운데 특수 응용이 범용 병이나 단순 단층 백보다 빠르게 성장하고 있다.
-
플라스틱 필름: 한 전망에서는 플라스틱 필름 시장이 2025년 약 1019.6억 달러에서 2035년 1661.2억 달러로 연평균 5% 성장할 것으로 본다. 다른 분석에서는 2026년 1206억 달러, 2033년 1743억 달러로 5.4% CAGR을 제시한다. 둘 다 식품·제약·산업용 고성능 필름이 주요 성장 동력이라는 데 동의한다.
-
포장 필름 전체: 다층 식품 랩, 리딩 필름, 산업용 라미네이트를 포함한 광범위한 포장 필름은 2025년 1200억 달러에서 2032년 약 1655억 달러로 4.7% CAGR 성장할 전망이다. 이는 리지드 포맷에서 필름·유연 포장으로의 점진적 전환을 보여준다.
-
유연 플라스틱 포장: 전용 유연 포맷은 2026년 약 1817억 달러에서 2033년 2714억 달러로 5.9% CAGR 성장할 전망이다. 싱글서브 식품, 이커머스 메일러, 스탠드업 파우치가 주요 기여 요인이다.
소재 가운데 폴리에틸렌 필름이 물량을 지배하지만, 특수 폴리올레핀 구조와 PVC 기반 솔루션이 수익성 있는 시장 구석을 차지하고 있다. 폴리에틸렌 필름 시장만 해도 2026년 454억 달러에서 2033년 660억 달러로 5.5% CAGR 성장하며, 아시아태평양이 2026년 수요의 약 41%를 차지할 전망이다.
PVC는 포장에서 틈새지만 의약품 블리스터 및 의료 응용에서 여전히 중요하며, 앞서 언급한 PVC 시장 성장 프로파일에 힘입고 있다. 동시에 재활용 플라스틱 가치사슬이 빠르게 확대되고 있다. 재활용 플라스틱 매출은 2026년 703억 달러에서 2033년 약 1310억 달러로 9.3% CAGR 성장할 전망이며, 포장이 주요 용례다.
"글로벌 플라스틱 필름 시장 규모는 2025년 1454억 달러로 평가되며 2032년 2101억 달러에 이를 전망이다." - Persistence Market Research, 플라스틱 필름 시장 전망
이 성장 곡선은 단순한 메시지를 강화한다. 필름과 유연 포장이 볼륨과 마진이 동시에 수렴하는 영역이라는 점이다. 특히 다운게이징, 고급 배리어, 재활용 함량을 포함할 때 더욱 그렇다.
가공·변환 업체를 위한 전략적 함의
포장 및 건설 공급 업체에게 데이터는 2030년대 초반까지 세 가지 핵심 전략적 전환을 시사한다.
1. 엔지니어링 시스템으로 가치 곡선 상향 이동
두 분야 모두에서 볼륨 성장은 소재가 성능 시스템의 일부일 때 가장 강력하다. 예시는 다음과 같다.
- 태양광 제어 또는 수증기 관리를 위한 다층 필름과 함께 리지드 PVC 프로파일, TPE 실을 결합한 창호·파사드 시스템.
- 오리엔티드 PE 또는 BOPP 필름이 기계적 강도를 제공하고 특수 실란트 층이 기밀 폐쇄를 제공하는 냉장 식품용 다층 포장.
- CPVC, 첨가제, 현지 물·산업 기준에 맞춘 설치 친화적 피팅을 통합한 배관·도관 시스템.
이런 제품은 일반적으로 더 나은 가격 결정력을 가지며 대체가 어렵고, 규제 기관과 브랜드 소유주가 측정하는 성능 지표와 직접 연결된다.
2. 순환성 및 규제 동인에 부합
건축 에너지 규정부터 포장 재활용 함량 의무까지 규제 이니셔티브가 특수 플라스틱 수요를 직접 형성하고 있다. 재활용 플라스틱 매출이 연 9% 이상 성장한다는 것은 PCR 호환 설계가 특히 유럽과 아시아 일부에서 포장 분야의 기본 요건이 될 것임을 의미한다.
건설에서는 CPVC와 TPE의 빠른 성장이 성능뿐 아니라 인프라의 서비스 수명 연장 및 유지보수 최소화를 위한 노력도 반영한다. 분해 용이성, 소재 회수, 전 생애 탄소 저감을 가능하게 하는 제품은 그린 빌딩 인증이 강화됨에 따라 프리미엄을 받을 것이다.
3. 데이터와 시장 인텔리전스를 경쟁 자산으로 투자
특수 부문이 성장할수록 원료, 규제, 다운스트림 기준의 변동성도 함께 커진다. 독립 화학·플라스틱 인텔리전스 서비스는 현재 300개 이상의 범용·특수 시장에 대해 24시간 커버리지, 가격 및 규제 인사이트를 제공한다. 이런 실시간 데이터를 조달·판매 계획에 통합하는 가공업체는 고부가가치 응용에서 마진을 확보하고 지역 수요의 변곡점을 예측하는 데 유리한 위치를 차지한다.
다음 기회가 등장하는 곳
2030~2035년을 바라보며 포장 및 건설 분야에서 가장 유망한 특수 기회는 규제 동인, 성능 차별화, 재활용 호환성, 지역 확장성이라는 네 가지 특성을 공유한다.
포장의 경우 다음과 같은 방향을 가리킨다.
- 재활용성 가이드라인을 충족하면서 기존 다층 라미네이트의 배리어·강성을 유지하는 PE·PP 기반 모노소재 필름.
- 물류·이커머스용으로 맞춤화된 수축·스트레치 필름. 손상 감소와 라인 효율이 소재 프리미엄을 정당화한다.
- 헬스케어 수요 확대에 따라 전체 필름 시장보다 빠르게 성장하는 의료·헬스케어 포장 필름.
건설의 경우 다음과 같은 분야가 두드러진다.
- PVC, PU, 엔지니어링 필름으로 뒷받침되는 고성능 외피 시스템(지붕 멤브레인, 공기·수증기 차단막, 단열 패널).
- 열가소성 엘라스토머의 강력한 글로벌 성장 전망을 활용한 건물·인프라용 TPE 기반 실링·진동 제어 시스템.
- CPVC와 첨단 피팅 설계를 중심으로 한 상수·소방 보호 시스템.
수지 생산, 컴파운딩, 변환 기업의 경영진에게 전략적 결론은 명확하다. 성장과 마진이 포장 및 건축 환경 분야의 특화·성능 핵심 플라스틱으로 이동하고 있다. 향후 5~10년 동안 제품 개발, 자본 지출, 상업 전략을 이 전환에 맞추는 기업이 업계 가치 창출의 불균형한 몫을 차지할 가능성이 높다.
편집 인사이트
- 포장 및 건설 분야에서 특수 플라스틱이 벌크 수지에 비해 높은 마진을 확보하는 경로로 점점 더 주목받는 이유는 무엇인가?
- 특수 플라스틱은 고성능 건축 외피나 고차단성 유연 포장과 같은 성능이 중요한 시스템에 사용되며, 재료 선택이 에너지 효율, 제품 보호, 규정 준수에 직접적인 영향을 미칩니다. 이러한 응용 분야는 맞춤형 배합, 공정 노하우, 응용 지원이 필요하기 때문에 상품화하기 어렵고 단순한 가격 경쟁에 덜 노출됩니다. 그 결과, 주로 비용으로 경쟁하는 벌크 등급에 비해 장기 공급 관계, 사양 고정, 프리미엄 가격을 지원하는 경향이 있습니다.
- 필름과 유연 포장으로의 전환이 포장 생산업체의 지속가능성 우선순위를 어떻게 변화시키는가?
- 필름과 유연 포장의 비중이 커지면서 재활용성과 다운게이징이 설계의 핵심 요소가 되고 있습니다. 생산업체는 기존 재활용 흐름과 재활용 함량 목표에 부합하면서도 기계적·차단 성능을 충족하는 단일 소재 구조를 개발해야 합니다. 이는 배합과 공정 제어 수준을 높이지만, 재료 사용량과 탄소 배출을 줄이는 고성능 경량 필름 같은 부가가치 제품 기회도 열어줍니다.
- 가공업체가 범용 건설 프로파일과 저사양 필름에만 집중할 경우 어떤 전략적 위험이 있는가?
- 범용 제품에 머무르면 가격 변동성, 차별화 한계, 정책에 따른 대체 위험에 크게 노출됩니다. 건축 규정과 성능 기준이 강화되면서 저사양 제품은 에너지 절감, 내구성, 인증 편의성을 제공하는 통합 시스템에 밀려 주요 프로젝트에서 배제될 위험이 있습니다. 장기적으로 자산 활용도와 마진이 하락하는 반면, 시스템 핵심 부품으로 전환한 경쟁사는 보다 안정적인 수요를 확보하게 됩니다.
- 건설용 플라스틱이 에너지 및 탄소 성능을 위한 수단으로 자리 잡게 하는 규제 변화는 무엇인가?
- 최신 건축 규정은 열 효율, 기밀성, 전과정 탄소 배출량과 같은 지표를 준수 요건으로 삼고 있어 외피, 단열, 배관 등에서의 재료 선택이 전략적으로 중요해지고 있습니다. 고성능 플라스틱은 막, 폼, 실링재 등에 적용되어 열 손실과 습기, 내구성을 효과적으로 제어하며 운영 에너지와 유지보수 비용을 줄입니다. 인증 및 공시 의무가 확대됨에 따라 이러한 소재는 성능 기준 충족과 저탄소 설계 지원에 핵심적인 도구가 되고 있습니다.
- 시장 정보와 데이터에 대한 투자가 특수 플라스틱 분야의 경쟁 구도를 어떻게 바꾸는가?
- 규제, 최종사용자 기준, 지역 수요가 빠르게 변하는 특수 분야에서는 가격, 정책 변화, 하류 동향에 대한 시의적절한 정보가 차별화 요소가 됩니다. 지속적인 시장 데이터를 조달, 제품 로드맵, 영업 의사결정에 통합하는 기업은 복잡한 배합의 마진 관리, 수요 전환점 예측, 사양 변화 대응에서 앞서 나갈 수 있습니다. 이는 수동적인 가격 수용자에서 능동적인 파트너로 전환하게 하여 장기적·성능 중심 가치 사슬에서의 입지를 강화합니다.
- 플라스틱이 핵심 인프라와 의료 관련 포장에 깊이 통합되면서 발생하는 윤리적·장기적 고려사항은 무엇인가?
- 플라스틱이 건축 안전 시스템부터 의료 포장에 이르는 필수 서비스를 뒷받침하게 되면서 재료 고장과 폐기물 관리 실패의 영향이 커지고 있습니다. 장기적 관점에서는 성능 향상과 함께 내구성, 안전한 사용, 책임 있는 폐기·재활용을 균형 있게 고려해야 하며, 특히 오염이나 시스템 고장이 사회적 영향을 미칠 수 있는 분야에서 더욱 그렇습니다. 이는 재료 선택, 전과정 영향, 순환 솔루션의 견고성에 대한 투명성을 강조하는 방향으로 이어집니다.
출처 및 참고자료
- 1.MarketsandMarkets. Construction plastics market by plastic type, application, end-use industry, and region – global forecast to 2030. MarketsandMarkets.
- 2.Market Research Future. Plastic packaging market size, share & industry analysis research report information, by type, application, and region – market forecast till 2035. Market Research Future.
- 3.ICIS. ICIS news and analysis for global commodity markets. ICIS.
- 4.Market Research Future. Automotive tire market research report by vehicle type, tire construction, sales channel, season type, and region – forecast to 2035. Market Research Future.
- 5.Persistence Market Research. Plastic films market size & competitive analysis, 2033. Persistence Market Research.
- 6.Persistence Market Research. Polyvinyl chloride (PVC) market size & forecast, 2033. Persistence Market Research.
- 7.Coherent Market Insights. Thermoplastic elastomers market size and forecast, 2026–2033. Coherent Market Insights.