

特种需求增速超过大宗塑料
全球塑料需求仍以商品化树脂为主导,但直至2035年中期,增长故事日益由包装和建筑领域的特种应用书写。
近期预测显示,虽然整体塑料市场预计以温和复合年增长率增长至2035年,但较高增速集中在高性能薄膜、柔性包装、建筑塑料以及针对高规格应用的工程弹性体。
这一对比在包装领域最为明显。全球塑料包装市场预计从2025年的约3760亿美元增长至2035年的5710亿美元,复合年增长率约4.2–4.3%,增速超过许多基础聚合物细分市场。其中,塑料薄膜和柔性包装形式因品牌所有者寻求减薄、高阻隔和可回收结构而增长更快。
在建筑领域,建筑塑料预计从2025年的约1270亿美元增长至2030年的超过1850亿美元,复合年增长率达7.9%,远高于全球GDP预期。
对塑料和橡胶价值链高管而言,这些数字表明决定性转变:增长正从量驱动的商品级转向工程化、应用特定系统,以解决包装和建筑环境中的耐久性、阻隔或加工问题。
建筑:PVC、薄膜和TPE从商品转向关键组件
建筑仍是几种关键聚合物的最大需求中心,尤其是PVC、聚烯烃和工程弹性体。市场数据显示,全球PVC市场预计从2026年的约491亿美元增长至2033年的668亿美元,主要由建筑和基础设施驱动。与此同时,专用建筑塑料(涵盖PVC、PE、PP、PS、聚碳酸酯和PU)预计至2030年实现高个位数年增长,窗型材、管道、风管和绝缘材料为核心应用。
欧洲和美国显示出法规和建筑规范如何将这些材料转化为战略杠杆而非简单成本投入。欧洲建筑塑料市场预计从2025年的约216亿美元增长至2030年的284亿美元,复合年增长率5.6%,非住宅项目增速略快于住宅,因能源改造和基础设施升级加速。 在美国,建筑塑料预计从2025年的186亿美元增长至2030年的254亿美元,复合年增长率6.4%,得益于基础设施计划和住房需求。
在此增长中,最具吸引力的利基市场是将材料性能与能源性能对齐的领域:
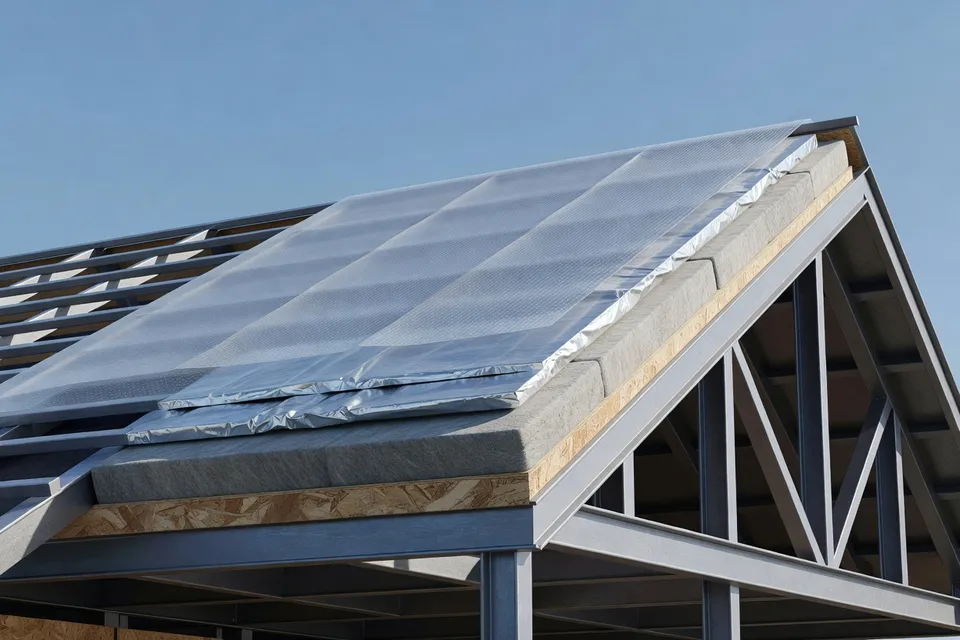
- 绝缘和建筑围护薄膜:建筑塑料类别预计从2024年的约1240亿美元增长至2030年的1670亿美元。用于屋顶膜、蒸汽屏障和立面系统的薄膜和泡沫处于能源规范、天气化要求和承包商对轻质系统需求的交汇点。
-
PVC和CPVC压力系统:PVC在管道和导管中的作用已确立,但用于热水和消防管线的更高价值氯化PVC(CPVC)预计从2026年至2033年以8.4%复合年增长率增长,至2033年达到约47亿美元。这一轨迹与全球水基础设施和防火建筑标准的投资同步。
-
用于密封件和型材的热塑性弹性体(TPE):全球热塑性弹性体市场估计2026年约177亿美元,预计2033年接近296亿美元,复合年增长率约7.6%。其中相当一部分需求与粘合剂、密封剂、涂料和建筑型材相关,TPE在这些应用中提供弹性密封、振动阻尼和现有挤出生产线上的可加工性。
对于建筑加工商而言,战略机遇在于从通用挤出型材或低规格薄膜转向系统关键组件:集成TPE垫圈的窗系统、多层屋顶膜或针对高温或侵蚀性介质优化的管道系统。这些产品往往与开发商和OEM建立长期关系,且较少受现货树脂套利影响。
包装:薄膜、柔性包装和特种PVC驱动差异化
塑料包装仍是聚合物需求的最大出口,即使在监管压力上升的情况下也在巩固地位。全球塑料包装市场预计从2024–2025年的约3600–3760亿美元增长至2035年的约5710亿美元,年增长率维持在4%以上。
在此总体中,特种应用增速快于商品瓶或简单单层袋:
-
塑料薄膜:一项预测将塑料薄膜市场定在2025年约1019.6亿美元,至2035年升至1661.2亿美元,年增长约5%。另一分析指出2026年1206亿美元、2033年1743亿美元,复合年增长率5.4%。两者均认同食品、医药和工业用高性能薄膜是主要增长引擎。
-
包装薄膜整体:更广泛的包装薄膜(包括多层食品包装、盖膜和工业层压材料)预计从2025年的1200亿美元增长至2032年的约1655亿美元,复合年增长率4.7%。这凸显了从刚性包装向薄膜和柔性包装的逐步转变。
-
柔性塑料包装:专用柔性包装预计2026年约1817亿美元,至2033年攀升至2714亿美元,复合年增长率5.9%。单份食品、电商邮件袋和自立袋是主要贡献者。
在材料中,聚乙烯薄膜主导产量,但特种聚烯烃结构和PVC基解决方案正在开辟盈利市场角落。聚乙烯薄膜市场预计从2026年的454亿美元增长至2033年的660亿美元,复合年增长率5.5%,亚太地区占2026年需求的约41%。
PVC在包装中仍是利基但在药品泡罩和医疗应用中至关重要,受此前引用的PVC市场增长概况支持。同时,再生塑料价值链正在快速扩张;再生塑料收入预计从2026年的703亿美元增长至2033年的约1310亿美元,复合年增长率9.3%,包装是主要用例。
“全球塑料薄膜市场规模2025年可能达到1454亿美元,预计到2032年将达到2101亿美元。”——Persistence Market Research,塑料薄膜市场展望
这一增长轮廓强化了一个简单信息:薄膜和柔性包装是量和利润汇聚之处,尤其当它们融入减薄、先进阻隔或再生含量时。
对加工商和转化商的战略影响
对于供应包装和建筑的加工商,数据表明至2030年代初的三大关键战略转变。
1. 通过工程系统提升价值曲线
在两个领域,材料作为性能系统一部分而非独立商品时,量增长最强劲。示例包括:
- 结合刚性PVC型材、TPE密封件和用于太阳能控制或蒸汽管理的多层薄膜的窗和立面系统。
- 冷藏食品的多层包装,其中定向PE或BOPP薄膜提供机械强度,而特种密封层实现密封闭合。
- 集成CPVC、添加剂和针对本地水或工业标准优化的安装友好配件的管道和导管系统。
这些产品通常具有更好的定价权,难以替代,并直接与监管机构和品牌所有者衡量的性能指标挂钩。
2. 与循环性和监管拉动对齐
从建筑能源规范到包装中再生含量要求的监管举措正在直接塑造特种塑料需求。再生塑料收入年增长超过9%表明PCR兼容设计将成为包装的标配,尤其在欧洲和亚洲部分地区。
对于建筑,CPVC和TPE的更快增长不仅反映性能,也反映推动基础设施延长使用寿命和减少维护。能实现更易拆解、材料回收或降低全生命周期碳的产品将在绿色建筑认证收紧时获得溢价。
3. 将数据和市场情报作为竞争资产投资
随着特种细分市场增长,原料、法规和下游标准的波动性也随之增加。独立的化工和塑料情报服务现提供超过300个商品和特种市场(包括塑料)的24小时覆盖、定价和监管洞察。将此类实时数据整合到采购和销售规划中的加工商更能锁定高价值应用的利润并预测区域需求的拐点。
下一波机遇从何而来
展望2030–2035年,包装和建筑中最有前景的特种机遇共享四种特质:监管拉动、性能差异化、与回收兼容以及区域可扩展性。
对于包装,指向:
- 符合可回收性指南同时匹配传统多层层压材料阻隔性和刚度的PE和PP基单材料薄膜。
- 针对物流和电商定制的收缩和拉伸薄膜,减损和生产线效率可证明材料溢价合理。
- 医疗和保健包装薄膜,这一子细分增速快于整体薄膜市场,因医疗需求扩大。
对于建筑,突出:
- 以PVC、PU和工程薄膜为基础的高性能围护系统——屋顶膜、空气和蒸汽屏障以及绝缘板。
- 建筑和基础设施中基于TPE的密封和振动控制系统,利用热塑性弹性体的强劲全球增长前景。
- 以CPVC和先进配件设计为核心的水和消防保护系统。
对于树脂生产、混配和转化企业的董事会而言,战略要点清晰:增长和利润正转向包装和建筑环境中的专业化、性能关键塑料。那些在未来五至十年内将产品开发、资本支出和商业战略与这一转变对齐的企业很可能占据行业价值创造的不成比例份额。
编辑洞察
- 为什么包装和建筑领域的特种塑料越来越被视为比大宗树脂获得更高利润率的途径?
- 特种塑料嵌入在性能关键系统中,例如先进建筑围护结构或高阻隔柔性包装,其材料选择直接影响能效、产品保护和法规合规。由于这些应用需要定制配方、工艺技术和应用支持,因此难以被商品化,也不易受单纯价格竞争影响。因此,与主要靠成本竞争的大宗牌号相比,它们往往能支撑更长期的供应关系、规格锁定和溢价定价。
- 向薄膜和柔性包装形式的转变如何重塑包装生产商的可持续发展优先事项?
- 随着薄膜和柔性包装份额上升,可回收性和减薄成为核心设计手段而非附加功能。生产商正被推动开发符合机械和阻隔要求、同时兼容现有回收体系和再生含量目标的单一材料结构。这提高了配方和工艺控制的标准,也为增值产品开辟了机会,例如更轻、更高效的薄膜,可在符合不断演进的废弃物和循环法规的同时,减少材料用量和碳足迹。
- 如果加工商仍专注于普通建筑型材和低规格薄膜,会面临哪些战略风险?
- 停留在普通品类会使加工商面临剧烈的价格波动、有限的差异化能力,以及政策驱动替代带来的更大脆弱性。随着建筑规范和性能标准收紧,低规格产品可能被排除在大型项目之外,转而采用可提供节能、耐久性和更易认证的集成系统。久而久之,这会侵蚀资产利用率和利润率,而转向系统关键部件的竞争对手则能捕捉更稳定、由规格驱动的需求。
- 不断演进的法规如何将建筑塑料转变为能源和碳绩效的杠杆?
- 现代建筑法规日益将合规与热效率、气密性和全生命周期碳等指标挂钩,使围护结构、绝缘和管道中的材料选择变得具有战略意义。高性能塑料在膜材、泡沫和密封件中的应用,能更好控制热损失、湿度和耐久性,从而降低运行能耗和维护成本。随着认证和披露要求扩大,这些材料成为达到性能阈值、支持低碳设计和获得项目批准的关键工具。
- 在特种塑料领域,市场情报和数据投入如何改变竞争格局?
- 在特种塑料领域,法规、终端使用标准和区域需求变化迅速,及时掌握价格、政策变化和下游趋势的情报成为差异化因素。将持续市场数据整合到采购、产品路线图和商业决策中的企业,能更好地管理复杂配方的利润,预测需求拐点,并更快响应规格变化。这使它们从被动价格接受者转变为主动合作伙伴,在长期、以性能为导向的价值链中巩固地位。
- 随着塑料更深入地嵌入关键基础设施和健康相关包装,会产生哪些伦理和长期考量?
- 当塑料支撑从建筑安全系统到医疗包装等基本服务时,材料失效和生命周期末端管理不当的风险随之上升。长期思考需要在性能提升与耐久性、安全使用以及负责任处置或回收之间取得平衡,尤其在污染或系统故障可能带来社会后果的应用中。这意味着要更加重视材料选择、生命周期影响和循环解决方案的稳健性方面的透明度,而非将这些产品视为一次性商品。
来源与参考
- 1.MarketsandMarkets. Construction plastics market by plastic type, application, end-use industry, and region – global forecast to 2030. MarketsandMarkets.
- 2.Market Research Future. Plastic packaging market size, share & industry analysis research report information, by type, application, and region – market forecast till 2035. Market Research Future.
- 3.ICIS. ICIS news and analysis for global commodity markets. ICIS.
- 4.Market Research Future. Automotive tire market research report by vehicle type, tire construction, sales channel, season type, and region – forecast to 2035. Market Research Future.
- 5.Persistence Market Research. Plastic films market size & competitive analysis, 2033. Persistence Market Research.
- 6.Persistence Market Research. Polyvinyl chloride (PVC) market size & forecast, 2033. Persistence Market Research.
- 7.Coherent Market Insights. Thermoplastic elastomers market size and forecast, 2026–2033. Coherent Market Insights.