

特種需求成長速度超越大宗塑膠
全球塑膠需求仍以商品化樹脂為主,但直至2030年代中期,成長故事正日益由包裝與建築領域的特種應用書寫。
近期預測顯示,雖然整體塑膠市場預計以溫和的年複合成長率成長至2035年,但較高成長集中於高性能膜、柔性格式、建築塑膠以及針對高規格應用的工程彈性體。
包裝領域的對比最為明顯。全球塑膠包裝市場預計從2025年的約3760億美元成長至2035年的5710億美元,年複合成長率約4.2–4.3%,超越許多基礎聚合物區塊。在這之中,塑膠膜與柔性格式因品牌業者尋求薄型化、高阻隔性與可回收結構而擴張更快。
在建築方面,建築塑膠預計從2025年的約1270億美元成長至2030年的超過1850億美元,持續年複合成長率7.9%,遠高於全球GDP預期。
對塑膠與橡膠價值鏈各層主管而言,這些數字顯示決定性轉變:成長正從量導向的商品等級移向工程化、應用特定系統,以解決包裝與建築環境中的耐久性、阻隔或加工問題。
建築:PVC、膜與TPE從商品轉為關鍵組件
建築仍是多種關鍵聚合物(尤其是PVC、聚烯烴與工程彈性體)最大的需求中心。市場數據顯示,全球PVC市場單獨預計從2026年的約491億美元成長至2033年的668億美元,主要由建築與基礎設施驅動。同時,專用建築塑膠(涵蓋PVC、PE、PP、PS、聚碳酸酯與PU)預計至2030年維持高個位數年成長,窗型材、管材、管道與絕緣為核心出口。
歐洲與美國顯示法規與建築規範如何將這些材料轉為策略槓桿而非單純成本投入。歐洲建築塑膠市場預計從2025年的約216億美元攀升至2030年的約284億美元,年複合成長率5.6%,非住宅專案因能源改造與基礎設施升級加速而成長略快於住宅。在美國,建築塑膠預計從2025年的186億美元成長至2030年的254億美元,意味6.4%年複合成長率,由基礎設施計畫與住房需求支持。
在此成長中,最具吸引力的利基市場是將材料性能與能源性能對齊的領域:
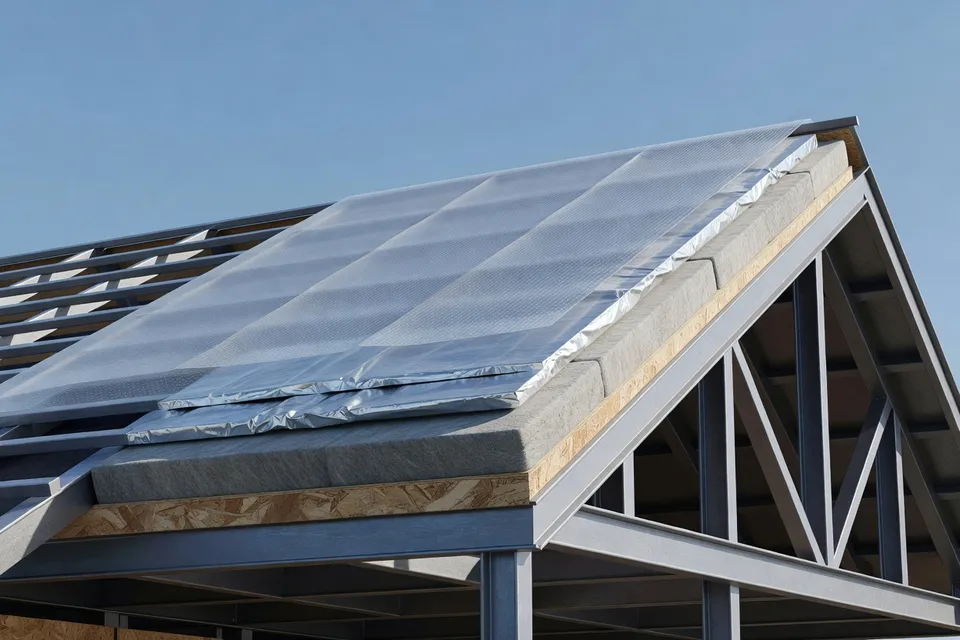
- 絕緣與建築外殼膜:建築與營建塑膠類別預計從2024年的約1240億美元成長至2030年的1670億美元。用於屋頂膜、蒸汽障與立面系統的膜與發泡材,處於能源規範、氣候化規定與承包商對輕量化系統需求的交會點。
-
PVC與CPVC壓力系統:PVC在管材與導管中的角色已確立,但用於熱水與消防管線的更高價值氯化PVC(CPVC)預計從2026年至2033年以8.4%年複合成長率成長,至2033年約達47億美元。此軌跡追蹤全球水基礎設施與防火建築標準的投資。
-
用於密封件與型材的熱塑性彈性體(TPE):全球熱塑性彈性體市場估計2026年約177億美元,預期至2033年接近296億美元,意味約7.6%年複合成長率。其中相當部分需求與黏著劑、密封劑、塗料及建築型材相關,TPE在這些應用中提供彈性密封、振動阻尼以及在現有押出生產線上的加工性。
對建築加工業者而言,策略機會在於從一般押出型材或低規格膜移向系統關鍵組件:整合TPE墊圈的窗系統、多層屋頂膜,或針對高溫或侵蝕介質最佳化的管系統。這些產品傾向鎖定與開發商及OEM的長期關係,且較不受現貨樹脂套利影響。
包裝:膜、柔性格式與特種PVC驅動差異化
塑膠包裝仍是聚合物需求的最大出口,且即使法規壓力上升,仍持續鞏固其地位。全球塑膠包裝市場預計從2024–2025年的約3600–3760億美元達到2035年的約5710億美元,維持約4%+年成長。
在此總額內,特種應用成長速度快於商品瓶或簡單單層袋:
-
塑膠膜:一項預測將塑膠膜市場定於2025年約1019.6億美元,至2035年升至1661.2億美元,年成長約5%。另一分析指出2026年1206億美元、2033年1743億美元,意味5.4%年複合成長率。兩者皆同意食品、藥品與工業用高性能膜為主要成長引擎。
-
包裝膜整體:更廣泛的包裝膜(包括多層食品包裝、蓋膜與工業層壓材)預計從2025年的1200億美元增至2032年的約1655億美元,年複合成長率4.7%。這強調從剛性格式逐漸轉向膜與柔性材。
-
柔性塑膠包裝:專用柔性格式預計2026年約1817億美元,至2033年攀升至2714億美元,年複合成長率5.9%。單次食用食品、電商郵件袋與立式袋為主要貢獻者。
在材料中,聚乙烯膜主導量,但特種聚烯烴結構與PVC基解決方案正開拓出有利可圖的市場角落。聚乙烯膜市場單獨預計從2026年的454億美元成長至2033年的660億美元,年複合成長率5.5%,亞太地區約佔2026年需求的41%。
PVC在包裝中仍為利基,但在藥品泡殼與醫療應用中至關重要,由先前引用的PVC市場成長輪廓支持。同時,回收塑膠價值鏈正快速擴張;回收塑膠營收預計從2026年的703億美元攀升至2033年的約1310億美元,年複合成長率9.3%,包裝為主要應用案例。
「全球塑膠膜市場規模預計2025年達1454億美元,2032年達2101億美元。」— Persistence Market Research,塑膠膜市場展望
此成長輪廓強化簡單訊息:膜與柔性材正是量與利潤匯聚之處,尤其當其融入薄型化、先進阻隔或回收含量時。
對加工業者與轉換商的策略意涵
對供應包裝與建築的加工業者而言,數據建議在2030年代初期前有三項關鍵策略轉變。
1. 以工程化系統向上移動價值曲線
在兩個領域,量成長最強勁之處在於材料為性能系統的一部分,而非獨立商品。範例包括:
- 結合剛性PVC型材、TPE密封件與多層膜(用於太陽能控制或蒸汽管理)的窗與立面系統。
- 用於冷藏食品的多層包裝,其中定向PE或BOPP膜提供機械強度,而特種密封層提供氣密封閉。
- 整合CPVC、添加劑與符合當地水或工業標準的安裝友好配件的管與導管系統。
這些產品通常具有較佳定價能力,較難替代,並直接連結法規與品牌業者所衡量的性能指標。
2. 與循環性及法規拉力對齊
從建築能源規範到包裝回收含量規定等法規措施,正直接塑造特種塑膠需求。回收塑膠營收年成長超過9%,顯示PCR相容設計將成為包裝的基本門檻,尤其在歐洲與亞洲部分地區。
對建築而言,CPVC與TPE的較快成長不僅反映性能,也反映推動基礎設施延長使用壽命與減少維護的趨勢。能實現更易拆解、材料回收或降低全生命週期碳的產品,將隨著綠建築認證收緊而獲得溢價。
3. 將數據與市場情報投資為競爭資產
隨著特種區塊成長,原料、法規與下游標準的波動亦隨之增加。獨立化學與塑膠情報服務現提供涵蓋300多個商品與特種市場(包括塑膠)的24小時報導、定價與法規洞察。將此類即時數據整合至採購與銷售規劃的加工業者,能更妥善鎖定高價值應用的利潤,並預測區域需求的轉折點。
下一波機會浮現之處
展望2030–2035年,包裝與建築中最具前景的特種機會共有四項特質:法規拉力、性能差異化、與回收相容性,以及區域可擴展性。
對包裝而言,這指向:
- 符合回收指引同時匹配傳統多層層壓材阻隔與剛性的PE與PP基單一材料膜。
- 針對物流與電商客製化的收縮與拉伸膜,損壞減少與生產線效率可證明材料溢價合理。
- 醫療與保健包裝膜,此子區塊因保健需求擴張而成長速度快於廣義膜市場。
對建築而言,這凸顯:
- 以PVC、PU與工程膜為基礎的高性能外殼系統(屋頂膜、空氣與蒸汽障、絕緣板)。
- 建築與基礎設施中以TPE為基礎的密封與振動控制系統,利用熱塑性彈性體的強勁全球成長展望。
- 以CPVC與先進配件設計為基礎的水與消防保護系統。
對樹脂生產、混煉與轉換的董事會而言,策略結論清晰:成長與利潤正轉向包裝與建築環境中的特種、性能關鍵塑膠。在未來五至十年內,將產品開發、資本支出與商業策略與此轉變對齊者,預計將捕獲產業價值創造的不成比例份額。
編輯洞察
- 為什麼包裝與建築領域的特種塑膠,與大宗樹脂相比,越來越被視為提升利潤率的途徑?
- 特種塑膠嵌入於性能關鍵的系統中,例如先進建築外殼或高阻隔軟性包裝,其材料選擇直接影響能源效率、產品保護與法規遵循。這些應用需要客製化配方、製程知識與應用支援,因此較難商品化,也較不受單純價格競爭影響。因此,它們往往能支持長期供應關係、規格鎖定,並相對於主要以成本競爭的大宗等級,提供溢價定價。
- 轉向薄膜與軟性包裝形式,如何改變包裝生產商的永續發展優先事項?
- 隨著薄膜與軟性包裝市佔率上升,可回收性與減薄成為設計核心而非附加項目。生產商需開發單一材質結構,同時滿足機械與阻隔需求,並符合現有回收流程與回收含量目標。這提升了配方與製程控制的門檻,也開創了高附加價值產品的機會,例如輕量化高性能薄膜,可減少材料用量與碳足跡,並符合不斷演進的廢棄物與循環法規。
- 若加工商仍專注於商品化建築型材與低規格薄膜,將面臨哪些策略風險?
- 留在商品化領域會使加工商暴露於激烈的價格波動、有限的差異化,以及政策驅動替代的更高脆弱性。隨著建築規範與性能標準收緊,低規格產品可能被排除於重大專案之外,轉而採用能提供節能、耐用性與簡易認證的整合系統。長期下來,這將侵蝕資產利用率與利潤,而轉向系統關鍵零組件的競爭對手則能掌握更穩定的規格導向需求。
- 不斷演進的法規如何將建築塑膠轉變為能源與碳排放績效的關鍵工具?
- 現代建築法規日益將合規與熱效率、氣密性及全生命週期碳排放等指標連結,使外殼、隔熱與管線的材料選擇成為策略重點。高性能塑膠應用於膜材、發泡材與密封件,能更好控制熱損失、濕氣與耐久性,降低運轉能耗與維護成本。隨著認證與揭露要求擴大,這些材料成為達到性能門檻、支持低碳設計與取得專案核准的重要工具。
- 投資市場情報與數據如何改變特種塑膠的競爭態勢?
- 在法規、最終用途標準與區域需求快速變動的特種領域,即時掌握價格、政策變化與下游趨勢的情報成為關鍵區別因素。將持續性市場數據整合至採購、產品路徑規劃與商業決策的公司,能更有效管理複雜配方的利潤、預測需求轉折點,並更快回應規格變化。這使它們從被動的價格接受者轉為主動的合作夥伴,強化在長期、性能導向價值鏈中的地位。
- 當塑膠更深入嵌入關鍵基礎設施與健康相關包裝時,會產生哪些倫理與長期考量?
- 當塑膠支撐從建築安全系統到醫療包裝等關鍵服務時,材料失效與生命終期管理不當的風險也隨之提高。長期思考需在性能提升與耐久性、安全使用及負責任處置或回收之間取得平衡,尤其在污染或系統失效可能造成社會後果的應用中。這意味著必須更重視材料選擇、生命週期影響與循環解決方案的穩健性,而非將這些產品視為可拋棄的商品。
來源與參考
- 1.MarketsandMarkets. Construction plastics market by plastic type, application, end-use industry, and region – global forecast to 2030. MarketsandMarkets.
- 2.Market Research Future. Plastic packaging market size, share & industry analysis research report information, by type, application, and region – market forecast till 2035. Market Research Future.
- 3.ICIS. ICIS news and analysis for global commodity markets. ICIS.
- 4.Market Research Future. Automotive tire market research report by vehicle type, tire construction, sales channel, season type, and region – forecast to 2035. Market Research Future.
- 5.Persistence Market Research. Plastic films market size & competitive analysis, 2033. Persistence Market Research.
- 6.Persistence Market Research. Polyvinyl chloride (PVC) market size & forecast, 2033. Persistence Market Research.
- 7.Coherent Market Insights. Thermoplastic elastomers market size and forecast, 2026–2033. Coherent Market Insights.