

Un sistema global en flujo
Entre mediados de 2025 y finales de 2026, los recicladores de plásticos y caucho han tenido que adaptarse a un objetivo en movimiento: la desaceleración de la circularidad en Europa, la reapertura parcial de China a la materia prima reciclada y un mosaico de normas para el reciclaje avanzado y los envases problemáticos. Al mismo tiempo, los avances a escala de laboratorio en el reciclaje de neumáticos y plásticos se acercan a la relevancia industrial.
Para los gerentes de planta, esto no es una historia política abstracta. Cambia quién puede vender qué balas dónde, qué cuenta como reciclaje y qué tan rápido las nuevas líneas de reciclaje químico y despolimerización pueden encontrar compradores.
China reabre la puerta a los plásticos reciclados
En agosto de 2026, The Diplomat informó que China está invirtiendo parte del rumbo que marcó con su política de “Espada Nacional”, que desde 2017 había cerrado efectivamente la mayoría de las importaciones de residuos plásticos. El Plan Quinquenal de Desarrollo de la Economía Circular 15, publicado en julio de 2026, compromete explícitamente a China a aceptar materia prima plástica reciclada de alta calidad del extranjero para complementar el suministro nacional.
El plan establece un objetivo de un sector de reciclaje “internacionalmente avanzado” para 2035, respaldado por un plan de acción interinstitucional que apunta a más de 19,5 millones de toneladas de plásticos reciclados anualmente para 2030. Esto marca un cambio claro de un enfoque de prohibición pura a un modelo de importación controlada: el enfoque está en el reciclado de alta calidad y bien clasificado en lugar de la chatarra mixta.
Un nuevo Código del Medio Ambiente Ecológico, que entró en vigor el mismo mes, introduce la base legal para requisitos obligatorios de contenido reciclado en categorías clave de productos. Eso cambia el cálculo de riesgos tanto para proveedores nacionales como extranjeros. Si China cumple con mandatos vinculantes de contenido reciclado, los procesadores que envíen escamas o pellets lavados a China competirán contra recicladores locales, pero también verán una demanda más predecible.
Para las instalaciones de recuperación de materiales orientadas a la exportación (MRF) y los recuperadores de plásticos, la conclusión operativa es sencilla:
- La calidad de las balas se convierte en un boleto al mercado. Los umbrales de contaminación anteriores que excluyeron a los exportadores seguirán siendo un punto de referencia.
- Los contratos probablemente favorecerán materia prima de grado alimenticio y trazable, no poliolefinas mixtas genéricas.
- Cualquier planta que cuente con China como salida debe alinear sus sistemas de control de calidad con las normas chinas de certificación y trazabilidad, que se espera que Beijing endurezca.
La transición de plásticos circulares de Europa se ralentiza
Mientras China se reabre, la transición de plásticos circulares de Europa está perdiendo velocidad. El informe 2026 de PlasticsEurope, La economía circular de los plásticos – Un análisis europeo, que cubre el período 2022–2024, muestra que la producción de plásticos circulares en Europa alcanzó 8,7 millones de toneladas en 2024, equivalente al 15,8% de la producción total de plásticos.
El problema principal es el crecimiento. El crecimiento anual de la producción circular cayó del 13,6% en 2022 al solo 1,2% en 2024. En otras palabras, la producción circular sigue aumentando lentamente, pero el impulso del sistema casi se ha estancado.
El informe también subraya lo dependiente que se ha vuelto Europa de los flujos transfronterizos:
- El 19% de la demanda de los convertidores de plásticos circulares se cubre con importaciones.
- El 12,4% de los residuos plásticos recogidos en Europa se recicla fuera de la región.
- La tasa de reciclaje de residuos plásticos recogidos subió al 29,6%, pero más del 70% de los residuos plásticos recogidos aún terminan en incineración o vertedero.
Para los convertidores, los números describen un “bucle con fugas”: se importa reciclado de alta calidad para mantener las líneas de producción en funcionamiento, mientras que una parte significativa de la chatarra recogida localmente se procesa en otro lugar. Esa brecha ahora se encuentra bajo un paraguas político cada vez más ajustado.
La Comisión Europea señaló en enero de 2026 que avanzará con una Ley de Economía Circular. Un paquete piloto complementario se centra en los plásticos, incluidos criterios de fin de residuo a escala de la UE para plásticos reciclados mecánicamente, códigos aduaneros separados para plásticos vírgenes frente a reciclados y un mayor seguimiento de los mercados mundiales de plásticos. A partir de noviembre de 2026, se prohibirán las exportaciones de residuos plásticos a países no miembros de la OCDE.
En conjunto, esto significa que los recicladores europeos enfrentarán menos competencia de las exportaciones baratas, pero también deberán cumplir normas armonizadas para vender polímeros reciclados en toda la UE. Para los procesadores, eso desplaza la prioridad del volumen a la salida de grado de especificación.
Reciclaje avanzado y químico: tecnología frente a economía
En el frente tecnológico, un estudio de 2025 de KAIST destacó una ruta de reciclaje químico selectivo para neumáticos usados. El equipo informó de un proceso de dos catalizadores que convierte los cauchos postconsumo en alquenos cíclicos de alta pureza, en particular ciclopenteno y ciclohexeno, con una selectividad de hasta el 92% y rendimientos de alrededor del 82%. El ciclopenteno puede devolverse a la producción de caucho, mientras que el ciclohexeno sirve como materia prima para fibras de nailon.
Desde el punto de vista de las operaciones de planta, esto importa porque sugiere una salida similar a materia prima para neumáticos al final de su vida útil que va más allá del caucho triturado habitual y el aceite de pirólisis de baja calidad. Sin embargo, el trabajo aún está a escala de investigación; el desafío es traducir la selectividad y el rendimiento de laboratorio en un proceso continuo que pueda tolerar la contaminación del mundo real y la alimentación variable.
La realidad económica y regulatoria del reciclaje avanzado se describe sin rodeos en un análisis de Enespa de agosto de 2026: incluso cuando la tecnología alcanza un alto nivel de preparación tecnológica (TRL), la escalabilidad y la viabilidad financiera de las plantas siguen siendo los principales cuellos de botella.
Según Enespa, los proyectos de reciclaje químico están limitados por:
- Alto gasto de capital para unidades complejas de pirólisis y mejora.
- Costos volátiles de energía y operación.
- Estructuras de compradores inciertas para el aceite de pirólisis y subproductos.
- Expectativas regulatorias que avanzan más rápido que los mercados de compradores.
"La tecnología suele estar disponible, pero la escalabilidad, la viabilidad económica y los acuerdos de compra a largo plazo constituyen cuellos de botella críticos que determinan el éxito o el fracaso de los proyectos." - Análisis de Enespa sobre el reciclaje químico
Para mantener los proyectos en marcha, Enespa ha pasado a lo que llama “Reciclaje como servicio” – proporcionando plantas llave en mano, soporte operativo, servicios de laboratorio y modelos de operación conjunta, en lugar de solo vender equipos. Para los procesadores que consideran asociaciones de reciclaje químico, esto indica que las plantas envueltas en servicios pueden convertirse en la norma: la capacidad se combina con el abastecimiento de materia prima, acuerdos de aceptación de productos y capacitación de operadores.
A nivel político, una perspectiva regulatoria de enero de 2026 de K&L Gates señala que los estados de EE. UU. se mueven en direcciones muy diferentes sobre el reciclaje avanzado. Donde los estados consideran que estos procesos convierten plásticos desechados en materia prima sin grandes preocupaciones de eliminación, los clasifican como fabricación, no gestión de residuos. Esa reclasificación puede facilitar los permisos y el acceso a incentivos industriales.
En otros lugares, los estados han optado por mantener la pirólisis bajo la ley de residuos sólidos o incluso considerar restricciones totales a las tecnologías de plástico a combustible. El resultado neto es un campo de juego no uniforme: unidades idénticas pueden tratarse como plantas de reciclaje en una jurisdicción e instalaciones de residuos en otra.
Para los operadores que planifican implementaciones multiestatales, el consejo operativo es claro: construyan un mapa de permisos y cumplimiento tan cuidadosamente como un diagrama de flujo de proceso. Las decisiones de ubicación dependerán cada vez más de si una jurisdicción reconoce el reciclaje avanzado como actividad de fabricación.
Listas rojas y reingreso: Los materiales problemáticos del Pacto de Plásticos de EE. UU.
Aguas abajo, las marcas y los convertidores se guían por listas voluntarias pero influyentes de “materiales problemáticos e innecesarios”. La lista 2022 del Pacto de Plásticos de EE. UU. marcó 11 artículos de envases plásticos que “actualmente no son reutilizables, reciclables o compostables a escala en EE. UU.” y pidió su eliminación gradual para 2025. Los artículos incluyen cubiertos y pajitas (cuando se proporcionan como artículos auxiliares), PFAS añadidos intencionalmente, pigmentos no detectables como el negro de carbono, botellas de PET opacas, aditivos oxodegradables, PETG en envases rígidos, poliestireno (incluido EPS), PVC (incluido PVDC) y construcciones problemáticas de etiquetas.
La lista se ha ampliado desde entonces para cubrir películas y bolsas multimaterial, etiquetas de productos no compostables, PET espumado y un conjunto ampliado de aditivos degradables que no están certificados como compostables. El Pacto ahora apunta a eliminar todos los artículos de la lista ampliada para 2030, manteniendo 2025 para los 11 originales.
Aunque la lista es voluntaria, está respaldada por grandes marcas, minoristas y recicladores. Ya ha comenzado a remodelar las especificaciones de adquisición y los briefs de diseño para envases.
En 2026, el Pacto dio un paso notable: eliminó el embalaje de transporte de poliestireno expandido (EPS) de la lista problemática, tras una solicitud de la Alianza de Reciclaje de Poliestireno respaldada por nuevos datos de reciclaje. Según Packaging Dive, esta es la primera vez que un artículo se elimina de la lista desde que se creó el marco en 2022.
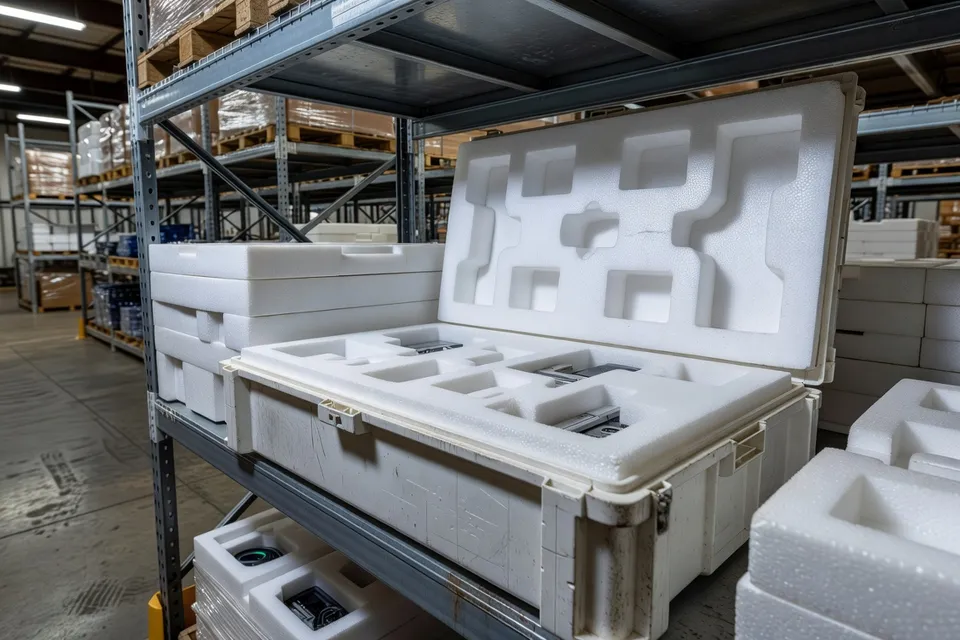
El liderazgo del Pacto de Plásticos de EE. UU. declaró que los nuevos datos cumplieron sus umbrales para la eliminación, aunque el cambio se limita al EPS de transporte y no se aplica a otros formatos de poliestireno. Está en marcha una revisión más amplia de la lista, con resultados esperados para finales de 2026.
Para los transportistas y convertidores que usan EPS para embalaje protector, este movimiento proporciona una vía estrecha pero real: donde existe y puede documentarse capacidad regional de recolección y reciclaje, el EPS de transporte ya no puede tratarse como una resina de “debe eliminarse” en las hojas de ruta corporativas.
Al mismo tiempo, el Pacto informa que, según su actualización de progreso más reciente, el 29% de los participantes reportó no vender ningún artículo de la lista problemática, con el objetivo de alcanzar el 100% para 2030. Eso crea presión comercial directa en la cadena: los proveedores de resina y convertidores que puedan proporcionar diseños compatibles tienen una ruta más clara hacia las especificaciones de los miembros del Pacto.
Qué pueden hacer los operadores de planta a continuación
Ninguno de estos cambios –la reapertura controlada de China, el sistema circular de Europa ralentizado pero endurecido, el reconocimiento desigual del reciclaje avanzado o las listas rojas estadounidenses en evolución– altera las prioridades básicas de la planta. Sin embargo, cambian qué inversiones seguirán siendo financiables en un horizonte de 10 a 15 años.
Para los procesadores de plásticos y caucho, surgen tres pasos prácticos del panorama actual:
-
Diseñar para sistemas de reciclaje reconocidos. Alinear las especificaciones de envases y productos con la guía de materiales problemáticos del Pacto de Plásticos de EE. UU. y con las normas de diseño emergentes de la UE. Evitar formatos que estén en listas de eliminación gradual a menos que exista una vía de recuperación clara y documentada.
-
Tratar el reciclaje avanzado y químico como complemento, no como solución total. Cuando se prueben vínculos de reciclaje químico –por ejemplo, enviar corrientes de poliolefina mixta o neumáticos a socios de pirólisis–, insistir en acuerdos de compradores a largo plazo y claridad sobre cómo se clasifica el proceso bajo la ley local.
-
Planificar la circularidad restringida por el comercio. Con Europa moviéndose para mantener más residuos y reciclado dentro de sus fronteras y China reabriéndose selectivamente, los modelos impulsados por exportaciones son más arriesgados. Las plantas que puedan producir consistentemente reciclado de alta especificación –ya sean escamas de PET, gránulos de HDPE o intermedios químicos derivados de neumáticos– estarán mejor posicionadas para navegar cualquier mercado que permanezca abierto.
La línea principal es simple: la circularidad ya no se trata solo de instalar una empacadora o una línea de lavado. Se trata de alinear las operaciones de la planta con las condiciones específicas de política, mercado y tecnología en las regiones donde su producción se compra y se vuelve a fundir realmente.
Análisis editorial
- ¿Cómo deberían los procesadores de plásticos y caucho replantear su estrategia de materias primas ante el endurecimiento de las normas comerciales y las políticas de economía circular en las principales regiones?
- Los procesadores deben abandonar el abastecimiento oportunista y adoptar estrategias estructuradas de materias primas que tengan en cuenta las políticas. Esto implica cartografiar cómo afectan las restricciones a la importación y exportación, los mandatos de contenido reciclado y los criterios de fin de residuo tanto a los flujos entrantes como a los clientes downstream, e incorporar esas hipótesis en los contratos y el diseño de las plantas. Las operaciones que consideren los cambios normativos como condiciones límite predecibles, y no como sorpresas, estarán mejor posicionadas para garantizar insumos estables y de alta calidad, así como una demanda fiable.
- ¿Qué significa el cambio actual en la política de reciclaje para el valor de la calidad de los fardos?
- La calidad de los fardos se está convirtiendo en un problema de precios y acceso al mercado, no solo en un problema operativo. A medida que se endurecen las rutas comerciales y los compradores exigen materias primas más trazables, el control de la contaminación, la precisión del clasificado y la documentación determinan cada vez más si el material califica para salidas de mayor valor o se degrada a canales de menor margen.
- ¿Por qué la circularidad se ralentiza incluso cuando entra más material reciclado en el mercado?
- La principal limitación no es la intención sino la capacidad del sistema: la recogida, el clasificado, las especificaciones consistentes y la demanda del mercado final no se expanden lo suficientemente rápido para seguir el ritmo de la ambición política. Cuando la producción reciclada crece solo marginalmente mientras grandes partes de los residuos recogidos aún salen del circuito, el sistema depende de las importaciones, exportaciones y el apoyo político para funcionar.
- ¿Resolverá el reciclaje avanzado el problema de los residuos plásticos a escala?
- El reciclaje avanzado puede llenar vacíos importantes, especialmente para flujos difíciles de reciclar mecánicamente, pero no es una solución universal. Su éxito depende de materias primas estables, salidas de productos fiables, costes energéticos y reconocimiento normativo, lo que significa que probablemente seguirá siendo una herramienta complementaria más que una solución independiente.
- ¿Qué señala el endurecimiento de las restricciones de envasado para el diseño de productos?
- Señala que las decisiones de diseño se acercan más a las decisiones de cumplimiento. Los materiales y formatos que no pueden demostrar una recuperación escalable están siendo cada vez más excluidos de las especificaciones de compra, lo que recompensa las estructuras más simples, las elecciones de materiales más limpios y los envases que pueden adaptarse a los sistemas establecidos de recogida y reciclaje.
- ¿Cuál es el riesgo económico más amplio de depender de los flujos circulares transfronterizos?
- La circularidad transfronteriza puede mantener las plantas en funcionamiento, pero también expone al sector a cambios políticos, costes de transporte y cierres repentinos del mercado. Con el tiempo, las empresas mejor posicionadas para seguir siendo competitivas serán aquellas que puedan construir capacidad de recuperación regional y vender producción consistente de grado de especificación sin depender de una salida externa.
- ¿Por qué el caso social del reciclaje depende ahora tanto de la trazabilidad y la prueba?
- Porque las afirmaciones sobre contenido reciclado, reciclabilidad y circularidad se juzgan cada vez más en función del rendimiento medible del sistema en lugar de un lenguaje amplio de sostenibilidad. La trazabilidad ayuda a separar la recuperación real del cumplimiento simbólico, lo que es esencial si la confianza pública ha de coincidir con las promesas realizadas a lo largo de la cadena de suministro.
Fuentes y referencias
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 5.Brill, M. O., & Rothenstein, C. L. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated problematic and unnecessary materials list. Waste Dive.