

Un système mondial en mutation
Entre mi-2025 et fin 2026, les recycleurs de plastiques et de caoutchouc ont dû s'adapter à une cible mouvante : le ralentissement de la circularité en Europe, la réouverture partielle de la Chine aux matières premières recyclées, et un patchwork de règles pour le recyclage avancé et les emballages problématiques. Simultanément, les percées en laboratoire dans le recyclage des pneus et des plastiques se rapprochent de la pertinence industrielle.
Pour les directeurs d'usine, ce n'est pas une histoire de politique abstraite. Cela change qui peut vendre quelles balles où, ce qui compte comme recyclage, et la rapidité avec laquelle les nouvelles lignes de recyclage chimique et de dépolymérisation peuvent trouver des débouchés.
La Chine rouvre la porte aux plastiques recyclés
En août 2026, The Diplomat a rapporté que la Chine inverse en partie le cap qu'elle avait fixé avec sa politique « National Sword », qui depuis 2017 avait effectivement bloqué la plupart des importations de déchets plastiques. Le 15e plan quinquennal de développement de l'économie circulaire, publié en juillet 2026, engage explicitement la Chine à accepter des matières premières plastiques recyclées de bonne qualité en provenance de l'étranger pour compléter l'approvisionnement national.
Le plan fixe un objectif d'un secteur du recyclage « avancé au niveau international » d'ici 2035, soutenu par un plan d'action inter-agences qui vise plus de 19,5 millions de tonnes de plastiques recyclés par an d'ici 2030. Cela marque un changement clair d'une approche pure d'interdiction vers un modèle d'importation contrôlée : l'accent est mis sur les recyclats de haute qualité et bien triés plutôt que sur les déchets mélangés.
Un nouveau Code de l'environnement écologique, entré en vigueur le même mois, introduit la base légale pour des exigences obligatoires de contenu recyclé dans les catégories de produits clés. Cela modifie le calcul des risques pour les fournisseurs nationaux et étrangers. Si la Chine met en œuvre des mandats contraignants de contenu recyclé, les transformateurs expédiant des flocons ou granulés lavés vers la Chine seront en concurrence avec les recycleurs locaux, mais ils verront également une demande plus prévisible.
Pour les installations de récupération de matériaux (MRF) et les récupérateurs de plastiques orientés vers l'exportation, la conclusion opérationnelle est simple :
- La qualité des balles devient un ticket d'entrée sur le marché. Les seuils de contamination antérieurs qui excluaient les exportateurs resteront un point de référence.
- Les contrats favoriseront probablement les matières premières de qualité alimentaire et traçables, et non les polyoléfines mélangées génériques.
- Toute usine comptant sur la Chine comme débouché doit aligner ses systèmes de QA sur les normes chinoises de certification et de traçabilité, que Pékin devrait renforcer.
La transition vers les plastiques circulaires en Europe ralentit
Alors que la Chine rouvre, la transition vers les plastiques circulaires en Europe perd de la vitesse. Le rapport 2026 de PlasticsEurope, L'économie circulaire des plastiques – Une analyse européenne, couvrant la période 2022-2024, montre que la production de plastiques circulaires en Europe a atteint 8,7 millions de tonnes en 2024, soit 15,8 % de la production totale de plastiques.
Le problème principal est la croissance. La croissance annuelle de la production circulaire est passée de 13,6 % en 2022 à seulement 1,2 % en 2024. En d'autres termes, la production circulaire continue d'augmenter légèrement, mais l'élan du système s'est presque arrêté.
Le rapport souligne également à quel point l'Europe dépend des flux transfrontaliers :
- 19 % de la demande des transformateurs en plastiques circulaires est couverte par les importations.
- 12,4 % des déchets plastiques collectés en Europe sont recyclés hors de la région.
- Le taux de recyclage des déchets plastiques collectés est passé à 29,6 %, mais plus de 70 % des déchets plastiques collectés finissent encore en incinération ou en décharge.
Pour les transformateurs, les chiffres décrivent une « boucle qui fuit » : les recyclats de haute qualité sont importés pour maintenir les lignes de production en marche, tandis qu'une part importante des déchets collectés localement est traitée ailleurs. Cet écart se trouve désormais sous un parapluie politique qui se resserre.
La Commission européenne a signalé en janvier 2026 qu'elle avancerait avec une loi sur l'économie circulaire. Un paquet pilote accompagnant se concentre sur les plastiques, incluant des critères de fin de vie des déchets à l'échelle de l'UE pour les plastiques recyclés mécaniquement, des codes douaniers distincts pour les plastiques vierges et recyclés, et un suivi renforcé des marchés mondiaux des plastiques. À partir de novembre 2026, les exportations de déchets plastiques vers les pays non-OCDE seront interdites.
Pris ensemble, cela signifie que les recycleurs européens feront face à moins de concurrence des exportations bon marché, mais devront également respecter des normes harmonisées pour vendre des polymères recyclés dans l'UE. Pour les transformateurs, cela déplace la priorité du volume vers la production de qualité spécifiée.
Recyclage avancé et chimique : technologie vs. économie
Sur le front technologique, une étude 2025 de KAIST a mis en évidence une voie de recyclage chimique sélective pour les pneus usagés. L'équipe a rapporté un processus à deux catalyseurs qui convertit les caoutchouks post-consommation en alcènes cycliques de haute pureté, notamment le cyclopentène et le cyclohexène, avec une sélectivité jusqu'à 92 % et des rendements autour de 82 %. Le cyclopentène peut être réintégré dans la production de caoutchouc, tandis que le cyclohexène sert de matière première pour les fibres de nylon.
Du point de vue des opérations d'usine, cela importe car cela suggère un débouché de type matière première pour les pneus en fin de vie qui va au-delà du caoutchouc broyé habituel et de l'huile de pyrolyse de faible qualité. Cependant, le travail est encore à l'échelle de recherche ; le défi est de traduire la sélectivité et le rendement de laboratoire en un processus continu capable de tolérer la contamination du monde réel et une alimentation variable.
La réalité économique et réglementaire du recyclage avancé est décrite sans détour dans une analyse Enespa d'août 2026 : même lorsque la technologie atteint un niveau de maturité technologique (TRL) élevé, la mise à l'échelle et la bancabilité des usines restent les principaux goulots d'étranglement.
Selon Enespa, les projets de recyclage chimique sont contraints par :
- Des dépenses en capital élevées pour les unités complexes de pyrolyse et de valorisation.
- Des coûts énergétiques et d'exploitation volatils.
- Des structures de débouchés incertaines pour l'huile de pyrolyse et les sous-produits.
- Des attentes réglementaires qui évoluent plus vite que les marchés de débouchés.
« La technologie est souvent disponible, mais l'évolutivité, la viabilité économique et les accords d'achat à long terme constituent des goulots d'étranglement critiques qui déterminent le succès ou l'échec des projets. » - Analyse Enespa sur le recyclage chimique
Pour faire avancer les projets, Enespa s'est orientée vers ce qu'elle appelle le « Recyclage en tant que service » – fournissant des usines clés en main, un soutien opérationnel, des services de laboratoire et des modèles d'exploitation conjoints, plutôt que de simplement vendre de l'équipement. Pour les transformateurs envisageant des partenariats de recyclage chimique, cela indique que les usines enveloppées de services pourraient devenir la norme : la capacité est regroupée avec l'approvisionnement en matières premières, les accords d'acceptation des produits et la formation des opérateurs.
Au niveau politique, une perspective réglementaire de janvier 2026 par K&L Gates note que les États américains évoluent dans des directions très différentes concernant le recyclage avancé. Là où les États considèrent que ces processus convertissent les plastiques jetés en matières premières sans préoccupations majeures d'élimination, ils les classent comme fabrication, et non comme gestion des déchets. Cette reclassification peut faciliter les permis et donner accès aux incitations industrielles.
Ailleurs, les États ont choisi de maintenir la pyrolyse sous la loi sur les déchets solides ou même d'envisager des restrictions totales sur les technologies plastique-carburant. Le résultat net est un terrain de jeu non uniforme : des unités identiques peuvent être traitées comme des usines de recyclage dans une juridiction et comme des installations de déchets dans une autre.
Pour les opérateurs planifiant des déploiements multi-États, le conseil opérationnel est clair : élaborer une carte de permis et de conformité aussi soigneusement qu'un diagramme de flux de processus. Les décisions d'implantation dépendront de plus en plus de la reconnaissance par une juridiction du recyclage avancé comme activité de fabrication.
Listes rouges et réintégration : les matériaux problématiques du Pacte américain sur les plastiques
En aval, les marques et les transformateurs sont guidés par des listes volontaires mais influentes de « matériaux problématiques et inutiles ». La liste 2022 du Pacte américain sur les plastiques a signalé 11 articles d'emballage plastique qui n'étaient « pas actuellement réutilisables, recyclables ou compostables à l'échelle aux États-Unis » et a appelé à leur élimination progressive d'ici 2025. Les articles incluent les couverts et les pailles (lorsqu'ils sont fournis comme articles accessoires), les PFAS ajoutés intentionnellement, les pigments non détectables comme le noir de carbone, les bouteilles PET opaques, les additifs oxo-dégradables, le PETG dans les emballages rigides, le polystyrène (y compris l'EPS), le PVC (y compris le PVDC), et les constructions d'étiquettes problématiques.
La liste a depuis été étendue pour couvrir les films et sacs multimatières, les autocollants de produits non compostables, le PET expansé, et un ensemble élargi d'additifs dégradables non certifiés compostables. Le Pacte vise désormais à éliminer tous les articles de la liste élargie d'ici 2030, tout en maintenant 2025 pour les 11 originaux.
Bien que la liste soit volontaire, elle est soutenue par de grandes marques, détaillants et recycleurs. Elle a déjà commencé à remodeler les spécifications d'approvisionnement et les briefs de conception pour les emballages.
En 2026, le Pacte a fait un pas notable : il a retiré les emballages de transport en polystyrène expansé (EPS) de la liste des matériaux problématiques, suite à une demande de la Polystyrene Recycling Alliance soutenue par de nouvelles données de recyclage. Selon Packaging Dive, c'est la première fois qu'un article est retiré de la liste depuis la création du cadre en 2022.
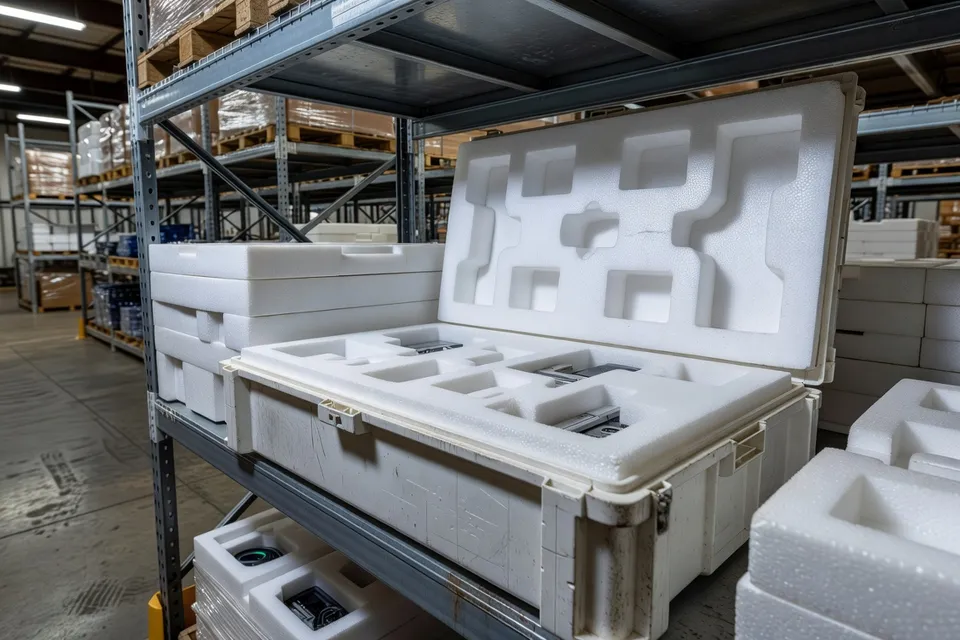
La direction du Pacte américain sur les plastiques a déclaré que les nouvelles données répondaient à ses seuils de retrait, bien que le changement soit limité à l'EPS de transport et ne s'applique pas à d'autres formats de polystyrène. Un examen plus large de la liste est en cours, avec des résultats attendus d'ici fin 2026.
Pour les expéditeurs et transformateurs utilisant l'EPS pour les emballages protecteurs, ce mouvement offre une voie étroite mais réelle : là où existent des capacités de collecte et de recyclage régionales documentées, l'EPS de transport peut ne plus être traité comme une résine « à éliminer obligatoirement » dans les feuilles de route des entreprises.
Dans le même temps, le Pacte rapporte que, selon sa mise à jour de progrès la plus récente, 29 % des participants ont déclaré ne vendre aucun article figurant sur la liste problématique, avec un objectif de 100 % d'ici 2030. Cela crée une pression commerciale directe en amont : les fournisseurs de résines et les transformateurs capables de fournir des conceptions conformes ont une voie plus claire vers les spécifications des membres du Pacte.
Ce que les opérateurs d'usine peuvent faire ensuite
Aucun de ces changements – la réouverture contrôlée de la Chine, le système circulaire européen ralenti mais qui se resserre, la reconnaissance inégale du recyclage avancé, ou l'évolution des listes rouges américaines – ne modifie les priorités de base de l'atelier. Ils changent cependant quels investissements resteront bancables sur un horizon de 10 à 15 ans.
Pour les transformateurs de plastiques et de caoutchouc, trois mesures pratiques émergent du paysage actuel :
-
Concevoir pour des systèmes de recyclage reconnus. Aligner les spécifications d'emballage et de produit avec les orientations du Pacte américain sur les plastiques concernant les matériaux problématiques et avec les règles de conception européennes émergentes. Éviter les formats figurant sur les listes d'élimination progressive à moins qu'il n'existe une voie de récupération claire et documentée.
-
Considérer le recyclage avancé et chimique comme un complément, pas une panacée. Lorsque vous pilotez des liens de recyclage chimique – par exemple, en envoyant des flux de polyoléfines mélangées ou des pneus vers des partenaires de pyrolyse – insistez sur des accords de débouchés à long terme et sur la clarté de la classification du processus en vertu de la loi locale.
-
Planifier une circularité contrainte par le commerce. Alors que l'Europe s'efforce de conserver plus de déchets et de recyclats à l'intérieur de ses frontières et que la Chine rouvre sélectivement, les modèles axés sur l'exportation sont plus risqués. Les usines capables de produire systématiquement des recyclats de haute spécification – qu'il s'agisse de flocons de PET, de granulés de HDPE ou d'intermédiaires chimiques dérivés de pneus – seront mieux placées pour naviguer dans le marché qui restera ouvert.
Le fil conducteur est simple : la circularité ne consiste plus seulement à installer une presse à balles ou une ligne de lavage. Il s'agit d'aligner les opérations de l'usine sur les conditions spécifiques de politique, de marché et de technologie dans les régions où votre production est réellement achetée et refondue.
Analyses éditoriales
- Comment les transformateurs de plastiques et de caoutchouc doivent-ils repenser leur stratégie d’approvisionnement en matières premières face au durcissement des règles commerciales et des politiques d’économie circulaire dans les principales régions ?
- Les transformateurs doivent abandonner l’approvisionnement opportuniste au profit de stratégies structurées et adaptées aux politiques. Cela suppose de cartographier l’impact des restrictions d’import-export, des obligations de contenu recyclé et des critères de fin de vie sur les flux entrants et les clients aval, puis d’intégrer ces hypothèses dans les contrats et la conception des installations. Les sites qui considèrent les évolutions réglementaires comme des conditions limites prévisibles plutôt que comme des surprises seront mieux armés pour sécuriser des intrants stables et de haute qualité ainsi qu’un écoulement fiable.
- Que signifie le ralentissement de la croissance des plastiques circulaires pour la planification des entreprises au cours de la prochaine décennie ?
- Le ralentissement de la croissance des plastiques circulaires indique que les fruits faciles ont déjà été cueillis et que les gains futurs seront plus difficiles à obtenir. Les entreprises doivent anticiper une croissance plus modeste de la demande, une concurrence plus intense pour les matériaux recyclés de haute qualité et des retards dans la mise en service de nouvelles capacités par rapport aux annonces politiques. En pratique, cela appelle à des prévisions de volumes prudentes, à une diversification des filières de recyclage et à une intégration plus étroite entre la conception des produits et les infrastructures de valorisation.
- Comment intégrer de façon réaliste le recyclage chimique et enzymatique dans les opérations de recyclage mécanique existantes ?
- Les chimies avancées fonctionnent mieux en tant que modules ciblés plutôt qu’en remplacement du recyclage mécanique. Les opérateurs devraient segmenter les flux selon leur composition chimique et leur potentiel de valeur, en dirigeant les fractions propres et homogènes vers les lignes mécaniques et les flux contaminés, multicouches ou riches en caoutchouc vers les voies chimiques ou enzymatiques capables de produire des sorties de plus grande valeur.
- Pourquoi les règles de conception et les listes de matériaux problématiques sont-elles devenues aussi importantes que la réglementation formelle pour les acteurs de l’emballage ?
- Les listes de conception volontaires définissent efficacement ce que le système peut ou ne peut pas traiter bien avant l’arrivée des interdictions légales. Les acheteurs les considèrent de plus en plus comme des filtres d’achat, ce qui signifie que les matériaux signalés comme problématiques perdent l’accès au marché même en l’absence de restrictions légales.
- Quelles incertitudes réglementaires affectent le plus directement les décisions d’investissement dans les projets de recyclage avancé ?
- Les principales incertitudes portent sur la façon dont les juridictions classent le recyclage avancé — fabrication ou gestion des déchets — et sur la question de savoir si les sorties sont reconnues comme contenu recyclé selon les règles comptables officielles.
- Comment la segmentation des flux de déchets par composition chimique et par filière modifie-t-elle les opérations quotidiennes dans les usines de plastiques et de caoutchouc ?
- Passer d’un tri uniquement par résine à une segmentation basée sur la chimie pousse les usines vers des données plus granulaires, un contrôle qualité plus strict et une collaboration plus étroite avec les fournisseurs en amont.
- Pourquoi l’argument social en faveur du recyclage dépend-il désormais tant de la traçabilité et de la preuve ?
- Parce que les allégations concernant le contenu recyclé, la recyclabilité et la circularité sont de plus en plus jugées sur la base des performances mesurables du système plutôt que sur un discours général de durabilité. La traçabilité permet de distinguer la véritable valorisation d’une conformité symbolique, ce qui est essentiel pour que la confiance du public soit à la hauteur des promesses formulées tout au long de la chaîne d’approvisionnement.
Sources et références
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 5.Brill, M. O., & Rothenstein, C. L. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated problematic and unnecessary materials list. Waste Dive.