

変動するグローバルシステム
2025年半ばから2026年末にかけて、プラスチックとゴムのリサイクル業者は変動する目標に適応する必要がありました。欧州の循環性減速、中国のリサイクル原料に対する部分的な再開、および先進リサイクルと問題のある包装に関する不統一な規則です。同時に、タイヤとプラスチックリサイクルにおける実験室規模のブレークスルーが産業的な関連性に近づいています。
プラントマネージャーにとって、これは抽象的な政策ストーリーではありません。どのベールがどこで売れるか、リサイクルとみなされるもの、新たな化学リサイクルおよび解重合ラインがオフテイクをどれだけ早く見つけられるかを変えます。
中国がリサイクルプラスチックの門戸を再開
2026年8月、The Diplomatは中国が2017年以来ほとんどのプラスチック廃棄物輸入を事実上遮断した「国家剣」政策の方向性を部分的に逆転させていると報じました。2026年7月に公表された循環経済発展第15次5カ年計画は、国内供給を補うために海外から良質のリサイクルプラスチック原料を受け入れることを明確に約束しています。
この計画は2035年までに「国際的に先進的な」リサイクルセクターを目指し、2030年までに年間1950万トン以上のリサイクルプラスチックをベンチマークとする省庁間行動計画に支えられています。これは純粋な禁止アプローチから管理された輸入モデルへの明確な移行を示しています。焦点は混合スクラップではなく、高品質でよく分別されたリサイクラートにあります。
新しい生態環境法典が同月に施行され、主要製品カテゴリにおけるリサイクル含有量の義務要件の法的根拠を導入しました。これにより国内外のサプライヤーのリスク計算が変わります。中国が拘束力のあるリサイクル含有量義務を履行すれば、洗浄フレークやペレットを中国に輸出する加工業者は地元リサイクラーと競争することになりますが、より予測可能な需要も見込めます。
輸出志向の材料回収施設(MRF)とプラスチック再生業者にとって、運用上の要点は明確です。
- ベール品質が市場への切符となります。輸出業者を締め出した以前の汚染閾値は依然として参考点です。
- 契約は食品グレードで追跡可能な原料を優遇し、一般的な混合ポリオレフィンではありません。
- 中国を出口とするプラントは、QAシステムを中国の認証およびトレーサビリティ基準に合わせる必要があります。北京はこれを強化すると予想されます。
欧州の循環プラスチック移行が減速
中国が再開する一方で、欧州の循環プラスチック移行は勢いを失っています。PlasticsEuropeの2026年報告書『The Circular Economy for Plastics – A European Analysis』は2022–2024年の期間をカバーし、2024年の欧州における循環プラスチック生産量が870万トンに達し、総プラスチック生産量の15.8%に相当することを示しています。
主な問題は成長です。年間循環生産成長率は2022年の13.6%から2024年のわずか1.2%に低下しました。つまり、循環生産量はまだわずかに増加していますが、システムの勢いはほぼ停滞しています。
報告書はまた、欧州が国境を越えたフローにどれだけ依存しているかを強調しています。
- 循環プラスチックに対するコンバーターの需要の19%が輸入で賄われています。
- 欧州で収集されたプラスチック廃棄物の12.4%が地域外でリサイクルされています。
- 収集されたプラスチック廃棄物のリサイクル率は29.6%に上昇しましたが、収集されたプラスチック廃棄物の70%以上が依然として焼却または埋め立てられています。
コンバーターにとって、この数字は「漏れやすいループ」を表しています。高品質のリサイクラートが輸入されて生産ラインを稼働させ、一方で地元で収集されたスクラップのかなりの割合が他所で処理されています。このギャップは現在、厳格化する政策の傘下にあります。
欧州委員会は2026年1月に循環経済法を進めることを示唆しました。付随するパイロットパッケージはプラスチックに焦点を当て、機械的にリサイクルされたプラスチックに対するEU全体の廃棄物終了基準、バージンプラスチックとリサイクルプラスチックの別々の税関コード、グローバルプラスチック市場の強化された監視を含みます。2026年11月から、非OECD諸国へのプラスチック廃棄物の輸出が禁止されます。
これらを合わせると、欧州のリサイクラーは安価な輸出からの競争が減る一方で、EU全体でリサイクルポリマーを販売するためには調和された基準を満たす必要があります。加工業者にとって、これは量から仕様グレードの出力への優先順位の移行を意味します。
先進・化学リサイクル:技術 vs 経済
技術面では、KAISTの2025年研究が廃タイヤの選択的化学リサイクル経路を強調しました。チームは、使用済みゴムを高純度の環状アルケン、特にシクロペンテンとシクロヘキセンに変換する2触媒プロセスを報告し、選択率最大92%、収率約82%を達成しました。シクロペンテンはゴム生産にループバックでき、シクロヘキセンはナイロン繊維の原料となります。
プラント運用面では、これは通常のクラムラバーや低品位熱分解油を超える使用済みタイヤの原料のような出口を示唆するため重要です。ただし、研究規模のままです。課題は実験室の選択率と収率を実世界の汚染や可変フィードを許容する連続プロセスに翻訳することです。
先進リサイクルの経済的・規制的現実については、2026年8月のEnespa分析で率直に述べられています。技術が高度な技術成熟度レベル(TRL)に達しても、規模拡大とプラントの銀行融資可能性が主なボトルネックです。
Enespaによると、化学リサイクルプロジェクトは以下の制約を受けています。
- 複雑な熱分解およびアップグレードユニットのための高額な資本支出。
- 変動するエネルギーおよび運用コスト。
- 熱分解油および副産物の不確実なオフテイク構造。
- オフテイク市場よりも速く動く規制の期待。
「技術はしばしば利用可能ですが、規模拡大、経済的実行可能性、および長期購入契約がプロジェクトの成否を決定する重要なボトルネックを構成します。」 - Enespaの化学リサイクル分析
プロジェクトを継続させるため、Enespaは「サービスとしてのリサイクル」と呼ぶものに移行しました。機器を販売するだけでなく、ターンキー工場、運用サポート、ラボサービス、共同運用モデルを提供します。化学リサイクルパートナーシップを検討する加工業者にとって、これはサービスでラップされたプラントが標準になる可能性を示しています。能力は原料調達、製品受入契約、オペレーター研修とバンドルされます。
政策レベルでは、K&L Gatesの2026年1月の規制見通しで、米国の州が先進リサイクルについて大きく異なる方向に動いていると指摘されています。州がこれらのプロセスを主要な廃棄物処理の懸念なく廃棄プラスチックを原料に変換するとみなす場合、製造業として分類され、廃棄物管理ではありません。この再分類により、許可が容易になり、産業インセンティブへのアクセスが可能になります。
他の州では熱分解を固形廃棄物法の下に留めたり、プラスチックから燃料への技術の全面的な制限を検討したりしています。結果は非均一な競技場です。同一ユニットが一つの管轄区ではリサイクルプラントとして扱われ、別の管轄区では廃棄物施設として扱われる可能性があります。
複数州展開を計画するオペレーターにとって、運用上のアドバイスは明確です。プロセスフロー図と同じくらい慎重に許可およびコンプライアンスマップを作成します。立地決定は、その管轄区が先進リサイクルを製造活動として認識するかどうかにますます依存します。
レッドリストと再参入:米国プラスチックパクトの問題材料
下流では、ブランドとコンバーターが自主的だが影響力のある「問題があり不要な材料」リストによって導かれています。米国プラスチックパクトの2022年リストは、米国で「現在再利用可能、リサイクル可能、または堆肥化可能ではない規模で」ある11のプラスチック包装品目を挙げ、2025年までの段階的廃止を呼びかけました。項目にはカトラリーとストロー(付属品として提供される場合)、意図的に添加されたPFAS、カーボンブラックなどの非検出性顔料、不透明PETボトル、オキソ分解性添加剤、剛性包装のPETG、ポリスチレン(EPSを含む)、PVC(PVDCを含む)、問題のあるラベル構造が含まれます。
リストはその後、多素材フィルムとバッグ、非堆肥化可能な農産物ステッカー、発泡PET、認証堆肥化可能でない分解性添加剤の拡張セットをカバーするよう拡大されました。パクトは現在、拡大リストの全項目を2030年までに排除し、元の11項目は2025年までに排除する目標を維持しています。
リストは自主的ですが、大手ブランド、小売業者、リサイクラーによって支持されています。すでに包装の調達仕様と設計概要を再形成し始めています。
2026年、パクトは注目すべき措置を取りました。ポリスチレンリサイクルアライアンスの要請と新しいリサイクルデータに基づき、発泡ポリスチレン(EPS)輸送包装を問題リストから削除しました。Packaging Diveによると、これは2022年に枠組みが作成されて以来初めての項目削除です。
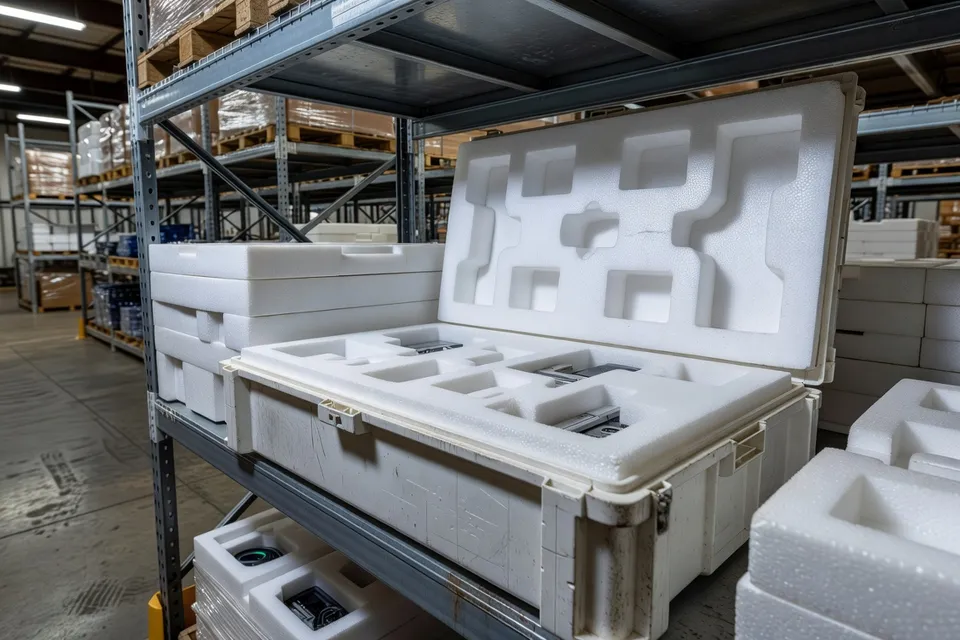
米国プラスチックパクトのリーダーシップは、新しいデータが削除の閾値を満たしたと述べましたが、変更は輸送用EPSに限定され、他のポリスチレン形式には適用されません。リストの広範な見直しが進行中で、2026年末までに結果が予想されます。
保護包装にEPSを使用する出荷業者とコンバーターにとって、この動きは狭いが現実的な道筋を提供します。地域の収集およびリサイクル能力が存在し、文書化できる場合、輸送用EPSは企業のロードマップで「排除必須」樹脂として扱われなくなる可能性があります。
同時に、パクトの最新進捗更新によると、参加者の29%が問題リストの項目を一切販売していないと報告しており、2030年までに100%を目標としています。これにより、適合設計を提供できる樹脂サプライヤーとコンバーターにパクトメンバーの仕様への明確なルートが生まれます。
プラントオペレーターが次にできること
これらの変化——中国の管理された再開、欧州の減速したが厳格化する循環システム、先進リサイクルの不均一な認識、または進化する米国のレッドリスト——は基本的な現場優先事項を変えるものではありません。しかし、10〜15年の地平線でどの投資が銀行融資可能であり続けるかを変えます。
プラスチックとゴム加工業者にとって、現在の状況から3つの実践的なステップが浮かび上がります。
-
認識されたリサイクルシステム向けに設計する。 包装および製品仕様を米国プラスチックパクトの問題材料ガイダンスおよび新興EU設計規則に合わせます。明確に文書化された回収経路がない限り、段階的廃止リストに載る形式を避けます。
-
先進および化学リサイクルを補完として扱い、万能薬ではないとする。 混合ポリオレフィンストリームやタイヤを熱分解パートナーに送るなど、化学リサイクル連携をパイロットする場合、長期オフテイク契約と現地法の下でのプロセスの分類に関する明確さを要求します。
-
貿易制約のある循環性に備える。 欧州がより多くの廃棄物とリサイクラートを域内に留め、中国が選択的に再開する中、輸出主導のモデルはリスクが高まります。PETフレーク、HDPE顆粒、またはタイヤ由来の化学中間体など、高仕様のリサイクラートを一貫して生産できるプラントは、どの市場が開いたままになってもより良い位置にあります。
スルーラインはシンプルです。循環性はもはやベーラーや洗浄ラインの設置だけではありません。出力が実際に購入され再溶融される地域の具体的な政策、市場、技術条件にプラント運用を合わせることです。
編集部の見解
- 主要地域で貿易規則や循環経済政策が厳格化する中、プラスチック・ゴム加工業者は原料調達戦略をどのように見直すべきでしょうか?
- 加工業者は、場当たり的な調達から、政策を意識した体系的な原料戦略へ移行する必要があります。つまり、輸入・輸出規制、リサイクル含有量の義務、廃棄物終了基準が、投入原料と下流顧客に与える影響を把握し、それを契約や設備設計に反映させることが重要です。政策変化を予測可能な制約条件として扱う事業者は、安定した高品質の原料と確実な販売先を確保する上で有利になります。
- リサイクル政策の現在の変化は、ベール品質の価値にどのような意味を持つでしょうか?
- ベール品質は、運用上の問題だけでなく、価格設定や市場アクセスの問題になりつつあります。貿易ルートが厳しくなり、バイヤーがより追跡可能な原料を求める中、汚染管理、選別精度、文書化が、材料が高付加価値の販売先に適格かどうかを決定し、低マージンチャネルに格下げされるかどうかをますます左右するようになっています。
- リサイクル材の市場投入が増えているのに、なぜ循環性が鈍化しているのでしょうか?
- 主な制約は意欲ではなくシステム容量です。収集、選別、一貫した仕様、末端市場の需要が政策目標に追いつくほど急速に拡大していません。リサイクル生産量がわずかにしか増加せず、収集された廃棄物の大部分がループから外れる場合、システムは輸入・輸出や政策支援に依存せざるを得なくなります。
- 先端リサイクルはプラスチック廃棄問題を大規模に解決できるでしょうか?
- 先端リサイクルは、特にメカニカルリサイクルが難しいストリームにおいて重要なギャップを埋めることができますが、万能な解決策ではありません。その成功は、安定した原料、信頼できる製品販売先、エネルギーコスト、規制の承認にかかっており、単独の解決策ではなく補完的なツールとして位置づけられるでしょう。
- 包装規制の強化は、製品設計にどのようなシグナルを送っているでしょうか?
- 設計上の決定がコンプライアンス上の決定に近づいていることを示しています。スケーラブルな回収を実証できない材料や形式は、調達仕様からますます排除されており、よりシンプルな構造、クリーンな材料選択、既存の収集・リサイクルシステムに適合する包装が評価されるようになっています。
- 国境を越えた循環フローに依存することの、より広範な経済的リスクとは何でしょうか?
- 国境を越えた循環性は工場の稼働を支えますが、政策の変動、輸送コスト、突然の市場閉鎖に晒されることにもなります。長期的に競争力を維持できる企業は、地域の回収能力を構築し、外部の販売先に依存せずに一貫した仕様等級の製品を販売できる企業です。
- なぜ今、リサイクルの社会的意義はトレーサビリティと証明に大きく依存するようになったのでしょうか?
- 再生材含有量、リサイクル可能性、循環性に関する主張が、広範なサステナビリティの言葉ではなく、測定可能なシステムパフォーマンスに基づいて判断されるようになっているためです。トレーサビリティは、本物の回収と象徴的なコンプライアンスを区別するのに役立ち、サプライチェーン全体で約束された内容に公的信頼を一致させるために不可欠です。
出典・参考文献
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 5.Brill, M. O., & Rothenstein, C. L. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated problematic and unnecessary materials list. Waste Dive.