

변동 중인 글로벌 시스템
2025년 중반부터 2026년 말까지 플라스틱과 고무 재활용 업체들은 변화하는 목표에 적응해야 했다. 유럽의 순환 경제 둔화, 중국의 재활용 원료 부분 재개, 그리고 선진 재활용 및 문제 포장재에 대한 제도 혼재가 그것이다. 동시에 타이어와 플라스틱 재활용의 실험실 규모 돌파구가 산업적 관련성에 가까워지고 있다.
공장 관리자에게 이는 추상적인 정책 이야기가 아니다. 이는 어떤 베일을 어디에 팔 수 있는지, 무엇이 재활용으로 인정되는지, 새로운 화학 재활용 및 해중합 라인이 얼마나 빨리 판매처를 찾을 수 있는지를 바꾼다.
중국, 재활용 플라스틱 수입의 문을 다시 열다
2026년 8월, 디플로맷은 중국이 2017년 이후 대부분의 플라스틱 폐기물 수입을 사실상 차단한 ‘국가검검’ 정책의 일부를 철회하고 있다고 보도했다. 2026년 7월 발표된 순환경제발전 제15차 5개년 계획은 해외에서 양질의 재활용 플라스틱 원료를 도입해 국내 공급을 보완하겠다고 명시했다.
이 계획은 2035년까지 ‘국제적으로 선진적인’ 재활용 부문을 목표로 하며, 2030년까지 매년 1,950만 톤 이상의 재활용 플라스틱을 벤치마킹하는 범부처 실행 계획으로 뒷받침된다. 이는 순수 금지에서 통제된 수입 모델로의 명확한 전환을 의미한다. 초점은 혼합 스크랩이 아닌 고품질, 잘 분류된 재활용품에 맞춰져 있다.
같은 달 시행된 새로운 생태환경법전은 주요 제품 범주에 재활용 함량 의무 요건의 법적 근거를 도입했다. 이는 국내외 공급자 모두의 위험 계산을 바꾼다. 중국이 구속력 있는 재활용 함량 의무를 이행한다면, 세척된 플레이크나 펠릿을 중국으로 수출하는 가공업체는 현지 재활용업체와 경쟁하게 되지만, 더 예측 가능한 수요도 보게 될 것이다.
수출 지향적인 자원 회수 시설(MRF)과 플라스틱 재생업체에게 운영상 시사점은 명확하다.
- 베일 품질이 시장 진입의 관건이 된다. 이전 오염 기준은 여전히 참고점이 될 것이다.
- 계약은 일반 혼합 폴리올레핀이 아닌 식품 등급 및 추적 가능한 원료를 선호할 가능성이 높다.
- 중국을 판로로 삼는 공장은 QA 시스템을 중국 인증 및 추적성 기준에 맞춰야 하며, 베이징은 이를 강화할 것으로 예상된다.
유럽의 순환 플라스틱 전환 둔화
중국이 문을 여는 동안 유럽의 순환 플라스틱 전환은 속도를 잃고 있다. 플라스틱스유럽의 2026년 보고서 《플라스틱 순환경제 – 유럽 분석》에 따르면 2022~2024년 유럽의 순환 플라스틱 생산량은 2024년 870만 톤으로, 전체 플라스틱 생산량의 15.8%에 해당한다.
주요 문제는 성장이다. 연간 순환 생산 성장률이 2022년 13.6%에서 2024년 1.2%로 떨어졌다. 즉, 순환 생산량은 여전히 소폭 증가하지만 시스템의 모멘텀은 거의 정체됐다.
보고서는 또한 유럽이 국경 간 흐름에 얼마나 의존하는지를 강조한다.
- 컨버터의 순환 플라스틱 수요 중 19%가 수입으로 충당된다.
- 유럽에서 수집된 플라스틱 폐기물의 12.4%가 지역 밖에서 재활용된다.
- 수집된 플라스틱 폐기물의 재활용률은 29.6%로 상승했으나, 수집된 플라스틱 폐기물의 70% 이상이 여전히 소각 또는 매립된다.
컨버터에게 이 수치는 ‘누출되는 루프’를 보여준다. 고품질 재활용품은 생산 라인을 가동하기 위해 수입되고, 현지에서 수집된 스크랩 상당량은 다른 곳에서 처리된다. 이 격차는 이제 강화되는 정책 우산 아래 놓여 있다.
유럽위원회는 2026년 1월 순환경제법을 추진하겠다고 밝혔다. 동반 파일럿 패키지는 플라스틱을 포함하며, 기계적 재활용 플라스틱에 대한 EU 차원의 폐기물 종료 기준, 신규와 재활용 플라스틱에 대한 별도 관세 코드, 글로벌 플라스틱 시장에 대한 강화된 모니터링을 포함한다. 2026년 11월부터 비OECD 국가로의 플라스틱 폐기물 수출이 금지된다.
종합하면, 유럽 재활용업체는 저가 수출 경쟁은 줄어들지만, EU 전역에서 재활용 폴리머를 판매하려면 조화된 기준을 충족해야 한다. 가공업체에게 이는 물량에서 사양 등급 출력으로 우선순위가 이동함을 의미한다.
선진 및 화학 재활용: 기술 vs. 경제성
기술 측면에서 KAIST의 2025년 연구는 폐타이어에 대한 선택적 화학 재활용 경로를 강조했다. 연구팀은 사용 후 고무를 고순도 환형 알켄, 특히 사이클로펜텐과 사이클로헥센으로 전환하는 2촉매 공정을 보고했으며, 선택도는 최대 92%, 수율은 약 82%에 달했다. 사이클로펜텐은 고무 생산으로 다시 순환될 수 있고, 사이클로헥센은 나일론 섬유 원료로 사용된다.
공장 운영 관점에서 이는 일반적인 크럼 고무와 저급 열분해 오일을 넘어 폐타이어에 대한 원료 같은 배출구를 제안한다는 점에서 중요하다. 그러나 이 작업은 아직 연구 규모이며, 과제는 실험실 선택도와 수율을 실제 오염과 가변 공급을 견딜 수 있는 연속 공정으로 전환하는 것이다.
선진 재활용의 경제적·규제적 현실은 2026년 8월 Enespa 분석에서 명확히 기술된다. 기술이 높은 기술 준비도 수준(TRL)에 도달하더라도 규모 확대와 플랜트의 금융 조달 가능성이 주요 병목이다.
Enespa에 따르면 화학 재활용 프로젝트는 다음에 의해 제약된다.
- 복잡한 열분해 및 업그레이드 장치에 대한 높은 자본 지출.
- 변동하는 에너지 및 운영 비용.
- 열분해 오일 및 부산물에 대한 불확실한 판매처 구조.
- 판매처 시장보다 빠르게 움직이는 규제 기대.
"기술은 종종 이용 가능하지만, 확장성, 경제적 실행 가능성, 장기 구매 계약이 프로젝트의 성공 또는 실패를 결정하는 핵심 병목이다." - Enespa 화학 재활용 분석
프로젝트를 계속 진행하기 위해 Enespa는 ‘서비스로서의 재활용’으로 전환했다. 장비 판매뿐만 아니라 턴키 플랜트, 운영 지원, 실험실 서비스, 공동 운영 모델을 제공하는 방식이다. 화학 재활용 파트너십을 고려하는 가공업체에게 이는 서비스로 묶인 플랜트가 표준이 될 수 있음을 시사한다. 용량은 원료 조달, 제품 수용 계약, 운영자 교육과 함께 번들된다.
정책 수준에서 K&L Gates의 2026년 1월 규제 전망은 미국 주들이 선진 재활용에 대해 서로 다른 방향으로 움직이고 있음을 지적한다. 주에서 이러한 공정이 주요 폐기 우려 없이 폐기물을 원료로 전환한다고 판단하면, 이를 폐기물 관리가 아닌 제조로 분류한다. 이 재분류는 허가 절차를 완화하고 산업 인센티브 접근을 허용할 수 있다.
다른 주에서는 열분해를 고형 폐기물법 아래 두거나 플라스틱 대 연료 기술에 대한 전면 제한을 고려하기도 한다. 결과는 비균일한 경쟁 환경이다. 동일한 장치가 한 관할권에서는 재활용 플랜트로, 다른 곳에서는 폐기물 시설로 취급될 수 있다.
다주 롤아웃을 계획하는 운영자에게 운영 조언은 명확하다. 공정 흐름도만큼 신중하게 허가 및 준수 지도를 작성하라. 입지 결정은 관할권이 선진 재활용을 제조 활동으로 인정하는지에 점점 더 좌우될 것이다.
적색 목록과 재진입: 미국 플라스틱 팩트의 문제 물질
하류에서 브랜드와 컨버터는 자발적이지만 영향력 있는 ‘문제적이고 불필요한 물질’ 목록에 따라 움직인다. 미국 플라스틱 팩트의 2022년 목록은 미국에서 ‘현재 재사용, 재활용 또는 퇴비화가 불가능한 규모’인 11개 플라스틱 포장 품목을 지목하고 2025년까지 단계적 폐기를 촉구했다. 품목에는 (부수 품목으로 제공되는) 식기와 빨대, 의도적으로 첨가된 PFAS, 카본 블랙과 같은 비검출 안료, 불투명 PET 병, 옥소 분해 첨가제, 경질 포장의 PETG, 폴리스티렌(EPS 포함), PVC(PVDC 포함), 문제 라벨 구조가 포함된다.
이 목록은 이후 다층 필름 및 봉투, 비퇴비화 가능 농산물 스티커, 발포 PET, 인증된 퇴비화가 아닌 분해성 첨가제의 확장 세트로 확대됐다. 팩트는 이제 2025년까지 원래 11개, 2030년까지 확대 목록의 모든 품목을 제거하는 것을 목표로 한다.
이 목록은 자발적이지만 주요 브랜드, 소매업체, 재활용업체의 지지를 받고 있다. 이미 포장 조달 사양과 설계 개요를 재편하기 시작했다.
2026년 팩트는 주목할 만한 조치를 취했다. 폴리스티렌 재활용 연합의 요청과 새로운 재활용 데이터에 따라 확장 폴리스티렌(EPS) 운송 포장을 문제 목록에서 제거했다. Packaging Dive에 따르면 이는 2022년 프레임워크 생성 이후 처음으로 항목이 목록에서 제외된 사례다.
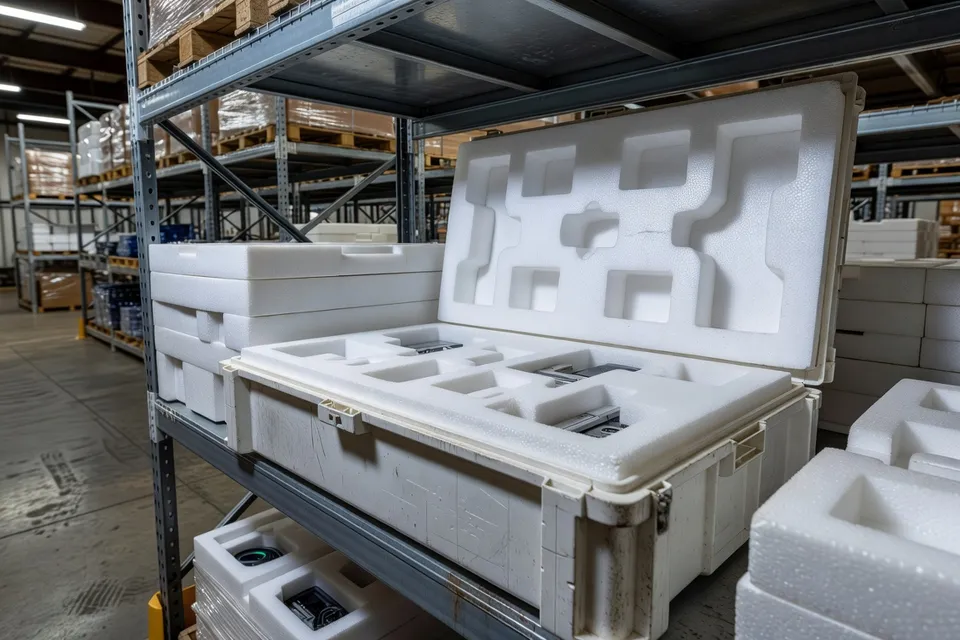
미국 플라스틱 팩트 리더십은 새로운 데이터가 제거 기준을 충족했다고 밝혔으나, 변경은 운송용 EPS에 한정되며 다른 폴리스티렌 형식에는 적용되지 않는다고 했다. 목록에 대한 광범위한 검토가 진행 중이며, 결과는 2026년 말까지 예상된다.
EPS를 보호 포장으로 사용하는 화주와 컨버터에게 이 조치는 좁지만 실제 경로를 제공한다. 지역 수거 및 재활용 용량이 존재하고 문서화할 수 있는 경우, 운송용 EPS는 더 이상 기업 로드맵에서 ‘반드시 제거’ 수지로 취급되지 않을 수 있다.
동시에 팩트는 최근 진행 업데이트 기준 참여자의 29%가 문제 목록에 있는 품목을 판매하지 않았다고 보고했으며, 2030년까지 100%를 목표로 한다. 이는 사슬 상류에 직접적인 상업적 압력을 생성한다. 규정을 준수하는 설계를 제공할 수 있는 수지 공급자와 컨버터는 팩트 회원사 사양에 더 명확한 경로를 갖게 된다.
공장 운영자가 다음으로 할 수 있는 일
이러한 변화(중국의 통제된 재개방, 유럽의 둔화되었지만 강화되는 순환 시스템, 선진 재활용에 대한 불균일한 인정, 진화하는 미국 적색 목록) 중 어느 것도 기본적인 현장 우선순위를 바꾸지 않는다. 그러나 10~15년 지평에서 어떤 투자가 금융 조달 가능하게 유지될지를 바꾼다.
플라스틱과 고무 가공업체에게 현재 환경에서 세 가지 실질적인 단계가 도출된다.
-
인정된 재활용 시스템에 맞춰 설계하라. 포장 및 제품 사양을 미국 플라스틱 팩트의 문제 물질 지침과 신흥 EU 설계 규칙에 맞춰라. 명확하고 문서화된 회수 경로가 없는 한 단계적 폐기 목록에 있는 형식을 피하라.
-
선진 및 화학 재활용을 만능 해결책이 아닌 보완재로 취급하라. 혼합 폴리올레핀 스트림이나 타이어를 열분해 파트너에게 보내는 등 화학 재활용 연계를 시범 운영할 때, 장기 판매처 계약과 현지 법에 따른 공정 분류에 대한 명확성을 요구하라.
-
무역 제약 순환성을 계획하라. 유럽이 더 많은 폐기물과 재활용품을 국경 내에 유지하려 하고 중국이 선택적으로 문을 여는 상황에서 수출 중심 모델은 위험하다. PET 플레이크, HDPE 과립, 타이어 유래 화학 중간체 등 고사양 재활용품을 일관되게 생산할 수 있는 공장이 개방된 시장을 더 잘 탐색할 수 있을 것이다.
핵심은 간단하다. 순환성은 더 이상 베일러나 세척 라인을 설치하는 것만이 아니다. 출력물이 실제로 구매되고 재용융되는 지역의 특정 정책, 시장, 기술 조건에 공장 운영을 맞추는 것이다.
편집 인사이트
- 주요 지역에서 무역 규정과 순환 경제 정책이 강화되는 가운데 플라스틱·고무 가공업체는 원료 공급 전략을 어떻게 재설계해야 할까요?
- 가공업체는 기회주의적 조달에서 벗어나 정책을 반영한 구조적 원료 공급 전략으로 전환해야 합니다. 수입·수출 제한, 재활용 함량 의무, 폐기물 종료 기준이 원료 유입과 고객사 모두에 미치는 영향을 체계적으로 분석하고, 이를 계약과 설비 계획에 반영해야 합니다. 정책 변화를 예측 가능한 경계 조건으로 다루는 기업이 안정적인 고품질 원료와 신뢰할 수 있는 판매처를 확보하기 유리합니다.
- 현재 재활용 정책 변화가 베일 품질의 가치에 어떤 의미를 주나요?
- 베일 품질은 더 이상 단순한 운영 문제가 아니라 가격 결정과 시장 접근성을 좌우하는 요소가 되고 있습니다. 무역 경로가 좁아지고 구매자가 추적 가능한 원료를 요구하면서 오염 관리, 선별 정확도, 문서화 수준이 고부가가치 판매처 자격 여부를 결정하게 됩니다.
- 재활용 소재 투입량이 늘어나는데도 순환성이 둔화되는 이유는 무엇인가요?
- 주요 제약은 의지가 아니라 시스템 용량입니다. 수거·선별·규격 일관성·최종 시장 수요가 정책 목표를 따라가지 못하고 있습니다. 재활용 산출량이 미미하게 증가하는 동안 수거 폐기물 상당량이 순환계를 벗어나면서 시스템은 수입·수출·정책 지원에 의존하게 됩니다.
- 첨단 재활용이 플라스틱 폐기물 문제를 대규모로 해결할 수 있을까요?
- 첨단 재활용은 기계적 재활용이 어려한 스트림을 보완하는 데 유용하지만 만능 해결책은 아닙니다. 안정적인 원료 확보, 신뢰할 수 있는 판매처, 에너지 비용, 규제 인정 여부에 따라 성패가 갈리므로 보완적 도구로 남을 가능성이 큽니다.
- 포장 규제 강화가 제품 설계에 어떤 신호를 주고 있나요?
- 설계 결정이 규제 준수 결정과 점점 가까워지고 있다는 신호입니다. 대규모 회수가 입증되지 않는 소재와 형태는 조달 사양에서 배제되는 추세이며, 단순 구조·청정 소재·기존 수거·재활용 시스템에 맞는 포장이 유리해집니다.
- 국경을 넘는 순환 흐름에 의존할 때 발생하는 더 넓은 경제적 위험은 무엇인가요?
- 국경 간 순환은 공장을 가동시키지만 정책 변동, 운송 비용, 갑작스러운 시장 폐쇄 위험에 노출됩니다. 장기적으로 경쟁력을 유지하려면 지역 회수 역량을 구축하고 외부 판매처 하나에 의존하지 않는 규격 제품을 안정적으로 판매할 수 있어야 합니다.
- 재활용의 사회적 타당성이 왜 추적성과 증빙에 크게 의존하게 되었나요?
- 재활용 함량·재활용성·순환성 주장이 광범위한 지속가능성 언어가 아니라 측정 가능한 시스템 성과로 평가되기 때문입니다. 추적성은 실질적 회수와 형식적 준수를 구분해 공급망 전반의 약속이 공공 신뢰와 일치하도록 돕습니다.
출처 및 참고자료
- 1.Robertson, J., & Woodring, D. (2026, August 21). After 9 years, China is reopening its borders to recycled plastic. The Diplomat.
- 2.Plastics Europe. (2026, May 18). Circular economy for plastics 2026. Plastics Europe.
- 3.Phys.org. (2025, June 26). New and highly efficient recycling technology to turn used tires into raw materials for rubber and nylon. Phys.org.
- 4.Enespa. (2026, August 22). Chemical recycling: Between technological breakthrough and economic reality. Enespa.
- 5.Brill, M. O., & Rothenstein, C. L. (2026, January 14). 2026 regulatory outlook: Advanced recycling. K&L Gates.
- 6.Waste Dive. (2022, January 25). US Plastics Pact releases anticipated problematic and unnecessary materials list. Waste Dive.