

دخول الطلب العالمي على المطاط مرحلة نمو أسرع
يتحرك الطلب على المطاط من قاعدة ضعيفة في أوائل 2026 إلى مرحلة نمو أقوى هيكلياً أصبحت واضحة الآن عبر قطاعات المطاط الطبيعي والصناعي والصناعي.
يُقدّر أحدث تقييم للمطاط الصناعي سوق المطاط الصناعي العالمي بـ 181.5 مليار دولار أمريكي في 2026، ليصل إلى 299.2 مليار دولار أمريكي بحلول 2033 بمعدل نمو سنوي مركب 7.4%، مما يؤكد أن المطاط لا يزال مرتبطاً ارتباطاً وثيقاً بتوسع الإنتاج الصناعي ومشاريع البنية التحتية.
تشير نظرة بريسيدنس ريسيرش الأوسع لـ سوق المطاط إلى إجمالي سوق يبلغ 48.27 مليار دولار أمريكي في 2025، صاعداً من 50.73 مليار دولار أمريكي في 2026 إلى حوالي 79.07 مليار دولار أمريكي بحلول 2035، مما يعني معدل نمو سنوي مركب مستدام 5.06% خلال الفترة 2026–2035.
بالنسبة للمديرين التنفيذيين، الرسالة واضحة: رغم الضعف الدوري قصير الأمد، فإن المطاط مرتبط بنمو متعدد السنوات مدفوعاً بكهربة المركبات ومشاريع البناء والطاقة الانتقالية.
هذا النمو غير موزع بالتساوي.
تمثل منطقة آسيا والمحيط الهادئ بالفعل 46% من الطلب على المطاط الصناعي في 2026، مدعومة بإنتاج السيارات في الصين وإنتاج المطاط الطبيعي في تايلاند وإندونيسيا وقاعدة المطاط الصناعي المتوسعة بسرعة في الهند.
يحدد بريسيدنس أيضاً أن آسيا والمحيط الهادئ تمتلك 35% من سوق المطاط العالمي في 2025، مع توقع أن تسجل أمريكا الشمالية أسرع نمو حتى 2035 – إشارة مهمة للموردين عند النظر في موقع القدرات وبصمات اللوجستيات.
المطاط الطبيعي: تشدد الأساسيات وارتفاع مخاطر الأسعار
على الجانب الطبيعي، تحولت توقعات النمو إلى أعلى بشكل حاسم.
تقدر بيرسيستنس ماركت ريسيرش سوق المطاط الطبيعي العالمي بـ 33.2 مليار دولار أمريكي في 2026، مع توقع وصول القيمة إلى 56.5 مليار دولار أمريكي بحلول 2033 بمعدل نمو سنوي مركب قوي 7.9%.
تعكس هذه المسيرة استمرار هيمنة الإطارات، حيث تشير بيانات مجموعة دراسة المطاط الدولية المذكورة في التحليل نفسه إلى أن حوالي 70% من استهلاك المطاط الطبيعي مرتبط بقطاع الإطارات، حيث يظل هيكل البولي إيزوبرين عالي السيس للمطاط الطبيعي غير قابل للاستبدال تقنياً في مناطق المركبات الحرجة.
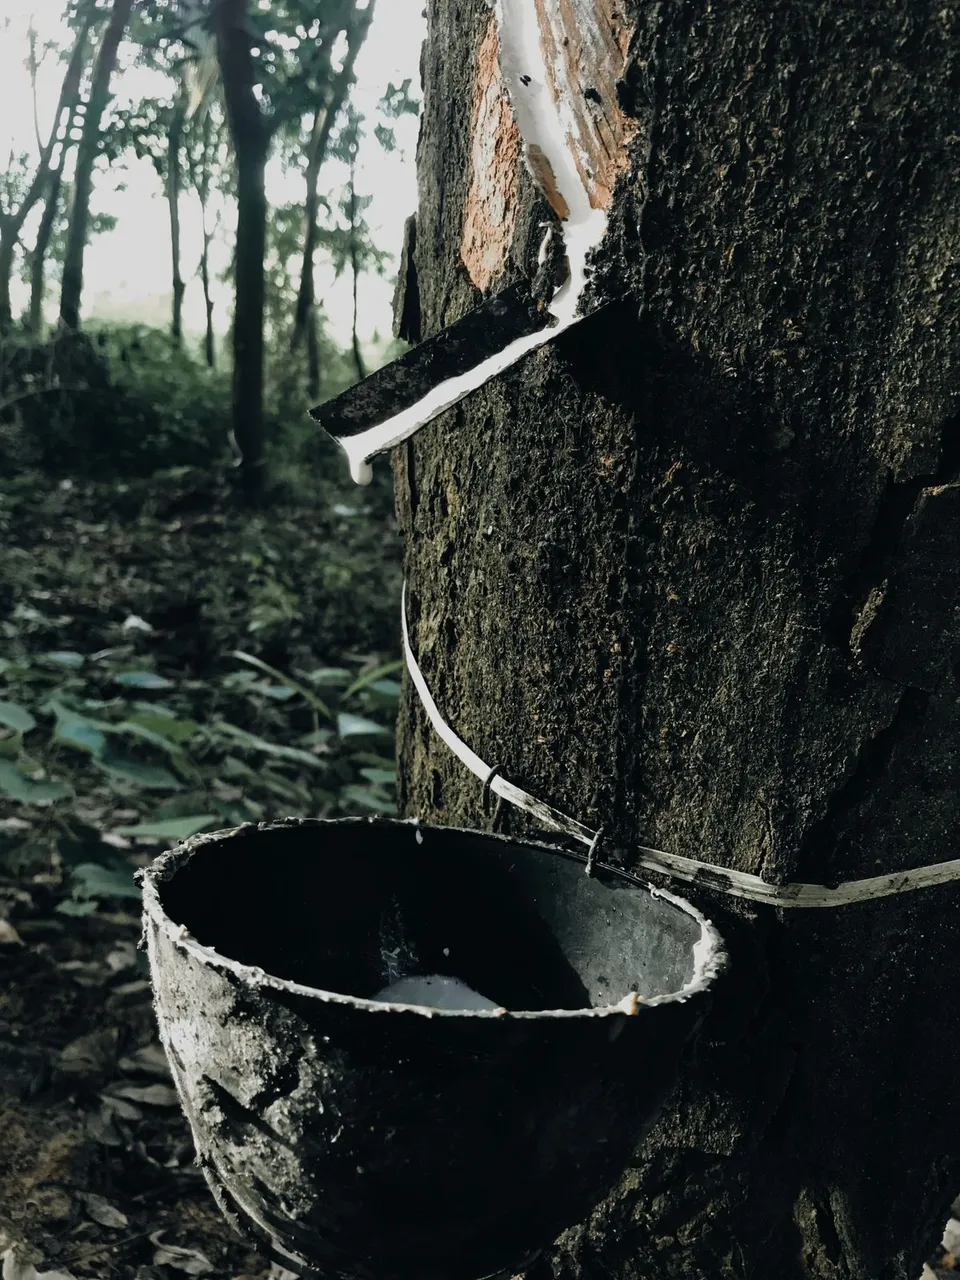
تؤكد التقارير السوقية الأخيرة من أغسطس 2026 أن الأساسيات تتشدد.
يصف العدد الخاص للمطاط الطبيعي من TDD-Global لشهر أغسطس أسعار المطاط الجاف تتجه نحو الارتفاع بسبب اضطرابات الأمطار الموسمية وانخفاض الواردات ومحدودية تصريف المخزون في الموانئ الآسيوية الرئيسية وتردد التجار في البيع في سوق صاعدة.
المطاط الصناعي: نمو ثابت لكن تقلب الأسعار عبر المواد الخام
على الجانب الصناعي، تتقارب مجموعات البيانات المتعددة على نمو ثابت في منتصف الرقم الواحد.
المطاط الصناعي والجيوب الإقليمية للطلب
| القطاع / المنطقة | سنة الأساس والقيمة | سنة التوقع والقيمة | معدل النمو السنوي المركب (الفترة) | المصدر |
|---|---|---|---|---|
| المطاط الصناعي العالمي | 2026: 181.5 مليار دولار | 2033: 299.2 مليار دولار | 7.4% (2026–2033) | بيرسيستنس ماركت ريسيرش |
المواد الخام وتوقعات الأسعار: ما يجب أن يراقبه قسم المشتريات
رؤى تحريرية
- كيف ينبغي لمنتجي ومحولي المطاط إعادة التفكير في موقع الطاقة الإنتاجية مع تسارع الطلب وبقاء النمو غير متكافئ بين المناطق؟
- مع انتقال الطلب على المطاط إلى مرحلة أقوى هيكلياً، يحتاج المنتجون إلى تجاوز مطاردة الحجم البسيطة والتفكير من منظور ملفات المخاطر والمكافآت الإقليمية. ويعني ذلك تثبيت الطاقة الأساسية حيث تكون خطوط الأنابيب الصناعية والسيارات أكثر كثافة، مع استخدام أصول مرنة ومعيارية أو ترتيبات التصنيع بالتول لخدمة جيوب الطلب الناشئة. أصبحت مرونة اللوجستيات والقرب من مراكز المواد الخام والقدرة على التنبؤ التنظيمي الآن بنفس أهمية معدلات النمو الرئيسية عند تحديد مكان نشر الدولار التالي من الإنفاق الرأسمالي.
- ماذا يعني تشدد عرض المطاط الطبيعي وزيادة حساسيته للمناخ بالنسبة لاستراتيجيات التوريد طويلة الأجل؟
- يحول تشدد توازن المطاط الطبيعي إلى جانب التعرض الجغرافي والمناخي التوريد من عملية معاملاتية إلى تخصص استراتيجي. سيحتاج المشترون إلى رسم خرائط متعددة المستويات للموردين، واتفاقيات شراء طويلة الأجل، والاستثمار في أنظمة التتبع القادرة على الصمود أمام قواعد الاستدامة المتطورة. وعملياً، يعني ذلك تأمين الكميات المتوافقة مبكراً، وتقاسم مخاطر الزراعة والإنتاجية مع شركاء المزارع، وبناء خطط طوارئ موثوقة باستخدام مصادر بديلة والاستبدال الانتقائي بدرجات صناعية حيث تسمح نوافذ الأداء.
- لماذا أصبحت إعادة ضبط الأسعار السنوية التقليدية غير متوافقة بشكل متزايد مع اقتصاديات المطاط الصناعي، وما البدائل الناشئة؟
- أصبحت سلاسل المطاط الصناعي معرضة بشدة للتقلبات قصيرة الدورة في المواد الخام البتروكيماوية والطاقة، مما يجعل إعادة ضبط الأسعار السنوية أو حتى نصف السنوية غير كافية لالتقاط حركة التكاليف الحقيقية. واستجابة لذلك، يعتمد كبار المشترين والموردين نماذج مؤشرات مجزأة، حيث ترتبط الدرجات الأكثر استهلاكاً للمواد الخام ببيانات مرجعية شهرية، بينما تحتفظ المركبات الأكثر استقراراً بفترات تعديل أطول. وينتج عن ذلك إطار أكثر شفافية لتقاسم المخاطر يحمي الهوامش لدى الطرفين ويقلل الحوافز لإعادة التفاوض الانتهازي عند ارتفاع الأسواق.
- كيف يعيد الدفع نحو سلاسل التوريد الخالية من إزالة الغابات تشكيل المشهد التنافسي في قطاع المطاط؟
- تحول قواعد العناية الواجبة المتعلقة بإزالة الغابات الاستدامة من عامل تمييز تسويقي إلى شرط صارم للوصول إلى السوق. بدأ المنتجون القادرون على إثبات التتبع القوي والشهادات الموثوقة من طرف ثالث وسجلات استخدام الأراضي النظيفة يحصلون على علاوات سعرية ووضع المورد المفضل. ومع الوقت، سيؤدي ذلك إلى إقصاء طرق التوريد غير الرسمية وسيئة التوثيق، وإعادة تسعير المخاطر عبر مناطق المزارع، وتوجيه الاستثمارات نحو العمليات القادرة على إثبات امتثالها للتوقعات البيئية والاجتماعية المضمنة في اللوائح الجديدة.
- ما الآثار الاستراتيجية لموازنة المطاط الطبيعي والصناعي في محافظ المنتجات وسط النمو متعدد السنوات وتقلب الأسعار؟
- أصبحت موازنة المطاط الطبيعي والصناعي قراراً أساسياً في التصميم والتوريد وليس مجرد تمرين لخفض التكاليف. تعيد الشركات تقييم التطبيقات التي تتطلب فعلاً خصائص الأداء الفريدة للمطاط الطبيعي والتي يمكن فيها للمنتجات الصناعية المهندسة توفير خصائص كافية مع سلاسة أكبر في التوريد والتسعير. ويمكن لنهج محفظة منضبط أن يقلل التعرض لصدمات المناخ والمزارع، ويخلق مرونة أمام تقلبات البتروكيماويات، ويفتح المجال لمركبات هجينة مبتكرة تلبي أهداف الأداء واللوائح والتكلفة في آن واحد.
- كيف يتوافق الاضطراب قصير الأجل في المواد الخام مع التوقعات الإيجابية الواسعة لنمو المطاط على المدى الطويل؟
- يدخل القطاع مرحلة متناقضة حيث تبدو منحنيات الطلب طويلة الأجل صحية، بينما تكون إشارات التكلفة الشهرية صاخبة وأحياناً عنيفة. سيعامل اللاعبون الناجحون التقلب كمعامل تخطيطي وليس شذوذاً، من خلال دمج الميزانية القائمة على السيناريوهات والتحوط الديناميكي والتعاون الوثيق مع الموردين الرئيسيين في نموذج التشغيل. وبشكل فعال، تبقى قصة النمو سليمة، لكن التقاط القيمة يعتمد بشكل متزايد على قدرة المنظمة على إدارة التفاصيل الدقيقة لتقلبات المواد الخام والطاقة بدلاً من الاعتماد على الخطوط الاتجاهية السلسة.
المصادر والمراجع
- 1.Rubber World. (2026, September 1). Synthetic rubber market forecast at $39.9 billion by 2030. Rubber World.
- 2.TDD-Global. (2026, August 31). Rubber special issue - Issue 202608. TDD-Global.
- 3.MarketsandMarkets. Rest of South America industrial rubber market (2025–2030). MarketsandMarkets.
- 4.Persistence Market Research. (2026, April 10). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 5.Precedence Research. (2026, July 2). Synthetic rubber market size to surpass USD 69.78 billion by 2035. Precedence Research.
- 6.Widsol. (2026, August 18). Rubber & raw materials market update | August 2026. Widsol.
- 7.IMARC Group. EPDM rubber prices, trend, chart, demand, market analysis, news, historical and forecast data report 2026 edition. IMARC Group.