

La demanda mundial de caucho entra en una fase de crecimiento más rápido
La demanda de caucho se aleja de una base moderada a principios de 2026 para entrar en una fase de crecimiento estructuralmente más fuerte que ya se percibe en los segmentos de caucho natural, sintético e industrial.
La última evaluación del caucho industrial proyecta el mercado mundial del caucho industrial en 181,5 mil millones de US$ en 2026, que ascenderá a 299,2 mil millones de US$ para 2033 a una tasa de crecimiento anual compuesto (CAGR) del 7,4 %, lo que subraya que el caucho sigue estrechamente vinculado a la expansión de la producción industrial y a las infraestructuras.
La visión más amplia del mercado del caucho de Precedence Research apunta a un mercado total de 48,27 mil millones de US$ en 2025, que subirá de 50,73 mil millones de US$ en 2026 a alrededor de 79,07 mil millones de US$ para 2035, lo que implica una CAGR sostenida del 5,06 % entre 2026 y 2035.
Para los ejecutivos el mensaje es claro: a pesar de la debilidad cíclica a corto plazo, el caucho está inmerso en un crecimiento plurianual impulsado por la electrificación de vehículos, la construcción y los proyectos de transición energética.
Ese crecimiento no se distribuye de manera uniforme.
Asia-Pacífico ya representa el 46 % de la demanda de caucho industrial en 2026, anclado en la producción automotriz de China, la producción de caucho natural de Tailandia e Indonesia y la base de caucho industrial de India que crece rápidamente.
Precedence identifica igualmente a Asia-Pacífico con el 35 % del mercado mundial del caucho en 2025, mientras que se espera que Norteamérica registre el crecimiento más rápido hasta 2035, una señal importante para los proveedores que consideran la ubicación de capacidad y las huellas logísticas.
Caucho natural: fundamentos que se ajustan y riesgo de precios al alza
En el lado natural, las expectativas de crecimiento han subido de forma decisiva.
Persistence Market Research estima el mercado mundial del caucho natural en 33,2 mil millones de US$ en 2026, con un valor proyectado de 56,5 mil millones de US$ para 2033 a una robusta CAGR del 7,9 %.
Esa trayectoria refleja el dominio continuado de los neumáticos, con los datos del International Rubber Study Group citados en el mismo análisis que indican que aproximadamente el 70 % del consumo de caucho natural está ligado al sector de neumáticos, donde la estructura de poliisopreno cis-alto del caucho natural sigue siendo técnicamente insustituible en zonas críticas de la formulación.
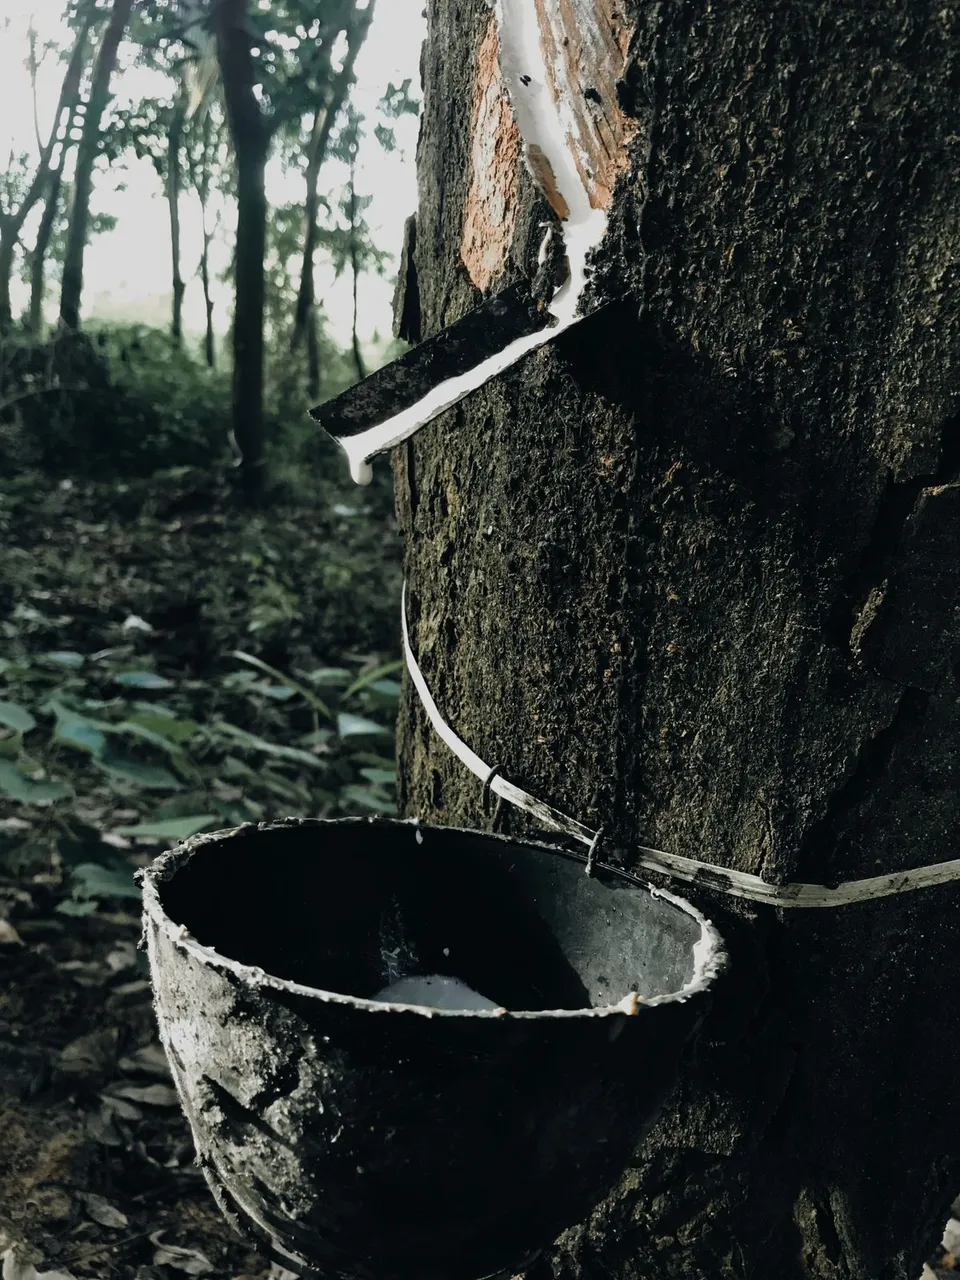
Los informes de mercado recientes de agosto de 2026 confirman que los fundamentos se están ajustando.
La edición especial de TDD-Global sobre caucho natural de agosto describe precios del caucho seco al alza debido a interrupciones estacionales por lluvias, reducción de importaciones, escasa reducción de inventarios en puertos asiáticos clave y comerciantes reacios a vender en un mercado alcista.
La publicación señala que la demanda downstream restringida se compensa con la escasez de oferta en el sudeste asiático, China y Vietnam, con una perspectiva de septiembre de mayor oferta mundial pero continua limpieza de inventarios y producción estable de neumáticos.
Un comentario aparte sobre la oferta de 2026 apunta a un déficit mundial estimado de caucho natural de alrededor de 400 000 toneladas a principios de año, impulsado por plantaciones envejecidas, perturbaciones meteorológicas y demanda firme de neumáticos.
Para los fabricantes de neumáticos y productores de bienes de látex, la implicación es una base de costes más volátil.
El caucho natural está concentrado geográficamente y es sensible al clima: Tailandia, Indonesia y Vietnam representan conjuntamente más del 70 % de la producción mundial, dejando al mercado expuesto a shocks agronómicos locales y cambios regulatorios.
Los equipos de compras enfrentan un riesgo de dos frentes: disponibilidad de volumen y cumplimiento.
El mismo estudio de caucho natural destaca los mandatos de diligencia debida del Reglamento de Deforestación de la UE (EUDR) como un motor comercial clave, creando primas para las cadenas de suministro sostenible certificadas por GPSNR y reforzando la necesidad de asegurar volúmenes trazables antes de una aplicación más estricta en Europa.
Caucho sintético: crecimiento estable, pero volatilidad de precios por materias primas
En el lado sintético, múltiples conjuntos de datos convergen ahora en un crecimiento estable de un solo dígito medio.
Un informe de mercado de Rubber World, basado en datos de Research and Markets, sitúa el mercado del caucho sintético en 31,73 mil millones de US$ en 2025, subiendo a 33,16 mil millones de US$ en 2026 y hacia 39,95 mil millones de US$ para 2030, lo que implica una CAGR del 4,8 % en la segunda mitad de la década.
Precedence Research ofrece un punto de partida ligeramente superior, estimando el caucho sintético en 41,04 mil millones de US$ en 2025 y 69,78 mil millones de US$ para 2035, con una CAGR del 5,45 % de 2026 a 2035.
En todas estas visiones, los usos finales del transporte dominan, mientras que Asia-Pacífico conserva la mayor cuota regional.
Según Precedence, el mercado de caucho sintético de Asia-Pacífico fue de unos 14,77 mil millones de US$ en 2025, proyectado a alcanzar 25,56 mil millones de US$ para 2035 con una CAGR del 5,64 %, reflejando la fuerte producción de neumáticos, mangueras automotrices y bienes industriales en China, India y el sudeste asiático.
Al mismo tiempo, se espera que el segmento sintético dentro del mercado más amplio del caucho crezca más rápido que el natural, con Precedence citando una CAGR del 5,2 % para tipos de caucho sintético como SBR, BR y NBR entre 2026 y 2035.
Las oscilaciones de precios impulsadas por las materias primas ya son visibles aguas abajo.
El EPDM –un caucho sintético clave para sellos automotrices, membranas para techos y mangueras industriales– ilustra cómo la volatilidad de precios puede trasladarse al riesgo contractual.
El mercado del EPDM, según el informe de precios de IMARC, alcanzó unos 3,7 mil millones de US$ en 2025 y se prevé que suba a 6,3 mil millones de US$ para 2034, a una CAGR del 5,74 %.
Su instantánea de precios de agosto de 2026 muestra el EPDM a 2,45 US$/kg en el noreste de Asia, 2,94 US$/kg en Europa, 2,37 US$/kg en Sudamérica, 2,42 US$/kg en Oriente Medio, 3,11 US$/kg en el sudeste asiático y 2,73 US$/kg en Norteamérica, todos con aumentos mes a mes entre el 1,7 % y el 14,8 %.
Estas subidas siguen a un primer semestre turbulento.
Un análisis aparte del segundo trimestre de 2026 citado en los comentarios de precios del EPDM describe cómo los mayores costes del etileno y el propileno, las paradas de mantenimiento de craqueadores y las interrupciones del flete impulsaron los índices regionales del EPDM fuertemente al alza, con el índice de Norteamérica subiendo más del 30 % trimestre a trimestre y precios de referencia alrededor de 2396 US$/TM FOB Texas en el segundo trimestre.
En términos prácticos, esto significa que cualquier contrato de caucho sintético basado únicamente en reajustes anuales corre ahora el riesgo de no recuperar la volatilidad aguas arriba.
Los proveedores automotrices de primer nivel y los fabricantes de productos para la construcción se están inclinando cada vez más hacia fórmulas que hagan referencia explícita a índices de precios mensuales de proveedores como IMARC.
Caucho industrial y bolsas de demanda regional
Aunque estas cifras globales configuran el panorama general, las dinámicas regionales del caucho industrial importan para los transformadores.
Los datos de MarketsandMarkets sitúan el mercado del caucho industrial de Sudamérica en 111,7 millones de US$ en 2025, previsto alcanzar 144,9 millones de US$ para 2030 a una CAGR del 5,3 %, justo por debajo de la media mundial.
Dentro de esa cifra, Brasil domina con un mercado estimado de caucho industrial de 252,6 millones de US$ en 2025, que crecerá hasta 316,1 millones de US$ para 2030 a una CAGR del 4,6 %, impulsado por la demanda automotriz, de construcción y de fabricación industrial.
El resto de Sudamérica muestra un perfil más pequeño pero estable, con caucho industrial valorado en torno a 10,3 millones de US$ en 2025, previsto en aproximadamente 12 millones de US$ para 2030 a una CAGR del 3,1 %.
Las aplicaciones en la región abarcan automoción, edificación y construcción, modificación de betún, alambre y cable, y fabricación industrial, reflejando la diversidad global de usos finales.
Estas cifras son modestas en comparación con Asia-Pacífico, pero ponen de relieve dónde se encuentran las oportunidades de crecimiento nicho, especialmente para los compounders de tamaño medio que pueden alinearse con proyectos mineros e infraestructurales en Chile, Perú y Colombia.
Tabla: Principales referencias de crecimiento del mercado del caucho 2026-2035
La siguiente tabla resume las principales referencias de crecimiento de los estudios de mercado citados.
| Segmento / Región | Año base y valor | Año de previsión y valor | CAGR (período) | Fuente |
|---|---|---|---|---|
| Caucho industrial mundial | 2026: 181,5 mil millones US$ | 2033: 299,2 mil millones US$ | 7,4 % (2026–2033) | Persistence Market Research |
| Caucho mundial (todos los tipos) | 2026: 50,73 mil millones US$ | 2035: 79,07 mil millones US$ | 5,06 % (2026–2035) | Precedence Research |
| Caucho natural mundial | 2026: 33,2 mil millones US$ | 2033: 56,5 mil millones US$ | 7,9 % (2026–2033) | Persistence Market Research |
| Caucho sintético mundial | 2025: 31,73 mil millones US$ | 2030: 39,95 mil millones US$ | 4,8 % (2025–2030) | Rubber World / Research and Markets |
| Caucho sintético mundial | 2025: 41,04 mil millones US$ | 2035: 69,78 mil millones US$ | 5,45 % (2026–2035) | Precedence Research |
| Caucho EPDM mundial | 2025: 3,7 mil millones US$ | 2034: 6,3 mil millones US$ | 5,74 % (2026–2034) | IMARC Group |
| Caucho industrial Sudamérica | 2025: 111,7 millones US$ | 2030: 144,9 millones US$ | 5,3 % (2025–2030) | MarketsandMarkets |
| Caucho industrial Brasil | 2025: 252,6 millones US$ | 2030: 316,1 millones US$ | 4,6 % (2025–2030) | MarketsandMarkets |
Materias primas y perspectiva de precios: qué debe vigilar la procurement
Los precios del caucho en 2026 están siendo impulsados cada vez más por las materias primas y la energía más que por la demanda sola.
La actualización de Widmann Solutions de agosto de 2026 sobre caucho y materias primas señala suspensiones de producción de productos químicos para el caucho en un parque industrial chino tras la aplicación de normas ambientales, afectando temporalmente la disponibilidad y los plazos de entrega.
Al mismo tiempo, las tendencias de las materias primas son mixtas: los precios de la anilina se están fortaleciendo, mientras que el disulfuro de carbono (CS₂) ha bajado, subrayando que no se trata de una historia uniforme de inflación de costes sino de un conjunto de cadenas de productos divergentes.
Widmann también señala un problema más profundo: interrupciones del suministro de petróleo en Oriente Medio que la Administración de Información Energética de EE. UU. espera que persistan parcialmente hasta 2027, lo que implica una volatilidad prolongada en los costes de energía y materias primas petroquímicas.
Para los productores de caucho sintético ligados a las cadenas de benceno, butadieno, estireno y etileno, esto amplía los horizontes de planificación para el riesgo de precios.
Aguas abajo, la demanda europea de neumáticos de reposición sigue sorprendentemente resiliente, con datos del segundo trimestre de 2026 que indican un crecimiento del 3 % en volúmenes de neumáticos de consumo, ganancias de dos dígitos en neumáticos para todas las estaciones y un crecimiento del 13 % en neumáticos de reposición para camiones y autobuses, apoyando el consumo de caucho a pesar de la incertidumbre macroeconómica.
En este contexto, las previsiones de precios incluidas en muchos informes de mercado –CAGR de un solo dígito medio hasta principios de la década de 2030– asumen que la volatilidad se promedia más que desaparece.
La perspectiva de materias primas del Banco Mundial publicada a mediados de 2025 mostró que los precios del caucho natural cayeron un 14 % entre el primer trimestre y abril-mayo de 2025, después de superar brevemente los 2 US$/kg por primera vez en ocho años, antes de estabilizarse hacia 2026.
En cambio, el patrón del EPDM en 2026, con subidas de precios en el segundo trimestre y amplios aumentos en todas las regiones para agosto, ilustra cómo los shocks específicos de segmento pueden divergir de esos promedios.
Para procesadores, transformadores y propietarios de marcas, están surgiendo tres respuestas operativas:
- Indexación de precios segmentada: vincular los contratos intensivos en materias primas (EPDM, SBR, NBR) a datos de índices mensuales mientras se mantienen compuestos más estables en ajustes trimestrales o semestrales.
- Equilibrio de cartera entre natural y sintético: utilizar caucho natural donde el rendimiento funcional y el abastecimiento conforme al EUDR justifiquen primas, mientras se amplía el uso de sintéticos en bienes industriales donde las propiedades diseñadas y cadenas de suministro menos volátiles ofrecen estabilidad de costes.
- Diversificación del abastecimiento regional: aprovechar la fortaleza productiva de Asia-Pacífico pero construir opciones de suministro alternativas en América Latina y África para cubrir riesgos climáticos y regulatorios en las principales regiones de plantaciones.
La perspectiva cuantitativa de los estudios de 2026 es en general positiva.
Sin embargo, la historia de los precios se está escribiendo ahora en incrementos mensuales, no solo en curvas a largo plazo, y los compradores de caucho que ignoren esa granularidad corren el riesgo de quedar atrapados en el lado equivocado del próximo shock de materias primas.
Análisis editorial
- ¿Cómo deberían replantearse los productores y transformadores de caucho la ubicación de la capacidad ante una demanda que se acelera pero un crecimiento desigual entre regiones?
- Con la demanda de caucho entrando en una fase estructuralmente más fuerte, los productores deben ir más allá de la simple persecución de volumen y pensar en términos de perfiles regionales de riesgo-recompensa. Esto significa anclar la capacidad principal donde las cadenas industriales y automotrices son más densas, al tiempo que se utilizan activos flexibles y modulares o acuerdos de peaje para atender bolsillos emergentes de demanda. La resiliencia logística, la proximidad a los centros de materias primas y la previsibilidad regulatoria son ahora tan importantes como las tasas de crecimiento nominal a la hora de decidir dónde desplegar el próximo dólar de capex.
- ¿Qué significa un suministro de caucho natural más ajustado y sensible al clima para las estrategias de abastecimiento a largo plazo?
- Un balance de caucho natural más ajustado, combinado con la exposición geográfica y climática, convierte el abastecimiento de un ejercicio transaccional en una disciplina estratégica. Los compradores necesitarán mapeo de proveedores de varios niveles, acuerdos de compra a más largo plazo e inversión en sistemas de trazabilidad que resistan las normas de sostenibilidad en evolución. En la práctica, esto significa asegurar volúmenes conformes con antelación, compartir riesgos agronómicos y de productividad con los socios de plantación y elaborar planes de contingencia creíbles utilizando orígenes alternativos y sustitución selectiva por grados sintéticos cuando las ventanas de rendimiento lo permitan.
- ¿Por qué los reajustes anuales tradicionales de precios están cada vez más desalineados con la economía del caucho sintético y qué alternativas están surgiendo?
- Las cadenas de caucho sintético están ahora expuestas de forma aguda a fluctuaciones de ciclo corto en los petroquímicos y la energía, lo que hace que los reajustes anuales o incluso semestrales sean demasiado gruesos para capturar los verdaderos movimientos de costos. En respuesta, los principales compradores y proveedores están adoptando modelos de indexación segmentada, donde los grados más intensivos en materia prima se vinculan a datos de referencia mensuales, mientras que los compuestos más estables mantienen intervalos de ajuste más largos. El resultado es un marco de reparto de riesgos más transparente que protege los márgenes de ambos lados y reduce el incentivo para renegociaciones oportunistas cuando los mercados se disparan.
- ¿Cómo está remodelando el panorama competitivo del caucho la presión por cadenas de suministro libres de deforestación?
- Las normas de diligencia debida relacionadas con la deforestación están convirtiendo la sostenibilidad de un diferenciador de marketing en un requisito duro de acceso al mercado. Los productores que puedan demostrar trazabilidad sólida, certificación creíble de terceros e historiales de uso del suelo limpios empiezan a obtener primas de precio y estatus de proveedor preferente. Con el tiempo, esto desplazará las rutas de suministro informales y mal documentadas, repercutirá el riesgo en las regiones de plantación y canalizará la inversión hacia operaciones que puedan demostrar que cumplen tanto las expectativas ambientales como sociales incluidas en la nueva regulación.
- ¿Cuáles son las implicaciones estratégicas de equilibrar el caucho natural y el sintético en las carteras de productos ante un crecimiento plurianual y la volatilidad de precios?
- Equilibrar el caucho natural y el sintético se está convirtiendo en una decisión central de diseño y abastecimiento, no solo en un ejercicio de reducción de costos. Las empresas están reevaluando qué aplicaciones requieren realmente el rendimiento único del caucho natural y dónde los sintéticos diseñados pueden ofrecer propiedades adecuadas con un suministro y precios más estables. Un enfoque disciplinado de cartera puede reducir la exposición a impactos climáticos y de plantaciones, crear opcionalidad frente a la volatilidad petroquímica y abrir espacio para compuestos híbridos innovadores que cumplan simultáneamente objetivos de rendimiento, regulación y costos.
- ¿Cómo encaja la turbulencia a corto plazo de las materias primas con el panorama de crecimiento del caucho a largo plazo, que sigue siendo ampliamente positivo?
- La industria está entrando en una fase paradójica en la que las curvas de demanda a largo plazo parecen saludables, pero las señales mensuales de costos son ruidosas y a veces violentas. Los actores exitosos tratarán la volatilidad como un parámetro de planificación, no como una anomalía, incorporando presupuestos basados en escenarios, cobertura dinámica y una colaboración más estrecha con los proveedores clave en su modelo operativo. En efecto, la historia de crecimiento sigue intacta, pero la captura de valor depende cada vez más de la capacidad de la organización para gestionar el detalle fino de las fluctuaciones de materias primas y energía, en lugar de depender de líneas de tendencia suaves.
Fuentes y referencias
- 1.Rubber World. (2026, September 1). Synthetic rubber market forecast at $39.9 billion by 2030. Rubber World.
- 2.TDD-Global. (2026, August 31). Rubber special issue - Issue 202608. TDD-Global.
- 3.MarketsandMarkets. Rest of South America industrial rubber market (2025–2030). MarketsandMarkets.
- 4.Persistence Market Research. (2026, April 10). Natural rubber market size, share & growth report, 2033. Persistence Market Research.
- 5.Precedence Research. (2026, July 2). Synthetic rubber market size to surpass USD 69.78 billion by 2035. Precedence Research.
- 6.Widsol. (2026, August 18). Rubber & raw materials market update | August 2026. Widsol.
- 7.IMARC Group. EPDM rubber prices, trend, chart, demand, market analysis, news, historical and forecast data report 2026 edition. IMARC Group.