

化学リサイクルは規模拡大技術として位置づけられつつある
PlasticsEuropeは、化学リサイクルを、ポリマー廃棄物をプラスチックやその他の製品の原料となる物質に変換するものと定義し、熱分解、ガス化、水素化分解、解重合などの経路を挙げている。同団体はまた、欧州委員会がプラスチック包装のリサイクル率を2025年までに50%、2030年までに55%とする循環性目標を設定したと述べている。
コンバーターや樹脂メーカーにとって、この位置づけは重要である。化学リサイクルは、もはや混合廃棄物や汚染廃棄物向けの終末処理オプションとしてのみ位置づけられているのではなく、原料セキュリティや包装コンプライアンスというより広い課題と結びつけられている。PlasticsEuropeは、このアプローチが特にリサイクルしにくい廃棄物に有効であり、バージン材と同等の特性を持つリサイクルプラスチックを生産できると述べている。
同団体のリサイクル概要では、化学リサイクルは機械的リサイクルを補完するものであり、置き換えるものではないと強調している。これは運用上重要であり、業界は依然としてより清浄で均質なストリーム向けに機械的システムを必要とする一方、化学的ルートは従来のリサイクルに適合しない画分を処理する方向で推進されている。
投資シグナルは長期的な道筋を示すが、市場は完成していない
PlasticsEuropeは、会員企業が化学リサイクルへの投資を2025年の26億ユーロから2030年に80億ユーロまで引き上げる計画であると述べている。同発表では、会員企業がこれらの取り組みを通じて2025年に120万トン、2030年に340万トンのリサイクルプラスチックを生産する計画であるとも述べている。
これらの数字の規模は、選別、前処理、マスバランス会計システムのサプライヤーがこの分野を注視している理由を示唆している。同団体は、自らのデータが会員および非会員による発表に基づき、最新更新が2023年5月であると述べている。これはバイヤーや政策立案者にとって重要な注意点である。これらは発表された計画であり、設置容量や保証された処理量ではない。
持続可能性に関する要点は明らかである。化学リサイクルは、焼却や埋め立てされるはずのプラスチックを処理する一つのルートとして位置づけられ、EUグリーンディールの気候・持続可能性目標を支えるものとされている。PlasticsEuropeは、これは出発点であり、相当な追加投資が依然として必要であると述べている。
「化学リサイクルはゲームチェンジャーであり、循環型経済の重要な構成要素である——ヨーロッパだけでなく。」 - PlasticsEurope
政策の成否はシステムのカウント方法に依存する
PlasticsEuropeは、化学リサイクルにより欧州が輸入化石原料への依存を減らし、マスバランス手法を通じて既存の大規模産業用プラスチック生産と連携できると述べている。この点は技術的問題にとどまらない。化学的にリサイクルされた含有量が、全く新しい製造インフラを待つことなく既存のバリューチェーンを通過できるかどうかを決定する。
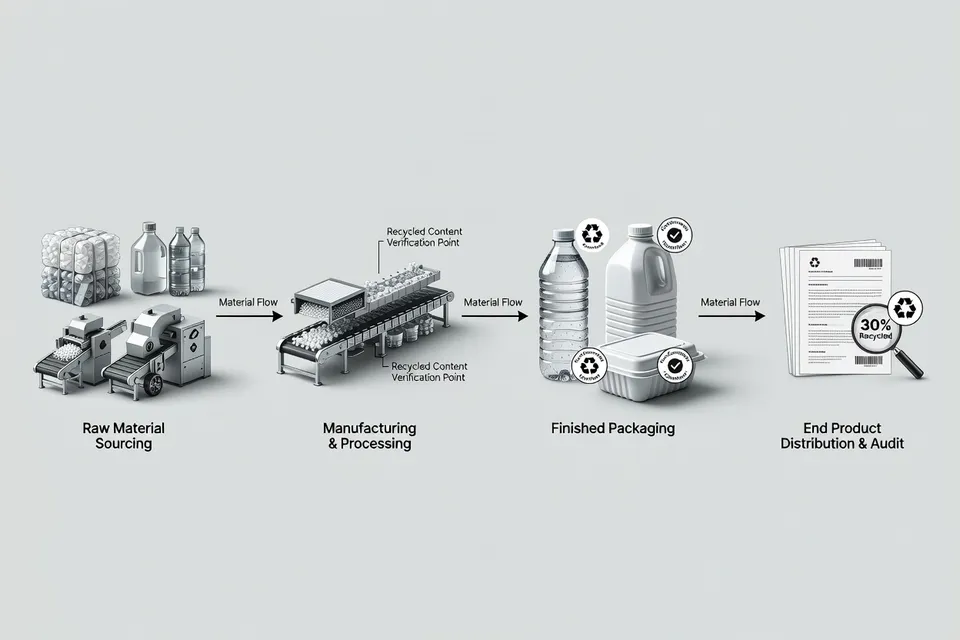
同団体のより広範なリサイクルページでは、欧州のプラスチック生産者がプラスチック包装向けのEU強制リサイクル含有量目標を支持し、2030年までに30%を求めていると述べている。ブランドオーナーにとって、これは調達決定の重要性を高める。包装戦略は、リサイクル含有量主張、規制定義、利用可能な供給をますますバランスさせる必要があり、特に機械的リサイクルが性能要件を一貫して満たせない用途ではその傾向が強まる。
フレキシブルプラスチックが次の本当の需要テストとなる可能性
Polyestertimeが取り上げた別の報告書は、なぜフレキシブルプラスチックが循環性議論で注目されているかを示している。環境非営利団体Delterraとコンサルタント会社Eunomiaは、家庭用フレキシブルプラスチックの40以上の潜在的用途を評価し、年間約80万米トンの家庭用ポリエチレンフィルムリサイクル材を吸収できる8つの用途を絞り込んだ。最大の3用途——工業用ライナー、防水建設用膜、濃色ゴミ袋——で約60万米トン、機会の約75%を占める可能性がある。
これは即戦力の市場ではない。報告書は、数字は潜在的需要を反映したものであり、すでに購入されている材料ではないと明確に述べている。また、8つの用途には、検証された性能、一貫したリサイクル樹脂仕様、実行可能な価格、適切な加工インフラ、長期購入コミットメント、支援的なEPRおよびリサイクル含有量政策が必要であると述べている。
プロセッサーやリクレーマーにとって、これがフレキシブルプラスチックの課題の本質である。フレキシブル包装廃棄物は豊富にあるが、エンドマーケットの需要は収集目標に追いついていない。需要が実現しなければ、収集システムは十分に活用されず、リサイクルフィルムは経済性で苦戦し続ける。
「この数字は推定される潜在的需要を表しており、すでに購入されている材料ではない。」 - Polyestertime報告書
2つのストーリーが結びつく理由
化学リサイクルとリサイクルフレキシブルプラスチックは、同じ循環性パズルの異なる部分である。一方は変換によりリサイクルしにくい材料ストリームに対処し、もう一方は収集されたフレキシブルフィルムが回収を正当化するのに十分な耐久性のあるエンドマーケットを見つけられるかどうかを問う。
プラスチック企業にとって、商業的な意味は単純である。循環性はブランドレベルのコミットメントから運用面での証明へと移行している。化学リサイクルには許認可、規模、政策の整合性が必要である。フレキシブルフィルムリサイクルにはバイヤー、仕様、反復可能な品質が必要である。この方程式の両面を解決する企業は、リサイクル含有量要件が厳しくなり、市場が曖昧な持続可能性主張への許容度を狭める中で、最も強い立場を獲得する可能性が高い。
情報源から浮かび上がるのは単一のブレークスルーではなく、循環型プラスチック経済のより厳しいテストである。業界は発表された容量と潜在的需要を、実際の銀行融資可能な量に転換できるだろうか?
編集部の見解
- プラスチックメーカーは、機械リサイクルとケミカルリサイクルの役割を長期的な設備計画の中でどのように戦略的に位置づけるべきでしょうか?
- 機械リサイクルとケミカルリサイクルは競合ではなく、補完し合うインフラ層として発展しています。機械リサイクルは清浄で均質なストリームの主力となり、ケミカルリサイクルは汚染された複合素材など従来方式では性能要件を満たせない画分に適しています。メーカーは、機械能力を仕様に基づく既知の需要先に直結させ、ケミカルリサイクルをクラッカーや重合装置と上流で統合して原料の柔軟性、規制対応、化石原料価格変動への耐性を確保するポートフォリオを設計すべきです。
- プラスチックバリューチェーンにおいて、マスバランス方式がケミカルリサイクル含有率にとって重要な論点となる理由は何でしょうか?
- マスバランス会計は、ケミカルリサイクル原料を従来原料と混合しても製品レベルでリサイクル含有を主張できるかどうかを決めます。規制で受け入れられ調和されれば、既存の大規模設備で並行生産ラインを新設せずにリサイクル原料を組み込め、規模拡大を加速しコストを低減します。ルールが分断的または制限的であれば、サプライチェーン全体でリサイクル属性の商業的価値を確実に monetize できず、投資の正当化が難しくなります。
- フレキシブル包装がサーキュラー・プラスチック経済の重要なストレステストとなる理由は何でしょうか?
- フレキシブル包装は大量生産・低単価・汚染・設計の複雑さが重なり、収集・選別・加工・最終市場開発のあらゆる弱点を露呈します。明確な仕様と長期契約でリサイクルフィルムの大量需要先を確立できれば、ニッチで高付加価値の用途を超えてサーキュラリティが機能することを示せます。できなければ、フレキシブル廃棄物はエネルギー回収や廃棄に流れ続け、リサイクル目標やサーキュラー主張への信頼を損ないます。
- リサイクルされたフレキシブルフィルムの「潜在需要」を確実なオフテイクに変えるには、どのような商業的取り決めが必要ですか?
- リクレーマーとコンバーターは、関心表明以上のものを必要としています。多年度のオフテイク契約、量の範囲、バージン樹脂価格に連動した価格公式、明確な性能仕様が求められます。これらの契約では品質や歩留まりの学習曲線を考慮し、原料のばらつきや政策変更に伴うリスクを共有する仕組みを設けるべきです。このレベルのコミットメントがなければ、収集・前処理への投資は中途半端なものにとどまり、リサイクルフィルムはバージン価格が下がった際に競争力を失います。
- リサイクル含有率の義務化目標が高まることで、プラスチックメーカーとその顧客のリスクはどのように変化するでしょうか?
- リサイクル含有率の義務化は、サーキュラリティを評判の問題からコンプライアンスと供給リスクの課題へ変えます。機械・ケミカル双方の多様なリサイクル原料源を確保し、「リサイクル含有」の定義の変化に早期に適合したメーカーは、供給不足や価格高騰、不適合ペナルティの影響を低減できます。遅れると高規格材料へのアクセス制限、包装ポートフォリオの強制再設計、トレーサブルデータで裏付けられない主張への厳しい scrutiny に直面します。
- 先進リサイクル技術への依存が高まる中で、長期的にどのような倫理的緊張が生じるでしょうか?
- 先進リサイクルの活用は、使い方次第で高廃棄システムを固定化するか、真に低い材料強度への橋渡し役となるかの分岐点になります。複雑で使い捨てのフォーマットを維持する免罪符と見なされれば、防止・再使用・設計簡素化から注意を逸らすリスクがあります。一方、炭素性能の明確な基準、主張の透明性、絶対廃棄量削減への確実な進捗を伴えば、既存のレガシーストリームを管理しながら、資源効率の高いモデルへの移行を支えることができます。
出典・参考文献
- 1.PlasticsEurope. (2026, February 23). Chemical recycling. PlasticsEurope.
- 2.Polyestertime. (2026, August 31). Recycled flexible plastics face a critical market test. Polyestertime.
- 3.Phys.org. (2026, July 7). New biobased polymers exhibit excellent tensile properties beyond polyolefins. Phys.org.
- 4.Healthcare Plastics Recycling Council. Press. Healthcare Plastics Recycling Council.
- 5.Green Chemicals Blog. Green Chemicals Blog. Green Chemicals Blog.
- 6.EcoPackables. Sustainable packaging statistics. EcoPackables.