

化学回收正被定位为规模化技术,而非遥远概念
PlasticsEurope 将化学回收描述为通过热解、气化、加氢裂化和解聚等途径,将聚合物废料转化为可用作塑料或其他产品原料的物质。该贸易组织还表示,欧盟委员会已为塑料制定了循环目标,包括到2025年塑料包装回收率达到50%,到2030年达到55%。
对于转换商和树脂生产商而言,这种定位至关重要。化学回收不再仅被视为混合或污染废物的末端处理方案,而是与原料安全和包装合规的更广泛问题联系在一起。PlasticsEurope 表示,该方法尤其适用于难以回收的废物,并能生产出性能与原生材料相似的再生塑料。
该组织的回收概览还强调,化学回收旨在与机械回收并行运作,而非取代后者。这在运营上意义重大,因为行业仍需机械系统处理更清洁、更均质的物料流,而化学途径正被推动用于处理不符合传统回收的组分。
投资信号指向漫长跑道,但市场尚未成熟
PlasticsEurope 表示,其成员计划到2030年将化学回收投资增至€80亿,高于2025年的€26亿。在同一公告中,该协会表示,成员计划通过这些努力在2025年生产120万吨、2030年生产340万吨再生塑料。
这些数字的规模表明,为何分拣、预处理和质量平衡核算系统供应商正密切关注该领域。该协会表示,其数据基于成员和非成员的公告,最新更新时间为2023年5月。这对买家和政策制定者而言是一个重要提醒:这些是已宣布的计划,而非已安装产能或保证的产量。
不过,可持续性要点清晰可见。化学回收正被宣传为处理原本将被焚烧或填埋塑料的途径之一,同时支持欧盟绿色协议的气候与可持续发展目标。PlasticsEurope 表示,这只是起点,仍需大量额外投资。
“化学回收是改变游戏规则的技术,也是循环经济的关键基石——不仅在欧洲。”——PlasticsEurope 表示
政策依据取决于系统如何核算
PlasticsEurope 表示,化学回收可降低欧洲对进口化石基原料的依赖,并通过质量平衡方法与现有大规模工业塑料生产兼容。这一点不仅技术层面重要,还决定化学回收含量是否能在无需全新制造基础设施的情况下通过现有价值链流动。
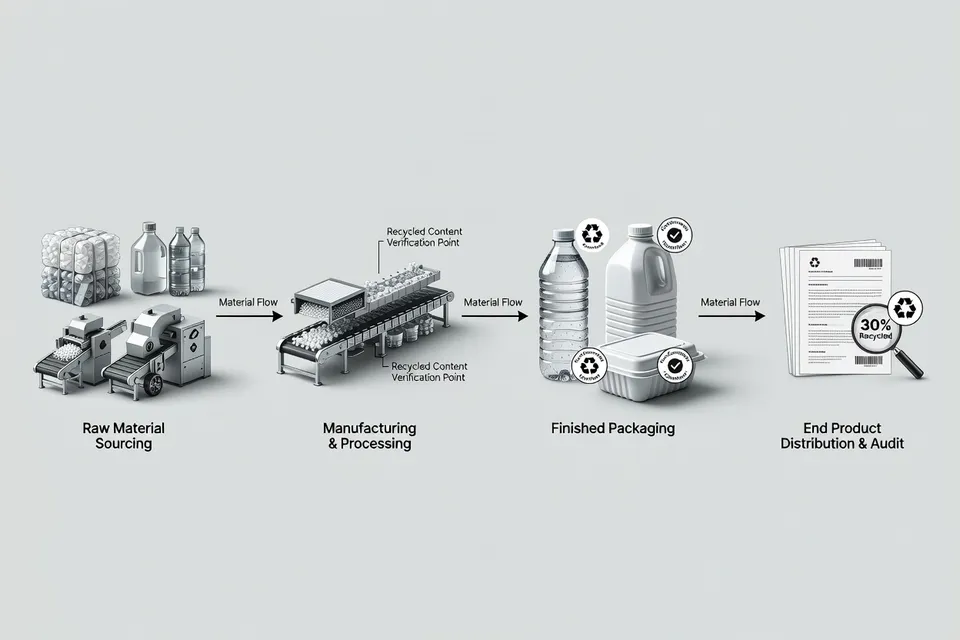
该协会的更广泛回收页面表示,欧洲塑料生产商支持强制性欧盟塑料包装再生含量目标,并呼吁到2030年达到30%。对于品牌所有者而言,这提高了采购决策的门槛。包装策略将越来越需要在再生含量声明、监管定义和可用供应之间取得平衡,尤其是在机械回收难以持续满足性能要求的用途中。
柔性塑料或将成为下一个真实需求考验
Polyestertime 重点报道的一项单独研究显示,柔性塑料为何在循环讨论中受到关注。环保非营利组织 Delterra 和咨询公司 Eunomia 评估了家庭柔性塑料的40多种潜在用途,并筛选出8种应用,这些应用每年可吸收约80万吨回收家庭聚乙烯薄膜。其中最大的三种应用——工业衬里、不可渗透建筑膜和深色垃圾袋——可能占约60万吨,即机会的约75%。
这并非现成市场。该报告总结指出,该数字反映的是潜在需求,而非已采购的材料。它还表示,这8种应用需要经过验证的性能、一致的再生树脂规格、可行价格、合适的加工基础设施、长期采购承诺以及支持性的 EPR 和再生含量政策。
对于加工商和回收商而言,这是柔性塑料挑战的核心。柔性包装废料丰富,但终端市场拉动滞后于收集目标。若需求未能实现,收集系统将利用不足,再生薄膜在经济性上仍将面临困境。
“该数字代表估计的潜在需求,而非已采购的材料。”——Polyestertime 报告表示
为什么这两个故事属于一体
化学回收与回收柔性塑料是同一循环难题的不同部分。前者通过转化回原料来处理难以回收的物料流;后者则询问收集到的柔性薄膜能否找到足够耐用的终端市场来证明回收的合理性。
对于塑料企业而言,商业含义显而易见:循环正从品牌承诺转向运营验证。化学回收需要许可、规模和政策对接。柔性薄膜回收需要买家、规格和可重复质量。能同时解决这两面的企业,可能在再生含量要求收紧、市场对模糊可持续性声明容忍度降低时占据最有利位置。
从来源中浮现的并非单一突破,而是对循环塑料经济更严苛的考验:行业能否将已宣布的产能和潜在需求转化为实际、可融资的产量?
编辑洞察
- 塑料生产商应如何在长期资产规划中战略性地思考机械回收与化学回收各自的角色?
- 机械回收与化学回收正演变为互补而非竞争的基础设施层级。机械系统仍将是清洁均质料流的主力,而化学路线更适合无法通过常规再加工满足性能需求的污染或复杂组分。实际操作中,这意味着生产商应设计组合,将机械产能与已知、规格驱动的出路紧密结合,并将化学回收与裂解和聚合装置上游整合,以确保原料灵活性、法规合规性以及对波动化石原料成本的韧性。
- 为什么质量平衡方法对塑料价值链中的化学回收含量而言如此关键?
- 质量平衡核算决定了化学回收原料能否与常规原料混合,同时仍可在产品层面声称为回收含量。若在法规中被接受并协调统一,便可让现有大型工厂在无需建设平行生产线的情况下纳入回收原料,加速规模化并降低成本。若规则仍零散或限制性强,项目可能难以证明投资合理,因为回收属性的商业价值无法在复杂供应链中可靠变现。
- 为什么柔性包装成为循环塑料经济的重大压力测试?
- 柔性包装兼具高产量与低单价、污染及设计复杂性,暴露了收集、分选、加工和终端市场开发的每一个薄弱环节。若能通过明确规格和长期合同为回收薄膜创造可行的高量级出路,便证明循环性不仅限于利基、高利润应用也能实现。否则,柔性废料将继续默认进入能量回收或处置,削弱回收目标和公众对循环声明的信心。
- 需要何种商业安排,才能将回收柔性薄膜的“潜在需求”转化为可靠的承购?
- 回收商和转换商需要的不仅仅是意向表达,而是具有数量区间、与原生料基准挂钩的价格公式以及明确性能规格的多年期承购协议。这些合同应承认质量和产率的学习曲线,并设置针对原料波动和政策变化的共享风险机制。若缺乏这种程度的承诺,收集和预处理投资仍将犹豫不决,而回收薄膜在原生料价格回落时将难以竞争。
- 回收含量目标的提高如何重塑塑料生产商及其客户的风险?
- 强制性回收含量门槛将循环性从声誉问题转变为合规和供应风险挑战。生产商若能从机械和化学回收渠道多元化获取回收原料,并尽早与“回收含量”定义的演变保持一致,便可降低原料短缺、价格波动及违规处罚的风险。延迟行动者则可能面临高规格材料获取受限、包装组合被迫重新设计,以及任何无法以可追溯数据支持的声明受到更严格审查。
- 从长期视角看,随着行业更依赖先进回收技术,会产生哪些伦理张力?
- 依赖先进回收可能巩固高废物系统,也可能成为真正降低材料强度的桥梁,取决于使用方式。若主要视为维持复杂、一次性形式的许可,便有风险转移对预防、重复使用和设计简化的关注。若辅以碳绩效的明确护栏、声明透明度以及减少绝对废物量的可信进展,便可在系统转向低资源强度模式的同时管理现有遗留流。
来源与参考
- 1.PlasticsEurope. (2026, February 23). Chemical recycling. PlasticsEurope.
- 2.Polyestertime. (2026, August 31). Recycled flexible plastics face a critical market test. Polyestertime.
- 3.Phys.org. (2026, July 7). New biobased polymers exhibit excellent tensile properties beyond polyolefins. Phys.org.
- 4.Healthcare Plastics Recycling Council. Press. Healthcare Plastics Recycling Council.
- 5.Green Chemicals Blog. Green Chemicals Blog. Green Chemicals Blog.
- 6.EcoPackables. Sustainable packaging statistics. EcoPackables.