

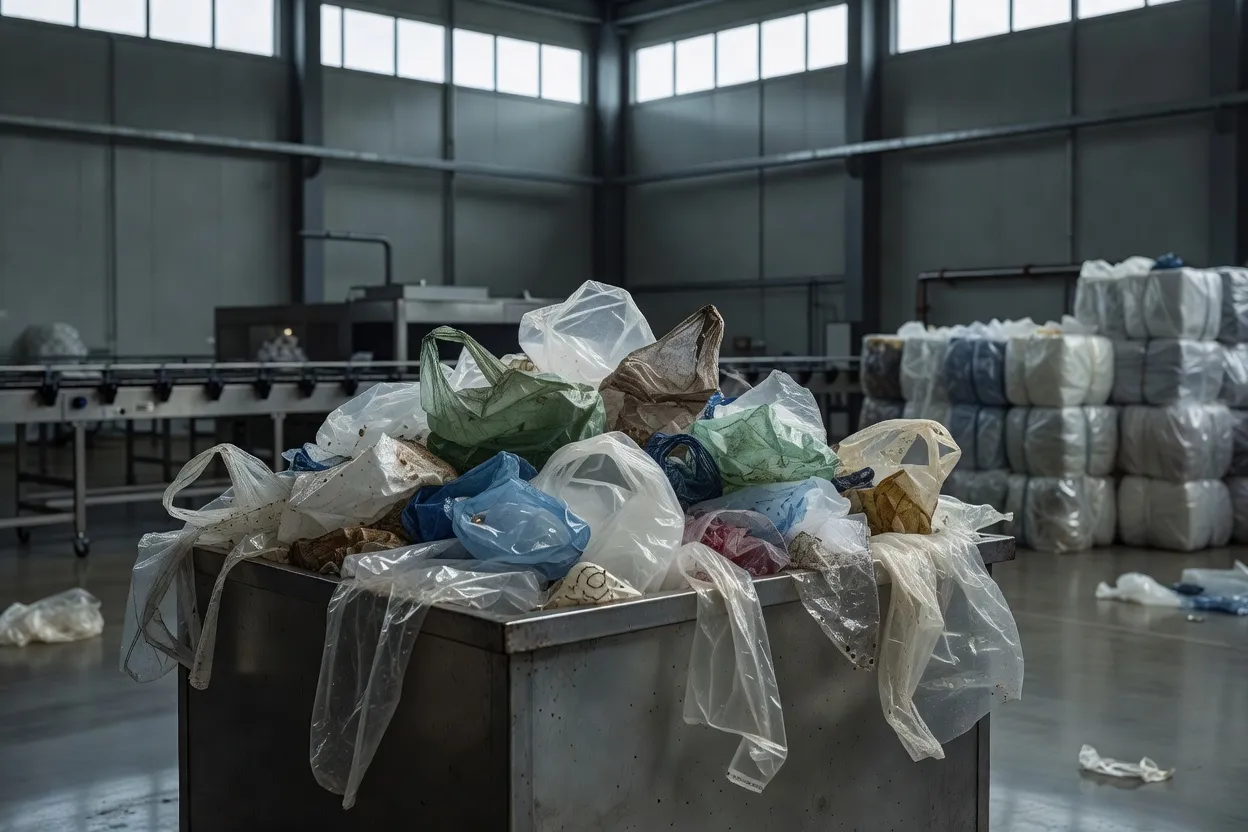
化學回收被定位為規模化技術,而非遙遠的概念
PlasticsEurope 將化學回收描述為將聚合物廢棄物轉化為可用作製造塑膠或其他產品原料的物質,採用熱解、氣化、加氫裂解和解聚等途徑。該貿易團體也指出,歐洲委員會已為塑膠設定循環目標,包括 2025 年塑膠包裝回收率達 50%,2030 年達 55%。
對轉換商和樹脂生產商而言,這一定位至關重要。化學回收不再僅被視為混合或受污染廢棄物的末端處理選項,而是與原料安全和包裝合規的更廣泛問題連結。PlasticsEurope 表示,此方法特別適用於難以回收的廢棄物,並能生產出與原生材料性能相似的回收塑膠。
該組織的回收概覽也強調,化學回收旨在與機械回收並行,而非取代它。這在運作上很重要,因為產業仍需機械系統處理較乾淨且均質的料流,而化學途徑則被推動用於處理不符合傳統回收的廢棄物。
投資訊號顯示長期發展,但市場尚未成熟
PlasticsEurope 表示,其成員計劃將化學回收投資增加至 2030 年的 80 億歐元,高於 2025 年的 26 億歐元。在同一聲明中,該協會表示成員計劃透過這些努力,於 2025 年生產 120 萬噸、2030 年生產 340 萬噸 的回收塑膠。
這些數字規模說明,為何分選、前處理和質量平衡會計系統的供應商正密切關注此領域。該協會表示,其自身數據來自成員與非成員的公告,最新更新於 2023 年 5 月。這對買家和政策制定者而言是重要提醒:這些是已宣布的計劃,而非已安裝的產能或保證的產量。
然而,可持續性的結論清晰可見。化學回收被宣傳為處理原本可能被焚化或掩埋塑膠的途徑之一,同時支持歐盟綠色協議的氣候與永續目標。PlasticsEurope 表示這只是起點,仍需大量額外投資。
「化學回收是改變遊戲規則的技術,也是循環經濟的關鍵基石——不僅在歐洲。」——PlasticsEurope 表示
政策論據取決於系統如何計算
PlasticsEurope 表示,化學回收可降低歐洲對進口化石原料的依賴,並透過質量平衡方法與現有大型工業塑膠生產結合。這點不僅是技術問題。它決定了化學回收含量是否能透過現有價值鏈流動,而無需等待全新製造基礎設施。
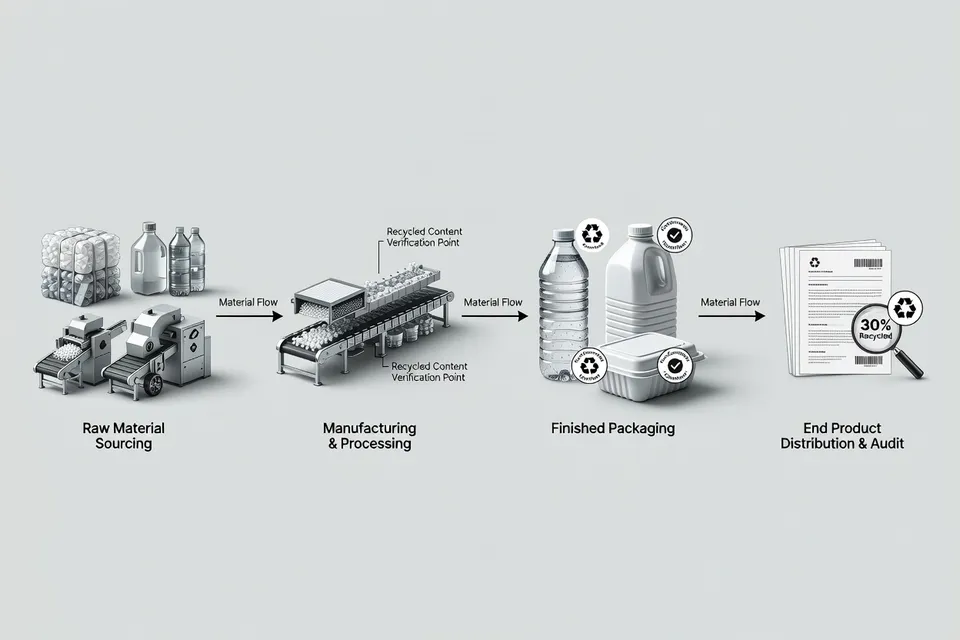
該協會的回收專頁指出,歐洲塑膠生產商支持塑膠包裝的強制性歐盟回收含量目標,並呼籲 2030 年達到 30%。對品牌商而言,這提高了採購決策的利害關係。包裝策略將日益需要平衡回收含量聲明、法規定義和可用供應,特別是機械回收無法持續滿足性能要求的應用。
軟性塑膠可能是下一個真實需求測試
Polyestertime 強調的另一份報告說明,為何軟性塑膠在循環討論中受到關注。環境非營利組織 Delterra 與顧問公司 Eunomia 評估了超過 40 種家用軟性塑膠的潛在用途,並篩選出 8 種應用,這些應用每年可吸收約 80 萬美噸 的回收家用聚乙烯薄膜。最大的三種應用——工業襯裡、防水建築膜和深色垃圾袋——可佔約 60 萬美噸,即約 75% 的機會。
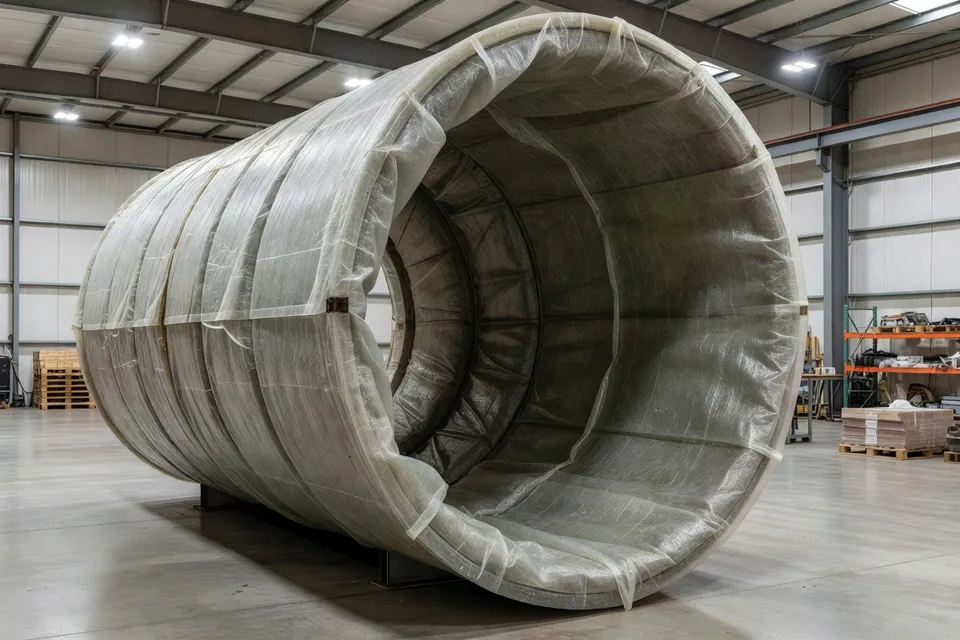
這不是現成市場。報告摘要清楚指出,該數字反映潛在需求,而非已購買的材料。它也表示,這八種應用需要驗證的性能、一致的回收樹脂規格、可行的價格、合適的加工基礎設施、長期採購承諾以及支持性的 EPR 和回收含量政策。
對加工商和回收商而言,這正是軟性塑膠挑戰的核心。軟性包裝廢棄物豐富,但終端市場拉力落後於收集目標。若需求未實現,收集系統將利用不足,回收薄膜在經濟上仍將困難。
「此數字代表估計的潛在需求,而非已購買的材料。」——Polyestertime 報告表示
為何這兩個故事屬於同一脈絡
化學回收與回收軟性塑膠是同一循環拼圖的不同部分。前者透過轉化回原料來處理難回收的料流;後者則詢問收集的軟性薄膜是否能找到足夠耐用的終端市場來證明回收的合理性。
對塑膠公司而言,商業意涵簡單:循環性正從品牌層級承諾轉向運作證明。化學回收需要許可、規模和政策一致。軟性薄膜回收需要買家、規格和可重複的品質。能解決這兩個面向的公司,很可能在回收含量要求收緊、市場對模糊永續聲明容忍度降低時,獲得最強勁的地位。
從來源中浮現的不是單一突破,而是對循環塑膠經濟更嚴苛的測試:產業能否將已宣布的產能和潛在需求轉化為實際、可融資的產量?
編輯洞察
- 塑膠生產商在長期資產規劃中,應如何策略性思考機械回收與化學回收各自的角色?
- 機械回收與化學回收正演變為互補而非競爭的基礎設施層級。機械系統仍將是處理乾淨均質料流的基石,而化學回收則更適合處理受污染或複雜組成、無法透過傳統再加工達到性能需求的料流。實務上,生產商應建立組合:機械產能緊密連結已知且規格導向的出路,化學回收則與裂解及聚合裝置上游整合,以確保原料彈性、符合法規,並抵禦化石原料成本波動。
- 為什麼質量平衡方法對化學回收塑膠價值鏈中的回收含量如此關鍵?
- 質量平衡會計決定化學回收原料是否可與傳統原料混用,卻仍能在產品層級主張回收含量。若獲得法規接受與調和,即可讓現有大型廠房無需興建平行生產線就能納入回收原料,加速規模化並降低成本。若規則持續分歧或過度限制,投資案便難以成立,因為回收屬性的商業價值無法在複雜供應鏈中可靠變現。
- 為什麼軟質包裝成為檢驗塑膠循環經濟的關鍵壓力測試?
- 軟質包裝結合高產量、低單價、易污染與設計複雜等特性,暴露了收集、分類、加工及末端市場開發的每一處弱點。若能以明確規格與長期合約建立可行的高量回收薄膜出路,即顯示循環性可超越利基、高利潤應用而運作;若否,軟質廢棄物將持續流向能量回收或掩埋,損害回收目標與大眾對循環聲明的信心。
- 需要哪些商業安排,才能將「潛在需求」轉化為可靠的回收軟質薄膜承購?
- 回收商與轉換商需要的不是興趣表達,而是具備量能區間、連結原生料基準的價格公式,以及明確性能規格的多年期承購合約。這些合約應考量品質與良率的學習曲線,並設有因應原料變異與政策變動的風險分擔機制。若缺乏此等承諾,收集與前處理投資將持續觀望,而回收薄膜在原生料價格回落時便難以競爭。
- 日益提高的回收料含量目標,如何改變塑膠生產商及其客戶所面臨的風險?
- 強制性的回收料含量門檻,將循環性從聲譽議題轉變為合規與供應風險挑戰。及早取得多元回收原料來源(包含機械與化學回收),並配合「回收含量」定義的演進,可降低短缺、價格波動與違規罰款的曝險。延誤者則可能面臨高規格材料取得受限、包裝組合被迫重新設計,以及無法以可追溯數據佐證的聲明遭受更嚴格審查。
- 從長期角度來看,隨著產業愈來愈依賴先進回收技術,會產生哪些倫理上的張力?
- 依賴先進回收技術,可能會固化高廢棄物系統,也可能成為真正降低材料強度的橋樑,這取決於使用方式。若主要視為維持複雜一次性包裝形式的許可,就有風險將注意力從預防、重複使用及設計簡化上移開。若搭配碳排放績效的明確護欄、聲明的透明度,以及減少絕對廢棄物量的可信進展,則能幫助管理現有遺留廢棄物流,同時推動系統轉向資源密集度較低的模式。
來源與參考
- 1.PlasticsEurope. (2026, February 23). Chemical recycling. PlasticsEurope.
- 2.Polyestertime. (2026, August 31). Recycled flexible plastics face a critical market test. Polyestertime.
- 3.Phys.org. (2026, July 7). New biobased polymers exhibit excellent tensile properties beyond polyolefins. Phys.org.
- 4.Healthcare Plastics Recycling Council. Press. Healthcare Plastics Recycling Council.
- 5.Green Chemicals Blog. Green Chemicals Blog. Green Chemicals Blog.
- 6.EcoPackables. Sustainable packaging statistics. EcoPackables.