

صدمة الحرب تصيب سوق البلاستيك العالمي النامي هيكليًا
اصطدمت الحرب في الشرق الأوسط بصناعة البلاستيك العالمية المتوسعة أصلاً، محولة ما كان قصة نمو مستقر إلى مزيج معقد من النقص وإعادة التسعير وإعادة ضبط السياسات.
تقدر شركة Straits Research سوق البلاستيك العالمي بحوالي 633 مليار دولار أمريكي في 2026، مع توقعات تصل إلى ما يقارب 950 مليار دولار أمريكي بحلول 2034، مما يعكس معدل نمو سنوي مركب مستدام في الأرقام الفردية المنخفضة خلال فترة التوقعات. تحتفظ منطقة آسيا والمحيط الهادئ بما يزيد قليلاً عن نصف حصة السوق العالمية، مما يؤكد الدور المحوري للمنطقة في الطلب على الراتنجات عبر التعبئة والتغليف والبناء والسيارات والسلع الاستهلاكية.
لم يتم سحب هذه التوقعات طويلة الأمد، لكن المسار نحو هذا النمو يبدو الآن أكثر تقلبًا بكثير.
أدى الاضطراب الناجم عن الحرب في تدفقات النفط والغاز والبتروكيماويات داخل وحول مضيق هرمز إلى دفع أسعار البلاستيك السلعي إلى أعلى مستوياتها منذ سنوات متعددة، وفقًا للتقارير التي تتابع التجارة البتروكيماوية العالمية. يصف المحللون التأثير بأنه تشديد سريع في توافر الراتنجات وإعادة تعيين حاد صعودي في الأسعار للبوليمرات الأساسية مثل البولي إيثيلين (PE) والبولي بروبيلين (PP) وPET المستخدم في زجاجات المشروبات والتعبئة.
الصراع في الشرق الأوسط: من اضطراب المواد الخام إلى نقص الراتنجات
صدمة الأسعار عبر الراتنجات الأساسية
تظهر تقارير السوق من أبريل 2026 ارتفاع أسعار العقود الأمريكية لبعض البلاستيك السلعي بنحو 20% في شهر واحد، مع ارتفاع PET المستخدم في زجاجات المشروبات بنسبة تقارب 15%. في آسيا، أفادت شركات تصنيع الألعاب والتعبئة بزيادات تصل إلى 55% في البولي إيثيلين منخفض الكثافة للمواد الخام في المصانع في الصين وفيتنام والهند، بسبب تعطل الإمدادات من الشرق الأوسط والشراء الوقائي.
أشار مصنع حقن أمريكي تمت مقابلته بشأن النقص الناجم عن الحرب إلى أنه إذا كان سعر الراتنج سابقًا 0.75 دولار أمريكي للرطل، فقد شهدت الأسابيع الأخيرة زيادات بمقدار 0.10–0.20 دولار أمريكي للرطل، مما يضغط على الهوامش ويجبر العملاء على قبول رسوم إضافية. في قطاعات التصنيع حيث تشكل المواد التكلفة الرئيسية، حتى قفزة بنسبة 10–15% في أسعار الراتنجات يمكن أن تدفع المصانع بسرعة إلى منطقة الخسارة ما لم تتحرك أسعار البيع بالتوازي.
في الصين، تشير التعليقات السوقية المحلية إلى رفع التجار الفوريين للعروض بمقدار 50–150 رنمينبي للطن على البلاستيك الرئيسي، مما يعكس الارتفاع العالمي في التكاليف ويشير إلى أن المعالجين اللاحقين في آسيا يدفعون الآن أكثر حتى عند توفر المواد الخام المحلية.
انسدادات سلسلة التوريد والقوة القاهرة
أثارت الصراع أيضًا موجة من إعلانات القوة القاهرة عبر سلسلة البتروكيماويات، خاصة للوسيطات مثل الإيثيلين غليكول أحادي الحمض والحمض التريفثاليك المنقى المستخدم في إنتاج الزجاجات والأفلام.
أبلغ العديد من المنتجين الذي يغذون سلسلة قيمة البوليستر وPET العالمية عن أضرار في المنشآت أو توقف الشحنات، مما ترك مصنعي الزجاجات الأمريكيين ومحولي التعبئة المرنة يكافحون لتأمين الكميات المتعاقد عليها.
تسلط خدمات بيانات السلع التي تتابع الأسواق الصينية الضوء على أن وصول الوسيطات الكيميائية الرئيسية عبر البحار العميقة لا يزال نادرًا، مع استمرار ضيق الإمدادات حتى أواخر أغسطس. انخفضت واردات مواد خام أخرى مثل البولي سيليكون بشكل حاد، مما يؤكد الضغط الأوسع على تدفقات المواد الخام الصناعية إلى الصين.
التمايز الإقليمي: تخفيف الهوامش في أمريكا الشمالية مقابل الضغط في آسيا
منتجو ساحل الخليج يكتسبون ميزة قصيرة الأجل
بينما يتعرض المعالجون في جميع أنحاء العالم للضغط، شهد بعض المنتجين المتكاملين في أمريكا الشمالية تحسنًا في الهوامش. تشير التعليقات من الشركات المقيمة في ساحل الخليج الأمريكي إلى أنه عند إغلاق مضيق هرمز وارتفاع أسعار البولي إيثيلين العالمية، تمكن مصنعو الراتنجات الموجهون للتصدير ذوو المواد الخام الإيثان منخفضة التكلفة من تمرير زيادات كبيرة في الأسعار.
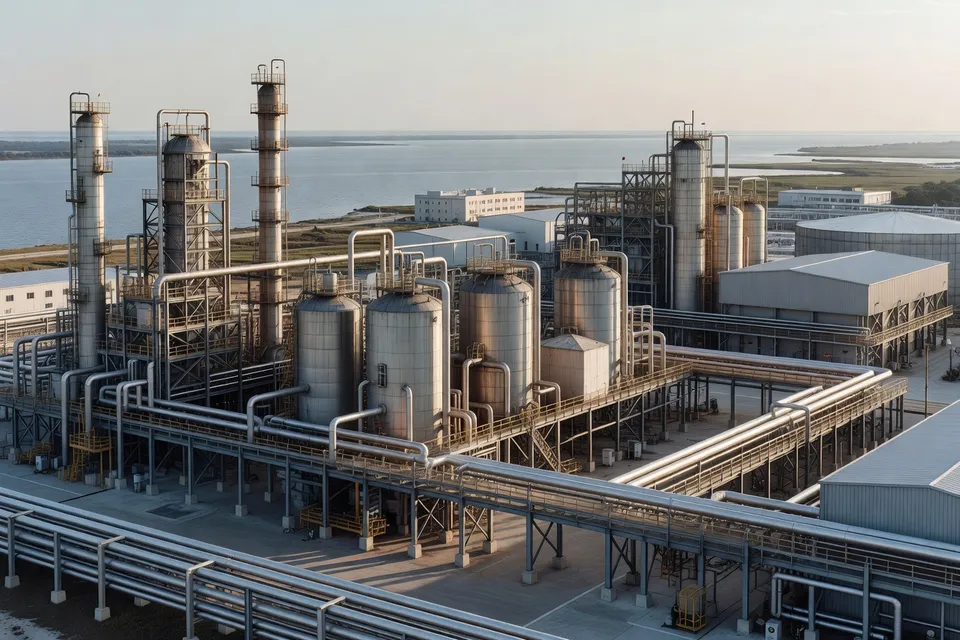
عززت هذه الديناميكية من خلال زيادات الأسعار المستهدفة: أشار أحد المنتجين الأمريكيين الرئيسيين إلى زيادة أولية بمقدار 10 سنتات للرطل في مارس للبولي إيثيلين، تلتها 15 سنتًا في أبريل، ثم مضاعفة تلك الزيادة في أبريل إلى 30 سنتًا للرطل مع تفاقم الاضطرابات المتعلقة بالحرب.
بالنسبة للمديرين التنفيذيين في مجموعات الكيماويات المتكاملة الكبيرة، عززت الحرب مؤقتًا الوضع التنافسي مقابل المنتجين ذوي التكلفة الأعلى القائمين على النافثا في أوروبا وأجزاء من آسيا. لكن هذا التخفيف غير متكافئ: يدفع المعالجون ومحولو التحويل غير المتكاملين في نفس المناطق المزيد مقابل المدخلات ويواجهون مقاومة العملاء لارتفاع أسعار السلع النهائية.
أوروبا وآسيا: ضغط الهوامش ومخاطر الطلب
في أوروبا، أفاد المحولون بارتفاع تكاليف النافثا وانفصال متزايد بين ارتفاع أسعار المواد الخام السريع وهياكل العقود الأكثر صلابة للبلاستيك النهائي. نفذ الموردون الألمان وغيرهم من الموردين الأوروبيين للمضافات والملدنات زيادات في الأسعار تتراوح بين الأرقام المزدوجة إلى 35–50% في مثبطات اللهب والملدنات، مشيرين إلى استمرار ضيق التكاليف. تصف جمعيات التعبئة والتغليف في المنطقة وضعًا يواجه فيه 99% من الشركات التي شملها الاستطلاع زيادات في أسعار المواد الخام، لكن الكثيرين لا يستطيعون تمرير سوى جزء من التكلفة، غالبًا مع تأخير كبير.
في الهند، أفادت المجموعات التجارية بأن المواد التي كانت تسعر بـ100 روبية أصبحت تكلفتها 180–200 روبية، مع طلب الدفع المسبق بشكل متزايد. قصرت شروط الائتمان أو اختفت للمعالجين الأصغر، بينما أصبحت الدرجات عالية الأداء لأغطية الزجاجات والتعبئة المتخصصة نادرة. تضع الزيادات في الأسعار بنسبة 40–50% لـPP وPE وحتى 70–80% لبعض التخصصات المؤسسات الصغيرة ومتناهية الصغر تحت ضغط سيولة حاد.
السياسات وذكاء السوق: مجموعة الأدوات الاستراتيجية الجديدة
البنوك المركزية والخلفية الاقتصادية الكلية
يتغذى التضخم في البلاستيك الناجم عن الحرب على مخاوف اقتصادية كلية أوسع. تشير معلومات السلع الصينية إلى انسحاب في مؤشرات أسعار السلع السائبة في وقت سابق من 2026، لكن البيانات الأخيرة تظهر تقلبًا متجددًا، مع تقدم العناصر المرتبطة بالطاقة والفئات الكيميائية والمطاط والبلاستيك تظهر تقلبات حادة. في الوقت نفسه، تشير عمليات السيولة للبنوك المركزية—مثل حقن مرافق الإقراض متوسطة الأجل الكبيرة—إلى قلق صناع السياسات بشأن انتقال الصدمات السلعية إلى النشاط الصناعي وظروف الائتمان.
تحليل السوق المتخصص كأصل استراتيجي
على الجانب الصناعي، تدخلت شركات التحليل المتخصصة لمساعدة المنتجين والمحولين وأصحاب العلامات التجارية على التنقل في هذه البيئة الجديدة. تقدم تحليل البوليمرات العالمي من C-MACC الآن رؤى أسبوعية حول الأسعار الفورية لـPE وPP وPVC، دمج تكاليف المواد الخام وقيود اللوجستيات والتحكيم الإقليمي في نماذج الهوامش. يؤكد عملهم أن ارتفاع تكاليف المواد الخام المرتبطة بالنفط يرفع أسعار البوليمرات عالميًا، لكن القدرة الفائضة في بعض السلاسل لا تزال تحد من نفوذ المنتجين. بالنسبة للمديرين التنفيذيين، أصبح مثل هذا التحليل الغني بالبيانات أساسيًا لقرارات المخزون وهياكل العقود والتحوط.
الآثار التجارية على المعالجين والمحولين وأصحاب العلامات التجارية
التكتيكات قصيرة الأجل: المخزون والرسوم الإضافية ومزيج المنتجات
بالنسبة للمعالجين والمحولين، التحدي الفوري تشغيلي. استجاب بعض المصنعين في أمريكا الشمالية ببناء مخزونات احتياطية، شراء 50–100% أكثر من الراتنج المعتاد لتأمين الإمدادات قبل المزيد من الارتفاعات. يقدم آخرون رسوم إضافية مؤقتة أو يراجعون العقود لتشمل بنود تصعيد مرتبطة بمعايير الراتنج. أفادت شركات التعبئة المرنة بزيادات في الأسعار في شهر واحد حوالي 8%، وهي الأكبر في تاريخ الشركة.
تقيم العلامات التجارية للتعبئة والتغليف والمستهلكين بدورها تخفيف الوزن وتقليل السماكة واستبدال المواد لإدارة تكاليف قائمة المواد. أدى الارتفاع في أسعار البلاستيك إلى زيادة الاهتمام بالحلول القائمة على الورق أو الحيوية في آسيا، حيث أفاد بعض المحولين بزيادة ثلاثية في الاستفسارات عن البدائل. ومع ذلك، تشير بيانات Straits Research حول القطاعات المتخصصة مثل البلاستيك القائم على النشا، والمتوقع أن ينمو بمعدل نمو سنوي مركب عالي الأرقام الفردية حتى 2034، إلى أن هذه البدائل المستدامة لا تزال صغيرة نسبيًا من حيث الحجم ولا يمكن أن تحل محل الراتنجات السلعية بسرعة على نطاق واسع.
الأفق الاستراتيجي: التعاقد والمرونة
على المدى المتوسط، يعيد أصحاب العلامات التجارية والموردون من المستوى الأول النظر في استراتيجيات التوريد وهياكل العقود. كشفت الصدمات المتعلقة بالحرب عن الاعتماد المفرط على المواد الخام من الشرق الأوسط، مما يشجع على التحول نحو شراء راتنجات أكثر تنوعًا عبر أمريكا الشمالية وآسيا والمحيط الهادئ، وحيث أمكن، التدفقات المعاد تدويرها.
في الوقت نفسه، يشير النمو المتوقع لقطاعات مثل بلاستيك البناء والتعبئة ذات الاستخدام الواحد والبلاستيك المضاد للميكروبات، والتي تظهر جميعها معدلات نمو سنوي مركب ثابتة في نطاق 3–8% حتى 2034، إلى أن الطلب لن يتراجع هيكليًا. بدلاً من ذلك، ستكافئ المشهد التنافسي اللاعبين الذين يمكنهم الجمع بين التكامل ذي التكلفة المنخفضة والذكاء السوقي الدقيق والتعاقد الرشيق لتجاوز الاضطراب الحالي.
بالنسبة للمديرين التنفيذيين في البلاستيك والمطاط، حولت الحرب الراتنج من مدخل يمكن التنبؤ به إلى متغير استراتيجي. ستشكل القرارات المتخذة في الأرباع القادمة بشأن المخزون ومزيج الموردين وشروط العقود الربحية ليس فقط في 2026، بل عبر فترة التوقعات بأكملها حتى 2034.
رؤى تحريرية
- كيف يغير انتقال الراتنج من مدخل يمكن التنبؤ به إلى متغير استراتيجي عملية صنع القرار لدى منتجي البلاستيك والمطاط؟
- عندما يصبح تسعير الراتنج وتوافره متقلبين، ينتقل الشراء من وظيفة تكلفة روتينية إلى عنصر أساسي في الاستراتيجية التنافسية. يجب على المنتجين دمج معلومات السوق وأدوات التحوط وتنويع المصادر وهياكل عقود أكثر مرونة في تخطيطهم، مع مدخلات متعددة الوظائف من فرق المالية والعمليات والتجارية. وهذا يرفع قرارات المخزون ومزيج الموردين ومدة العقود إلى مستوى المناقشات على مستوى مجلس الإدارة لأنها تؤثر مباشرة على مرونة الهوامش على مدى آفاق متعددة السنوات.
- ما أبرز نقاط الضعف النظامية في سلاسل توريد البلاستيك العالمية التي كشفتها صدمات الأسعار والمواد الخام الأخيرة؟
- يبرز الاضطراب الحالي التركيز الشديد لإمدادات المواد الخام في مناطق قليلة، وضعف الرؤية في تدفقات المواد الكيميائية الوسيطة، وضيق هوامش رأس المال العامل لدى المعالجين الصغار. وتضخم سلاسل القيمة الطويلة والمعقدة أي اضطراب في اللوجستيات أو المواد الوسيطة، بينما تحد هياكل العقود الصارمة وضعف استخدام التسعير الديناميكي من قدرة اللاعبين في المراحل اللاحقة على امتصاص الصدمات. وتشير هذه الثغرات إلى أن المرونة المستقبلية ستعتمد على التنويع الإقليمي وسلاسل التوريد الأقصر والأكثر شفافية، واعتماد آليات أوسع لتقاسم المخاطر على طول السلسلة.
- كيف قد يؤثر استمرار تقلب تكاليف الراتنج على وتيرة واتجاه استبدال المواد والحلول الدائرية؟
- يجعل التقلب المستمر الراتنجات التقليدية أقل قابلية للتنبؤ في التكلفة، مما يخلق حوافز أقوى لاستكشاف بدائل الورق والمواد الحيوية والمعاد تدويرها حتى لو لم تكن تنافسية تماماً من حيث التكلفة بعد. وقد يسرّع مالكو العلامات التجارية عمليات تخفيف الوزن وتقليل السماكة والتصميم لإعادة التدوير لتقليل التعرض للراتنج البكر مع الوقت. ومع ذلك، يتطلب توسيع نطاق البدائل استثمارات في قدرات تحويل جديدة وأنظمة مواد خام ومعايير، مما يجعل التقلب محفزاً أكثر للتجارب الاستراتيجية والتحولات طويلة الأمد في المحفظة بدلاً من التحول الفوري عن البلاستيك السلعي.
- ما الآثار الاقتصادية الأوسع للارتفاعات الحادة في أسعار الراتنج على المحولين الصغار ومتوسطي الحجم؟
- بالنسبة للمحولين الأصغر، تضغط الزيادات الحادة والمفاجئة في أسعار الراتنج على الهوامش وتجهد السيولة وغالباً ما تفرض شروط دفع أكثر صرامة في الوقت الذي ترتفع فيه الحاجة إلى النقد. وقد يؤدي ذلك إلى عمليات دمج، حيث تستحوذ اللاعبون الأقوى مالياً على المنافسين المتعثرين، وقد يقلل من تنوع المعالجة الإقليمية مع خروج الشركات الأضعف. ومع الوقت، يخاطر السوق بقاعدة محولين أكثر تركيزاً، مما قد يقلل من المرونة المحلية والقدرة التفاوضية للعملاء، حتى مع استثمار الشركات الباقية بشكل أكبر في إدارة المخاطر والاحتياطيات المالية.
- كيف يتطور دور تحليلات السوق المتخصصة في قطاع البلاستيك وسط تزايد عدم اليقين في الأسعار والإمدادات؟
- تتحول التحليلات الغنية بالبيانات التي تدمج تكاليف المواد الخام وقيود اللوجستيات والمراجحة الإقليمية من أدوات اختيارية إلى بنية أساسية لا غنى عنها للتخطيط التنافسي. ويعتمد المنتجون والمحولون بشكل متزايد على رؤى متكررة ومفصلة لتوقيت بناء المخزون وإعادة التفاوض على العقود وضبط الرسوم الإضافية للأسعار مع العملاء. ويعمق هذا الاعتماد الربط بين الاستراتيجية التجارية وبيانات السوق في الوقت الفعلي، مما يفضل المنظمات القادرة على تفسير الإشارات المعقدة والتصرف بناءً عليها بسرعة بدلاً من تلك التي تعتمد على رؤى سنوية ثابتة للسوق.
- ما الأسئلة التنظيمية والسياسية الأوسع التي تثيرها تضخم أسعار البلاستيك للأسواق الصناعية والاستهلاكية؟
- تثير التقلبات الحادة في تكاليف المدخلات مخاوف بشأن انتقالها إلى أسعار المستهلك ومدى توفر السلع الأساسية واستقرار التوظيف الصناعي. وقد يزداد تدقيق الجهات التنظيمية في سلوك السوق وظروف الائتمان للشركات الصغيرة والتفاعل بين تقلب السلع وأهداف التضخم الأوسع. وفي الوقت نفسه، من المرجح أن تكتسب النقاشات السياسية حول تنويع مصادر المواد الخام ودعم البنية التحتية لإعادة التدوير وحوافز أطر التعاقد الأكثر مرونة أهمية أكبر كجزء من الاستراتيجية الصناعية وليس فقط الأجندات البيئية.
المصادر والمراجع
- 1.Straits Research. (2026, September 4). Plastics market size, share, growth, analysis, report, 2034. Straits Research.
- 2.Marketplace. (2026, April 9). War-driven plastic shortage raises costs for some manufacturers. Marketplace.
- 3.C-MACC. (2026, August 19). Polymer global analysis. C-MACC.
- 4.Sina Finance. (2026, September 5). Sina Finance. Sina Finance.
- 5.SunSirs. SunSirs. SunSirs.