

El aumento de los costos de los insumos mientras los precios del caucho redefinen la economía de los neumáticos
Un fuerte incremento en los precios del caucho durante 2026 está reconfigurando las estructuras de costos en toda la fabricación de neumáticos y caucho, convirtiendo la adquisición de materias primas en el principal campo de batalla económico para los productores.
Los futuros del caucho natural alcanzaron alrededor de 249,90 centavos de dólar estadounidense por kilogramo el 10 de septiembre de 2026, cerca de sus niveles más altos desde 2013, con precios que subieron un 14 % en el mes y más de un 40 % interanual según datos de mercado. El caucho sintético ha seguido una trayectoria similar, con precios de referencia estables en 16.158,33 CNY por tonelada el 10 de septiembre, pero aún un 17,87 % más en el último mes y un 31,64 % respecto al año anterior. Estos aumentos simultáneos en las materias primas naturales y sintéticas se trasladan directamente a los costos de los compuestos para neumáticos y comprimen los márgenes en los productos de caucho derivados.
Los balances internacionales subrayan por qué los fabricantes de neumáticos sienten la presión. El último pronóstico del International Rubber Study Group (IRSG) apunta a un consumo mundial de caucho de 15,36 millones de toneladas en 2026, que supera ligeramente la producción proyectada de 15,28 millones de toneladas, lo que señala un déficit de oferta y demanda que mantiene los precios elevados. Al mismo tiempo, un crecimiento de la demanda estructuralmente moderado pero positivo implica que este desajuste no desaparecerá rápidamente, obligando a los fabricantes a adaptarse a un entorno de costos más altos en lugar de esperar una corrección rápida.
Fabricación de neumáticos: ingresos crecientes sobre una base de márgenes más estrecha
El sector europeo de fabricación y reparación de neumáticos de caucho ilustra cómo están cambiando las economías del sector. IBISWorld estima el tamaño del mercado europeo en 51.100 millones de euros en 2026, con un crecimiento anual de los ingresos del 3,3 %. Sin embargo, la base empresarial se está reduciendo: hay 2.305 empresas, con una disminución a una tasa anual compuesta del 1,4 % entre 2020 y 2025, y el mercado está muy fragmentado, sin que ninguna empresa supere el 5 % de cuota. En términos prácticos, esto significa que miles de fabricantes y reparadores de neumáticos de tamaño relativamente pequeño y mediano deben absorber costos de insumos que aumentan rápidamente en condiciones de alta competencia donde resulta difícil trasladar los precios.
Los datos por países muestran trayectorias divergentes. Alemania ocupa el primer lugar en Europa en fabricación y reparación de neumáticos, con ingresos de 9.300 millones de euros en 2025 y solo 21 empresas, pero su tamaño de mercado ha disminuido a una tasa de 2 % CAGR entre 2019 y 2024, incluso mientras la competencia se intensifica. La industria española alcanzó 4.000 millones de euros en 2026, con 97 empresas, tras un período en el que el número de empresas cayó un 3,3 % anual entre 2021 y 2026, mientras que los ingresos crecieron alrededor del 1 %. Mercados más pequeños como Bélgica y Suecia están experimentando una contracción total: el segmento de neumáticos de Bélgica se situó en 120,3 millones de euros en 2025, con el número de empresas descendiendo a una tasa de 7,9 % CAGR y los ingresos reduciéndose un 7,5 % anual entre 2020 y 2025. El mercado sueco, de 22,8 millones de euros en 2026, ha visto descensos en el número de empresas del 3,8 % y en los ingresos del 5,0 % cada año entre 2020 y 2025, con un nuevo descenso previsto.
Estas cifras apuntan a un patrón claro: la resiliencia de los ingresos está cada vez más desconectada de la capacidad local, ya que la consolidación y el abastecimiento transfronterizo permiten a los grandes grupos de neumáticos atender la demanda europea mientras reducen su huella en mercados de mayor costo o estructuralmente más débiles. Sin embargo, para los actores nacionales más pequeños, la reducción de escala amplifica el impacto de la volatilidad de las materias primas y los costos arancelarios.
Turquía y los centros emergentes: crecimiento más volatilidad
Turquía ofrece un ejemplo contrastado de expansión bajo presión. IBISWorld sitúa el tamaño del mercado turco de fabricación y reparación de neumáticos de caucho en 4.100 millones de euros en 2026, respaldado por 443 empresas. El número de empresas creció modestamente a una tasa de 0,4 % CAGR entre 2020 y 2025, pero los ingresos del sector se expandieron mucho más rápido, con IBISWorld reportando una tasa de crecimiento anual compuesto del 26,9 % en el mismo período. Esa combinación de rápido crecimiento de ingresos y un número de empresas relativamente estable sugiere una ampliación de las plantas existentes y una mayor orientación exportadora.
Sin embargo, los datos de encuestas del Sector PMI de la Cámara de Industria de Estambul destacan lo frágil que puede ser ese crecimiento a nivel de planta. En agosto de 2026, el sector de químicos, plásticos y caucho registró la desaceleración más pronunciada en la producción y los nuevos pedidos entre las diez categorías seguidas, mientras se aceleraba la inflación de los precios de venta. La producción en este segmento se redujo por segundo mes consecutivo, con la tasa de descenso más pronunciada desde junio de 2025. Los informes PMI anteriores de mayo de 2026 señalaron graves perturbaciones en la cadena de suministro, un alargamiento sustancial de los plazos de entrega de los proveedores y la inflación de costos de insumos más rápida en más de cuatro años para químicos, plásticos y caucho, con el sector registrando el mayor aumento tanto en precios de insumos como de venta entre todas las categorías.
Para los procesadores de neumáticos y caucho en Turquía, esta combinación de fuerte crecimiento a medio plazo y aguda presión de costos a corto plazo se traduce en decisiones de capacidad más cautelosas. Las plantas que se expandieron agresivamente respaldadas por pedidos de exportación ahora enfrentan mayores costos de materias primas, energía y logística, además de carteras de pedidos más volátiles. Muchas están respondiendo con ciclos de planificación más cortos para la compra de materias primas, un ajuste del capital de trabajo y una revisión de los términos contractuales con los OEM para incluir ajustes de precios más frecuentes.
Productos de caucho en Norteamérica: aranceles y riesgo de recesión en la mezcla
En Estados Unidos, el sector más amplio de fabricación de productos de caucho también está experimentando una recalibración de la economía. El informe de investigación de mercado de Kentley Insights de 2026 sobre NAICS 3262 Fabricación de productos de caucho estima ventas del sector de 49.500 millones de dólares en 2025, tras 49.800 millones de dólares en 2024. En los últimos tres años, el sector ha registrado un ligero descenso a una tasa anual del –0,2 %, aunque los costos arancelarios siguen siendo importantes, alrededor de 1.400 millones de dólares. Una edición separada de 2025 mostró que el sector creció un 3,1 % anual en el período de tres años anterior, con un estimado de 2.700 millones de dólares en costos arancelarios.
Dentro de ese agregado, el segmento de fabricación de productos de caucho (NAICS 32629) alcanzó un tamaño de mercado de 23.700 millones de dólares en 2026, con ingresos creciendo a una tasa anual compuesta del 2,1 % entre 2021 y 2026. El número de empresas bajó a 1.182, un descenso del 0,5 % anual en ese período. La fabricación de productos especiales de caucho (NAICS 326299) registró 12.400 millones de dólares de ventas en 2025, tras 12.500 millones de dólares en 2024. En conjunto, estos datos muestran un mercado maduro con crecimiento modesto, crecientes fricciones comerciales y una consolidación gradual.
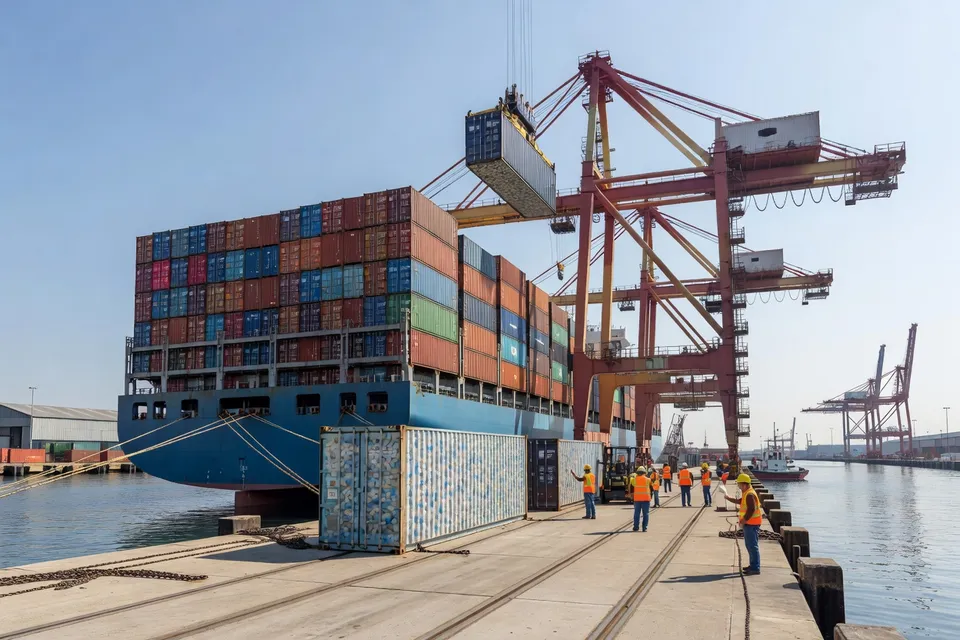
Para los proveedores estadounidenses de neumáticos y caucho, los aranceles ya no son un elemento de costo marginal. Configuran las decisiones de abastecimiento, especialmente para el caucho sintético y los componentes especiales importados de Asia. Los informes señalan que los productores están utilizando cadenas de suministro más regionalizadas, diversificándose de la dependencia de un solo país y negociando acuerdos de reparto de costos con clientes automotrices e industriales como parte de contratos a largo plazo.
Mercados mundiales del caucho: crecimiento moderado, oferta estructuralmente ajustada
En el lado de la demanda, los estudios del mercado mundial del caucho coinciden en torno a un crecimiento constante pero poco espectacular. Business Research Insights pronostica el mercado mundial del caucho en 68.930 millones de dólares en 2026, que alcanzará 137.770 millones de dólares para 2035, una CAGR del 8 % durante el período. Otros análisis muestran un crecimiento menor pero aún sólido: IMARC Group estima el mercado en 49.500 millones de dólares en 2025, alcanzando 71.400 millones de dólares para 2034 a una CAGR del 4,10 %. Grand View Research sitúa los ingresos mundiales del caucho en 2025 en 50.800 millones de dólares, con una proyección de 79.800 millones de dólares para 2033 a una CAGR del 6,0 % desde 2026. Varios informes destacan Asia-Pacífico como la región dominante, con participaciones entre el 30 % y el 50 % intermedios, lo que refleja la concentración de la fabricación de neumáticos y la demanda automotriz.
El World Rubber Industry Outlook del IRSG añade matices, describiendo el mercado como una fase de crecimiento estructuralmente moderado a medida que el impulso macroeconómico mundial se ralentiza y el sector automotriz madura. Espera que la demanda total de caucho aumente un 2,1 % en 2025, con una CAGR del 1,75 % hasta 2032, y señala un déficit de caucho natural de 488.000 toneladas en 2025, que se reduce desde 689.000 toneladas en 2024. Se prevé que la demanda de caucho sintético crezca más lentamente, alrededor de una CAGR del 1,36 % hasta 2032. Los informes del mercado del caucho sintético citados por Rubber World sitúan el segmento en 19.900 millones de dólares en 2024, con proyecciones de 24.600 millones de dólares para 2030 a una CAGR del 3,6 %, o 39.950 millones de dólares para 2030 a una CAGR del 4,8 %, según la metodología.
Para los fabricantes de neumáticos, estas cifras mundiales implican una curva de demanda que sigue en aumento pero es menos indulgente. La era en la que el crecimiento del volumen por sí solo podía compensar la compresión de márgenes por el aumento de los costos de insumos está desapareciendo. En su lugar, los productores enfrentan una ecuación más compleja: navegar por una oferta de caucho natural estructuralmente ajustada, ciclos de precios más rápidos en el caucho sintético y tasas de crecimiento regionalmente divergentes en los segmentos automotriz, industrial y de consumo.
Respuestas estratégicas: precios, mezcla y localización
En la práctica, varias respuestas estratégicas están tomando forma en toda la cadena de valor de neumáticos y caucho:
- Modelos de precios más dinámicos: Con los futuros del caucho moviéndose bruscamente en semanas en lugar de años, los proveedores están presionando por plazos contractuales más cortos, precios vinculados a índices y cláusulas explícitas de traslado de costos de materias primas, aranceles y fletes.
- Cambios en la mezcla de productos: Los productos especiales de caucho y los elastómeros de ingeniería que sirven a nichos de mayor margen —como sellos técnicos, mangueras avanzadas o compuestos modificados con resina fenólica— están ganando importancia estratégica. Los informes de mercado sobre caucho especial y resinas fenólicas en neumáticos y caucho muestran tasas de crecimiento más rápidas que el caucho a granel, lo que alienta la inversión en I+D y capacidad de compounding.
- Regionalización del abastecimiento y la producción: Con Asia-Pacífico dominando la demanda y continuando la expansión de capacidad, los grandes grupos de neumáticos están profundizando su presencia manufacturera regional allí mientras racionalizan plantas en mercados europeos estructuralmente más débiles como Bélgica, Suecia y Grecia. Al mismo tiempo, Estados Unidos y Turquía parecen centrados en mantener centros competitivos para productos especiales y neumáticos orientados a la exportación.
- Disciplina operativa: Las evidencias del PMI sectorial de Turquía subrayan la necesidad de una mayor disciplina en inventarios, compras y capacidad en químicos, plásticos y caucho: los fuertes aumentos en precios de insumos y venta, combinados con desaceleraciones de la producción, exponen a las plantas que operan con un control de costos laxo.
Para procesadores, convertidores y propietarios de marcas, la nueva economía de la fabricación de neumáticos y caucho se reduce a aceptar que la volatilidad es ahora estructural. Aquellos capaces de construir marcos de precios ágiles, diversificar las fuentes de materiales y orientarse hacia aplicaciones de mayor valor estarán mejor posicionados para convertir un entorno de costos desafiante en una ventaja competitiva sostenida.
Análisis editorial
- ¿Cómo está cambiando la volatilidad estructural de los precios del caucho natural y sintético la forma en que los fabricantes gestionan las compras y los costos?
- Las fluctuaciones persistentes de precios tanto en el caucho natural como en el sintético obligan a los fabricantes a tratar las compras como una disciplina estratégica y no como una función rutinaria de adquisición. Muchos están adoptando ciclos contractuales más cortos, fórmulas ligadas a índices y estrategias de abastecimiento múltiple, al tiempo que incorporan mecanismos de traslado de costos de materias primas en los precios a los clientes. Este cambio exige una integración más estrecha entre compras, finanzas y ventas, con la visibilidad en tiempo real de los costos convirtiéndose en una capacidad competitiva clave.
- ¿Cuáles son las implicaciones económicas más amplias de la consolidación y el abastecimiento transfronterizo para las empresas más pequeñas de neumáticos y caucho en mercados maduros?
- La consolidación y el abastecimiento transfronterizo permiten a los grandes grupos mantener ingresos mientras recortan capacidad local, pero intensifican la presión sobre las empresas más pequeñas que carecen de escala y poder de compra. A medida que la producción se traslada a centros más competitivos, los especialistas locales enfrentan mayor exposición a picos de costos de insumos, aranceles y fletes, con limitada capacidad para trasladar los aumentos. Con el tiempo, esto puede vaciar las bases industriales nacionales, concentrar el conocimiento técnico en menos ubicaciones y elevar las barreras de entrada para nuevos actores.
- ¿Cómo afecta la combinación de un suministro ajustado de caucho y un crecimiento moderado de la demanda a la agenda de sostenibilidad en la fabricación de neumáticos y productos de caucho?
- Un entorno de suministro estructuralmente ajustado aumenta el valor económico de cada tonelada de caucho, lo que puede reforzar el caso de negocio para la eficiencia de materiales, el reciclaje y los elastómeros alternativos. Al mismo tiempo, el crecimiento moderado de la demanda reduce el colchón que antes permitía que la expansión de volumen ocultara ineficiencias y desperdicios. Los fabricantes que integran el diseño para la reciclabilidad, compuestos de menor pérdida y un uso más eficiente del caucho natural en sus estrategias de productos principales están mejor posicionados para conciliar la presión de costos con las expectativas ambientales.
- ¿Por qué los productos de caucho especializados y los elastómeros técnicos están cobrando mayor importancia en la estrategia competitiva, y qué implica esto para los compuestos tradicionales de neumáticos?
- El caucho especializado y los elastómeros técnicos sirven aplicaciones de mayor margen que están menos expuestas a los ciclos puros de precios de las materias primas, lo que los hace atractivos en un contexto de costos volátiles de los insumos. Además, exigen formulaciones y conocimientos de aplicación más avanzados, lo que puede generar diferenciación defendible y relaciones más estrechas con los clientes. A medida que la inversión se desplaza hacia estos nichos, los compuestos tradicionales de neumáticos corren el riesgo de volverse más comoditizados, lo que obliga a los portafolios de neumáticos a orientarse hacia características de valor añadido como durabilidad, eficiencia energética y rendimiento personalizado para evitar la competencia pura por precio.
- ¿Cómo están remodelando los regímenes arancelarios y la regionalización de las cadenas de suministro la planificación a largo plazo de los fabricantes de productos de caucho?
- Los aranceles han pasado de ser una molestia menor a una variable central en los modelos de costos, lo que impulsa a los fabricantes a rediseñar sus cadenas de suministro en torno a clústeres regionales y fuentes diversificadas. La planificación a largo plazo ya no solo considera los costos laborales y energéticos, sino también la exposición a medidas comerciales, el riesgo logístico y la estabilidad política. Esto fomenta una colaboración más estrecha con los clientes en el reparto de costos y la localización, pero también inmoviliza capital en regiones específicas, encareciendo las reversiones estratégicas si cambian las políticas.
- ¿Qué consideraciones éticas y a largo plazo surgen de gestionar la capacidad de neumáticos y caucho mediante una consolidación agresiva y la optimización de costos?
- La consolidación agresiva y los recortes de costos pueden mejorar la resiliencia a corto plazo, pero pueden erosionar el empleo local, los ecosistemas técnicos y las tradiciones manufactureras comunitarias. A largo plazo, concentrar la producción en unos pocos centros optimizados en costos aumenta la vulnerabilidad sistémica a shocks regionales, ya sean climáticos, políticos o logísticos. Un enfoque éticamente consciente equilibra la eficiencia con la redundancia, la preservación de habilidades y el reparto justo de las cargas de volatilidad a lo largo de la cadena de valor, en lugar de transferir todo el riesgo a proveedores más pequeños o usuarios finales.
Fuentes y referencias
- 1.IBISWorld. (2026, March 13). Rubber tyre manufacturing and repair in Europe industry analysis, 2026. IBISWorld.
- 2.Kentley Insights. (2026, September 6). Rubber products manufacturing market report 2025. Kentley Insights.
- 3.Kentley Insights. (2026, June 9). Rubber products manufacturing - 2026 U.S. market research report with updated recession risk, forecasts, & tariff analysis. MarketResearch.com.
- 4.ISO. Sectoral PMI 2026.08 ENG. ISO.
- 5.Rubber World. Market reports. Rubber World.
- 6.Business Research Insights. Rubber market. Business Research Insights.
- 7.Bernama Biz. News. Bernama Biz.
- 8.Trading Economics. Commodity rubber. Trading Economics.