

La nueva medida de Egipto contra el PVC de origen UE cierra otra ruta
La última decisión de Egipto en septiembre de 2026 de imponer derechos antidumping frescos sobre el PVC de origen UE marca un nuevo giro en un ciclo de defensa comercial que comenzó con aranceles sobre el material estadounidense y se intensificó cuando la UE apuntó a las exportaciones egipcias. Aunque la estructura detallada de los derechos sobre los cargamentos europeos no se ha publicado de la misma manera que las medidas anteriores contra el PVC estadounidense, la cobertura de ChemOrbis deja claro que El Cairo está reforzando la protección de su cadena nacional de PVC ante preocupaciones por volúmenes de importación subvalorados y la creciente presión sobre los productores locales.
Según ChemOrbis, Europa ya ocupaba el tercer lugar como fuente de PVC de Egipto antes del último decreto, lo que hace que los nuevos derechos sean comercialmente significativos y no solo simbólicos. Para los transformadores egipcios que compran PVC en suspensión importado (S-PVC) K67 para tuberías, accesorios y perfiles, la medida eleva efectivamente los costes de llegada del material de la UE y reduce el conjunto de proveedores competitivos en un momento en que el suministro desde EE.UU. también está limitado por la anterior orden antidumping de Egipto sobre la resina de PVC estadounidense.
Los derechos definitivos de la UE de 2025 cierran la puerta al S-PVC egipcio y estadounidense de bajo precio
Al otro lado del Mediterráneo, el Reglamento definitivo de la Comisión Europea de enero de 2025 sobre derechos antidumping definitivos sobre el S-PVC procedente de Egipto y Estados Unidos cristalizó una tendencia ya visible en los aranceles provisionales adoptados en julio de 2024. El reglamento definitivo se aplica al PVC en suspensión, no mezclado con otras sustancias, clasificado bajo el código NC ex 3904 10 00, y confirma que los exportadores egipcios y estadounidenses vendían en la UE a precios de dumping que causaban un perjuicio importante a los productores de la Unión.
Los tipos de derechos son elevados. Para los productores egipcios, la UE fijó un 100,1 % sobre Egyptian Petrochemicals Company y sobre todos los demás exportadores egipcios, con un tipo inferior del 74,2 % para TCI Sanmar Chemicals S.A.E. Los proveedores estadounidenses se enfrentan a un 58,0 % para Westlake Chemicals, un 71,2 % para Formosa Plastics Corporation, un 62,3 % para Oxy Vinyls y Shintech, y un 77,0 % para todos los demás exportadores estadounidenses. Estas cifras se suman a los derechos de aduana normales y se aplican al precio neto franco en la frontera de la Unión, lo que hace que la mayor parte del S-PVC de origen egipcio y estadounidense sea estructuralmente no competitivo en el mercado de la UE.
La nota de política comercial de la Comisión subraya por qué Bruselas actuó: la investigación demostró que las importaciones objeto de dumping procedentes de Egipto y EE.UU. erosionaron la cuota de mercado de la UE y amenazaron con empujar a las plantas nacionales hacia el cierre si no se controlaban. El mercado de PVC de la UE está valorado en 3.500 millones de euros, lo que subraya la naturaleza sistémica del caso para los productores y transformadores regionales en aplicaciones de construcción, embalaje y automoción.
La anterior focalización de Egipto sobre el PVC estadounidense preparó el terreno
Egipto no fue solo demandado en el caso de PVC de la UE; ya había desplegado sus propias herramientas antidumping. Una decisión anunciada por el Ministerio de Comercio e Industria impuso derechos antidumping definitivos sobre las importaciones de PVC de origin estadounidense que entran bajo la partida arancelaria 3904100090, a un tipo del 9 % del valor CIF durante cinco años. En febrero de 2025, El Cairo fue más allá y elevó el derecho antidumping sobre el SPVC K67 del 9 % (no menos de 86 $/tonelada) al 13 % (no menos de 107 $/tonelada), al tiempo que cancelaba el derecho anterior sobre otros valores de K.
Estas medidas se diseñaron para frenar la resina estadounidense de bajo precio que las autoridades locales concluyeron que se importaba con un margen de dumping igual al tipo del derecho. Para los transformadores egipcios, el resultado fue un cambio claro en la economía del abastecimiento: el PVC estadounidense se encareció notablemente en relación con los proveedores regionales y asiáticos, fomentando un giro hacia orígenes alternativos incluso antes de que los aranceles definitivos de la UE endurecieran el entorno regulatorio para las exportaciones egipcias.
Los flujos comerciales cambian a medida que los corredores tradicionales pierden viabilidad
En conjunto, los derechos definitivos de la UE sobre el PVC egipcio y estadounidense y las sucesivas acciones antidumping de Egipto contra el material estadounidense y ahora de origen UE están reconfigurando los flujos comerciales de varias maneras.
En primer lugar, el comercio bidireccional de PVC entre Egipto y la UE está siendo progresivamente acotado por los derechos. Los aranceles de la UE hacen que el S-PVC egipcio sea estructuralmente poco atractivo en Europa, mientras que las nuevas medidas de Egipto elevan el coste de la resina europea en el mercado egipcio. Al mismo tiempo, el material estadounidense se enfrenta a barreras antidumping tanto hacia Egipto como hacia la UE, limitando uno de los principales flujos de exportación mundial de PVC.
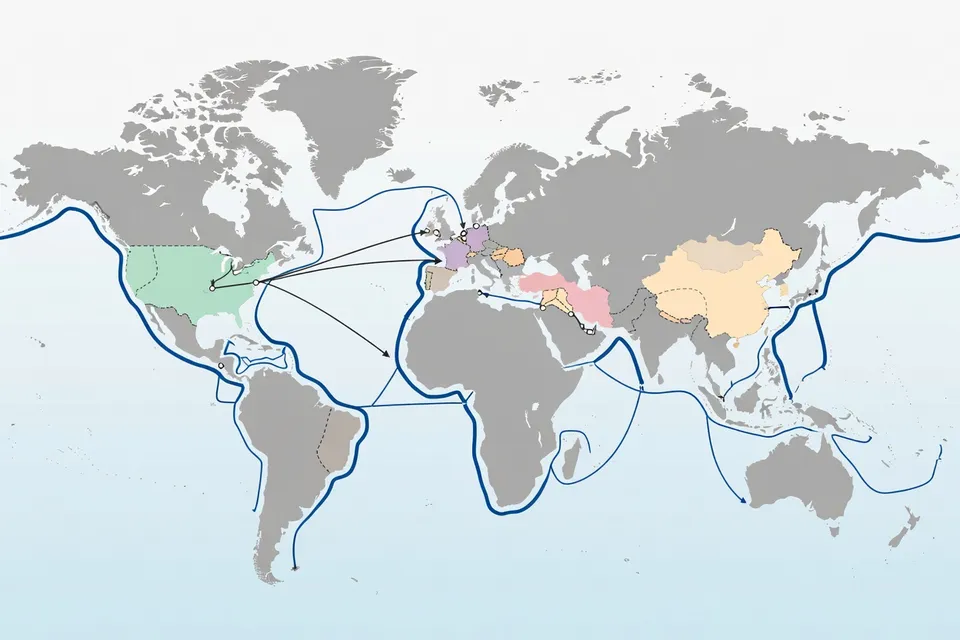
En segundo lugar, estas medidas se introducen en un contexto de profunda integración comercial. El Acuerdo de Asociación UE-Egipto, en vigor desde 2004, creó una zona de libre comercio para productos industriales y convirtió a la UE en el principal socio comercial de Egipto, representando aproximadamente una cuarta parte del comercio total de mercancías de Egipto y siendo el mayor origen de las importaciones egipcias. Dentro de ese marco, el PVC se movía con relativa libertad hasta que los instrumentos de defensa comercial se superpusieron al calendario de liberalización.
Para los transformadores y productores de materiales de construcción de la UE, la pérdida de S-PVC competitivo en costes procedente de Egipto y EE.UU. obliga a un reequilibrio hacia el suministro intra-UE o hacia exportadores alternativos no cubiertos por los derechos, probablemente a precios base más altos o con plazos de entrega más largos. La Comisión reconoció abiertamente que sin estas medidas los productores de PVC de la Unión corrían el riesgo de perder cuota de mercado y posibles cierres de plantas, lo que indica que Bruselas estaba dispuesta a intercambiar presión de costes a corto plazo sobre los usuarios downstream por la preservación a largo plazo de la capacidad industrial.
Para los productores egipcios, los derechos tienen implicaciones inmediatas para su posicionamiento competitivo. EPC y TCI Sanmar se enfrentan al cierre casi total de su tradicional ruta de bajo precio hacia la UE, donde los derechos del 74,2-100,1 % eliminan efectivamente las ventajas de precio. Sus estrategias de ventas deberán pivotar hacia mercados donde las barreras arancelarias sean más bajas o inexistentes, como partes de África, Asia o compradores nacionales dispuestos a pagar mayores márgenes netos por un suministro local seguro.
Los transformadores sopesan el riesgo de abastecimiento, la volatilidad de precios y la exposición regulatoria
Los transformadores de PVC en ambas regiones se enfrentan ahora a un cálculo de aprovisionamiento más complejo.
Los transformadores egipcios deben navegar por derechos superpuestos sobre el material estadounidense y europeo, comparar los costes entregados de proveedores asiáticos y tener en cuenta la posible volatilidad de los precios nacionales, dado que los productores locales operan detrás de muros arancelarios reforzados. Dependiendo de las estructuras contractuales, algunos transformadores pueden buscar acuerdos a más largo plazo con exportadores de Oriente Medio o Asia para asegurar la disponibilidad, incluso si los precios al contado ocasionalmente resultan más atractivos desde orígenes ahora penalizados.
En la UE, los transformadores están siendo empujados a diversificarse lejos de orígenes de alto riesgo. Aunque los derechos definitivos han eliminado la amenaza inmediata del S-PVC de precio ultrabajo procedente de Egipto y EE.UU., también aumentan la dependencia de la UE de los productores regionales y de un grupo más reducido de proveedores externos. Esa concentración aumenta la exposición a paradas de plantas, interrupciones logísticas o fluctuaciones de las materias primas, y puede amplificar los ciclos de precios en comparación con el período anterior a los derechos, cuando las importaciones podían arbitrar rápidamente los desequilibrios regionales.
Implicaciones estratégicas: la defensa comercial se convierte en un impulsor estructural de costes
Para los ejecutivos de toda la cadena de valor del PVC, la conclusión clave es que la defensa comercial se ha convertido en un impulsor estructural de costes y flujos comerciales, y no solo en un ruido político temporal.
Los derechos antidumping de hasta el 100,1 % en la UE, combinados con los aranceles multicapa de Egipto contra proveedores estadounidenses y ahora europeos, están alterando materialmente los lugares donde la resina puede moverse de forma rentable y cómo se distribuye el poder de fijación de precios entre productores y transformadores. La existencia de un marco de libre comercio UE-Egipto de larga data no aísla al PVC de tales medidas; en cambio, pone de relieve que la defensa comercial puede anular la liberalización arancelaria cuando los hallazgos de perjuicio son sólidos.
Los compradores de PVC que sigan dependiendo de rutas de suministro intercontinentales deben tratar ahora los regímenes antidumping como parte de su matriz de riesgos principal, junto con el flete, la energía y los costes de las materias primas. En términos prácticos, esto significa prestar más atención a la diversificación de orígenes, a las cláusulas contractuales que anticipan cambios regulatorios y a los modelos internos de escenarios de costes de llegada bajo diferentes estructuras de derechos.
Como muestra la última acción de Egipto contra el PVC de origen UE, este no es un entorno estático. La defensa comercial sobre el PVC ha pasado de casos aislados a un panorama político en evolución, y las empresas mejor posicionadas competitivamente serán aquellas que incorporen esta volatilidad regulatoria a sus decisiones de abastecimiento e inversión en lugar de tratarla como un shock único.
Análisis editorial
- ¿Cómo cambia el uso creciente de derechos antidumping la forma en que los transformadores de PVC deben plantear su estrategia de abastecimiento a largo plazo?
- Los regímenes antidumping convierten la elección del origen en un factor de riesgo estructural y no solo en una decisión comercial. Los transformadores de PVC deben incorporar escenarios regulatorios en sus modelos de suministro, favorecer carteras multi-origen y evitar depender excesivamente de cualquier corredor ya investigado o sujeto a medidas provisionales. Los contratos a largo plazo deben abordar explícitamente el traslado de aranceles, los desencadenantes de renegociación y el suministro de contingencia para evitar quedar atrapados en orígenes que de repente dejan de ser competitivos.
- ¿Cuáles son las principales implicaciones de sostenibilidad y medioambientales de las políticas comerciales del PVC cada vez más orientadas hacia el interior?
- La defensa comercial puede fomentar cadenas de suministro más regionalizadas y reducir las emisiones del transporte, pero también puede mantener en el mercado activos de producción antiguos y menos eficientes si la capacidad externa de bajo carbono queda excluida por el precio. Además, los cambios bruscos en los flujos comerciales pueden alterar la planificación de la capacidad de reciclaje, tanto mecánico como químico. Por tanto, las estrategias de sostenibilidad deben considerar no solo el rendimiento de cada planta, sino también cómo los patrones comerciales impulsados por la política afectan la huella de ciclo de vida global de los productos de PVC.
- ¿De qué forma las elevadas barreras comerciales en el PVC modifican el poder de fijación de precios entre productores de resina y convertidores downstream?
- Cuando los principales flujos de exportación de bajo costo quedan limitados por aranceles, los productores nacionales y regionales obtienen mayor poder de negociación en precios, ya que los convertidores disponen de menos alternativas fiables. Esto suele elevar los precios mínimos y comprime los márgenes de los fabricantes de tuberías, perfiles y películas, salvo que puedan trasladar los incrementos a sus clientes. Con el tiempo, la concentración de la oferta amplifica el efecto de paradas y perturbaciones en las materias primas, intensificando los ciclos de precios y obligando a los convertidores a reforzar sus estrategias de inventario y gestión del riesgo de precios.
- ¿Qué lecciones regulatorias deberían extraer los actores de la cadena de valor del PVC del creciente uso de instrumentos de defensa comercial?
- La lección principal es que los acuerdos comerciales formales no protegen productos específicos de acciones de defensa cuando se puede demostrar el daño. Productores y convertidores necesitan mecanismos de alerta temprana sobre investigaciones, mayor participación en los procesos de consulta y equipos internos que sigan los remedios comerciales globales en los principales polímeros. Las empresas que integran inteligencia regulatoria en sus decisiones de capex, entrada a mercados y contratos tienen menos probabilidades de verse sorprendidas por cambios repentinos de aranceles que puedan dejar activos o contratos sin valor.
- ¿Las medidas antidumping agresivas en el PVC protegen más la capacidad industrial o elevan los costes a largo plazo para la sociedad?
- A corto y medio plazo, los aranceles elevados pueden evitar la rápida erosión de la producción local y preservar empleos, capacidades y habilidades estratégicas en materiales de construcción clave. Sin embargo, a largo plazo, las barreras persistentes pueden consolidar productores de mayor coste y mantener precios altos para la vivienda, las infraestructuras y los bienes de consumo. El equilibrio social depende de si la capacidad protegida aprovecha el margen para modernizarse y mejorar su eficiencia o simplemente se apoya en la protección para mantener su posición.
- ¿Cómo deberían posicionarse los productores de PVC en regiones emergentes de exportación ante la menor viabilidad de los corredores comerciales tradicionales?
- Los productores de los nuevos polos deben centrarse en mercados con menor riesgo regulatorio, invertir en cumplimiento robusto y datos para evitar acusaciones de dumping, y diferenciarse más allá del precio mediante fiabilidad, especificaciones y servicio. Construir bases de clientes diversificadas, incluida la integración downstream regional, reduce la exposición a cambios políticos en un solo mercado. Al mismo tiempo, la participación en organismos de comercio y normalización ayuda a configurar reglas de competencia justa antes de que los conflictos deriven en aranceles punitivos.
Fuentes y referencias
- 1.ChemOrbis. (2026, September 9). Egypt imposes fresh antidumping duties on EU-origin PVC. ChemOrbis.
- 2.ChemOrbis. 2026 Egypt polymer prices, news and analysis. ChemOrbis.
- 3.Directorate-General for Trade and Economic Security. (2025, January 10). Commission counters dumped polyvinyl chloride from USA and Egypt. European Commission.
- 4.European Commission. (2024, July 11). Commission Implementing Regulation (EU) 2024/1896 of 11 July 2024 imposing a provisional anti-dumping duty on imports of certain polyvinyl chloride (PVC) originating in Egypt and the United States of America. EUR-Lex.
- 5.European Commission. (2025, January 9). Reglamento de Ejecución (UE) 2025/36 de la Comisión, de 9 de enero de 2025, por el que se establece un derecho antidumping definitivo y se percibe definitivamente el derecho provisional establecido sobre las importaciones de determinado cloruro de polivinilo originario de Egipto y de los Estados Unidos. EUR-Lex.
- 6.Lexcovery. (2025, January 10). Commission Implementing Regulation (EU) 2025/36 of 9 January 2025 imposing a definitive anti-dumping duty and definitively collecting the provisional duty imposed on imports of certain polyvinyl chloride originating in Egypt and the United States. Lexcovery.
- 7.Germany Trade & Invest. (2025, December 26). Polyvinylchlorid mit Ursprung in Ägypten und USA. Germany Trade & Invest.
- 8.European Commission. (2026, April 15). EU trade relations with Egypt. European Commission.