

9月の赤字画面が2026年のマージン圧縮を指摘
株式市場は、主要タイヤ・ゴムメーカーの事業環境が厳しくなるとの予想を織り込み始めている。2026年9月上旬の広範な株価下落は、上半期決算が概ね好調だったことと対照的だ。
欧州ゴムジャーナルのRubber & Tire Industry in Numbersシリーズのデータによると、2026年9月3–4日から10–11日にかけて、上場大手タイヤメーカーは軒並み下落した。BridgestoneはYen4,067からYen3,778へ7.1%下落、Goodyearは$6.21から$5.75へ7.4%下落した。Hankookは5.1%安のKRW63,100、Michelinは1.8%安の€33.83となった。
非タイヤのゴム株も同様の弱含みを示した。9月3–4日から10–11日にかけて、Cooper-Standardは$25.75から$24.75へ(-3.9%)、DatwylerはCHF131.00からCHF127.60へ(-3.0%)、Sanok RubberはPLN22.60からPLN21.00へ(-7.1%)下落し、Hexpolも1.0%安となった。月前半の同ERJダッシュボードでは、Top Gloveが8月27–28日から9月3–4日にかけて5.9%安のMYR0.64となった一方、Semperitなどは小幅上昇した。
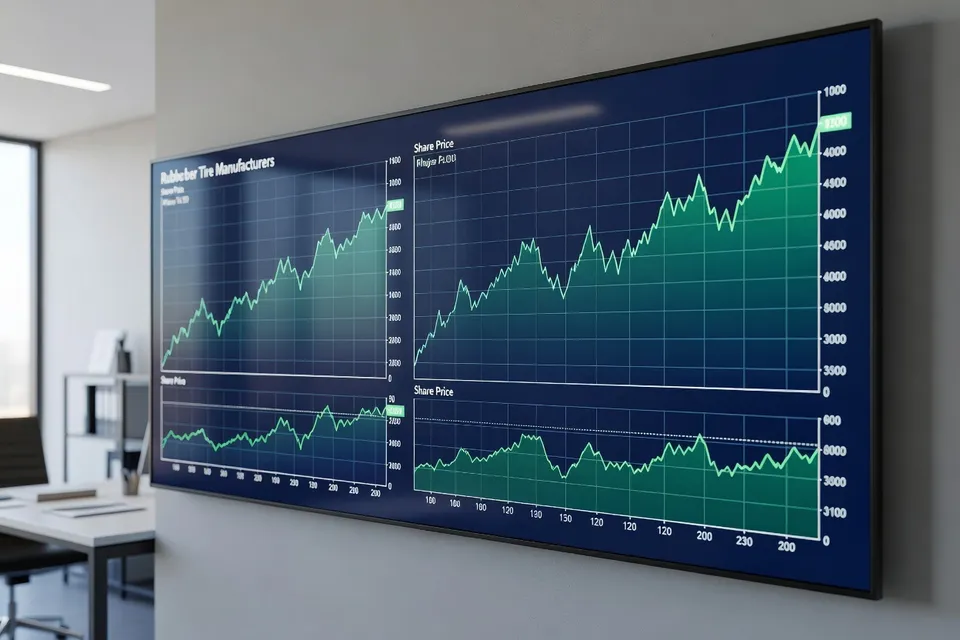
経営陣にとって、この協調的な下落は単一のショックではなく、堅調な収益成長と上昇する投入・運営コストのバランスを投資家が再評価していることを示している。
決算は依然として堅調だが、利益の質が問われる
表面的には、2026年は世界のタイヤ・ゴムメーカーにとって堅調な年となった。ERJの最新財務スコアカードでは、Hankook TiresがH1 2026の売上高KRW5,373 billion(前年比+10.6%)、利益は+35.4%のKRW920.7 billionを計上。ZC RubberはH1 2026売上高Yuan23.5 billion(€3 billion、前年比+7.4%)、利益Yuan2.4 billion(+5.8%)。Semperit Groupは売上高€356 million(+11.1%)、利益は116%増の€66.6 millionを記録した。
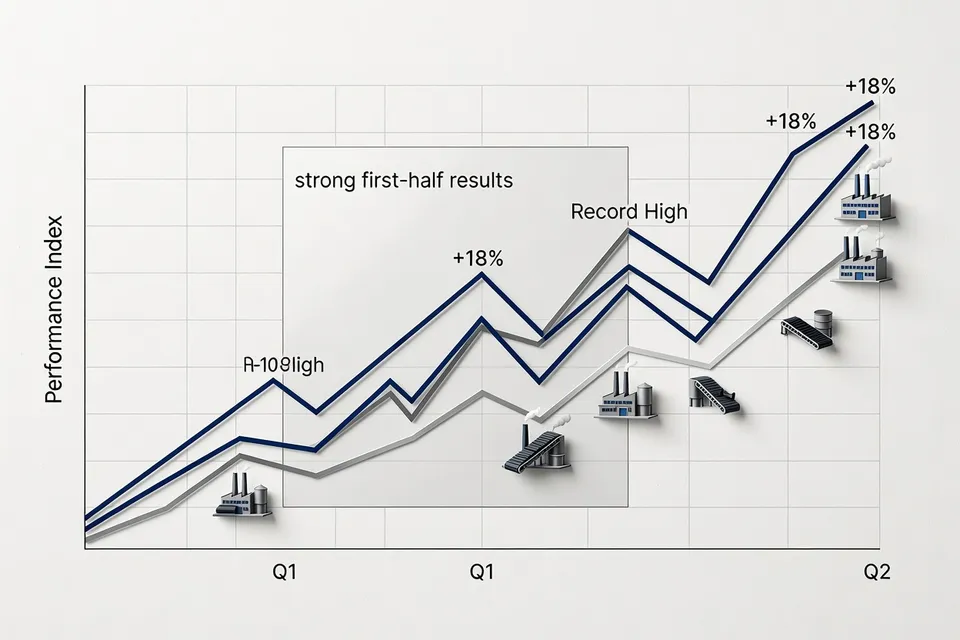
これらの数字は、数量と価格が主要プレイヤーの健全な持続的複合年間成長率を支えてきたことを示唆する。しかし投資家は、コスト基盤の変化に伴い現在のマージンが維持可能かどうかにますます注目している。
ERJの上位50ゴム製品メーカーグローバル調査では、2024年に非タイヤメーカーの合計売上高が減少し、欧州拠点企業は前年比2.1%減となった。成熟市場での収益成長鈍化と2026年の決算反発という背景から、最新の利益急増が循環的な価格支援や一時的要因によるものか、持続可能な運営効率の向上によるものかが問われている。
天然ゴムの逼迫は販売者を助けるが、全株に恩恵が及ぶわけではない
天然ゴムは2020年代半ばに構造的に逼迫した局面に入っており、植え替えの遅れ、土地利用競合、天候による供給制約が要因だ。ベトナム関連の報告では、2026年5月上旬以降、天然ゴム価格が数年ぶりの高値圏で推移し、輸出収益とラテックス販売価格を押し上げている。アナリストは生産者にとって「二重成長ストーリー」と表現し、コアゴム事業の価格上昇に加え、ゴム樹の清算とプランテーション土地転用による大幅な収入を指摘する。
ベトナムではこの組み合わせが積極的な利益上方修正を後押ししている。ある証券会社は、2026–2027年にカバレッジ対象の集計純利益が前年比92%急増すると予測し、SVR10価格が$2.5/kg近辺で高止まりし、工業団地・高速道路用地への転用補償が寄与するとしている。Phuoc Hoa RubberやVietnam Rubber Groupなどは、工業団地プロジェクトに伴う特別利益がラテックスマージンを上回る規模で取り上げられている。
しかし世界の投資家にとって、このストーリーは両刃の剣だ。一方で高い天然ゴム価格はタイヤや工業用ゴム製品の販売価格を支える。他方で、コスト上昇を完全に価格転嫁できない、または土地転用益を享受できないメーカーにはマージン圧力となる。
コストインフレと地域シフトがセンチメントを圧迫
ERJの9月ビジネスブリーフィングは、サプライチェーンを通じてコストインフレが波及していることを強調する。Flexsysは中東の地政学的要因によるコスト高を理由に、不溶性硫黄の全グレード・包装形態で最大20%の値上げを発表。Tosoh Corp.は特定のクロロプレンゴムグレードでYen110/kg以上、その他でYen60/kg以上の値上げを表明し、労働力・物流・原材料費の上昇を挙げた。
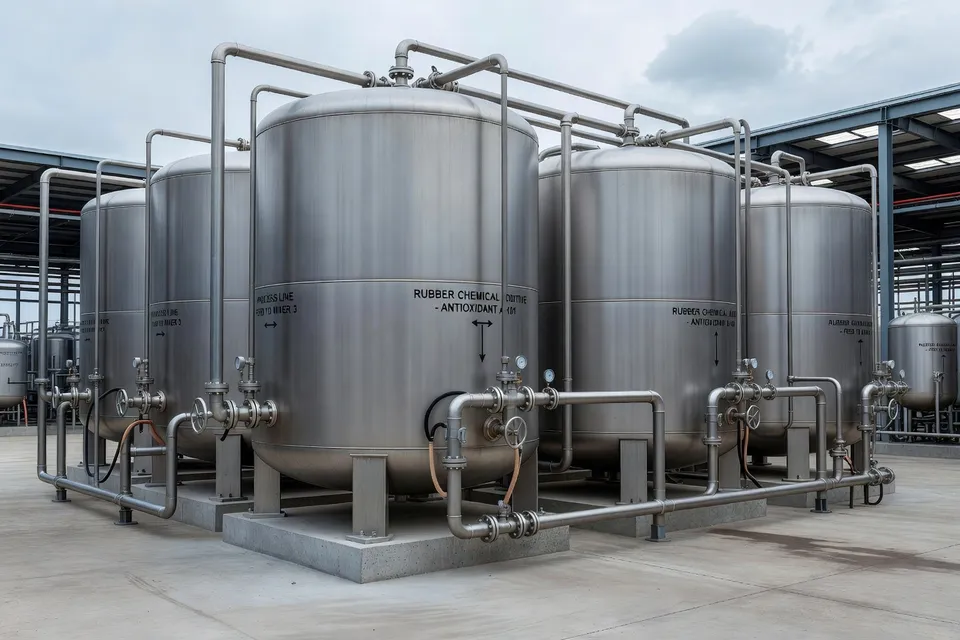
タイヤメーカーやゴム製品メーカーにとって、これらの上流の動きは行動の余地を狭める。多くのサプライヤーは既に年間契約に縛られ、激しい競争に直面しており、同等の値上げを押し通す能力が限られている。その結果、見かけの収益成長と実質的なマージン耐性の間に乖離が生じ、株式市場はこれを徐々に織り込み始めている。
同時に、新たな生産能力への投資が地域の競争ポジションを形成している。ERJデータによると、ZC Rubberは9月3日にエジプトのスエズ運河経済区で統合タイヤ工場への$500 million(€431 million)の意向書に署名し、Aeolus Tireは中国で大型エンジニアリングタイヤ能力をYuan1.4 billion(€180 million)拡張した。これらのプロジェクトにより、中国企業はオフロードおよびトラック/バスセグメントでのシェア拡大を狙っており、欧州・北米の既存企業にとって価格競争激化とさらなるマージン圧力要因となり得る。
加工業者とブランドオーナーへの示唆
下流の加工業者・コンバーターにとって、現在のゴム株からのメッセージは危機ではなく警戒だ。天然ゴム価格が高止まりし、特殊化学品サプライヤーが二桁の値上げを続ける限り、調達チームは2026年の投入コストがパンデミック直後の数年より構造的に高止まりすると想定すべきである。
タイヤやエンジニアリングゴム部品を調達するブランドオーナーは、特にオフロードタイヤ、シーリングシステム、振動制御部品などの高マージン分野でより選択的な価格引き上げに直面しそうだ。一方で株価下落は、公開市場の投資家がもはや数量成長だけを評価せず、規律ある資本配分と持続可能なマージンプロファイルの明確な証拠を求めていることを示唆する。
実務的には、この環境が戦略的市場機会を再形成している。ベトナムで見られるような土地転用収入などの副次的利益源にアクセスできるサプライヤーは、リスク調整後リターンを損なうことなく、能力・技術アップグレード・サステナビリティプロジェクトへの投資に柔軟性を持てる。純粋に製造スプレッドに依存する企業は、コスト管理を強化し、製品性能で差別化し、OEMとの長期価格枠組みでの協業を探る必要がある。
現時点で画面が発している単純なシグナルは、セクターの収益ストーリーは依然として無傷だが、投資家はより厳しいマージン環境を予想しているということだ。投資計画、ヘッジ戦略、契約構造をこの新現実と早期に整合させる経営陣が、次のゴムサイクルを最も良く乗り切れるだろう。
編集部の見解
- 構造的に高い投入コスト環境下で、ゴム・タイヤメーカーはマージン戦略をどのように再考すべきでしょうか。
- メーカーは純粋な数量重視のモデルから脱却し、規律ある価格設定、厳格なコスト管理、性能と信頼性がプレミアムを正当化できるセグメントへの選択的な注力を軸としたマージン戦略を構築する必要があります。契約構造の見直し、可能な限りコスト転嫁メカニズムを組み込むこと、単なる能力増強ではなく真に操業効率を向上させる投資の優先などが含まれます。目標は、マージンの強靭性を短期的なインフレ対応ではなく中核的な強みとすることです。
- 土地転換や資産売却に依存したゴムセクターの収益性は、持続可能性にどのような影響を及ぼすでしょうか。
- 土地転換や資産売却を利益の柱とすることは短期的な財務圧力を和らげる一方で、長期的なサステナビリティコミットメントや地域生態系を損なうリスクを伴います。また、将来の炭素・生物多様性・地域社会の期待に反する不可逆的な土地利用決定に企業を縛り付ける可能性もあります。このような利益を recurring income ではなく戦略的な一時的利益として扱う企業の方が、財務パフォーマンスと環境・社会的な責務のバランスを取る際に信頼性を維持しやすくなります。
- 投資家の行動は、現在のサイクルにおけるゴム・タイヤ企業の戦略的優先事項をどのように変えつつあるでしょうか。
- 投資家は売上成長だけではバリュエーションのプレミアムを認めなくなり、明確なリターンが期待でき、守れるマージンを生むプロジェクトへの資本配分を求めています。これにより経営陣は拡張計画をより厳しく精査し、コモディティ化した数量よりも高付加価値ニッチを優先し、キャッシュ創出とリスク調整後リターンに関する明確な説明を構築するよう促されます。その結果、資本規律が市場シェアと同等に重要となる、より選択的な成長アジェンダが生まれます。
- 川下加工業者やブランドオーナーにとって、現在のマージン環境は調達戦略にどのような意味を持つでしょうか。
- 調達チームは、原材料や特殊化学品の高コストが短期的な異常ではなく構造的なものと想定し、それに合わせた契約設計を行うべきです。価格をインデックス連動とした長期契約、サプライヤー基盤の多角化、変動を抑えるための需要予測に関する緊密な連携などが考えられます。調達を製品設計、在庫政策、価格設定と統合した戦略機能として位置づけるブランドオーナーは、コストショックを顧客関係を損なうことなく吸収しやすくなります。
- 地域別の生産能力拡大は、主要なゴム・タイヤ分野の競争環境をどのように変える可能性がありますか。
- 新興生産拠点での新規能力は、トラック・バス・オフロードタイヤ分野での競争を激化させ、成熟市場での価格支配力に依存する既存企業にさらなる圧力をかけるでしょう。長期的には貿易フローの変化、差別化の弱い製品のマージン圧縮を招き、既存企業は技術・サービス・ライフサイクル性能を主な差別化手段とする必要性を加速させます。ポートフォリオの再編が遅れる企業は、価格競争に陥るリスクが高まります。
- 厳しいマージン環境は、ゴムバリューチェーン全体の企業にどのような倫理的課題をもたらすでしょうか。
- マージンが圧迫されると、安全・労働基準・環境管理で手抜きをして利益を守ろうとする誘惑が生じ、明確な倫理的リスクを伴います。より責任あるアプローチは、これらの領域を譲れないものとし、コスト圧力の透明化、顧客との公正な価格協議、漸進的な効率改善を追求することです。困難な状況下でも基準を維持する企業は、長期的な信頼関係とレピュテーションの強靭性を築きやすくなります。
出典・参考文献
- 1.European Rubber Journal. (2026, September 4). Rubber & tire industry in numbers. European Rubber Journal.
- 2.European Rubber Journal. (2026, September 11). Rubber & tire industry in numbers. European Rubber Journal.
- 3.European Rubber Journal. (2026, September 14). ERJ business briefing – 2026. European Rubber Journal.
- 4.Minh Thuy. (2026, September 15). Rising prices and land conversions set to drive rubber profits. VIR.
- 5.Central News Agency. (2026, September 15). [Title not available]. CNA.
- 6.Plasteurope.com. (2026, September 14). Regions & countries. Plasteurope.com.
- 7.Plasteurope.com. (2026, September 14). Plastics news from Europe. Plasteurope.com.
- 8.Plasteurope.com. European plastics news. Plasteurope.com.