

El repunte de los PMI de la eurozona empieza a reflejarse en la demanda de polímeros
Tras casi dos años de actividad contenida, los datos del PMI de agosto de 2026 en las principales economías industriales apuntan a un claro cambio en el impulso manufacturero, con los primeros indicios de que la demanda de polímeros se está consolidando, especialmente en los bienes intermedios y los segmentos orientados a la exportación.
El PMI manufacturero de la eurozona de S&P Global subió hasta 52,7 en agosto de 2026 desde 51,9 en julio, su nivel más alto desde mayo de 2022 y un máximo de 51 meses, lo que confirma una expansión generalizada de la actividad fabril en todo el bloque monetario. Los datos de la encuesta destacan que el crecimiento de la producción fabril se aceleró por tercer mes consecutivo, con el índice de producción alcanzando 53,3, un máximo de cuatro años y medio. Los nuevos pedidos de fábrica aumentaron al ritmo más fuerte desde principios de 2022, mientras que el negocio de exportación creció por segunda vez en cuatro años y medio.
Para los productores y transformadores de polímeros, la composición de esta recuperación es importante. El segmento de bienes intermedios aportó la mayor contribución al crecimiento de la producción, lo que indica una intensificación de la actividad en películas de embalaje, plásticos de ingeniería y componentes de caucho que se sitúan entre la producción básica de resinas y los bienes de consumo finales. Alemania, la mayor economía manufacturera de la eurozona, registró su mejor mes de crecimiento sectorial en más de cuatro años, configurando en gran medida los patrones regionales de flujo de polímeros.
Al mismo tiempo, Italia registró un descenso y España permaneció en territorio de contracción, lo que subraya que los vendedores de resinas no pueden tratar la eurozona como un mercado homogéneo. La demanda se está ajustando primero en los clústeres de transformación del norte de Europa, mientras que los mercados del sur siguen mostrando pedidos cautelosos y horizontes contractuales más cortos.
El despegue del PMI alemán señala una mayor compra de resinas
Alemania (según el PMI manufacturero de Alemania de S&P Global) vio su PMI manufacturero final de agosto de 2026 revisado a 54,3 desde un preliminar de 54,1, un fuerte aumento desde 52,2 en julio. Esto marca la mayor mejora en las condiciones operativas de las fábricas alemanas desde mayo de 2022 y el séptimo mes consecutivo de expansión.
Las encuestas señalan que el crecimiento de la producción alcanzó su máximo desde principios de 2022, respaldado por un salto en los nuevos pedidos y un aumento de las presiones en la cadena de suministro. La actividad de compras se incrementó notablemente, ya que los fabricantes alemanes intensificaron la adquisición de insumos —incluidos plásticos y caucho sintético— para reconstruir inventarios y asegurar materias primas ante plazos de entrega más largos.
Para los proveedores de polímeros, este repunte alemán tiene varias consecuencias operativas:
- Volúmenes contractuales: los transformadores están pasando de una compra basada principalmente en el mercado spot a contratos a medio plazo, especialmente para resinas de ingeniería utilizadas en maquinaria, componentes de automoción y bienes de capital.
- Plazos de entrega y logística: a medida que se acelera la compra, las presiones en la cadena de suministro señaladas en la encuesta PMI —incluidos plazos de entrega más largos— se traducen en una menor disponibilidad de camiones y contenedores para los envíos de resinas a los centros alemanes.
- Transmisión de precios: aunque la inflación de costes de los insumos en la eurozona continuó a la baja, los aumentos de precios de los insumos y las salidas siguieron por encima de los niveles previos a la guerra de Oriente Medio, lo que implica que el alivio en los precios de las resinas es limitado y la gestión de márgenes vuelve a estar en la agenda de los transformadores.
Los actores downstream alemanes en automoción, equipos eléctricos y embalajes industriales tendrán así un mayor poder de negociación en las condiciones contractuales, pero menor margen en los precios absolutos que el que disfrutaron durante la desaceleración de 2024-2025.
Los PMI de EE.UU.: expansión moderada, con precios de resinas aún en fluctuación
Al otro lado del Atlántico, las señales de los PMI son más matizadas pero siguen siendo favorables para los polímeros. Los datos de Trading Economics muestran el PMI manufacturero de EE.UU. de S&P Global en 53,9 en agosto de 2026, sin cambios por tercer mes consecutivo y revisado al alza desde una estimación flash anterior de 53,2. Esta lectura indica una expansión continuada de la actividad fabril, aunque a un ritmo moderado.
En paralelo, el PMI manufacturero del ISM de EE.UU. bajó a 54,6 en agosto desde 55,6 en julio, marcando el octavo mes consecutivo de expansión, pero con una clara moderación del crecimiento al ralentizarse bruscamente los nuevos pedidos. La cifra del ISM de agosto quedó por debajo de las expectativas del mercado de 55,2, señalando que el impulso se está enfriando desde el máximo de casi cuatro años de julio.
Para la cadena de valor de los polímeros, los datos clave proceden de Matium (Matium, proveedor de análisis de mercados de materiales centrado en precios e indicadores de actividad). Su actualización de mercado del 4 de septiembre de 2026 informa:
- PMI manufacturero del ISM en 54,60 en agosto de 2026, 1,0 punto menos mes a mes, pero aún más alto interanual.
- Índice de precios al productor de plásticos y resinas en 346,80, 20,60 puntos menos mes a mes y 11,80 puntos menos trimestral, aunque 20,40 puntos más interanual.
- Importaciones de plásticos de EE.UU. en 6,38 mil millones de dólares, 0,27 más mes a mes.
- Exportaciones de plásticos de EE.UU. en 7,36 mil millones de dólares, prácticamente estables mes a mes, pero 0,88 más trimestral y 0,26 más interanual.
- Índice de producción de plásticos de EE.UU. en 95,29, ligeramente superior mes a mes y modestamente al alza interanual.
La combinación de lecturas PMI ligeramente más suaves y una fuerte caída mensual en el IPP de plásticos y resinas sugiere que los transformadores estadounidenses están experimentando cierto alivio en los costes de las materias primas justo cuando la actividad industrial permanece en territorio de expansión. Esa combinación es estratégicamente importante: los transformadores pueden reconstruir inventarios y comprometerse con volúmenes futuros sin enfrentarse al mismo shock de precios que caracterizó principios de 2026.
Flujos comerciales y posicionamiento competitivo en el sector de polímeros
Las exportaciones de plásticos de EE.UU. superan ahora a las importaciones en valor, reforzando la posición del país como exportador neto de resinas y plásticos. Las ganancias trimestrales en el valor de las exportaciones, junto con un aumento moderado del índice de producción nacional, indican que los productores estadounidenses están orientándose hacia mercados externos donde los PMI manufactureros son más fuertes, en particular la eurozona y Alemania.
Para los compradores europeos, esto genera varias dinámicas competitivas:
- Diversificación de suministro: a medida que los PMI de Alemania y de la eurozona en general superan el 52, los transformadores europeos están cada vez más dispuestos a abastecerse de material estadounidense para respaldar la capacidad regional, especialmente en resinas especiales donde los productores locales no pueden aumentar fácilmente la producción.
- Sensibilidad al flete y la logística: la actualización de Matium también destaca el aumento de los precios al productor del flete marítimo, reflejando mayores costes de transporte que podrían erosionar parte de la ventaja de precio del material importado. Los transformadores deben sopesar los descuentos en resinas frente a aranceles de envío elevados y plazos de entrega más largos.
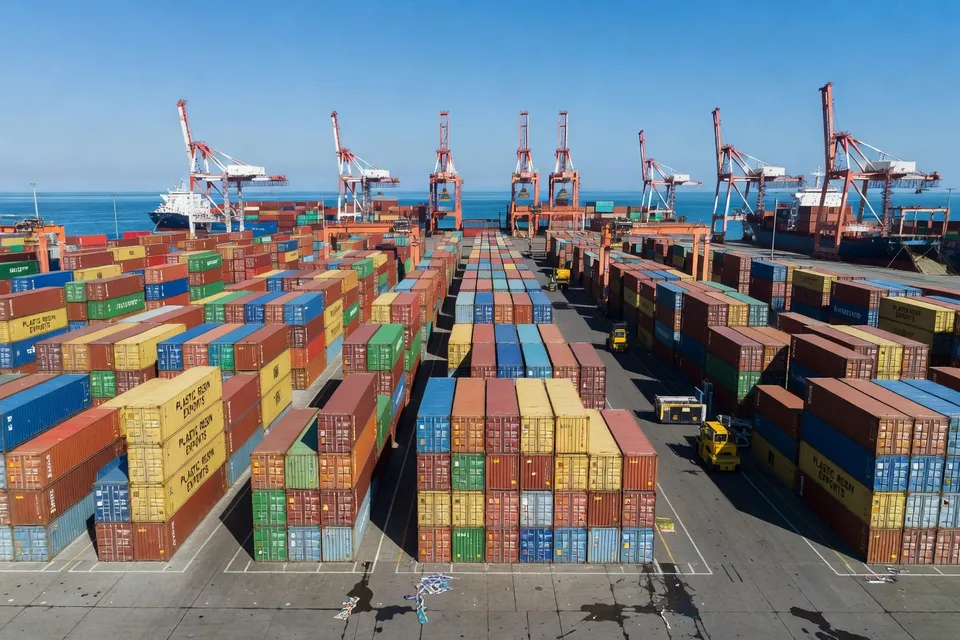
En la práctica, los transformadores del norte de Europa están empezando a reoptimizar su mezcla de suministro, combinando material nacional y estadounidense mientras siguen de cerca los índices de flete y las tendencias de los PMI para gestionar el riesgo tanto de disponibilidad como de coste.
Qué deben vigilar transformadores y proveedores de resinas hasta el cuarto trimestre de 2026
Los datos del PMI de agosto de 2026 ofrecen una hoja de ruta más clara para la industria del plástico y el caucho que en cualquier momento desde mediados de 2022:
- Eurozona y Alemania: PMI más fuertes, aumento de los nuevos pedidos y un empleo más estable apuntan a una demanda sostenida de resinas, especialmente en bienes intermedios, embalajes de exportación y componentes industriales.
- Estados Unidos: la manufactura sigue expandiéndose, pero a un ritmo más lento, con los precios de las resinas corrigiendo desde máximos anteriores; esto apoya a los productores orientados a la exportación y da a los transformadores nacionales margen para reconstruir existencias.
Para los transformadores, las implicaciones operativas son concretas. Quienes atienden bienes de capital, cadenas de suministro de automoción y embalajes industriales en Alemania y la eurozona en general deben planificar mayores tasas de utilización y plazos de entrega más ajustados, prestando especial atención a las resinas especiales que pueden enfrentar ventanas de entrega más largas a medida que se intensifica la actividad de compras.
Los productores de resinas, por su parte, se enfrentan a un entorno más favorable para asegurar volúmenes contractuales sostenidos en lugar de operaciones cortas y oportunistas. Con los PMI señalando una expansión continuada pero no sobrecalentada, el sector entra en un período en el que el posicionamiento competitivo dependerá de la fiabilidad logística, el servicio al cliente y la capacidad de alinear las estructuras contractuales con los costes volátiles del flete y la energía, no solo del precio de referencia.
Desde la perspectiva del economista, agosto de 2026 podría marcar el punto en que la resiliencia industrial impulsada por los PMI comienza a traducirse en un repunte duradero, aunque moderado, de la demanda global de polímeros, en lugar de los ciclos de arranque y parada que definieron los años posteriores a la pandemia.
Análisis editorial
- ¿Cómo deben interpretar los transformadores el paso de compras principalmente al contado a contratos de resina a medio plazo cuando los indicadores manufactureros entran en una expansión sostenida?
- El regreso a contratos a medio plazo indica que la demanda ya no se considera puramente oportunista, sino estructuralmente más sólida. Para los transformadores esto genera mayor visibilidad sobre los volúmenes y favorece una mayor utilización, pero también fija la exposición a futuras variaciones de costes en fletes y energía. La verdadera ventaja corresponde a quienes utilizan los contratos no solo para fijar precios, sino para incorporar calendarios de entrega flexibles y cláusulas indexadas que reflejen la volatilidad continua en logística y costes de los insumos.
- ¿Por qué el fortalecimiento de la producción de bienes intermedios resulta especialmente relevante para las estrategias de sostenibilidad a largo plazo en plásticos y caucho?
- Los bienes intermedios ocupan un punto de apalancamiento en la cadena de valor: las decisiones de diseño en películas, plásticos de ingeniería y componentes de caucho se propagan hacia múltiples sectores downstream. Cuando la actividad en estos segmentos aumenta, surge la oportunidad de escalar materiales de menor carbono, contenido reciclado y diseño para reutilización a volúmenes industriales en lugar de escala piloto. Las empresas que integren ahora criterios de sostenibilidad en las especificaciones influirán no solo en su propia huella, sino en la trayectoria de cadenas de suministro enteras vinculadas al embalaje, bienes de capital y manufactura de exportación.
- ¿Cuáles son los riesgos y oportunidades estratégicos para los productores de resina cuando las posiciones netas de exportación se fortalecen mientras los patrones de demanda regional divergen?
- Una posición firme de exportación neta permite a los productores redirigir volúmenes hacia regiones con mayor impulso manufacturero, mejorando la utilización de capacidad y el poder de fijación de precios. Al mismo tiempo, aumenta la exposición a movimientos de divisas, cambios en políticas comerciales y volatilidad en el flete marítimo, lo que puede erosionar rápidamente los márgenes en mercados distantes. Estratégicamente, los productores necesitan acceso diversificado a mercados, logística multi-hub y carteras de productos diferenciados para que la rentabilidad no dependa de un solo corredor o ciclo de demanda.
- ¿Cómo complican las condiciones manufactureras desiguales entre regiones la planificación regulatoria de los mercados de plásticos y caucho?
- Cuando algunos clústeres industriales aceleran mientras otros permanecen débiles, las medidas regulatorias sobre residuos, emisiones y circularidad pueden generar cargas asimétricas y brechas de competitividad. Los responsables de políticas deben equilibrar las ambiciones ambientales con la resiliencia industrial, asegurando que las normas se apliquen de forma gradual y calibrada para que las regiones de alto crecimiento no obtengan una ventaja descontrolada sobre las más débiles. Las normas coordinadas, los incentivos transitorios y una orientación clara a futuro resultan esenciales para evitar choques bruscos en la inversión y el empleo de los mercados más lentos.
- ¿Qué cuestiones éticas surgen cuando la demanda de polímeros entra en una recuperación más duradera tras años de volatilidad?
- Una recuperación más estable plantea preguntas sobre cómo se comparte el crecimiento y a qué costo ambiental. Existe una tensión ética entre asegurar empleos y la competitividad industrial y atrapar a la sociedad en sistemas de materiales heredados que presionan la infraestructura de residuos y los objetivos climáticos. Los actores responsables tratarán la recuperación como una oportunidad para invertir en tecnologías más limpias, prácticas laborales justas y cadenas de suministro transparentes en lugar de usar la demanda renovada simplemente para volver a la normalidad.
- ¿Qué deben destacar los fabricantes downstream al comunicarse con el público general cuando la actividad industrial y el uso de polímeros repunten?
- Deberán explicar que el mayor uso de plásticos y caucho está ligado a la recuperación industrial en general, destacando al mismo tiempo los esfuerzos para mitigar los impactos ambientales mediante un mejor diseño, la reciclabilidad y una menor intensidad de recursos. Una comunicación clara sobre cómo las elecciones de materiales respaldan la durabilidad, seguridad y asequibilidad de los productos puede ayudar a mantener la confianza, especialmente si se acompaña de iniciativas concretas de reducción de residuos y circularidad en lugar de afirmaciones vagas de sostenibilidad.
Fuentes y referencias
- 1.Investing.com. (2026, September 1). Eurozone manufacturing growth hits 51-month high in August. Investing.com.
- 2.CME Group. (2026, September 1). EMU: PMI Manufacturing Final. CME Group.
- 3.CME Group. (2026, September 1). DE: PMI Manufacturing Final. CME Group.
- 4.InvestingLive. Germany august final manufacturing pmi xx vs 54.1 prelim. InvestingLive.
- 5.Trading Economics. Manufacturing pmi news. Trading Economics.
- 6.Crypto Briefing. Us manufacturing pmi august final below expectations. Crypto Briefing.
- 7.Matium. Market update. Matium.
- 8.Commoplast. Opinions. Commoplast.