

L'amélioration des PMI dans la zone euro commence à se répercuter sur la demande de polymères
Après près de deux ans d'activité modérée, les données PMI d'août 2026 dans les principales économies industrielles indiquent un net changement de dynamique dans le secteur manufacturier – avec les premiers signes d'un raffermissement de la demande de polymères, notamment dans les biens intermédiaires et les segments orientés vers l'exportation.
Le PMI manufacturier de la zone euro de S&P Global a progressé à 52,7 en août 2026 contre 51,9 en juillet, son plus haut niveau depuis mai 2022 et un record sur 51 mois, confirmant une expansion généralisée de l'activité manufacturière dans la zone monétaire. Les données d'enquête soulignent que la croissance de la production industrielle s'est accélérée pour un troisième mois consécutif, l'indice de production atteignant 53,3, un record sur quatre ans et demi. Les nouvelles commandes industrielles ont augmenté au rythme le plus soutenu depuis le début de 2022, tandis que les activités à l'exportation ont progressé pour seulement la deuxième fois en quatre ans et demi.
Pour les producteurs et transformateurs de polymères, la composition de cette reprise est importante. Le segment des biens intermédiaires a apporté la plus grande contribution à la croissance de la production, indiquant une intensification de l'activité dans les films d'emballage, les plastiques techniques et les composants en caoutchouc situés entre la production de résine de base et les biens de consommation finaux. L'Allemagne, la plus grande économie manufacturière de la zone euro, a enregistré son meilleur mois de croissance sectorielle depuis plus de quatre ans, influençant fortement les flux régionaux de polymères.
Parallèlement, l'Italie a enregistré un recul et l'Espagne est restée en territoire de contraction, soulignant que les vendeurs de résines ne peuvent pas traiter la zone euro comme un marché homogène unique. La demande se resserre d'abord dans les clusters de transformation du nord de l'Europe, tandis que les marchés du sud affichent encore des commandes prudentes et des horizons contractuels plus courts.
La percée des PMI en Allemagne signale un renforcement des achats de résines
L'Allemagne (suivie par le PMI manufacturier Allemagne de S&P Global) a vu son PMI manufacturier final d'août 2026 révisé à 54,3 contre une estimation préliminaire de 54,1, en forte hausse par rapport à 52,2 en juillet. Il s'agit de la plus forte amélioration des conditions d'exploitation des usines allemandes depuis mai 2022 et du septième mois consécutif d'expansion.
Les données d'enquête indiquent que la croissance de la production atteint son plus haut niveau depuis le début de 2022, soutenue par un bond des nouvelles commandes et des pressions accrues sur les chaînes d'approvisionnement. L'activité d'achat a fortement augmenté, les fabricants allemands ayant intensifié leurs approvisionnements en intrants – notamment plastiques et caoutchouc synthétique – pour reconstituer leurs stocks et sécuriser leurs matières premières face à l'allongement des délais de livraison.
Pour les fournisseurs de polymères, cette reprise allemande a plusieurs conséquences opérationnelles :
- Volumes contractuels : Les transformateurs passent d'un approvisionnement principalement au comptant à des contrats à moyen terme, notamment pour les résines techniques utilisées dans les machines, les composants automobiles et les biens d'équipement.
- Délais et logistique : Avec l'accélération des achats, les pressions sur les chaînes d'approvisionnement notées dans l'enquête PMI – dont l'allongement des délais – se traduisent par une disponibilité plus limitée des camions et conteneurs pour les expéditions de résines vers les hubs allemands.
- Transmission des prix : Bien que l'inflation des coûts d'intrants dans la zone euro ait continué de baisser, les hausses de prix des intrants et des extrants sont restées supérieures aux niveaux d'avant la guerre au Moyen-Orient, ce qui implique que le soulagement sur les prix des résines est limité et que la gestion des marges redevient une priorité pour les transformateurs.
Les acteurs en aval allemands dans l'automobile, les équipements électriques et l'emballage industriel sont donc susceptibles d'exercer un plus grand pouvoir de négociation sur les conditions contractuelles, mais avec moins de levier sur les prix purs qu'ils n'avaient pendant le ralentissement de 2024-2025.
Les PMI américains : expansion modérée, avec des prix des résines encore fluctuants
De l'autre côté de l'Atlantique, les signaux PMI sont plus nuancés mais restent favorables aux polymères. Les données de Trading Economics montrent le PMI manufacturier américain de S&P Global à 53,9 en août 2026, inchangé pour un troisième mois consécutif et révisé à la hausse par rapport à une estimation flash précédente de 53,2. Cette lecture indique une poursuite de l'expansion de l'activité manufacturière, quoiqu'à un rythme modéré.
Parallèlement, le PMI manufacturier ISM pour les États-Unis est tombé à 54,6 en août contre 55,6 en juillet, marquant le huitième mois consécutif d'expansion mais avec un net ralentissement de la croissance alors que les nouvelles commandes ont fortement ralenti. Le chiffre ISM d'août est inférieur aux attentes du marché qui tablaient sur 55,2, signalant que la dynamique se refroidit par rapport au pic de près de quatre ans atteint en juillet.
Pour la chaîne de valeur des polymères, les principaux points de données proviennent de Matium (Matium, un fournisseur d'analyses de marché sur les matériaux axé sur les prix et les indicateurs d'activité). Sa mise à jour du marché du 4 septembre 2026 rapporte :
- PMI manufacturier ISM à 54,60 en août 2026, en baisse de 1,0 point sur un mois mais toujours en hausse sur un an.
- Indice des prix à la production pour les plastiques et résines à 346,80, en baisse de 20,60 sur un mois et de 11,80 sur un trimestre, mais en hausse de 20,40 sur un an.
- Importations américaines de plastiques à 6,38 milliards de dollars, en hausse de 0,27 sur un mois.
- Exportations américaines de plastiques à 7,36 milliards de dollars, essentiellement stables sur un mois mais en hausse de 0,88 sur un trimestre et de 0,26 sur un an.
- Indice de production de plastiques aux États-Unis à 95,29, légèrement en hausse sur un mois et modestement en hausse sur un an.
La combinaison de lectures PMI légèrement plus faibles et d'une forte baisse mensuelle de l'IPP des plastiques et résines suggère que les transformateurs américains bénéficient d'un certain soulagement sur les coûts des matières premières alors que l'activité industrielle reste en territoire d'expansion. Ce mélange est stratégiquement important : les transformateurs peuvent reconstituer leurs stocks et s'engager sur des volumes futurs sans faire face au même choc de prix qui a caractérisé le début de 2026.
Flux commerciaux et positionnement concurrentiel dans le secteur des polymères
Les exportations américaines de plastiques dépassent désormais les importations en valeur, renforçant la position du pays en tant que exportateur net de résines et plastiques. Les gains trimestriels en valeur des exportations, associés à une augmentation modérée de l'indice de production nationale, indiquent que les producteurs américains s'orientent vers les marchés extérieurs où les PMI manufacturiers sont plus forts – notamment la zone euro et l'Allemagne.
Pour les acheteurs européens, cela crée plusieurs dynamiques concurrentielles :
- Diversification de l'approvisionnement : Alors que les lectures PMI allemandes et plus largement de la zone euro dépassent 52, les transformateurs européens sont de plus en plus disposés à s'approvisionner en matériaux américains pour compléter les capacités régionales, notamment dans les résines de spécialité où les producteurs locaux ne peuvent pas facilement augmenter leur production.
- Sensibilité au fret et à la logistique : La mise à jour de Matium met également en évidence une hausse des prix à la production du fret maritime, reflétant des coûts de transport plus élevés qui pourraient éroder une partie de l'avantage de prix des matériaux importés. Les transformateurs doivent peser les remises sur les résines par rapport aux tarifs de transport élevés et aux délais plus longs.
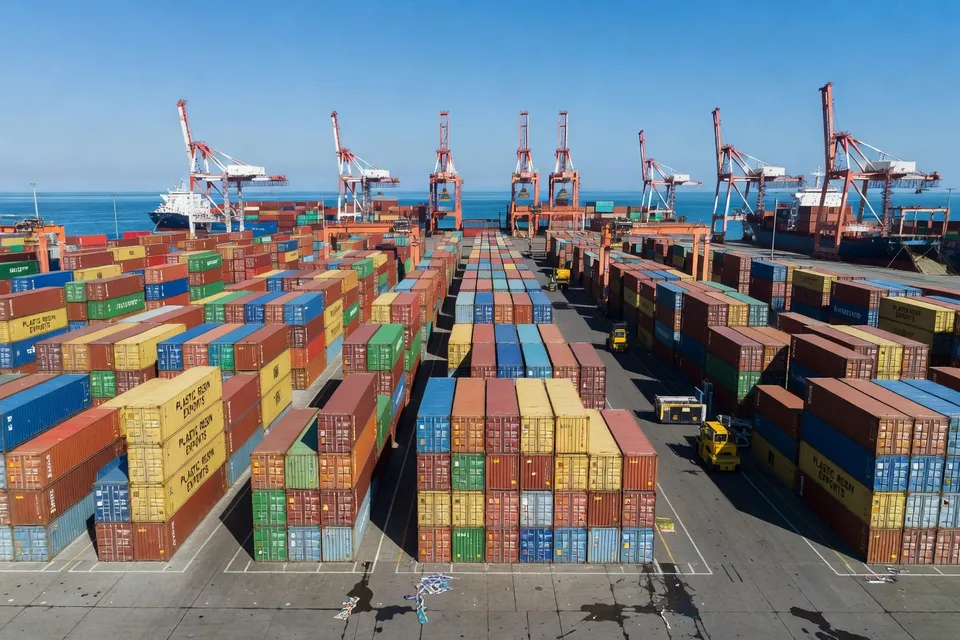
En pratique, les transformateurs du nord de l'Europe commencent à réoptimiser leur mix d'approvisionnement, en combinant matériaux nationaux et américains tout en surveillant de près les indices de fret et les tendances des PMI pour gérer les risques sur la disponibilité et les coûts.
Ce que les transformateurs et fournisseurs de résines doivent surveiller au T4 2026
Les publications PMI d'août 2026 fournissent une feuille de route plus claire pour l'industrie des plastiques et du caoutchouc qu'à aucun moment depuis le milieu de 2022 :
- Zone euro et Allemagne : Des PMI plus forts, une hausse des nouvelles commandes et un emploi plus stable indiquent une demande soutenue de résines, notamment dans les biens intermédiaires, l'emballage d'exportation et les composants industriels.
- États-Unis : Le secteur manufacturier est toujours en expansion, mais à un rythme plus lent, avec une correction des prix des résines par rapport aux pics précédents ; cela soutient les producteurs orientés vers l'exportation et donne aux transformateurs nationaux la possibilité de reconstituer leurs stocks.
Pour les transformateurs, les implications opérationnelles sont concrètes. Ceux qui servent les biens d'équipement, les chaînes d'approvisionnement automobile et l'emballage industriel en Allemagne et dans l'ensemble de la zone euro doivent se préparer à des taux de fonctionnement plus élevés et des délais plus serrés, avec une attention particulière aux résines de spécialité qui peuvent faire face à des fenêtres de livraison plus longues à mesure que l'activité d'achat s'intensifie.
Les producteurs de résines, quant à eux, font face à un environnement plus favorable pour sécuriser des volumes contractuels soutenus plutôt que des transactions courtes et opportunistes. Avec les PMI signalant une expansion continue mais non surchauffée, le secteur entre dans une période où le positionnement concurrentiel dépendra de la fiabilité logistique, du service client et de la capacité à aligner les structures contractuelles sur les coûts volatils du fret et de l'énergie – et non plus seulement sur le prix affiché.
D'un point de vue économique, août 2026 pourrait marquer le moment où la résilience industrielle guidée par les PMI commence à se traduire par une reprise durable, bien que mesurée, de la demande mondiale de polymères plutôt que les cycles stop-and-go qui ont défini les années post-pandémiques.
Analyses éditoriales
- Comment les transformateurs doivent-ils interpréter le passage d’achats majoritairement spot à des contrats résine à moyen terme lorsque les indicateurs manufacturiers entrent dans une phase d’expansion durable ?
- Le retour vers des contrats à moyen terme indique que la demande n’est plus perçue comme purement opportuniste, mais comme structurellement plus solide. Pour les transformateurs, cela offre une meilleure visibilité sur les volumes et soutient un taux d’utilisation plus élevé, mais cela fixe également l’exposition aux futures fluctuations des coûts de transport et d’énergie. Le véritable avantage revient à ceux qui utilisent les contrats non seulement pour fixer les prix, mais aussi pour intégrer des calendriers de livraison flexibles et des clauses indexées reflétant la volatilité persistante de la logistique et des coûts des intrants.
- Pourquoi le renforcement de la production de biens intermédiaires est-il particulièrement important pour les stratégies de durabilité à long terme dans les plastiques et le caoutchouc ?
- Les biens intermédiaires se situent à un point de levier dans la chaîne de valeur : les choix de conception dans les films, les plastiques techniques et les composants en caoutchouc se propagent en aval vers de multiples secteurs. Lorsque l’activité dans ces segments augmente, c’est une opportunité de déployer à des volumes industriels des matériaux à faible teneur en carbone, du contenu recyclé et une conception pour la réutilisation, plutôt qu’à l’échelle pilote. Les entreprises qui intègrent dès maintenant des critères de durabilité dans les spécifications influenceront non seulement leur propre empreinte, mais aussi la trajectoire de l’ensemble des chaînes d’approvisionnement liées à l’emballage, aux biens d’équipement et à la fabrication pour l’exportation.
- Quels sont les risques et opportunités stratégiques pour les producteurs de résines lorsque les positions nettes exportatrices se renforcent alors que les schémas de demande régionale divergent ?
- Une position nette exportatrice solide permet aux producteurs d’orienter les volumes vers les régions affichant un élan manufacturier plus fort, améliorant ainsi le taux d’utilisation des capacités et le pouvoir de fixation des prix. Simultanément, cela accroît l’exposition aux mouvements de change, aux changements de politique commerciale et à la volatilité du fret maritime, qui peuvent rapidement éroder les marges sur les marchés lointains. Stratégiquement, les producteurs doivent diversifier l’accès aux marchés, disposer d’une logistique multi-centres et proposer des portefeuilles de produits différenciés afin que la rentabilité ne dépende pas d’un seul corridor ou d’un seul cycle de demande.
- Comment les conditions manufacturières inégales entre régions compliquent-elles la planification réglementaire sur les marchés des plastiques et du caoutchouc ?
- Lorsque certains pôles industriels accélèrent tandis que d’autres restent atones, les mesures réglementaires sur les déchets, les émissions et la circularité peuvent créer des charges asymétriques et des écarts de compétitivité. Les décideurs politiques doivent concilier ambitions environnementales et résilience industrielle, en veillant à ce que les règles soient échelonnées et calibrées afin que les régions à forte croissance n’obtiennent pas un avantage incontrôlé sur les plus faibles. Des normes coordonnées, des incitations transitoires et des orientations claires à moyen terme deviennent essentielles pour éviter des chocs brutaux sur l’investissement et l’emploi dans les marchés plus lents.
- Quelles questions éthiques surgissent lorsque la demande de polymères entre dans une reprise plus durable après des années de volatilité ?
- Une reprise plus stable soulève des questions sur la répartition de la croissance et sur son coût environnemental. Il existe une tension éthique entre la préservation des emplois et de la compétitivité industrielle et le risque de figer la société dans des systèmes de matériaux hérités qui pèsent sur les infrastructures de gestion des déchets et les objectifs climatiques. Les acteurs responsables considéreront cette reprise comme une fenêtre pour investir dans des technologies plus propres, des pratiques de travail équitables et des chaînes d’approvisionnement transparentes, plutôt que de simplement revenir aux affaires comme avant.
- Que doivent mettre en avant les fabricants en aval dans leur communication auprès du grand public lorsque l’activité industrielle et l’utilisation de polymères repartent à la hausse ?
- Ils devront expliquer que l’utilisation croissante des plastiques et du caoutchouc est liée à la reprise industrielle plus large, tout en soulignant les efforts déployés pour atténuer les impacts environnementaux par une meilleure conception, une recyclabilité accrue et une moindre intensité de ressources. Une communication claire sur la manière dont les choix de matériaux soutiennent la durabilité, la sécurité et l’abordabilité des produits peut contribuer à préserver la confiance, surtout si elle est accompagnée d’initiatives concrètes en matière de réduction des déchets et de circularité plutôt que de déclarations de durabilité vagues.
Sources et références
- 1.Investing.com. (2026, September 1). Eurozone manufacturing growth hits 51-month high in August. Investing.com.
- 2.CME Group. (2026, September 1). EMU: PMI Manufacturing Final. CME Group.
- 3.CME Group. (2026, September 1). DE: PMI Manufacturing Final. CME Group.
- 4.InvestingLive. Germany august final manufacturing pmi xx vs 54.1 prelim. InvestingLive.
- 5.Trading Economics. Manufacturing pmi news. Trading Economics.
- 6.Crypto Briefing. Us manufacturing pmi august final below expectations. Crypto Briefing.
- 7.Matium. Market update. Matium.
- 8.Commoplast. Opinions. Commoplast.