

ユーロ圏のPMI上昇がポリマー需要に波及し始める
約2年にわたる低調な活動の後、2026年8月のPMIデータは主要工業国で製造業の勢いに明確な変化を示しており、特に中間財や輸出指向セグメントでポリマー需要が強まりつつある兆候が見られる。
S&P Globalのユーロ圏製造業PMIは2026年8月に52.7まで上昇し(7月は51.9)、2022年5月以来の最高で51か月ぶりの高水準となり、通貨圏全体で工場活動の広範な拡大を確認した。調査データでは、工場生産の伸びが3か月連続で加速し、生産指数は53.3に達して4年半ぶりの高水準となった。新規受注は2022年初頭以来で最も強いペースで増加し、輸出事業は4年半ぶり2回目の増加となった。
ポリマー生産者およびコンバーターにとって、この回復の構成が重要である。中間財セグメントが生産成長に最大の寄与を示しており、基本樹脂生産と最終消費財の間にある包装フィルム、エンジニアリングプラスチック、ゴム部品の活動が活発化していることを示している。ユーロ圏最大の製造業国であるドイツは、4年以上ぶりの好調なセクター成長を記録し、地域のポリマー流動パターンに大きな影響を与えている。
一方、イタリアは低下し、スペインは依然として収縮圏内にとどまっており、樹脂販売者はユーロ圏を単一の均質市場として扱えないことを示している。需要は北欧の加工クラスターで最初に引き締まっており、南欧市場では依然として慎重な発注と短い契約期間が見られる。
ドイツのPMIブレイクアウトが樹脂購買の強まりを示唆
ドイツ(S&P Global Germany Manufacturing PMIによる)は、2026年8月の最終製造業PMIが54.3に改定され(速報値54.1、7月は52.2)、2022年5月以来の最強の改善となり、7か月連続の拡大となった。
調査では、生産成長が2022年初頭以来の最高水準に達し、新規受注の急増とサプライチェーンの圧力強化が支えている。購買活動は急増し、ドイツの製造業者は在庫再構築と原料確保のため、プラスチックや合成ゴムを含む投入資材の調達を強化している。
ポリマーサプライヤーにとって、このドイツの上昇にはいくつかの運用上の影響がある:
- 契約量: 加工業者はスポット中心の調達から、機械、自動車部品、資本財向けエンジニアリング樹脂の中期契約へ移行しつつある。
- リードタイムと物流: 購買が加速するにつれ、PMI調査で指摘されたサプライチェーンの圧力(リードタイムの長期化)が、ドイツのハブ向け樹脂出荷のトラック・コンテナ可用性の逼迫につながる。
- 価格伝達: ユーロ圏の投入コストインフレは低下傾向にあるが、投入・産出価格の上昇は中東戦争前の水準を上回っており、樹脂価格の緩和は限定的で、コンバーターのマージン管理が再び課題となっている。
自動車、電気機器、工業包装のドイツ下流企業は、契約条件でより大きな交渉力を得る一方、2024–2025年の低迷期に比べて価格面でのレバレッジは低下する見込みである。
米国のPMI:拡大も控えめ、樹脂価格は依然変動中
大西洋を越えて、PMIシグナルはより微妙だが、ポリマーにとって依然として支持的である。Trading Economicsのデータでは、S&P Global US Manufacturing PMIが2026年8月に53.9で、3か月連続で横ばい、速報値53.2から上方修正された。これは工場活動の緩やかな拡大を示している。
並行して、ISM Manufacturing PMIは7月の55.6から8月に54.6へ低下し、8か月連続の拡大ながら新規受注の急減で成長が明らかに鈍化した。8月のISM数値は市場予想55.2を下回り、7月の約4年ぶり高水準からの勢い冷却を示唆している。
ポリマー価値連鎖にとって重要なデータポイントはMatium(価格・活動指標に特化した材料市場アナリティクス企業)から得られる。2026年9月4日の市場アップデートでは:
- ISM Manufacturing PMIは2026年8月に54.60(前月比-1.0ポイント、ただし前年比では上昇)。
- プラスチック・樹脂の生産者物価指数は346.80(前月比-20.60、四半期比-11.80、ただし前年比+20.40)。
- 米国のプラスチック輸入は63.8億ドル(前月比+0.27)。
- 米国のプラスチック輸出は73.6億ドル(前月比ほぼ横ばい、四半期比+0.88、前年比+0.26)。
- 米国のプラスチック生産指数は95.29(前月比微増、前年比も緩やかに上昇)。
やや軟調なPMIとプラスチック・樹脂PPIの急落の組み合わせは、米国の加工業者が産業活動が拡大圏内にある中で原料コストの一部緩和を享受していることを示唆する。この組み合わせは戦略的に重要であり、コンバーターは2026年初頭のような価格ショックなしに在庫を再構築し、将来の量をコミットできる。
ポリマーセクターにおける貿易フローと競争ポジション
米国のプラスチック輸出は価値ベースで輸入を上回り、樹脂・プラスチックの純輸出国としての地位を強化している。輸出価値の四半期比増加と国内生産指数の緩やかな上昇は、米国の生産者がユーロ圏やドイツなどPMIが強い外部市場に注力していることを示している。
欧州のバイヤーにとって、いくつかの競争ダイナミクスが生まれる:
- 供給多様化: ドイツおよび広範なユーロ圏のPMIが52を超える中、欧州の加工業者は地域容量を補完するため、特に現地生産者が容易に増産できない特殊樹脂で米国材の調達を増やしている。
- 輸送・物流の感応度: Matiumのアップデートでは、海上輸送の生産者物価の上昇も指摘されており、輸入材の価格優位性を一部損なう可能性がある。加工業者は樹脂割引と上昇した輸送費・長いリードタイムを天秤にかける必要がある。
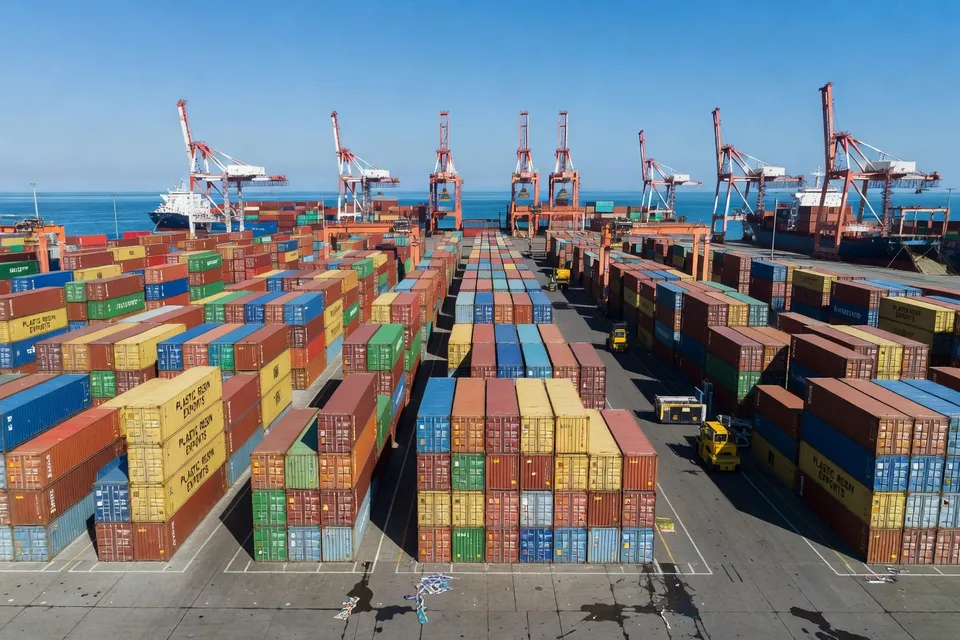
実際、北欧のコンバーターは国内材と米国材をブレンドし、貨物指数とPMIトレンドを注視しながら可用性とコストのリスクを管理し始めている。
2026年Q4に向け加工業者と樹脂サプライヤーが注視すべき点
2026年8月のPMIは、2012年半ば以来でプラスチック・ゴム産業にとって最も明確なロードマップを提供している:
- ユーロ圏およびドイツ: より強いPMI、新規受注の増加、雇用安定により、特に中間財、輸出包装、工業部品で樹脂需要が持続する見込み。
- 米国: 製造業は依然拡大しているがペースは緩やかで、樹脂価格はピークから是正されており、輸出指向の生産者を支え、国内コンバーターに在庫再構築の余地を与えている。
加工業者にとって、運用上の含意は具体的である。ドイツおよび広範なユーロ圏で資本財、自動車サプライチェーン、工業包装を担う企業は、より高い稼働率とタイトなリードタイムを計画すべきであり、特に購買活動の活発化で納期が長くなる可能性のある特殊樹脂に注意を払う必要がある。
樹脂生産者にとっては、短期的・機会主義的な取引ではなく持続的な契約量を確保できるより好ましい環境となっている。PMIが継続的な拡大を示しつつ過熱していない中、セクターは物流信頼性、顧客サービス、変動する輸送・エネルギーコストに契約構造を適合させる能力が競争力の鍵となる時期に入っている。
経済学者の視点から、2026年8月はPMI主導の産業レジリエンスが、ポストパンデミック期のストップ・アンド・ゴーサイクルではなく、持続的で慎重なグローバルポリマー需要の上昇に転換する転機となる可能性がある。
編集部の見解
- 製造指標が持続的な拡大局面に入ったとき、スポット中心の購入から中期的な樹脂契約への移行を加工業者はどのように解釈すべきでしょうか。
- 中期契約への回帰は、需要が一時的な機会ではなく構造的に安定していると見なされていることを示します。加工業者にとっては数量の可視性が高まり稼働率向上につながる一方で、輸送費やエネルギーコストの変動リスクを中長期で抱えることになります。本当の利点は、価格固定だけでなく柔軟な納入スケジュールや物流・原材料費の変動を反映したインデックス連動条項を契約に組み込むことにあります。
- 中間財生産の強化が、プラスチック・ゴム分野の長期的なサステナビリティ戦略において特に重要な理由は何でしょうか。
- 中間財はバリューチェーンの要となる位置にあり、フィルム、エンジニアリングプラスチック、ゴム部品の設計選択が下流の複数セクターに波及します。この分野の活動が活発化すれば、低炭素材料、リサイクル含有率、設計再利用をパイロット規模ではなく産業規模で拡大する好機となります。今、仕様にサステナビリティ基準を組み込む企業は、自社のフットプリントだけでなく包装・資本財・輸出製造に関わるサプライチェーン全体の方向性に影響を与えられます。
- 純輸出ポジションが強まる一方で地域需要のパターンが分かれる中、樹脂メーカーにとって戦略的なリスクと機会はどのようなものでしょうか。
- 強固な純輸出ポジションにより、製造モメンタムが強い地域へ生産量を振り向け、稼働率と価格決定力を高められます。一方で為替変動、貿易政策変更、海洋輸送費の変動にさらされやすく、遠隔市場での利益率を急速に損なう可能性があります。戦略的には市場アクセスの多様化、マルチハブ物流、差別化された製品ポートフォリオが不可欠です。
- 地域間で製造条件にばらつきがある場合、プラスチック・ゴム市場の規制計画はどのように複雑化するのでしょうか。
- 一部の産業クラスターが活発化する一方で他が停滞している場合、廃棄物・排出・循環に関する規制が地域間で負担の偏りや競争力の格差を生む可能性があります。政策立案者は環境目標と産業の強靭性を両立させ、成長地域が弱い地域を圧倒しないよう、段階的かつ調整されたルールを設計する必要があります。協調した基準、移行期のインセンティブ、明確な将来指針が、投資や雇用への急激な影響を避ける上で重要になります。
- 高分子需要が長年の変動を経てより持続的な回復局面に入る中で、どのような倫理的課題が生じるでしょうか。
- 安定した上昇局面では、成長の恩恵がどのように分配され、環境負荷がどの程度発生するかが問われます。雇用と産業競争力を守ることと、社会を廃棄物インフラや気候目標に負担をかける既存の材料システムに固定することの間で倫理的な緊張が生じます。責任ある企業は、回復をよりクリーンな技術、公正な労働慣行、透明なサプライチェーンへの投資機会と捉えるべきです。
- 産業活動と高分子の使用が再び活発化する中で、下流製造業者が一般市民に対して特に強調すべき点は何でしょうか。
- プラスチック・ゴムの使用増加が産業全体の回復と結びついていることを説明しつつ、設計の改善、リサイクル性向上、資源効率の低減により環境負荷を軽減している点を強調する必要があります。材料選択が製品の耐久性・安全性・手頃さを支えていることを具体的に示し、廃棄物削減や循環型取り組みと組み合わせることで、漠然としたサステナビリティ主張ではなく信頼を維持できます。
出典・参考文献
- 1.Investing.com. (2026, September 1). Eurozone manufacturing growth hits 51-month high in August. Investing.com.
- 2.CME Group. (2026, September 1). EMU: PMI Manufacturing Final. CME Group.
- 3.CME Group. (2026, September 1). DE: PMI Manufacturing Final. CME Group.
- 4.InvestingLive. Germany august final manufacturing pmi xx vs 54.1 prelim. InvestingLive.
- 5.Trading Economics. Manufacturing pmi news. Trading Economics.
- 6.Crypto Briefing. Us manufacturing pmi august final below expectations. Crypto Briefing.
- 7.Matium. Market update. Matium.
- 8.Commoplast. Opinions. Commoplast.