

欧元区PMI上行开始传导至聚合物需求
近两年低迷后,2026年8月PMI数据显示主要工业经济体制造业势头明显转变——聚合物需求出现企稳迹象,尤其中间品和出口导向领域。
S&P Global欧元区制造业PMI从7月的51.9升至2026年8月的52.7,为2022年5月以来最高、51个月新高,确认货币区工厂活动广泛扩张。调查数据显示,工厂产出增速连续第三个月加快,产出指数达53.3,创四年半新高。新订单增速为2022年初以来最快,出口业务四年来半仅第二次增长。
对聚合物生产商和加工商而言,复苏结构至关重要。中间品板块对生产增长贡献最大,表明包装薄膜、工程塑料和橡胶部件等介于基础树脂与最终消费品之间的活动加剧。德国作为欧元区最大制造业经济体,录得四年多来最佳行业增长月,深刻影响区域聚合物流向。
与此同时,意大利下滑、西班牙仍处收缩区间,说明树脂销售商不能将欧元区视为单一同质市场。北部欧洲加工集群需求率先收紧,南部市场仍谨慎下单、合同期限较短。
德国PMI突破预示更强树脂采购
德国(S&P Global德国制造业PMI)2026年8月终值从初值54.1上修至54.3,较7月52.2大幅回升,创2022年5月以来最强改善,且连续第七个月扩张。
调查显示,产出增速为2022年初以来最高,新订单激增,供应链压力加剧。采购活动大幅上升,德国制造商加大包括塑料和合成橡胶在内的投入采购,以重建库存并在交货期延长背景下锁定原料。
对聚合物供应商而言,德国上行带来多重运营影响:
- 合同量:加工商从以现货为主转向中长期合同,尤其是机械、汽车零部件和资本品用工程树脂。
- 交期与物流:采购加速使PMI调查中的供应链压力(交期延长)转化为运往德国枢纽的树脂卡车和集装箱运力紧张。
- 价格传导:欧元区投入成本通胀虽持续回落,但投入与产出价格涨幅仍高于中东战争前水平,意味着树脂价格缓解有限,加工商利润管理重回议程。
因此,德国汽车、电气设备和工业包装下游企业合同议价能力增强,但定价议价空间小于2024–2025年放缓期。
美国PMI:扩张但温和,树脂定价仍波动
大西洋彼岸,PMI信号更微妙但仍利好聚合物。Trading Economics数据显示,S&P Global美国制造业PMI在2026年8月持平于53.9,连续第三个月不变,较早前闪存值53.2上修,表明工厂活动持续扩张但增速温和。
同时,ISM美国制造业PMI从7月55.6降至8月54.6,连续第八个月扩张,但新订单增速明显放缓,低于市场预期55.2,势头从7月近四年高点回落。
对聚合物价值链而言,关键数据来自Matium(专注价格与活动指标的材料市场分析机构)。其2026年9月4日更新报告:
- 2026年8月ISM制造业PMI为54.60,环比下降1.0点,但同比仍高。
- 塑料与树脂生产者价格指数为346.80,环比下降20.60,环比下降11.80,但同比上升20.40。
- 美国塑料进口额63.8亿美元,环比上升0.27。
- 美国塑料出口额73.6亿美元,环比基本持平,环比上升0.88,同比上升0.26。
- 美国塑料生产指数95.29,环比微升,同比温和上升。
PMI读数略软与塑料树脂PPI大幅月度回落结合,表明美国加工商在工业活动仍处扩张区间时获得原料成本部分缓解。该组合具有战略意义:加工商可重建库存并承诺远期量,而无需面临2026年初的价格冲击。
聚合物行业贸易流与竞争定位
美国塑料出口值已超过进口,巩固其树脂与塑料净出口国地位。出口值环比增长加上国内生产指数温和上升,表明美国生产商正加大向PMI更强的外部市场(尤其是欧元区和德国)出口。
对欧洲买家而言,这带来多重竞争动态:
- 供应多元化:随着德国及欧元区PMI升至52以上,欧洲加工商更愿采购美国材料以补充区域产能,尤其本地生产商难以快速增产的特种树脂。
- 运费与物流敏感度:Matium更新还指出海运运费生产者价格上升,反映运输成本提高,可能侵蚀进口材料价格优势。加工商需权衡树脂折扣与较高运费及较长交期。
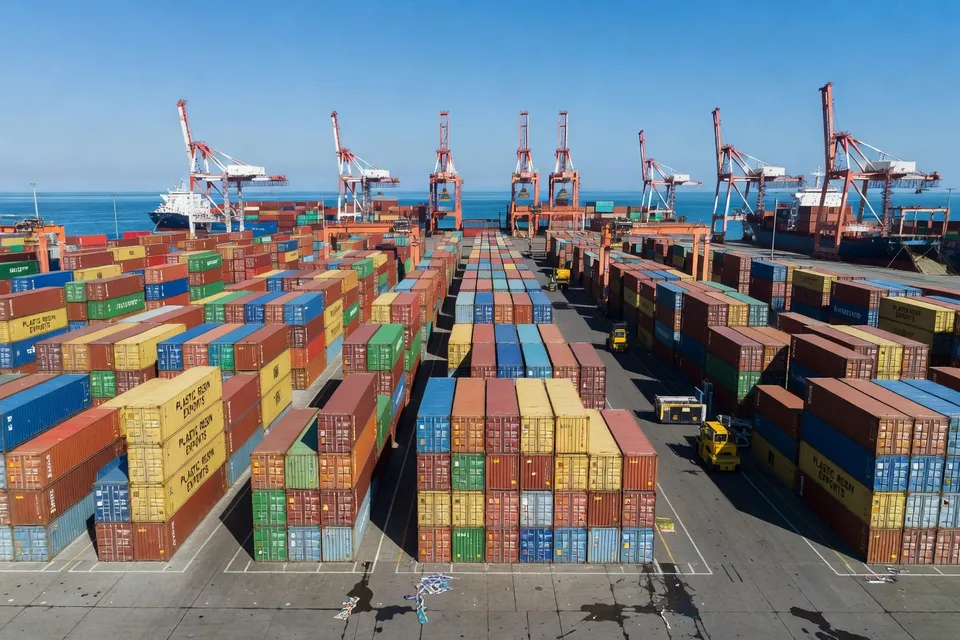
实践中,北欧加工商正开始重新优化供应组合,在密切监测运费指数和PMI趋势以管理可用性与成本风险的同时,混合采购国产与美国材料。
加工商与树脂供应商应关注2026年四季度
2026年8月PMI数据为塑料橡胶行业提供了自2022年年中以来最清晰的路线图:
- 欧元区与德国:PMI更强、新订单上升、就业稳定,预示树脂需求持续,尤其中间品、出口包装和工业部件。
- 美国:制造业仍扩张但增速放缓,树脂价格从前期高点回调,支持出口导向生产商并为国内加工商重建库存提供空间。
对加工商而言,运营影响具体:服务德国及欧元区资本品、汽车供应链和工业包装的企业应计划更高开工率和更紧交期,尤其关注采购活动加剧可能导致交货窗口延长的特种树脂。
树脂生产商则面临更有利环境锁定持续合同量,而非短期机会性交易。随着PMI显示持续扩张但未过热,行业正进入竞争定位取决于物流可靠性、客户服务以及将合同结构与波动运费和能源成本对齐的能力,而非仅看标价的阶段。
从经济学家视角看,2026年8月可能标志着PMI驱动的工业韧性开始转化为全球聚合物需求的持久且可控的上行,而非疫情后年份的停停走走周期。
编辑洞察
- 当制造业指标进入持续扩张阶段时,加工商应如何解读从现货采购转向中期树脂合同的变化?
- 重新转向中期合同表明需求不再被视为纯粹的机会性行为,而是结构性更稳健的表现。对加工商而言,这带来了更好的产量可见度并支持更高的产能利用率,但同时也锁定了对未来运费和能源成本波动的敞口。真正获得优势的是那些不仅用合同锁定价格,还通过嵌入灵活交货计划和与物流及投入成本波动挂钩的指数条款来应对持续波动的企业。
- 中间品生产的加强为何对塑料和橡胶行业的长期可持续发展战略尤为重要?
- 中间品处于价值链的关键杠杆位置:薄膜、工程塑料和橡胶部件的设计选择会向下游多个行业传导。当这些细分领域活动增加时,正是以工业规模而非试点规模推广低碳材料、再生含量以及可重复使用设计的机会。将可持续性标准嵌入规格的企业,不仅会影响自身碳足迹,还将决定与包装、资本品和出口制造相关的整个供应链的发展轨迹。
- 随着净出口地位增强且地区需求格局分化,树脂生产商面临哪些战略风险和机遇?
- 稳固的净出口地位使生产商能够将产量转向制造业势头更强的地区,从而提高产能利用率和定价能力。与此同时,这也增加了对汇率波动、贸易政策变化以及海运运费波动的敞口,这些因素可能迅速侵蚀远距离市场的利润。战略上,生产商需要多元化市场准入、多枢纽物流以及差异化产品组合,以免盈利能力依赖单一走廊或需求周期。
- 各地区制造业状况不均会如何使塑料和橡胶市场的监管规划变得复杂?
- 当部分工业集群加速发展而其他地区仍处于低迷时,针对废物、排放和循环利用的监管措施可能造成不对称负担和竞争力差距。政策制定者必须在环境目标与工业韧性之间取得平衡,确保规则分阶段实施并经过校准,避免高增长地区对较弱地区形成不受制约的优势。协调一致的标准、过渡性激励措施以及清晰的前瞻性指引,对于避免对增长较慢市场的投资和就业造成突然冲击至关重要。
- 在经历多年波动后,聚合物需求进入更持久的上升期时,会产生哪些伦理问题?
- 更稳定的上升趋势引发了关于增长如何分配以及环境成本的问题。在保障就业和工业竞争力与将社会锁定在对废物基础设施和气候目标造成压力的传统材料体系之间,存在伦理张力。负责任的参与者应将这一上升期视为投资清洁技术、公平劳工实践和透明供应链的窗口,而不是简单地利用需求回暖恢复以往的经营模式。
- 随着工业活动和聚合物使用回升,下游制造商在与公众沟通时应强调哪些内容?
- 他们需要说明塑料和橡胶使用量的上升与更广泛的工业复苏相关,同时突出通过更好设计、可回收性以及降低资源强度来减轻环境影响的举措。清晰阐述材料选择如何支持产品耐用性、安全性和可负担性,有助于维护信任,尤其当这些说明与减少废物和循环利用的具体举措相结合,而非模糊的可持续性声明时。
来源与参考
- 1.Investing.com. (2026, September 1). Eurozone manufacturing growth hits 51-month high in August. Investing.com.
- 2.CME Group. (2026, September 1). EMU: PMI Manufacturing Final. CME Group.
- 3.CME Group. (2026, September 1). DE: PMI Manufacturing Final. CME Group.
- 4.InvestingLive. Germany august final manufacturing pmi xx vs 54.1 prelim. InvestingLive.
- 5.Trading Economics. Manufacturing pmi news. Trading Economics.
- 6.Crypto Briefing. Us manufacturing pmi august final below expectations. Crypto Briefing.
- 7.Matium. Market update. Matium.
- 8.Commoplast. Opinions. Commoplast.