

歐元區PMI上揚開始傳導至聚合物需求
歷經近兩年活動低迷後,2026年8月主要工業經濟體的PMI數據顯示製造業動能明顯轉變——聚合物需求開始穩健回升,尤其在中間財與出口導向領域。
S&P Global歐元區製造業PMI由7月的51.9升至2026年8月的52.7,為2022年5月以來最高、亦是51個月新高,確認貨幣區內工廠活動全面擴張。調查數據指出,工廠產出成長已連續第三個月加速,產出指數達53.3,創四年半新高。新工廠訂單成長率為2022年初以來最強,出口業務則四年半來第二次成長。
對聚合物生產商與加工商而言,此復甦的組成至關重要。中間財部門對生產成長貢獻最大,顯示包裝薄膜、工程塑膠及橡膠零件等介於基礎樹脂生產與最終消費品之間的活動加劇。德國作為歐元區最大製造經濟體,錄得四年多來最佳部門成長月,強烈影響區域聚合物流動模式。
與此同時,義大利呈現下滑,西班牙仍處收縮區間,凸顯樹脂銷售商無法將歐元區視為單一同質市場。需求首先在北歐加工集群收緊,而南歐市場仍採取謹慎訂購與較短合約期限。
德國PMI突破顯示樹脂採購更強勁
德國(S&P Global德國製造業PMI追蹤)2026年8月最終製造業PMI由初值54.1上修至54.3,較7月52.2大幅上升。這是自2022年5月以來德國工廠經營環境最強改善,且已連續第七個月擴張。
調查證實產出成長為2022年初以來最高,受新訂單激增與供應鏈壓力加劇支撐。採購活動大幅上升,德國製造商增加包括塑膠與合成橡膠在內的投入品採購,以重建庫存並確保原料供應,同時交貨時間延長。
對聚合物供應商而言,此德國上漲帶來數項營運影響:
- 合約量:加工商正從以現貨為主的採購轉向中期合約,尤其是用於機械、汽車零件及資本財的工程樹脂。
- 交期與物流:隨著採購加速,PMI調查中提到的供應鏈壓力(包括較長交期)轉化為德國樞紐樹脂貨運的卡車與貨櫃更緊俏。
- 價格傳導:歐元區投入成本通膨雖持續下降,但投入與產出價格上漲仍高於中東戰爭前水準,意味樹脂價格緩解有限,加工商的利潤管理重新成為議題。
德國汽車、電氣設備及工業包裝下游業者因此在合約條款上擁有較大議價能力,但在價格上不如2024–2025年放緩期擁有優勢。
美國PMI:擴張但溫和,樹脂價格仍波動
大西洋彼岸,PMI訊號較為細微但仍有利聚合物。Trading Economics數據顯示,2026年8月S&P Global美國製造業PMI為53.9,已連續第三個月持平,較早先快報值53.2上修。此讀數顯示工廠活動持續擴張,但步調溫和。
同時,美國ISM製造業PMI由7月55.6降至8月54.6,連續第八個月擴張,但成長明顯放緩,新訂單急劇減速。8月ISM數據低於市場預期55.2,顯示動能自7月近四年高點降溫。
對聚合物價值鏈而言,關鍵數據來自Matium(專注價格與活動指標的材料市場分析機構)。其2026年9月4日市場更新報告:
- 2026年8月ISM製造業PMI為54.60,較前月下降1.0點,但年比仍高。
- 塑膠與樹脂生產者價格指數為346.80,較前月下降20.60,較前季下降11.80,但年比上升20.40。
- 美國塑膠進口額為63.8億美元,較前月上升0.27。
- 美國塑膠出口額為73.6億美元,較前月基本持平,但較前季上升0.88,年比上升0.26。
- 美國塑膠生產指數為95.29,較前月微升,年比亦小幅上升。
PMI讀數略微轉弱加上塑膠與樹脂PPI大幅月降,顯示美國加工商正見到原料成本部分緩解,同時工業活動仍處擴張區間。此組合具有策略重要性:加工商可在不面對2026年初同等價格衝擊下重建庫存並承諾遠期量。
聚合物產業的貿易流向與競爭定位
美國塑膠出口價值已超過進口,強化該國樹脂與塑膠淨出口國地位。出口價值季增加上國內生產指數溫和上升,顯示美國生產商正積極拓展歐元區與德國等製造業PMI較強的外部市場。
對歐洲買家而言,這產生數項競爭動態:
- 供應多元化:隨著德國及歐元區PMI讀數攀升至52以上,歐洲加工商愈發願意採購美國材料以補充區域產能,尤其在當地生產商不易快速增產的特用樹脂領域。
- 運費與物流敏感度:Matium更新亦指出海運運費生產者價格上升,反映運輸成本提高,可能侵蝕進口材料的價格優勢。加工商必須權衡樹脂折扣與較高運費及較長交期。
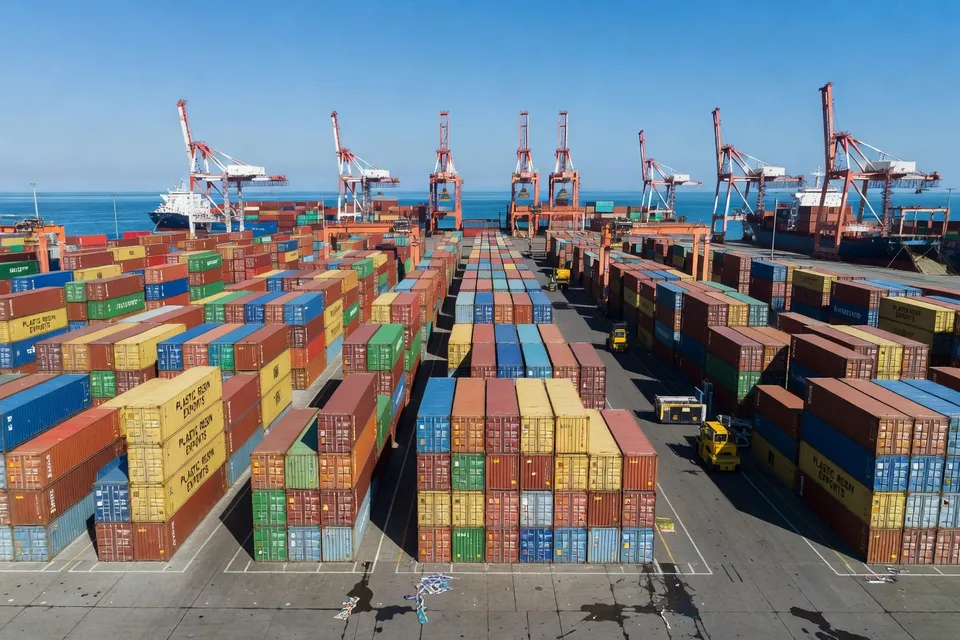
實務上,北歐加工商正開始重新優化供應組合,同時混合國內與美國材料,並密切監測運費指數與PMI趨勢,以管理可用性與成本風險。
加工商與樹脂供應商應關注2026年第四季事項
2026年8月PMI數據為塑膠與橡膠產業提供自2022年中以來最清晰的路線圖:
- 歐元區與德國:PMI強勁、新訂單上升、就業較穩,顯示樹脂需求持續,尤其是中間財、出口包裝及工業零件。
- 美國:製造業仍處擴張,但步調放緩,樹脂價格自高峰修正;此有利出口導向生產商,並給予國內加工商重建庫存空間。
對加工商而言,營運影響具體明確。服務德國及歐元區資本財、汽車供應鏈及工業包裝的業者應規劃提高稼動率與縮短交期,特別注意可能因採購活動加劇而面臨較長交期的特用樹脂。
樹脂生產商則面臨更有利環境,可鎖定持續合約量而非短期投機交易。在PMI顯示持續擴張但未過熱的情況下,產業正進入競爭定位取決於物流可靠性、客戶服務,以及將合約結構與波動運費及能源成本對齊的能力,而非僅看標題價格。
從經濟學家角度來看,2026年8月可能標誌著PMI驅動的工業韌性開始轉化為全球聚合物需求持久且穩健的上漲,而非疫情後年代的停停走走循環。
編輯洞察
- 當製造業指標進入持續擴張階段,加工業者應如何解讀從現貨採購轉向中長期樹脂合約的轉變?
- 重新傾向中長期合約,代表需求不再被視為純粹投機性,而是結構性更穩固。對加工業者而言,這能提升產量能見度與設備利用率,但也會鎖定未來運費與能源成本波動的曝險。真正有利的做法,是利用合約不僅固定價格,更嵌入彈性交貨排程與指數連動條款,以反映物流與原物料成本的持續波動。
- 為何中間財生產的強化,特別攸關塑膠與橡膠產業的長期永續策略?
- 中間財位於價值鏈的槓桿點:薄膜、工程塑膠與橡膠零組件的設計選擇,會向下游多個產業擴散。當這些領域活動增加時,正是將低碳材料、回收含量與重複使用設計規模化,而非僅停留在試驗規模的機會。及早將永續標準納入規格的企業,不僅能影響自身碳足跡,更能引導包裝、資本財與出口製造等整個供應鏈的發展軌跡。
- 當淨出口地位強化且區域需求模式分歧時,樹脂生產商面臨哪些策略風險與機會?
- 穩固的淨出口地位讓生產商能將產量轉向製造動能較強的地區,提升產能利用率與定價能力。但同時也增加對匯率波動、貿易政策變化與海運費波動的曝險,這些因素可能迅速侵蝕遠距市場的利潤。策略上,生產商需要多元市場通路、多中心物流布局與差異化產品組合,避免獲利依賴單一航線或需求循環。
- 各地製造業復甦程度不均,會如何讓塑膠與橡膠市場的法規規劃更為複雜?
- 部分產業集群加速、其他地區仍處低迷時,有關廢棄物、排放與循環經濟的法規措施可能造成不對稱負擔與競爭力差距。政策制定者必須在環境目標與產業韌性之間取得平衡,確保法規分階段且調整得宜,避免高成長地區對較弱地區形成不公平優勢。協調一致的標準、過渡性誘因與明確的前瞻指引,對於避免投資與就業在成長較緩市場受到突然衝擊至關重要。
- 當聚合物需求在多年波動後進入更持久的成長階段,會衍生哪些倫理議題?
- 更穩定的成長會引發如何分配成長利益以及付出何種環境代價的疑問。確保就業與產業競爭力,與避免社會鎖定在加重廢棄物基礎設施與氣候目標壓力的既有材料系統之間,存在倫理張力。負責任的業者應將這波成長視為投資潔淨技術、公平勞動實務與透明供應鏈的機會,而非僅恢復過去的營運模式。
- 隨著工業活動與聚合物使用回升,下游製造商在對外溝通時應強調哪些重點?
- 他們需要說明塑膠與橡膠使用增加與整體工業復甦息息相關,同時強調透過優化設計、可回收性及降低資源強度來減輕環境影響的努力。清楚說明材料選擇如何提升產品耐用性、安全性與可負擔性,有助維持公眾信任,尤其若搭配廢棄物減量與循環經濟的具體措施,而非僅停留在模糊的永續主張。
來源與參考
- 1.Investing.com. (2026, September 1). Eurozone manufacturing growth hits 51-month high in August. Investing.com.
- 2.CME Group. (2026, September 1). EMU: PMI Manufacturing Final. CME Group.
- 3.CME Group. (2026, September 1). DE: PMI Manufacturing Final. CME Group.
- 4.InvestingLive. Germany august final manufacturing pmi xx vs 54.1 prelim. InvestingLive.
- 5.Trading Economics. Manufacturing pmi news. Trading Economics.
- 6.Crypto Briefing. Us manufacturing pmi august final below expectations. Crypto Briefing.
- 7.Matium. Market update. Matium.
- 8.Commoplast. Opinions. Commoplast.