

密封件从通用部件转向工程化应用平台
橡胶和塑料密封件曾被视为可互换的商品部件,如今越来越多地被设计和销售为应用特定系统,涵盖汽车、工程机械、油气、航运、电气设备、半导体、国防和航空航天等领域。这一转变正在悄然改变供应商配制弹性体、构建产品组合以及在成熟工业橡胶领域追逐增长的方式。
DataInsightsMarket(《橡胶和塑料密封件市场研究》的出版商,涵盖按应用和密封类型划分的全球需求)估计,2025年全球橡胶和塑料密封件市场规模为154.4亿美元,2025年至2033年复合年增长率预计为4.3%。Valuates Reports(《橡胶和塑料密封件市场预测》的提供商)显示出类似的增长曲线,市场价值从2023年的136.6亿美元升至2030年的186.8亿美元,复合年增长率同样为4.3%。在这一稳定的增长区间内,大部分活力来自需求按应用细分,而非单纯的总量增长。
汽车密封件:从车门车窗到热管理
汽车橡胶密封长期以来一直是弹性体生产商的支柱终端用途,但该细分市场如今正分裂成多个子市场,各自拥有不同的增长和技术轨迹。
MarketsandMarkets(《汽车橡胶密封件市场预测》的作者)预计,全球汽车橡胶密封件收入将从2025年的84亿美元增至2032年的107.4亿美元,复合年增长率为3.6%。Research and Markets(汽车橡胶密封件市场展望出版商)更为乐观,预测从2025年的218.1亿美元增长至2030年的358.7亿美元,复合年增长率达10.5%。Fortune Business Insights(跨区域汽车橡胶密封件分析师)将2025年市场价值定为211.9亿美元,到2034年将升至332.4亿美元,其中亚太地区2025年营收占比达50.07%。
在这些差异化总额背后,共同主题是专业化。传统的车身密封件(门、窗、引擎盖和行李箱)仍以更换驱动为主,但电动汽车增加了电池组垫片、高压电缆密封件和热界面组件的需求,其中EPDM和硅基材料占据主导。Dataintelo(汽车橡胶密封条和密封市场研究机构)报告称,EPDM密封条占汽车密封条价值的38.5%,到2025年EPDM、硅胶和丁腈橡胶合计占汽车橡胶密封件材料份额的85%以上。
对于加工商而言,这意味着两套不同的机会:
- 常规玻璃导槽和车窗/车门外密封件的量产OE业务,价格和物流驱动竞争。
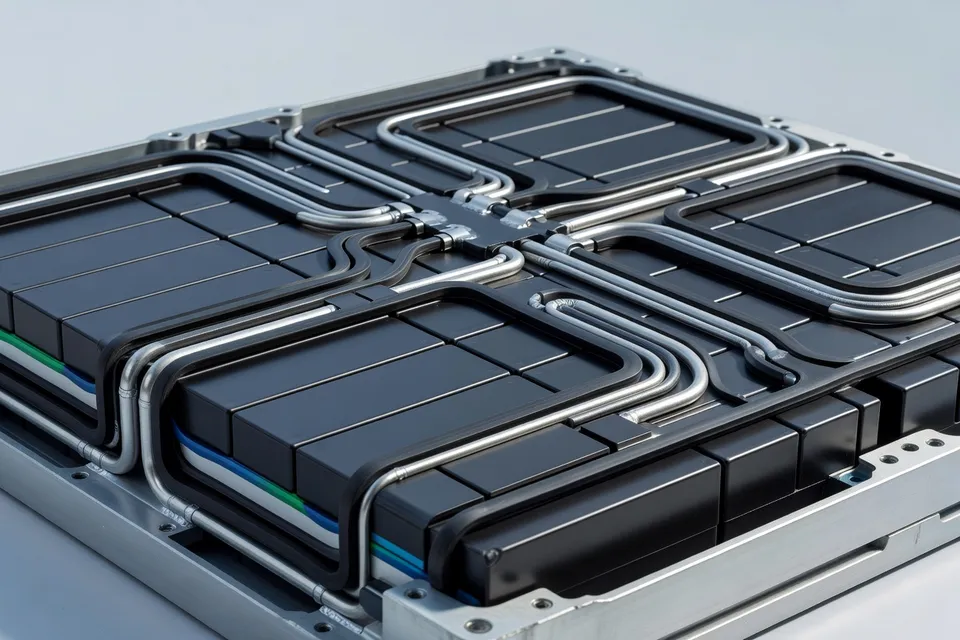
- 面向EV冷却回路、电池壳体和底盘空气动力学的更高利润工程密封件,这些产品要求更严格的公差、共挤生产线以及针对长期压缩永久变形和耐化学性优化的配方。
能够攀升第二条曲线的Tier供应商正直接从OEM设计团队获取新规格工作,而非仅通过目录部件竞争。
工业密封件:O型圈和垫片向价值链上游移动
工业橡胶本身规模大于专用密封件细分市场,但密封件正成为该领域内的战略子类别。
Persistence Market Research(全球工业橡胶研究作者)将工业橡胶市场2026年价值定为1815亿美元,预计到2033年升至2992亿美元,复合年增长率7.4%。在产品组合(软管、输送带、密封件和垫片、机械橡胶制品、板材和屋顶膜)中,软管约占营收的24%,而密封件和垫片虽占比更小,但因泄漏预防和安全而日益关键。
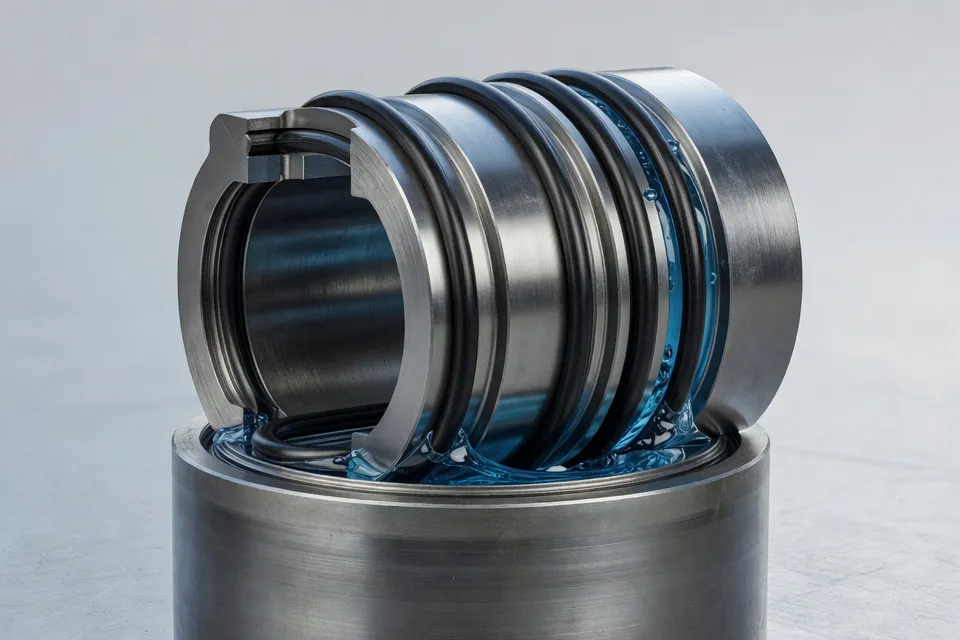
工业密封件细分市场现已独立跟踪。Dataintelo(工业密封件市场报告出版商)预计全球工业密封件营收2025年为195.5亿美元,到2034年达308.7亿美元,复合年增长率5.2%。橡胶材料占该市场的54.2%(约2025年106.1亿美元),塑料占15.1%(约29.5亿美元),凸显大多数工业密封仍以弹性体为主,但越来越多地由PTFE和PEEK等工程热塑性塑料在备用环和轴承元件中提供支持。
垫片和密封件作为更广泛的材料市场也呈现类似动态。Fact.MR(全球垫片和密封件分析提供商)估计2025年垫片和密封件市场为656亿美元,预计到2036年达1110亿美元,复合年增长率4.9%。2026年橡胶垫片和密封件占材料份额的34.5%,由适用于汽车、工业机械和流程行业的NBR、FKM和EPDM配方驱动。
对于转换商而言,这种多元化意味着客户越来越购买功能特定的密封包——例如橡胶O型圈、PTFE活塞密封件和金属垫片的组合——而非单一材料套件。能够共同设计这些混合材料堆栈、在化学和压力循环下验证其性能,并集成数字可追溯性的供应商,有望超越其历史仅橡胶范围捕获份额。
橡胶和塑料密封件内部的应用细分
应用多元化的最直接体现来自市场研究中橡胶和塑料密封件的分段方式。
DataInsightsMarket将全球橡胶和塑料密封件市场划分为汽车、工程机械、油气、航运和运输、电气、电子和半导体、国防、航空航天及其他用途。每个类别都有不同的性能和监管要求:
- 汽车:侧重于天气密封、NVH(噪声、振动和粗糙度)控制及流体管理。要求正围绕更长保修期和可回收性标准化,推动配混商采用低迁移增塑剂和改进老化性能。
- 工程机械:挖掘机、工业压机和采矿设备的液压和气动密封,要求耐磨损和高耐压;工业密封数据显示,2025年液压密封件单独占工业密封件价值的28.5%。
- 油气:井下工具和阀门的高温、化学侵蚀环境,推动采用FKM和特种全氟弹性体以及备用环中的工程塑料。
- 航运和运输:舱壁垫片、舱口密封和减振组件;船级社认证和防火标准增加了认证复杂性。
- 电气、电子和半导体:晶圆处理、真空设备和工厂化学品分配的洁净室兼容密封,塑料密封件受益于耐腐蚀和低放气特性。
- 国防和航空航天:液压系统、燃料管路和座舱应用的轻质、耐温密封件,通常符合军用标准且需要更长的鉴定周期。
DIResearch(全球橡胶和塑料密封件竞争格局分析师)量化了规模的阶跃变化,预计橡胶和塑料密封件市场2026年价值为167.4亿美元,2033年达228.4亿美元,复合年增长率4.54%。这一轨迹与DataInsightsMarket和Valuates Reports高度一致,表明细分化是一种结构性现象,而非单一数据集的产物。
橡胶与塑料:密封中的互补角色
材料数据表明,橡胶与塑料在密封系统中的关系是互补而非替代。
Grand View Research(垫片和密封材料市场研究作者)报告称,2024年包括橡胶和金属在内的垫片和密封材料全球市场规模为613.5亿美元,预计到2030年达841.1亿美元,复合年增长率5.4%。2024年橡胶占营收的40%,体现其柔韧性和压缩永久变形性能,而金属和塑料基材料则填补结构或极端环境利基。
在工业密封件中,Dataintelo发现2025年橡胶占材料份额的54.2%,塑料占15.1%,表明弹性体仍是动态密封的首选,塑料则充当承重或低摩擦辅助材料。DataInsightsMarket的高性能密封研究进一步区分了橡胶高性能密封(以耐用性和成本著称)与塑料高性能密封(在化工、发电和制药的腐蚀和高纯度环境中份额上升)。
对于密封件制造商而言,这意味着竞争优势将较少取决于“橡胶”或“塑料”专家身份,而更多取决于将配方组合成系统级解决方案的能力。投资重点正转向:
- 多材料设计能力和密封堆栈的有限元建模。
- 扩展涵盖NBR、EPDM、FKM、硅胶和工程塑料的配方库。
- 在油气和航空航天等受监管行业,与OEM和EPC承包商在规格和全生命周期成本上紧密对接。
对加工商、OEM和品牌所有者的影响
对于加工商和转换商而言,橡胶和塑料密封件按应用多元化改变了未来十年产能和技能部署方式。
在汽车领域,纯为商品车门密封件配置的生产线面临利润压缩风险,而面向EV核心密封(电池组、热管理和高压线束)的产能将更好地契合汽车橡胶密封件预测中2032–2034年的增长点。在工业机械和能源领域,对高性能密封件的需求与更严格的安全和环境标准同步上升,使得化合物认证和可追溯性与产量同等重要。
半导体、制药和航空航天等行业的OEM和品牌所有者正日益将密封件视为关键可靠性部件而非低价值耗材。这提高了对文档、变更控制程序以及材料过渡协作的期望——例如在侵蚀性化学品中用塑料或氟化弹性体替换传统橡胶牌号。
工业橡胶、垫片材料和工业密封件市场的宏观数据表明,2025–2035年间复合年增长率将持续处于3–7%区间,但真正的战略机遇在于在该区间内选择正确细分领域。能够读懂应用地图(汽车电气化、亚太工业建设、高纯度流程行业)并相应调整产品和工艺投资的供应商,将最有可能抓住橡胶和塑料密封下一波价值创造浪潮。
编辑洞察
- 从通用密封件转向应用特定系统,如何改变加工商和转换商的竞争格局?
- 随着密封从商品化部件转变为工程化应用平台,竞争已不再围绕单价展开,而是更注重设计能力、材料专长和验证专业知识。能够共同开发多材料密封组件、在真实工况下建模性能,并提供完善文档和可追溯性的加工商,将在规格制定中获得优势;而仅提供目录产品的供应商则日益局限于低利润、备件驱动的细分市场。
- 影响未来各应用领域密封配方的主要可持续性和监管压力有哪些?
- 更长的保修期、更严格的防泄漏标准以及对可回收性的更高期望,正推动密封配方向低迁移增塑剂、更好老化性能和更强耐化学性方向发展。与此同时,机械、能源和运输领域日益严格的安全与环保法规,使认证、材料透明度和生命周期末端考量成为密封件选型的重要因素,促使行业转向更清洁的化学品和更耐用、尺寸更合适的方案,而非单纯以成本为导向的选择。
- 在橡胶和塑料行业整体成熟的背景下,密封件制造商最具吸引力的增长领域在哪里?
- 增长正日益集中在应用细分市场,而非整体产量。高性能密封件在电动汽车、工程机械、强腐蚀性化学品和高纯度工艺行业中的应用,提供了最强劲的增长空间。能够将产能分配到这些高要求领域,并结合先进弹性体、工程塑料和可靠验证的制造商,将超越市场整体增速,而仅专注于大宗商品的产能则面临日益加剧的价格和利润压力。
- 橡胶与塑料在密封系统中的互补作用,对技术和投资决策有何影响?
- 橡胶凭借其压缩永久变形和柔韧性,继续主导动态密封;而塑料则越来越多地承担结构、高纯度和极端环境下的密封角色。这种互补性促使投资转向多材料设计、扩展配方库以及密封叠层的有限元建模,成功的关键在于优化弹性体、热塑性塑料和金属之间的界面,而非押注单一材料体系。
- 将密封件视为关键可靠性组件,对质量体系和供应关系意味着什么?
- 当密封件被视为核心可靠性要素而非消耗品时,对文档记录、变更控制和材料可追溯性的要求会大幅提高。供应商必须整合更严格的测试、一致的工艺控制以及配方变更的透明沟通,而OEM关系将变得更加协作和长期化,密封件性能直接与保修风险、安全结果和品牌声誉挂钩。
- 随着密封性能成为安全和环境风险的核心,更长期的伦理和社会考量有哪些?
- 随着更多系统依赖密封件来防止泄漏、火灾和污染,设计与材料选择直接关系到人身安全和环境暴露。业界日益认识到,必须优先选择经过充分验证的可靠密封方案而非最低成本方案,真实披露性能极限,并从全生命周期角度考虑失效模式,因为设计不足的密封件可能将风险转嫁给工厂之外的社区和生态系统。
来源与参考
- 1.Data Insights Market. (2024, July 4). Opportunities in emerging rubber and plastic seals industry markets. Data Insights Market.
- 2.Deep Insights Research. (2026, February 5). Global rubber and plastic seals market. DRI.
- 3.Transparency Market Research. (2023, May 19). Industrial rubber products market size, share, growth – 2031. Transparency Market Research.
- 4.Mordor Intelligence. (2020, February 24). Industrial rubber market size, growth report 2031. Mordor Intelligence.
- 5.Lucintel. (2025, September 17). Industrial rubber market: trends, forecast and competitive analysis to 2031. Lucintel.
- 6.Future Market Insights. (2026, May 18). Explore the global industrial rubber market. Future Market Insights.
- 7.Persistence Market Research. (2026, July 19). Industrial rubber market size, share & analysis, 2033. Persistence Market Research.
- 8.Cognitive Market Research. (2024, August 22). Global industrial rubber market report 2024. Cognitive Market Research.