

密封件從通用零件轉向工程應用平台
橡膠與塑膠密封件曾被視為可互換的商品零件,如今日益被設計並銷售為涵蓋汽車、工程機械、石油天然氣、航運、電氣設備、半導體、國防與航太等領域的應用專用系統。此轉變正悄然改變供應商配製彈性體、建構產品組合,以及在成熟的工業橡膠領域追求成長的方式。
DataInsightsMarket(《橡膠與塑膠密封件市場研究》出版商,涵蓋全球按應用與密封件類型的需求)估計,2025年全球橡膠與塑膠密封件市場規模達144.54億美元,2025至2033年間預計年複合成長率為4.3%。Valuates Reports(提供橡膠與塑膠密封件市場預測)顯示類似成長曲線,市場價值將從2023年的136.6億美元成長至2030年的186.8億美元,同樣以4.3%年複合成長率成長。在這穩定的成長區間內,大多數動能來自需求依應用細分,而非僅靠總量成長。
汽車密封件:從車門車窗到熱管理
汽車橡膠密封長期為彈性體生產商的主要終端用途,但此細分市場現正分裂為多個子市場,各自擁有不同成長與技術軌跡。
MarketsandMarkets(《汽車橡膠密封件市場預測》作者)預測全球汽車橡膠密封件營收將從2025年的84億美元成長至2032年的107.4億美元,年複合成長率3.6%。Research and Markets(汽車橡膠密封件市場展望出版商)則較樂觀,追蹤從2025年的218.1億美元成長至2030年的358.7億美元,年複合成長率10.5%。Fortune Business Insights(跨區域汽車橡膠密封件分析師)指出2025年市場價值為211.9億美元,至2034年將達332.4億美元,亞太地區2025年占營收50.07%。
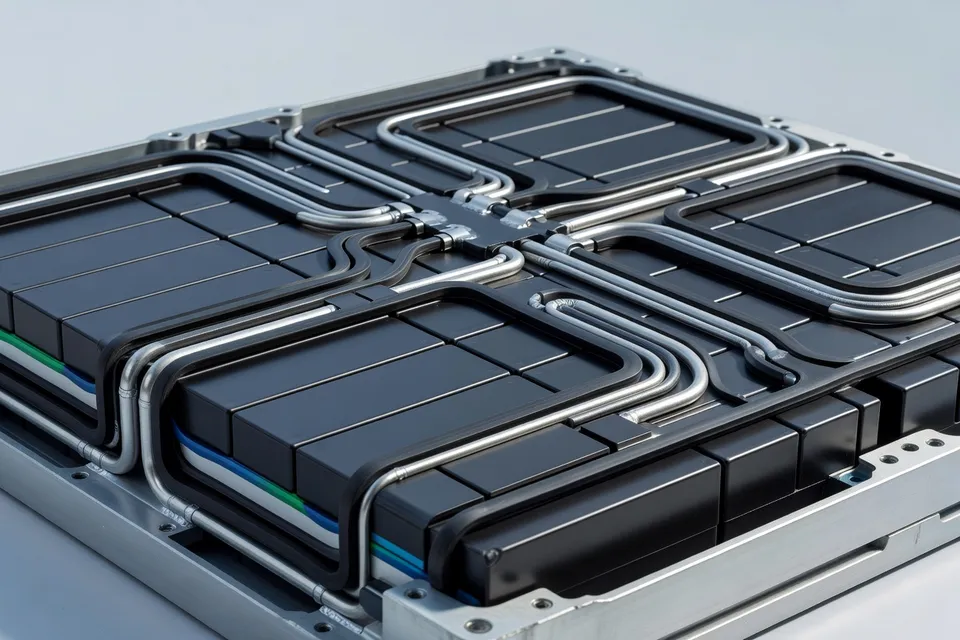
在這些差異化的總額背後,共同故事是專業化。傳統車身密封件如車門、車窗、引擎蓋與行李箱仍以替換為主,但電動車增加電池組墊片、高壓電纜密封件與熱介面元件的需求,EPDM與矽基材料主導其中。Dataintelo(汽車橡膠密封條與密封市場研究)報告指出,EPDM密封條占汽車密封條價值的38.5%,且EPDM、矽膠與丁腈橡膠合計2025年占汽車橡膠密封材料份額超過85%。
對加工商而言,這意味兩種截然不同的機會:
- 大量OE業務:傳統玻璃導槽與窗門外密封,價格與物流主導競爭。
- 高利潤工程密封件:EV冷卻迴路、電池外殼與底盤空氣動力學,要求更嚴格公差、共擠出生產線,以及針對長期壓縮永久變形與耐化學性調整的配方。
能夠切入第二曲線的Tier供應商,正直接與OEM設計團隊合作新規格,而非僅靠目錄零件競爭。
工業密封件:O型環與墊片向上游價值鏈移動
工業橡膠本身規模與成長速度均大於專用密封件細分市場,但密封件正成為該領域中的策略子類別。
Persistence Market Research(全球工業橡膠研究作者)估計2026年工業橡膠市場價值1815億美元,預計2033年達2992億美元,年複合成長率7.4%。在產品組合(軟管、輸送帶、密封件與墊片、機械橡膠製品、板材與屋頂膜)中,軟管約占24%營收,而密封件與墊片雖占比較小,卻因防漏與安全需求日益關鍵。
工業密封件細分市場現已獨立追蹤。Dataintelo(工業密封件市場報告出版商)指出2025年全球工業密封件營收195.5億美元,2034年達308.7億美元,年複合成長率5.2%。橡膠材料占該市場54.2%(約2025年106.1億美元),塑膠占15.1%(約29.5億美元),顯示大多數工業密封仍以彈性體為主,但越來越多由PTFE與PEEK等工程熱塑性塑膠在備用環與軸承元件中支援。
更廣泛的墊片與密封材料市場呈現類似動態。Fact.MR(全球墊片與密封分析提供商)估計2025年墊片與密封市場656億美元,預計2036年達1110億美元,年複合成長率4.9%。橡膠墊片與密封2026年占材料份額34.5%,由NBR、FKM與EPDM配方驅動,橫跨汽車、工業機械與製程產業。
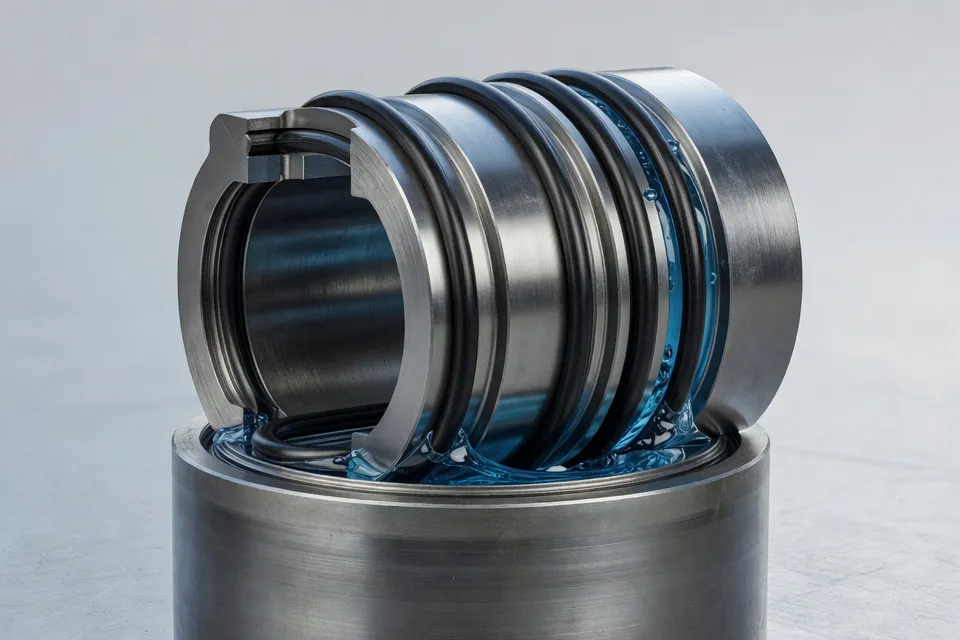
對轉換商而言,此多元化意味客戶越來越多採購功能專用密封套件——例如橡膠O型環、PTFE活塞密封與金屬墊片的組合——而非單一材料套件。能共同設計這些混合材料堆疊、驗證化學與壓力循環,並整合數位追溯的供應商,將超越歷史橡膠專長範疇,奪取更大市占。
橡膠與塑膠密封件內部的應用細分
橡膠與塑膠密封件依應用細分的最新視野,來自市場研究如何細分此市場。
DataInsightsMarket將全球橡膠與塑膠密封件市場分為汽車、工程機械、石油天然氣、航運與運輸、電氣、電子與半導體、國防、航太及其他用途。每個類別有不同性能與法規要求:
- 汽車:專注天候密封、NVH(噪音、振動、粗糙度)控制與流體管理。要求正朝更長保固期與可回收性標準化,推動配料商採用低遷移塑化劑與改善老化特性。
- 工程機械:挖掘機、工業沖壓機與採礦設備的液壓與氣動密封,要求耐磨與高壓耐久性;工業密封資料顯示液壓密封2025年占工業密封價值28.5%。
- 石油天然氣:井下工具與閥門的高溫、強侵蝕環境,推動採用FKM與特殊全氟彈性體,以及工程塑膠備用環。
- 航運與運輸:艙壁墊片、艙口密封與減振元件;船用認證與防火標準增加認證複雜度。
- 電氣、電子與半導體:晶圓處理、真空設備與晶圓廠化學分配的無塵室相容密封,塑膠密封受益於耐腐蝕與低釋氣。
- 國防與航太:液壓系統、燃料管路與艙內應用的輕量、耐溫密封,常依軍用標準規格,需較長認證時程。
DIResearch(全球橡膠與塑膠密封件競爭格局分析師)量化規模變化,預測2026年橡膠與塑膠密封件市場價值167.4億美元,2033年228.4億美元,年複合成長率4.54%。此軌跡與DataInsightsMarket及Valuates Reports相近,顯示細分化是結構性現象,而非單一資料集的產物。
橡膠對塑膠:密封中的互補角色
材料資料顯示橡膠與塑膠在密封系統中呈現互補而非替代關係。
Grand View Research(墊片與密封材料市場研究作者)報告,2024年包含橡膠與金屬的墊片與密封材料全球市場規模613.5億美元,預計2030年達841.1億美元,年複合成長率5.4%。橡膠2024年占營收40%,反映其彈性與壓縮永久變形特性,而金屬與塑膠基材料填補結構或極端環境利基。
在工業密封件中,Dataintelo發現2025年橡膠占材料份額54.2%,塑膠15.1%,顯示彈性體仍是動態密封首選,塑膠則作為承載或低摩擦輔助元件。DataInsightsMarket的高性能密封研究進一步區分橡膠高性能密封(以耐久性與成本見長)與塑膠高性能密封(在化學加工、發電與製藥的腐蝕與高純度環境中取得份額)。
對密封製造商而言,這意味競爭優勢將較少依賴「橡膠」或「塑膠」專長,而更取決於結合配方成系統級解決方案的能力。投資重點正轉向:
- 多材料設計能力與密封堆疊的有限元素模擬。
- 擴展涵蓋NBR、EPDM、FKM、矽膠與工程塑膠的配方庫。
- 與OEM及EPC承包商在規格與生命週期成本上密切合作,尤其在石油天然氣與航太等受管制產業。
對加工商、OEM與品牌商的意涵
對加工商與轉換商而言,橡膠與塑膠密封件依應用多元化,將改變未來十年產能與技能部署方式。
在汽車領域,純粹配置用於商品車門密封的生產線面臨利潤壓縮,而配置用於EV中心密封(電池組、熱管理與高壓線束)的產能,將更符合2022–2034年汽車橡膠密封預測所突顯的成長區塊。在工業機械與能源領域,對高性能密封的需求與更嚴格安全與環境標準同步上升,使配方認證與追溯與產量同等重要。
半導體、製藥與航太等產業的OEM與品牌商,越來越多將密封件視為關鍵可靠度元件,而非低價值耗材。這提高對文件、變更控制程序與材料轉換合作的期望,例如在侵蝕性化學品中將傳統橡膠等級替換為塑膠或氟化彈性體。
來自工業橡膠、墊片材料與工業密封市場的宏觀數據顯示,2025–2035年間年複合成長率維持在3–7%區間,但真正的策略機會在於挑選該區間內的正確利基。能讀懂應用地圖(汽車電氣化、亞太工業建置、高純度製程產業)並據此調整產品與製程投資的供應商,將最有能力抓住橡膠與塑膠密封下一波價值創造。
編輯洞察
- 從通用密封件轉向應用專用系統,會如何改變加工商與轉換商的競爭格局?
- 當密封從商品化零件轉變為工程化應用平台時,競爭焦點不再是單價,而是設計能力、材料專業知識與驗證技術。能夠共同開發多材料密封組合、模擬實際使用條件下的性能,並提供完整文件與追溯的加工商,將在規格制定中取得優勢;而僅提供型錄的供應商則會被壓縮至低利潤、替換導向的利基市場。
- 影響未來密封配方的主要永續性與法規壓力有哪些?
- 更長的保固期、更嚴格的防漏標準,以及對可回收性的期望,促使密封配方朝向低遷移塑化劑、改善老化特性與更高耐化性發展。同時,機械、能源與運輸領域更嚴格的安全與環保法規,也讓認證、材料透明度與生命終期考量成為密封選用的一部分,引導產業走向更潔淨的化學品與更耐用、尺寸適當的設計,而非僅追求成本。
- 在成熟的橡膠與塑膠市場中,密封件製造商最有吸引力的成長領域在哪裡?
- 成長機會愈發集中在特定應用利基,而非整體產量。高性能密封在電動車、工程機械、強腐蝕化學品與高純度製程產業的需求最為強勁。能夠投入先進彈性體、工程塑膠與嚴格驗證的製造商,可超越市場平均成長;純粹商品化的產能則面臨更嚴峻的價格與利潤壓力。
- 橡膠與塑膠在密封系統中的互補角色,會如何影響技術與投資決策?
- 橡膠因其壓縮永久變形與彈性,仍是動態密封的主力;塑膠則在結構、高純度與極端環境應用中扮演愈來愈重要的角色。這種互補性促使投資轉向多材料設計、擴充化合物資料庫,以及密封堆疊的有限元素模擬。成功關鍵在於能否最佳化彈性體、熱塑性塑膠與金屬之間的界面,而非只押注單一材料家族。
- 將密封件視為關鍵可靠度元件,對品質系統與供應關係會帶來哪些影響?
- 當密封件被視為核心可靠度元件而非消耗品時,對文件紀錄、變更管制與材料追溯的要求會大幅提高。供應商必須執行更嚴謹的測試、穩定的製程管制,並透明溝通配方變更;OEM 與供應商的關係也會轉向更長期且協作的模式,密封件性能直接連結保固風險、安全結果與品牌聲譽。
- 隨著密封性能成為安全與環境風險的核心,會出現哪些長期倫理與社會考量?
- 隨著越來越多系統依賴密封件來防止洩漏、火災與污染,設計和材料選擇會直接影響人類安全與環境暴露。業界愈發需要優先採用穩健且經過充分驗證的密封解決方案,而非只求最低成本;同時必須務實揭露性能限制,並考量整個生命週期的失效模式,因為設計不足的密封件可能將風險轉嫁給工廠之外的社區與生態系統。
來源與參考
- 1.Data Insights Market. (2024, July 4). Opportunities in emerging rubber and plastic seals industry markets. Data Insights Market.
- 2.Deep Insights Research. (2026, February 5). Global rubber and plastic seals market. DRI.
- 3.Transparency Market Research. (2023, May 19). Industrial rubber products market size, share, growth – 2031. Transparency Market Research.
- 4.Mordor Intelligence. (2020, February 24). Industrial rubber market size, growth report 2031. Mordor Intelligence.
- 5.Lucintel. (2025, September 17). Industrial rubber market: trends, forecast and competitive analysis to 2031. Lucintel.
- 6.Future Market Insights. (2026, May 18). Explore the global industrial rubber market. Future Market Insights.
- 7.Persistence Market Research. (2026, July 19). Industrial rubber market size, share & analysis, 2033. Persistence Market Research.
- 8.Cognitive Market Research. (2024, August 22). Global industrial rubber market report 2024. Cognitive Market Research.