

牛津研究為原生塑膠設限標示價格標籤
一項全球原生塑膠產量上限提案可能推升塑膠價格、壓縮家計預算,並為日常商品帶來新的通膨壓力,這是根據國際化學品協會理事會(ICCA,一個代表化學製造商的全球貿易組織)委託牛津經濟研究院所做的最新模型分析。
這項於2026年9月發布的分析,是聯合國塑膠條約談判的一部分,比較了對原生塑膠的上游設限,與加強廢棄物收集及回收績效的政策。結論指出,兩種政策途徑都能達成類似的塑膠環境洩漏減量,但經濟後果卻有明顯差異。
5%原生塑膠上限對價格與福祉的影響
牛津經濟研究院模擬了全球原生塑膠產量較基準路徑低5%的情境。在此情況下,塑膠總價格(結合原生與回收樹脂)上漲8.5%,因為供應受限卻面對包裝、消費品、汽車零件及建築材料等需求大致不變。
此價格衝擊將傳導至價值鏈。較高的樹脂成本增加轉換商與品牌商的生產費用,最終由零售商部分轉嫁給消費者。研究估計全球家計福祉將減少1284億美元,反映價格上漲與實質消費降低的綜合影響。
整體經濟衝擊也反映在產出上:全球GDP在設限情境下預計減少202億美元,因為較高的投入成本抑制塑膠密集產業的活動。牛津經濟研究院的區域細部分析顯示,所有主要經濟體均遭受福祉損失,其中東亞減少385億美元、西歐減少377億美元、北美減少221億美元、東南亞減少88億美元,中東與拉丁美洲各約減少60億美元。
Regional household welfare losses under 5% virgin plastic cap, September 2026
| Region | Household welfare losses (USD billion) |
|---|---|
| East Asia | 38.5 USD billion |
| Western Europe | 37.7 USD billion |
| North America | 22.1 USD billion |
| Southeast Asia | 8.8 USD billion |
| Middle East | 6 USD billion |
| Latin America | 6 USD billion |
對消費端製造商而言,這意味著包裝食品、個人護理用品、家用清潔產品及各類耐用消費品的利潤空間收窄或貨架價格上漲。
針對性回收:同等洩漏減量,成本更低
在另一個情境中,牛津經濟研究院分析了針對廢棄物收集、回收及循環經濟的針對性投資——聚焦於塑膠管理不善程度最高的區域與廢棄物流。模型發現,此途徑可達成與原生塑膠上限相同的塑膠洩漏減量,但經濟狀況截然不同。
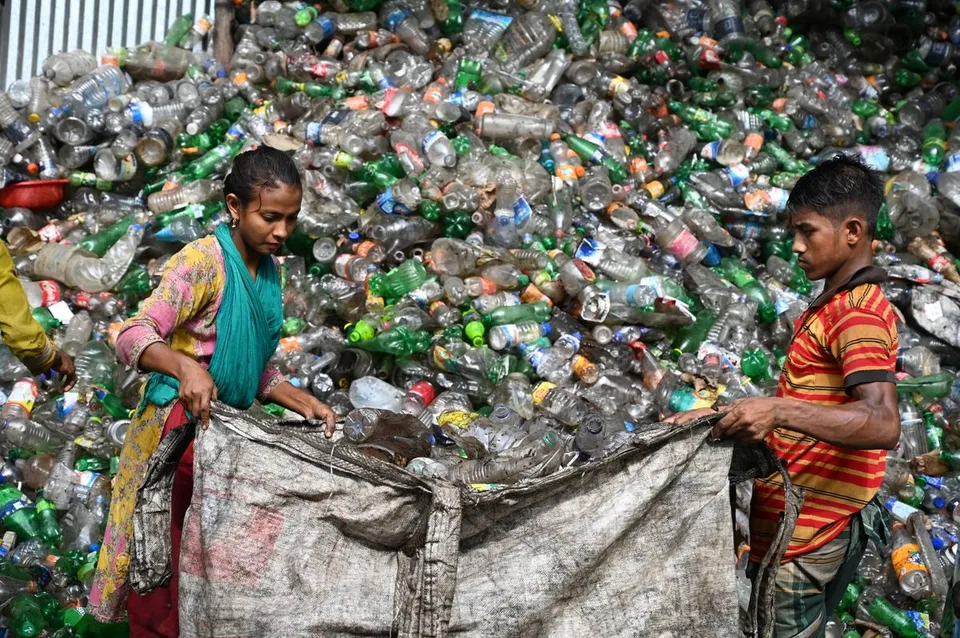
回收情境不會出現8.5%的價格上漲,反而導致塑膠總價格下降0.2%,因為改善收集與回收擴大了回收樹脂供應,緩解原生材料的壓力。此價格緩解加上更有效率的廢棄物管理,全球家計福祉損失僅5億美元,全球產出增加2億美元。
ICCA強調,聚焦回收的途徑還能帶來比設限情境高出68%的回收效益,意味著以更低的家計與產業成本,實現更大的循環材料流轉。對於面臨回收含量強制規範的加工商與品牌商而言,這項差異至關重要:可負擔的二次樹脂供應能降低合規成本並減少投入短缺風險。
為何設限影響如此劇烈:塑膠在全球供應鏈中的角色
研究強調塑膠深植全球供應鏈。牛津經濟研究院先前受ICCA委託對塑膠價值鏈的研究,描述塑膠製造與轉換是「全球經濟複雜且精密的引擎」,貢獻數兆美元產出並支持全球數百萬個就業機會。
限制原生供應並不會消除對塑膠所提供服務的需求——輕量化包裝、耐用元件、衛生食品與醫療運送。相反,原生產出受限會迫使買家轉向更昂貴的替代品,或為有限樹脂相互競價,產生多重連鎖效應:
- 一級製造成本上升:樹脂價格上漲導致轉換商與包裝生產商成本增加。
- 向下游產業轉嫁:從食品飲料到家用產品及電子商務物流。
- 低收入家計受影響最深:這類家計將較高比例收入花費在塑膠密集的必需品,包括包裝主食與清潔用品。
- 非預期環境後果風險:部分使用者改用更重或更耗能的材料,可能增加溫室氣體排放或食物浪費。
同時,中央銀行與宏觀預測機構已指出,塑膠是消費通膨籃子中的重要投入。泰國央行即警告,塑膠粒價格上漲,加上能源與肥料衝擊,可能推升預製食品、個人護理產品及清潔用品成本,進而影響整體通膨預測。
成長中的塑膠市場放大政策影響
全球塑膠與樹脂市場的龐大規模與成長軌跡,放大了經濟風險。市場研究機構持續顯示,塑膠、塑膠製品與塑膠樹脂屬於數千億至兆美元規模的板塊,並在2020年代穩健擴張。
Grand View Research估計,2025年全球塑膠市場規模為9636.5億美元,預計2033年達到1兆3612.5億美元,2026至2033年複合年成長率達4.4%。其塑膠樹脂報告則估計,2025年該市場規模為8328.6億美元,2033年升至1兆1140.3億美元。
Business Research Company以略有不同的範圍報告,2025年塑膠製品單獨達到1兆1143億美元,預計2030年達1兆5645億美元,複合年成長率6.6%。其塑膠材料與樹脂系列則顯示,該板塊從2025年的8295.2億美元成長至2030年的1兆1209.1億美元,2026至2030年複合年成長率為7.9%。
Fact.MR的長期評估預測,全球塑膠市場將從2025年的0.67兆美元升至2035年約1.07兆美元,年成長率4.8%。這些來源一致指出,亞太地區在營收與產量上均居主導地位,主要受中國製造基地及包裝、汽車與建築需求驅動。
在這種背景下,對原生塑膠的上游設限將衝擊一個規模龐大且持續擴張的市場。即使價格或產量出現小幅百分比變化,也會轉化為數百億美元的成本與營收變動,影響樹脂供應商、轉換商與品牌商。
對轉換商、品牌商與政策制定者的啟示
牛津經濟研究院的發現,凸顯了塑膠加工商與轉換商在供給端設限與下游循環措施之間的策略權衡:
- 原生產量設限將提高原料成本、壓縮利潤,並使原生與回收等級的長期合約更為複雜。
- 聚焦回收的政策則傾向增加回收樹脂供應,尤其在包裝領域,並抑制整體價格水準,改善資本密集轉換資產的規劃能見度。
面對回收含量義務與碳目標的品牌商,可能視設限為雙面刃。上游限制雖可加速對回收與生物基材料的需求,但牛津模型顯示,這也會提高達成這些義務的成本,並在回收基礎設施落後的市場帶來供應中斷風險。
對於致力將塑膠政策與整體通膨及成長目標對齊的政策制定者而言,研究指向順序安排:先建置廢棄物收集、分類與回收能力,再收緊循環規範,可在較低的宏觀經濟成本下達成類似環境效益。隨著全球塑膠協議談判持續,工具選擇——設限或循環——不僅決定塑膠環境洩漏量,也決定消費者為依賴塑膠的商品支付多少費用。
與此同時,轉換商、樹脂供應商與品牌商很可能透過分散原料來源、投資機械與化學回收能力,以及重新設計包裝以減少單位服務用量,來對沖政策風險。這些行動將形塑塑膠價值鏈的韌性,以及若原生塑膠上限從模型演練轉為具約束力的法規,商店貨架上的價格標籤。
編輯洞察
- 全球原生塑膠產量上限將如何重塑塑膠密集價值鏈的成本結構?
- 具約束力的原生塑膠上限首先會反映在樹脂價格上,但其真實影響將透過轉換廠、包裝業者及消費性產品製造商逐級傳遞,造成投入成本上升與價格波動加劇。供應緊縮將使長期合約更為困難,壓縮無法轉嫁成本的加工業者利潤,並迫使品牌業者同時重新設計產品以兼顧成本與永續目標。結果是塑膠密集產業的成本基礎結構性提高,供應鏈彈性也將獲得更高溢價。
- 為何聚焦回收與循環的政策能帶來相近的環境效益,卻降低經濟摩擦?
- 優先推動廢棄物收集、分類與回收的政策,是在塑膠變成管理不善的階段介入,而非在生產端。透過擴大二次樹脂供應與提升材料回收率,可在減少環境洩漏的同時,緩解對原生原料的壓力,並緩和下游使用者的價格衝擊。對產業而言,這意味著更可預測的投入成本、與回收含量承諾更好的契合,以及循環技術更清晰的投資理由,而不會產生硬性上限所造成的供需劇烈衝突。
- 當塑膠政策收緊上游供應時,通膨與家戶福利會面臨哪些風險?
- 由於塑膠深植於日常包裝品、清潔用品與物流之中,收緊原生供應會迅速傳導至消費者物價指數。樹脂成本上升會推高民生必需品架上價格,對低收入家戶的影響尤為顯著,因為他們在塑膠密集產品上的支出佔比更高。從宏觀角度來看,這會增添新的通膨壓力、增加貨幣政策執行難度,並導致實質消費與福利明顯下降,即使環境目標得以達成。
- 政策制定者應如何排序塑膠法規,以兼顧環境目標、經濟成長與物價穩定?
- 務實的排序方式是先積極投資廢棄物基礎設施與回收產能,並搭配明確的循環標準,再考慮對原生塑膠生產實施約束性上限。先建立收集、分類與處理系統,可在對供應與價格造成有限干擾的情況下,減少洩漏並提高回收含量。只有在循環系統成熟後,才較安全地收緊上游限制,以降低意外通膨、材料替代造成其他足跡惡化,或關鍵應用供應中斷的風險。
- 轉換廠商與品牌業者現在可採取哪些策略行動,以因應未來原生塑膠限制?
- 轉換廠商與品牌業者可透過多元化原料來源,涵蓋原生、機械回收及化學回收等管道,並為關鍵應用認證多種等級與供應商,以降低曝險。同時,輕量化設計、簡化材料組合以利回收,以及投資回收或收集合作夥伴關係,皆能降低未來的合規與原料風險。這些措施無論政策走向如何,都能強化韌性,並讓企業在更循環的市場中獲益,而非僅吸收更高成本。
- 當塑膠政策保護環境卻提高民生必需品的成本時,會產生哪些倫理張力?
- 抑制塑膠洩漏的政策能帶來明顯的環境效益,但若過度依賴限制供應,就可能將負擔轉嫁給最無法承受食品、衛生及醫療產品價格上漲的家庭。倫理挑戰在於設計能內化環境成本、卻不加深不平等的工具,例如優先推動基礎設施解決方案、支持負擔得起的替代品,並明確評估分配影響。一個可信的長期框架必須平衡地球極限與基本服務的公平取得。
來源與參考
- 1.Thailand Business News. New Oxford Economics study: Plastic production cap would raise cost of goods. Thailand Business News.
- 2.Yahoo Finance. (2026, June 10). Global plastics market to reach $197.8 billion by 2030, driven by industrial growth and lightweight material demand. Yahoo Finance.
- 3.IndexBox. (2026, June 29). Plastic resins global market in the world: Analysis, forecast, size, trends and insights. IndexBox.
- 4.Mordor Intelligence. (2026, September 3). Plastic resin market size, share & 2031 growth trends. Mordor Intelligence.
- 5.Precedence Research. (2026, September 10). Plastic resins market companies, size & trends 2026-2035. Precedence Research.
- 6.The Business Research Company. (2026, September 17). Plastic products market share forecast report 2026-2030. The Business Research Company.
- 7.Fact.MR. (2025, November 14). Global plastic market: Global market analysis report 2035. Fact.MR.
- 8.Grand View Research. Plastic resin market size & share: Industry report, 2033. Grand View Research.