

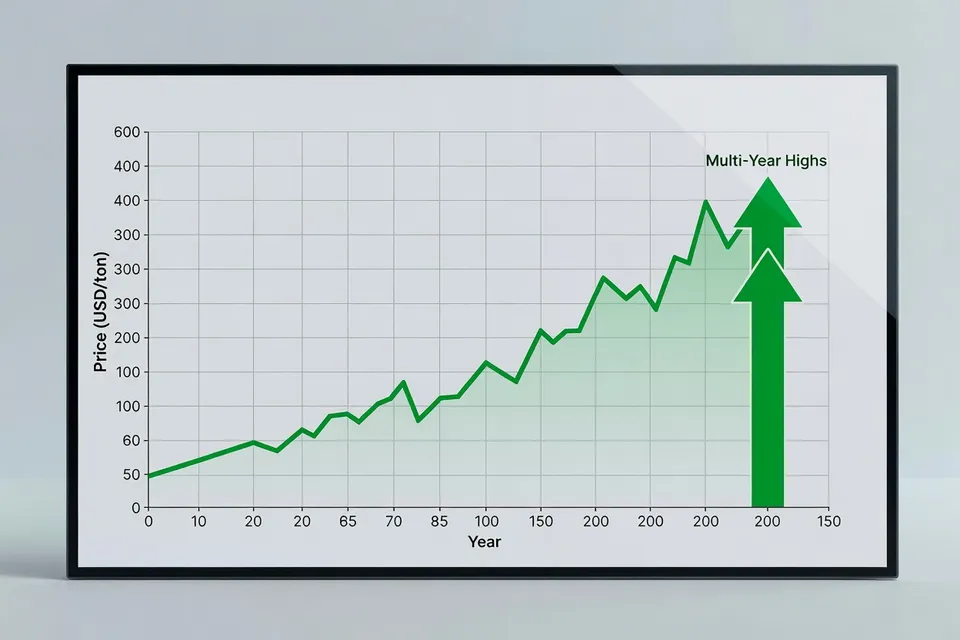
期货推动的上涨使天然橡胶价格达到多年高点
2026年9月,天然橡胶期货和现货价格攀升至多年高点,结束了持续的上涨行情,这正在重塑全球轮胎和橡胶行业的成本与利润。
Trading Economics(全球宏观经济和商品市场数据提供商)显示,2026年9月18日橡胶期货价格约为每公斤238美分,较上月上涨约6%,同比上涨近40%,被描述为2013年以来的最高水平,供应收紧提供支撑。2026年5月早些时候,橡胶期货已突破每公斤220美分,创九年新高,原因是天气干扰导致供应短缺担忧。
在中国,SunSirs(中国商品价格和市场分析平台)报告,2026年9月初国内天然橡胶现货价格超过每吨17900元人民币,为近两年未见水平,较年初上涨约14%。上海橡胶期货在9月3日短暂突破每吨18800元人民币,而Echemi指出上海期货交易所主力天然橡胶期货合约触及每吨19810元人民币,接近两年高点后回落至约每吨18670元人民币。
SunSirs进一步指出,特定合约创下新基准:RU2701期货合约达到近两年高点,NR2611合约创上市以来纪录,现货价格同步上涨6.45%。期货与现货市场的同步上涨显著增强了上游定价权。
供应紧张、厄尔尼诺和出口数据支撑价格上涨
当前价格水平并非单纯投机。SunSirs援引天然橡胶生产国协会(ANRPC)最新数据,显示7月全球天然橡胶产量下降5.2%至132.1万吨,而消费量上升0.8%至129.7万吨,市场处于供需紧平衡状态。
天气因素加剧了这一平衡。European Rubber Journal报道,截至2026年9月11日当周,天然橡胶期货在主要交易所上涨,受厄尔尼诺相关的干旱天气和干旱条件以及印度尼西亚森林火灾影响,割胶和收获受阻。该刊早前报道称,9月初价格已“技术性超买”,随后获利回吐引发短期回调,但基本面依然坚挺。
贸易方面,SunSirs数据显示,2026年1月泰国天然橡胶(不含复合橡胶)出口量为21.4万吨,同比下降10%。其中标准橡胶出口下降16%,乳胶出口下降18%,对华出口下降13%。天然橡胶和混合橡胶对华合计出口21.4万吨,同样下降10%,表明流入最大消费市场的流量受限。
中国高位盘整:结构强劲,风险上升
此次上涨已将中国国内市场推入SunSirs所描述的高位均衡与争夺状态。截至2026年5月8日,中国现货价格达到每吨17841.67元人民币,年内高点为每吨17858.33元人民币,均远高于2023–2025年5月初水平。5月底,主流交易区间仍维持在17500至17900元人民币,较年初上涨超过2200元人民币。
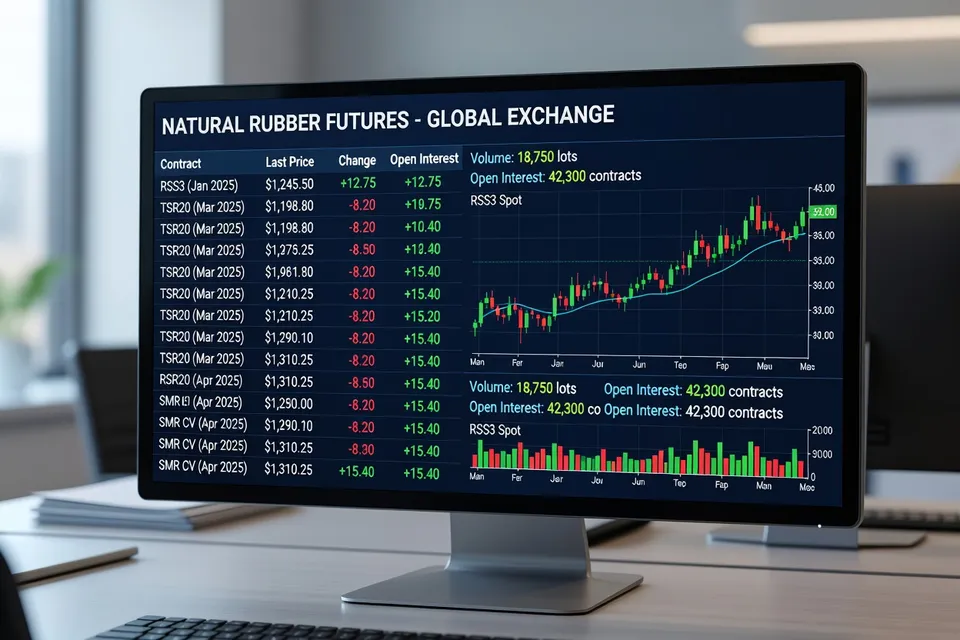
Echemi 9月评论显示,截至2026年9月20日,中国天然橡胶价格约为每吨18150元人民币,略高于月初,而主力期货合约从每吨19810元人民币高点回落至约每吨18670元人民币。技术面上,现货价格已跌破5日均线,显示短期动能减弱,但10日和20日均线仍呈上升趋势,表明中期看涨结构依然完好。
Echemi发布的商业社会分析强化了区间盘整的局面。其9月16日指标表显示,5日均线差转负幅度缩小,10日均线差转负,20日均线差持平,整体暗示上涨空间有限,市场在高位震荡。
成本传导:轮胎涨价与下游谨慎
对下游加工商而言,上涨已转化为具体定价决策。SunSirs报道,橡胶期货飙升至多年高点促使轮胎制造商启动2026年第三轮涨价,主流全钢胎产品上涨2–3%。文章强调,上游天然橡胶成本的急剧增加已顺利传导至轮胎现货价格,全面推高成品价格基准。
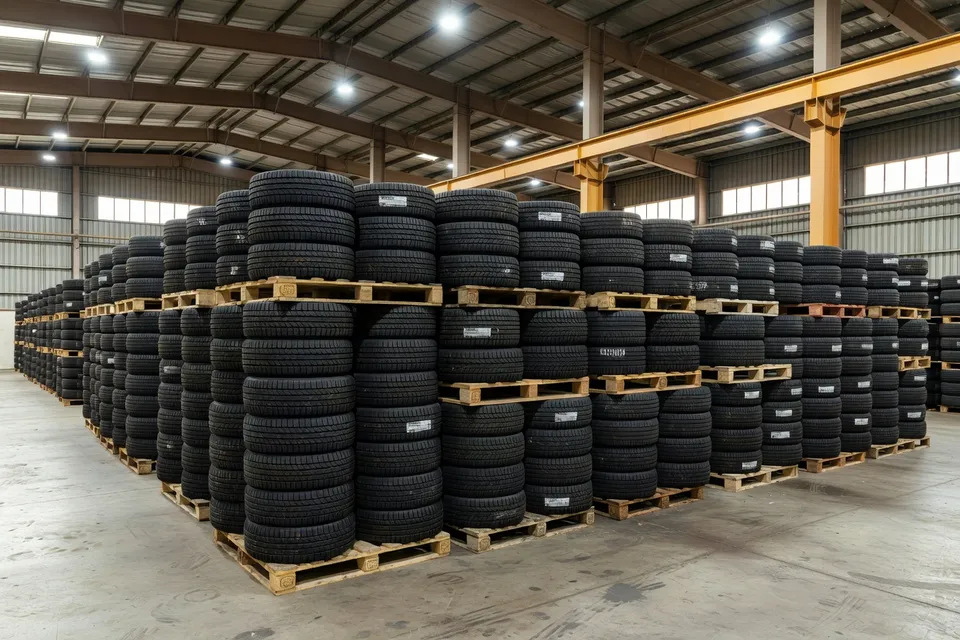
European Rubber Journal财务摘要显示,主要轮胎制造商2026年上半年营收和盈利增长,例如普利司通、横滨橡胶和阿波罗轮胎,部分得益于定价改善和需求复苏。然而,投入成本上升与汇率效应共同营造了复杂的利润环境。
在马来西亚,Bernama报道,2026年9月14日吉隆坡橡胶市场收低,跟随区域期货走弱和中国轮胎制造商需求疲软,因原材料成本上升导致许多企业维持生产控制。SMR 20参考价跌至每公斤976.5–977.5仙,散装乳胶徘徊在每公斤710.5–717仙,市场情绪受货币紧缩预期和美国经济前景担忧拖累。
Bernama另一则快讯指出,尽管成本上升和地缘政治不确定性,马来西亚橡胶市场预计保持相对韧性,需求主要由补库存而非投机性购买支撑。马来西亚橡胶手套制造商协会(MARGMA)认为市场可能向上趋势,理由是东南亚天气波动导致的供应侧约束。
对加工商和转化商而言,这一局面意味着:
- 原料成本通过2026年底合同谈判固化,尤其是与TSR20或上海期货挂钩的基准。
- 库存策略转向精益、及时补货,买家在进一步上涨风险与持有高价库存成本之间权衡。
- 产品定价纪律收紧,轮胎和技术橡胶制造商通过多轮而非单次大幅提价来维持利润。
战略影响:在波动中 Navigating 缓慢牛市
综合来看,2026年9月天然橡胶价格升至多年高点反映了天气驱动的供应约束、主要生产国出口减少以及以汽车和工业复苏为基础的结构性坚挺需求共同作用。
SunSirs对2025–2026年的展望将全球天然橡胶市场描述为“波动盘整、逐步上行”,供需紧平衡,供应扩张缓慢,需求增长区域分化,合成橡胶通过替代提供上限。Trading Economics数据显示,2026年9月中旬橡胶同比上涨近40%,合成橡胶也同比走高,强化了这一缓慢牛市画面,天然和合成弹性体均在重新定价。
对于橡胶价值链各环节高管,几个战略主题突出:
- 风险管理:价格高企和技术性超买迹象要求更严格的对冲,以及采购、财务和销售之间的更紧密协调,尤其是围绕RU和TSR20合约等关键基准。
- 供应多元化:泰国2026年1月出口数据凸显单一国家风险敞口;跨东南亚及更广区域多元化采购可缓解降雨、厄尔尼诺和本地政策变化带来的干扰。
- 成本工程:轮胎制造商2026年实施2–3%涨价的能力表明基于价值的定价空间,但持续的投入通胀将加剧优化配方、混炼效率和产品设计的努力。
短期内,SunSirs、Echemi、TDD-Global和ERJ的市场评论指向高位盘整而非明确趋势逆转:替代和下游需求谨慎限制上涨空间,而供应紧张和天气风险支撑下行空间。这使得2026年成为天然橡胶作为战略成本变量的一年——需要密切监测和敏捷响应——而非资产负债表上的稳定原材料项目。
编辑洞察
- 天然橡胶价格持续高企将如何改变橡胶与轮胎制造商的采购策略?
- 持久的高价使天然橡胶从常规投入转变为战略风险因素,促使企业将商品对冲与采购及销售计划更紧密地结合。采购方越来越多地采用与基准挂钩的合同、分批采购窗口,并加强与财务部门的协调以管理现金流与利润波动。在运营层面,采购团队还需分散供应商与产地,并更积极地将库存作为风险缓冲工具,而非单纯的物流手段。
- 天然橡胶供应持续紧张且易受天气影响,对可持续发展有何长期影响?
- 结构性紧缺叠加天气事件凸显了行业对气候敏感的小农生产的依赖。这将推动对更具韧性的农艺实践、可追溯体系以及稳定农户收入的支持方案的投资,同时保障供应。另一方面,价格长期高企可能加速合成材料与替代弹性体的替代进程,从而加剧土地利用、碳排放及橡胶采购整体环境足迹的讨论。
- 天然橡胶的缓慢牛市如何重塑价值链各环节的定价权?
- 当原料价格连续多个季度上行时,上游生产商往往重新掌握定价主动权,而下游企业则需通过分阶段、有纪律的价格调整来捍卫利润率,而非一次性提价。轮胎与工业橡胶制品制造商可借助需求回暖支撑温和的挂牌价上涨,但同时必须更清晰地传递产品价值,并按客户对成本变化的敏感度进行细分。长期来看,能够透明沟通价格调整、主动管理合同并在原材料成本之外实现产品差异化的企业将更具优势。
- 当天然橡胶成为结构性紧缺且波动剧烈的商品时,会引发哪些政策与监管问题?
- 反复出现的供应短缺和天气驱动的价格剧烈波动,会促使监管机构思考如何保障供应安全,同时避免造成市场扭曲的干预。监管者可能会更加重视数据透明度、库存监测,以及对可持续种植园和基础设施的投资激励,以降低气候与物流冲击带来的脆弱性。与此同时,天然橡胶与合成替代材料的标准也需要逐步统一,确保替代决策基于安全、环保表现和公平竞争,而非仅受短期价格波动影响。
- 面对长期高企的橡胶成本,产品设计与材料工程可能会如何演变?
- 持续走高的原材料价格往往会加速配方优化、降低材料用量并提升产品耐用性,以此用更低的总拥有成本来抵消标价上涨。工程师可能会更注重调整天然橡胶与合成橡胶的配比,针对不同细分市场精细化性能,而非沿用标准配方。久而久之,这将推动高端产品与大众产品的进一步分化,创新重点转向在单位弹性体用量下实现最大性能。
- 将高企的橡胶成本转嫁给终端用户,会产生哪些更广泛的伦理与社会影响?
- 系统性的成本转嫁最终会推高依赖橡胶部件的出行及必需品价格,对价格敏感的用户和地区影响尤为显著。在伦理层面,这会加剧对价值链利益分配的审视:从小农承受气候与价格风险,到制造商平衡利润目标,再到消费者面临生活成本上升。同时,这也凸显了投资于效率、安全与耐用性的重要性,确保社会支付更高价格换来的是真正提升的性能,而非单纯吸收大宗商品通胀。
来源与参考
- 1.SunSirs. Natural rubber prices hit two-year high. SunSirs.
- 2.TDD-Global. (2026, September 18). NR weekly: Temporary pullback (Sep 17). TDD-Global.
- 3.Echemi. (2026, September 17). Business Society's market outlook for natural rubber. Echemi.
- 4.Bernama. (2026, September 19). Rubber market likely to remain steady with slight downward bias next week. Bernama.
- 5.European Rubber Journal. (2026, September 11). Rubber & tire industry in numbers. European Rubber Journal.
- 6.SunSirs. Tire manufacturers launch third price hike of the year. SunSirs.
- 7.Echemi. (2026, September 21). China's natural rubber market fluctuates with an initial rise and subsequent correction. Echemi.
- 8.Internet Info Agency. (2026, September 4). Natural rubber prices hit two-year high as tire makers step up purchases. Internet Info Agency.
- 9.Trading Economics. Rubber - price, chart, historical data, news. Trading Economics.
- 10.BernamaBiz. (2026, September 14). Rubber market ends lower on weaker regional futures, softer China demand. BernamaBiz.