

期貨帶動漲勢 天然橡膠推升至多年高點
2026年9月,天然橡膠期貨與現貨價格攀升至多年高點,結束一段持續漲勢,重塑全球輪胎與橡膠產業的成本與利潤結構。
Trading Economics(全球宏觀經濟與商品市場數據供應商)顯示,2026年9月18日橡膠期貨約為每公斤238美分,較上月上漲約6%,較去年同期上漲近40%,價格為2013年以來最高,受供應趨緊支撐。2026年5月初,橡膠期貨已突破每公斤220美分,創九年新高,主要因天氣干擾引發供應短缺疑慮。
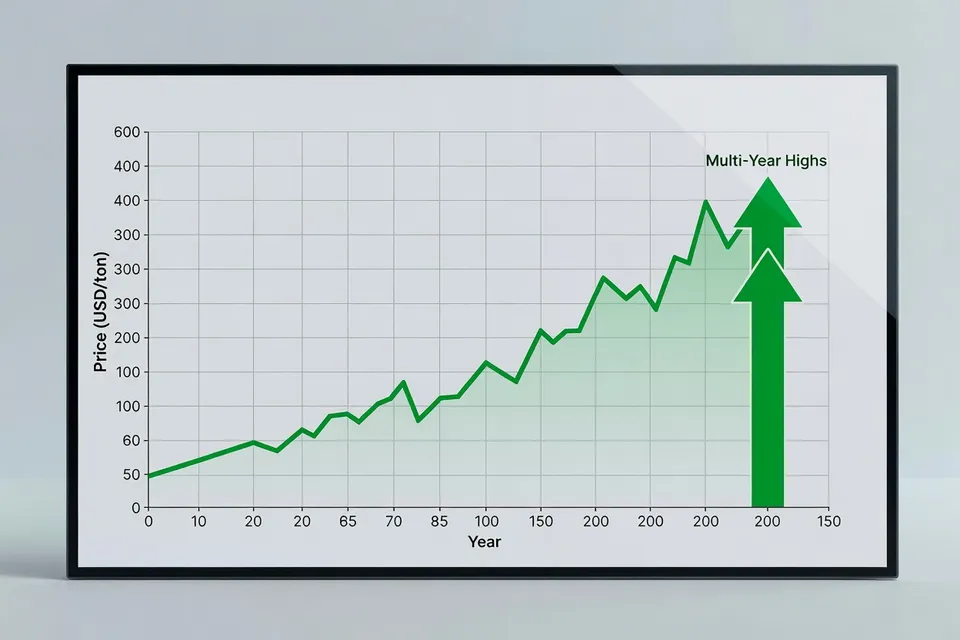
中國方面,生意社(中國商品價格與市場分析平台)報告,2026年9月初國內天然橡膠現貨價格突破每噸17,900人民幣,為近兩年未見水準,較年初上漲約14%。上海橡膠期貨於9月3日短暫突破每噸18,800人民幣,而Echemi(線上化學品與商品價格及市場情報服務)指出,上海期貨交易所主要天然橡膠期貨合約觸及每噸19,810人民幣,創近兩年高點後回落至約每噸18,670人民幣。
生意社進一步指出,特定合約創下新基準:RU2701期貨合約達近兩年高點,NR2611合約創上市以來紀錄,現貨價格同步上漲6.45%。期貨與現貨市場同步上漲,大幅強化上游定價權。
供應緊俏、厄爾尼諾現象與出口數據支撐價格上漲
目前價格水準並非僅為投機所致。生意社引用天然橡膠生產國協會(ANRPC)最新數據,指出7月全球天然橡膠產量下降5.2%至132.1萬噸,消費量上升0.8%至129.7萬噸,市場呈現供需緊平衡。
天氣因素進一步加劇此平衡。European Rubber Journal(全球橡膠與輪胎產業發展專業刊物)報導,2026年9月11日結束的交易週,主要交易所天然橡膠期貨上漲,受厄爾尼諾相關乾旱天氣與乾旱條件以及印尼森林大火干擾割膠與收穫所支撐。同一刊物稍早報導指出,9月初價格已「技術性超買」,隨後獲利了結引發短期回檔,但基本面仍穩健。
貿易方面,生意社數據顯示,2026年1月泰國天然橡膠出口(不含複合橡膠)為21.4萬噸,較去年同期下降10%。其中標準橡膠出口下降16%,乳膠出口下降18%,對中國出貨量下降13%。天然橡膠與混合橡膠對中國合計出口21.4萬噸,同樣下降10%,顯示流入最大消費市場的流量受限。
中國高檔盤整:結構強勁、風險上升
漲勢已將中國國內市場推入生意社所描述的高檔均衡與角力狀態。截至2026年5月8日,中國現貨價格達每噸17,841.67人民幣,年內高點為每噸17,858.33人民幣,均遠高於2023至2025年5月初水準。5月底,主流交易區間維持在17,500至17,900人民幣每噸,較年初上漲逾2,200人民幣每噸。
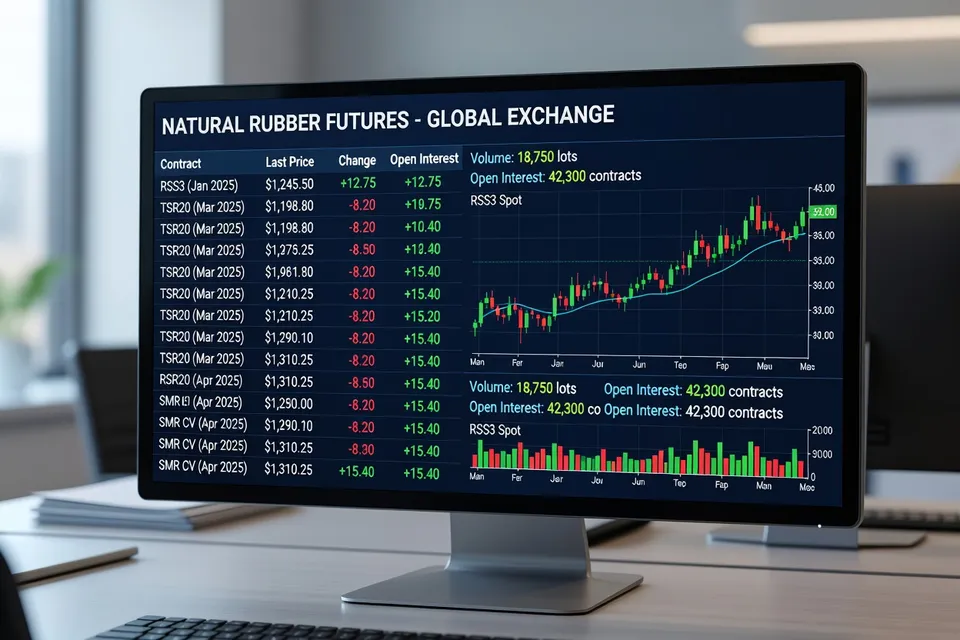
Echemi 9月評論顯示,截至2026年9月20日,中國天然橡膠價格約18,150元人民幣每噸,較月初略高,而主力期貨合約從19,810元人民幣每噸高點回落至約18,670元人民幣每噸。技術面顯示現貨價格跌破5日均線,顯示短期動能減弱,但10日與20日均線仍呈上揚趨勢,顯示中期多頭結構完好。
刊登於Echemi的商業社會分析強化此區間盤整圖像。其2026年9月16日指標表顯示,5日均差轉為較不負值,10日均差轉為更負值,20日均差持穩,共同顯示上檔空間有限,市場在高檔震盪。
成本轉嫁:輪胎漲價與下游謹慎
對下游加工業者而言,漲勢已轉化為具體定價決策。生意社報導,橡膠期貨漲至多年高點促使輪胎製造商推出2026年第三輪漲價,主流全鋼輪胎產品上漲2–3%。文章強調,上游天然橡膠成本大幅增加已順利轉嫁至輪胎現貨價格,全面推升成品價格基線。
European Rubber Journal財務摘要顯示,主要輪胎製造商2026年上半年營收與獲利增加,例如普利司通、橫濱橡膠與阿波羅輪胎,部分受惠於價格改善與需求復甦。然而,投入成本上升與匯率影響為橡膠製品製造商創造複雜的利潤環境。
馬來西亞方面,Bernama(馬來西亞國家通訊社,涵蓋市場與商品)報導,2026年9月14日吉隆坡橡膠市場收低,追蹤區域期貨走弱及中國輪胎製造商需求轉軟,因原料成本上升導致許多業者維持生產控制。SMR 20參考價跌至每公斤976.5–977.5仙,散裝乳膠約710.5–717仙每公斤,市場情緒受緊縮貨幣預期與美國經濟展望疑慮影響。
另一則Bernama報導指出,儘管成本上升與地緣政治不確定性,馬來西亞橡膠市場預計維持相對韌性,需求主要由補庫而非投機性購買支撐。馬來西亞橡膠手套製造商協會(MARGMA)表示,市場可能上漲,理由是東南亞天氣波動導致供應端受限。
對加工業者而言,此情勢意味:
- 原料成本上升透過2026年底合約談判根深蒂固,尤其是與TSR20或上海期貨連結的基準。
- 庫存策略轉向精簡、即時補貨,買方在進一步上漲風險與持有高價庫存成本間取得平衡。
- 產品定價紀律收緊,輪胎與技術橡膠製造商尋求多輪而非單次大幅轉嫁成本增加,以維持利潤。
策略意涵:在緩慢多頭市場中應對波動
綜合各項因素,2026年9月天然橡膠漲至多年高點反映天氣驅動的供應限制、主要生產國出口減少以及以汽車與工業復甦為基礎的結構性穩健需求。
生意社針對2025–2026年的廣泛展望將全球天然橡膠市場描述為「波動盤整、緩慢上漲」,呈現緊平衡,供應僅緩慢擴張,需求成長區域分歧,合成橡膠透過替代提供天花板。Trading Economics數據顯示,2026年9月中橡膠較去年同期上漲近40%,合成橡膠亦較去年同期上漲,強化此緩慢多頭市場圖像,天然與合成彈性體均在重新定價。
對橡膠價值鏈各層主管而言,數項策略主題浮現:
- 風險管理:價格高檔與技術性超買跡象,主張更嚴格避險,以及採購、財務與銷售之間更緊密協調,尤其是RU與TSR20合約等關鍵基準。
- 供應多元化:泰國2026年1月出口數據凸顯單一國家風險暴露;跨東南亞及其他地區分散採購,可減輕降雨、厄爾尼諾與當地政策變化帶來的干擾。
- 成本工程:輪胎製造商2026年實施2–3%漲價的能力顯示基於價值定價的空間,但持續投入通脹將加劇最佳化配方、混煉效率與產品設計的努力。
短期內,來自生意社、Echemi、TDD-Global與ERJ的市場評論指向高檔盤整而非明確趨勢反轉:上檔受替代與下游需求謹慎限制,而下檔仍受緊俏供應與天氣風險支撐。這使2026年成為天然橡膠作為策略性成本變數的一年——需要密切監測與靈活應對——而非資產負債表上的穩定原料項目。
編輯洞察
- 天然橡膠價格長期高檔,如何改變橡膠與輪胎製造商的採購策略?
- 持續高價使天然橡膠從例行原料轉為策略性風險因子,促使企業將商品避險與採購及銷售規劃更緊密整合。採購人員日益依賴與基準價連結的合約、分批採購時程,並與財務部門密切協調以管理現金流與利潤波動。在營運層面,採購團隊也必須分散供應來源與地區,並更積極運用庫存作為風險緩衝,而非僅作為物流工具。
- 天然橡膠供應緊俏且易受天候影響,長期而言對永續發展有何影響?
- 結構性供需緊俏加上天候事件放大影響,凸顯產業仍高度依賴氣候敏感的小農生產模式。這將鼓勵投資更具韌性的農藝實務、改善追溯系統,並推動能穩定農民收入同時確保供應的支援方案。同時,價格長期偏高可能加速以合成材料或其他彈性體替代,進而加劇土地使用、碳排放與橡膠採購整體環境足跡的相關討論。
- 天然橡膠緩慢的多頭市場,如何重塑價值鏈各環節的定價能力?
- 當原料價格連續數季上漲,上游生產商的定價權通常會回升,而下游業者則需透過多階段、有紀律的價格調整來守住利潤,而非一次性漲價。輪胎與工業橡膠製造商可利用需求復甦支撐適度掛牌價上漲,但必須更清楚說明產品價值,並依客戶對成本變動的敏感度進行區隔。長期而言,能夠透明溝通價格調整、主動管理合約,並在原料成本之外展現產品差異化的企業將更具優勢。
- 當天然橡膠成為結構性緊俏且波動劇烈的商品時,會衍生哪些政策與監管議題?
- 市場持續出現供需缺口且受天候影響劇烈,引發如何在保障供應安全與避免扭曲性干預之間取得平衡的討論。監管機關可能更重視資料透明度、庫存監測,以及鼓勵投資永續種植園與基礎設施,以降低氣候與物流衝擊的脆弱度。同時,也需讓天然橡膠與合成替代品的標準相互調和,確保替代決策依據安全、環保表現與公平競爭,而非僅因短期價格波動。
- 面對持續高漲的橡膠成本,產品設計與材料工程可能如何演進?
- 持續高漲的原料價格往往會加速最佳化配方、降低材料用量與提升耐用性的努力,以總持有成本抵銷表面價格上漲。工程師可能更積極調整天然橡膠與合成橡膠的摻混比例,針對不同應用細調性能,而非依賴標準配方。長期來看,這將使高階與入門產品的差異化更加明顯,創新重點將放在每單位彈性體所能提供的最大效能。
- 將提高的橡膠成本轉嫁給終端使用者,會帶來哪些更廣泛的倫理與社會影響?
- 系統性地轉嫁成本最終會推高依賴橡膠零件的交通工具與必需品價格,對價格敏感度較高的使用者與地區造成不成比例的影響。在倫理層面,這會加劇對價值鏈中利益分配方式的審視:從暴露於氣候與價格風險的小農,到追求利潤目標的製造商,再到面臨生活成本上升的消費者。這也凸顯了投資於效率、安全性與耐用性的重要性,讓社會支付更多費用僅為了真正改善的性能,而非單純吸收商品通膨。
來源與參考
- 1.SunSirs. Natural rubber prices hit two-year high. SunSirs.
- 2.TDD-Global. (2026, September 18). NR weekly: Temporary pullback (Sep 17). TDD-Global.
- 3.Echemi. (2026, September 17). Business Society's market outlook for natural rubber. Echemi.
- 4.Bernama. (2026, September 19). Rubber market likely to remain steady with slight downward bias next week. Bernama.
- 5.European Rubber Journal. (2026, September 11). Rubber & tire industry in numbers. European Rubber Journal.
- 6.SunSirs. Tire manufacturers launch third price hike of the year. SunSirs.
- 7.Echemi. (2026, September 21). China's natural rubber market fluctuates with an initial rise and subsequent correction. Echemi.
- 8.Internet Info Agency. (2026, September 4). Natural rubber prices hit two-year high as tire makers step up purchases. Internet Info Agency.
- 9.Trading Economics. Rubber - price, chart, historical data, news. Trading Economics.
- 10.BernamaBiz. (2026, September 14). Rubber market ends lower on weaker regional futures, softer China demand. BernamaBiz.