

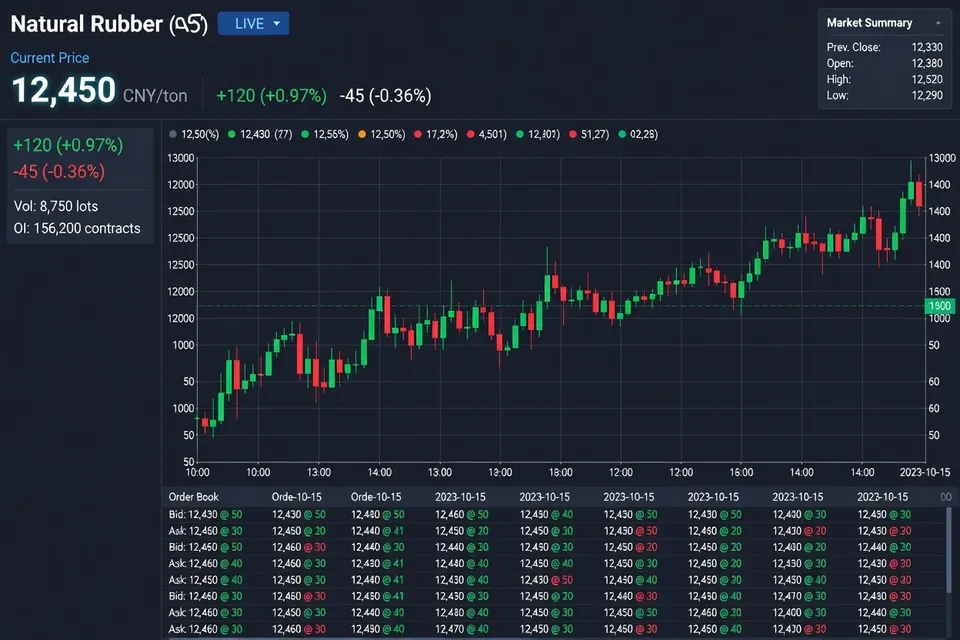
تدخل أسواق المطاط الطبيعي النصف الثاني من سبتمبر 2026 بتوازن صعب لصناعة الإطارات: تبقى الأسعار الفيزيائية مرتفعة، بينما يحد المشترون في المراحل اللاحقة من تعرضهم عند المستويات المرتفعة. يوضح سوق الصين المرجعي هذا التوتر. تم تقييم المطاط الطبيعي بحوالي 18150 يوان صيني للطن في 20 سبتمبر، بزيادة 0.14% فقط عن بداية الشهر، لكن المسار لم يكن مستقرا على الإطلاق. بلغ السوق 18866 يوان صيني للطن خلال الفترة، بينما صعد عقد شنغهاي الآجل الرئيسي إلى 19810 يوان صيني للطن قبل أن يتراجع نحو 18670 يوان صيني للطن.
أسعار مرتفعة ومتابعة محدودة
تشير حركة سبتمبر إلى سوق قوي من حيث الأسعار لكنه أقل إقناعا من حيث الطلب. يتناقض التغير الشهري شبه الثابت في الصين مع التقلبات الحادة داخل الشهر، مما يشير إلى أن المشترين والبائعين يتنازعون على القيمة بدلا من التحرك بثقة في اتجاه واحد.
بالنسبة لمصنعي الإطارات، فإن هذا التمييز مهم. يمكن للمنتج الذي يشتري فقط لتلبية متطلبات الإنتاج الفورية تجنب حمل كميات كبيرة في سوق قريب من أعلى مستوى له منذ عامين. أما المنتج الذي يسعى لتأمين تغطية لعدة أشهر فيواجه الخطر المعاكس: قد يعرضه الانتظار لزيادة أخرى مدفوعة بالعرض إذا ضاق التوافر الفيزيائي.
أفاد سنسيرز بأن أسعار البقع المحلية تجاوزت 17900 رنمينبي للطن في أوائل سبتمبر، أي أعلى بنحو 14% عن بداية 2026. وقال التقييم نفسه إن عقد شنغهاي الآجل الرئيسي تجاوز 18800 يوان للطن باختصار في 3 سبتمبر. أدى الجمع بين تسعير البقع القوي وقيم العقود الآجلة المرتفعة إلى رفع تكلفة تأجيل الشراء، لكنه قلل أيضا من الحافز لبناء مخزون اختياري لدى مشتري الإطارات.
تشينغداو تشير إلى سوق فيزيائي أقوى
قدم سوق تشينغداو دليلا على الصلابة المستمرة في 16 سبتمبر. رفع المتداولون عروض البقع بمقدار 100-200 رنمينبي للطن. بلغت عروض مطاط يونباو وغوانغكينغ وهايباو المنتج في 2024 ما بين 18200-18400 رنمينبي للطن، بينما عرضت المواد المنتجة في 2025 بسعر 18350-18600 رنمينبي للطن. وبلغ سعر مطاط فيتنام 3L ما بين 19100-19300 رنمينبي للطن.
تخلق هذه الفروقات سؤالا شرائيا مباشرا للمعالجين: هل يدفعون أكثر مقابل الإنتاج الأحدث أم يقبلون الاعتبارات التجارية والمواصفات المرتبطة بالمواد الأقدم. كما يمنح الفرق البائعين مجالا للدفاع عن العروض حتى عندما يقاوم صانعو الإطارات إعادة التخزين الواسعة.
نمو العرض لا يزيل الضغط قريب الأجل
تبدو صورة العرض على المدى الأطول أقل تقييدا من سوق البقع. أشارت توقعات فبراير 2026 من جمعية الدول المنتجة للمطاط الطبيعي إلى أن الإنتاج العالمي سيرتفع 3.4% على أساس سنوي في فبراير ليصل إلى 994000 طن، رغم أن هذا الإنتاج الشهري سيكون أقل بنسبة 23.9% عن الشهر السابق. وبالنسبة للعام كاملا، توقع الإنتاج زيادة 2.2% على أساس سنوي ليصل إلى 15.324 مليون طن.
يجب أن يحسن هذا الارتفاع السنوي التوافر في النهاية، لكنه لا يضمن إمدادا سلسا خلال كل نافذة شراء. إنتاج المطاط الطبيعي موسمي، ويمكن أن ينخفض الإنتاج الشهري بشدة حتى عندما يكون الاتجاه السنوي إيجابيا. كما توقعت توقعات فبراير الاستهلاك عند 1.088 مليون طن، بانخفاض 16.6% عن الشهر السابق و15.9% على أساس سنوي. يساعد التباين بين نمو العرض السنوي والتدفقات الشهرية غير المتساوية في تفسير بقاء الأسعار قوية رغم التوقعات المريحة للعام كاملا.
يمرر صانعو الإطارات التكاليف بشكل انتقائي
يصل الضغط بالفعل إلى سلسلة توريد الإطارات. أفاد سنسيرز بأن زد سي-رابر وسايلون أصدرا إشعارات زيادة الأسعار في اليوم نفسه من سبتمبر. تشير هذه الإعلانات إلى أن المصنعين يسعون لحماية الهوامش بدلا من استيعاب الزيادة الكاملة في المواد الخام.
بالنسبة لمشتري الإطارات، سيعتمد التأثير التجاري على هيكل العقود ومزيج المنتجات. قد يتمتع موردو إطارات الاستبدال بمجال أكبر لتعديل الأسعار تدريجيا، بينما تواجه برامج المعدات الأصلية مفاوضات أكثر صرامة مع العملاء ودورات موافقة أطول. يتعين على الموزعين أيضا تحديد ما إذا كان يمكن تمرير تكاليف الاستبدال المرتفعة دون إبطاء المبيعات.
لذلك يخلق السوق حافزين متنافسين. تدعم تكاليف المطاط الطبيعي المرتفعة زيادات أسعار الإطارات، لكن الشراء الحذر من قبل مصنعي الإطارات والعملاء يمكن أن يؤخر استعادة الهوامش. لا يترجم إعلان السعر تلقائيا إلى ربحية أقوى إذا لانت الأحجام أو تحول المشترون نحو بدائل أقل تكلفة.
يتحول الشراء نحو التزامات أقصر
يفضل النمط الحالي التغطية المنضبطة بدلا من بناء المخزون العدواني. من المرجح أن يفصل المشترون الاستهلاك الأساسي عن المخزون المضاربي، مستخدمين فترات شراء أقصر حيث تسمح العقود ومراقبة إشارات العقود الآجلة مقابل عروض البقع. الهدف ليس مجرد العثور على أدنى سعر؛ بل الحد من التعرض لانعكاس مفاجئ مع ضمان استمرارية الإنتاج.
في المقابل، لدى البائعين حافز للحفاظ على عروض قوية طالما بقي السوق الفيزيائي مدعوما. تظهر الزيادات المبلغ عنها في تشينغداو أن المتداولين يختبرون قدرة السوق على استيعاب تكاليف الاستبدال المرتفعة. إذا استمر مصنعو الإطارات في الشراء فقط للاحتياجات الفورية، فقد يصبح سيولة البقع أكثر تفاوتا حتى مع بقاء الأسعار المعروضة مرتفعة.
الخطر الرئيسي للمعالجين هو عدم التوافق بين اتجاه السوق المالي وظروف الشراء الفيزيائية. أظهرت أسعار العقود الآجلة بالفعل حركة واسعة في سبتمبر، بينما بقيت عروض البقع صلبة نسبيا. يمكن أن يعقد هذا التباين التحوط، خاصة للشركات التي تستخدم حماية العقود الآجلة لكنها تشتري درجات متخصصة في السوق الفيزيائية.
ستعتمد المرحلة التالية للمطاط الطبيعي على ما إذا كان نمو الإنتاج السنوي يصبح مرئيا في العرض القابل للتسليم قبل أن يتعزز طلب الإطارات. حتى ذلك الحين، من المرجح أن يبقى السوق يتسم بتكاليف استبدال مرتفعة وشراء انتقائي ومنافسة حادة بين مخاوف العرض الصاعدة ومقاومة المشترين.
رؤى تحريرية
- لماذا قد تبقى أسعار المطاط الطبيعي مرتفعة حتى مع توقع زيادة الإنتاج السنوي؟
- لا يضمن النمو السنوي توافرًا موثوقًا في كل نقطة شراء. فقد تؤدي أنماط الاستنزاف الموسمية والاضطرابات الجوية وتقادم المزارع والقيود اللوجستية إلى تقييد الإمدادات القريبة، مما يسمح للأسعار بالبقاء قوية حتى يصبح الإنتاج الإضافي قابلًا للتسليم بشكل مستمر.
- كيف ينبغي لمصنعي الإطارات إدارة المشتريات عندما تكون الأسعار الفورية مرتفعة بينما يظل اتجاه السوق غير مؤكد؟
- يعتمد النهج المتوازن على فصل الحد الأدنى من تغطية الإنتاج عن المخزون التقديري. فيمكن أن تقلل فترات الشراء الأقصر وتنويع الموردين والتحوط الانتقائي من التعرض للمخاطر، لكن يجب أن يتوافق الحماية المالية بعناية مع الدرجات ومواقع التسليم المستخدمة فعليًا في الإنتاج.
- هل يمكن أن تؤدي التكاليف المستمرة للمطاط الطبيعي إلى تسريع التغييرات في تركيبات الإطارات؟
- قد تشجع التكاليف المرتفعة على تحسين المركبات، وزيادة استخدام البدائل الصناعية، والاستثمار أكثر في كفاءة العمليات. ومع ذلك، يظل المطاط الطبيعي صعب الاستبدال الكامل في التطبيقات التي تتطلب مقاومة عالية للإجهاد والمرونة والمتانة، لذا من المحتمل أن يكون الاستبدال انتقائيًا وليس شاملاً.
- كيف قد تغير متطلبات التتبع اقتصاديات توريد المطاط الطبيعي؟
- أصبح التتبع متطلبًا تجاريًا مع تزايد حاجة المشترين إلى إثبات عدم ارتباط المطاط بإزالة الغابات أو انتهاكات الحقوق. وقد يرفع الامتثال التكاليف الإدارية والتحقق، لكنه قد يحسن أيضًا رؤية التوريد ويكافئ المنتجين المسؤولين ويقلل من خطر فقدان الوصول إلى الأسواق المنظمة.
- ما المخاطر الأوسع الناتجة عن التعامل مع المطاط الطبيعي كمشكلة شراء قصيرة الأجل فقط؟
- تعكس التقلبات السعرية المستمرة قضايا هيكلية أعمق، تشمل تقادم المزارع وقيود العمالة والتعرض للمناخ ومحدودية الاستثمار في إنتاجية صغار المزارعين. وقد تقلل الشركات التي تركز فقط على التفاوض الفوري على الأسعار من التكاليف قصيرة الأجل، لكنها تضعف في الوقت نفسه قاعدة التوريد المرنة والشفافة المطلوبة لتلبية الطلب المستقبلي.
- كيف قد تؤثر أسعار الإطارات المرتفعة على الطلب في مختلف قطاعات السوق؟
- من غير المرجح أن يكون التأثير موحدًا. فقد يؤجل مشغلو الأساطيل والمستخدمون الصناعيون استبدال الإطارات أو يفضلون المنتجات الأقل تكلفة، بينما قد تبقى التطبيقات الحرجة للسلامة والاستخدامات الثقيلة أقل تأثرًا بالسعر؛ وبالتالي يواجه المصنعون مفاضلة مستمرة بين حماية الهوامش والحفاظ على الحجم.
المصادر والمراجع
- 1.ECHEMI. (2026, September 22). China's natural rubber market fluctuates with an initial ... ECHEMI.
- 2.SunSirs. (2026, September 21). Plastics and rubber industries bulk commodity ... SunSirs.
- 3.SunSirs. News. SunSirs.
- 4.BernamaBiz. News. BernamaBiz.
- 5.ECHEMI. News. ECHEMI.
- 6.SunSirs. News. SunSirs.
- 7.SunSirs. News. SunSirs.
- 8.ECHEMI. News. ECHEMI.
- 9.TDD-Global. Rubber special issue, issue 202608. TDD-Global.
- 10.QinRex. Natural rubber market outlook 2026. QinRex.
- 11.Rubber News. Natural rubber supply and demand 2026. Rubber News.
- 12.Association of Natural Rubber Producing Countries. Market data. ANRPC.