

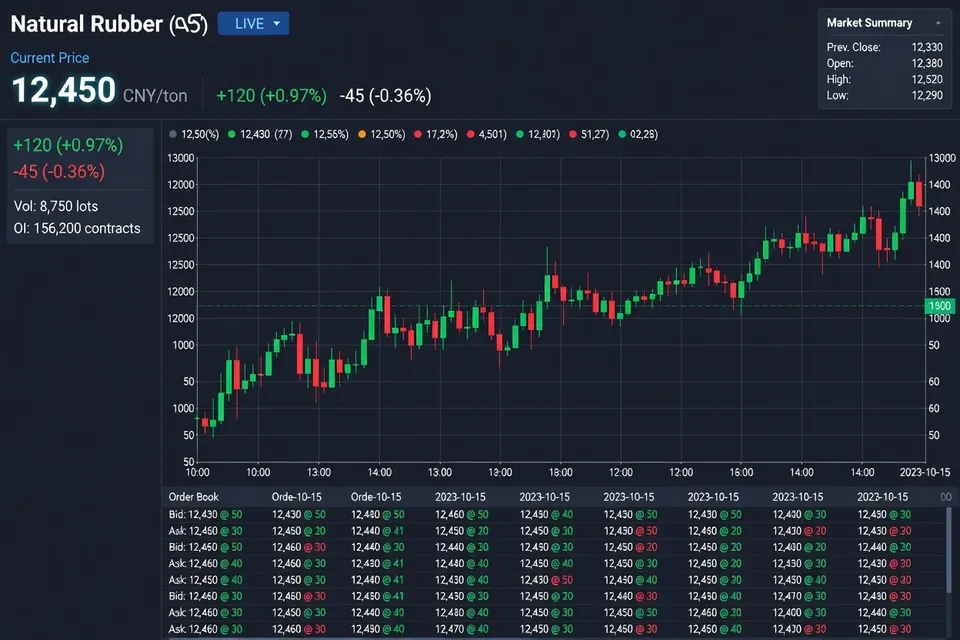
Los mercados de caucho natural entran en la segunda mitad de septiembre de 2026 con un equilibrio difícil para la industria de neumáticos: los precios físicos siguen altos, mientras que los compradores downstream limitan su exposición en niveles elevados. El mercado de referencia de China ilustra la tensión. El caucho natural se valoró en torno a 18.150 CNY por tonelada el 20 de septiembre, solo un 0,14 % por encima del comienzo del mes, pero el camino estuvo lejos de ser estable. El mercado alcanzó los 18.866 CNY por tonelada durante el período, mientras que el contrato de futuros principal de Shanghái subió a 19.810 CNY por tonelada antes de retroceder hacia los 18.670 CNY por tonelada.
Precios altos, seguimiento limitado
El movimiento de septiembre señala un mercado fuerte en términos de precio pero menos convincente en términos de demanda. El cambio mensual casi plano en China contrasta con las fuertes oscilaciones intramensuales, lo que sugiere que compradores y vendedores están disputando el valor en lugar de moverse con confianza en una dirección.
Para los fabricantes de neumáticos, esa distinción importa. Un productor que compra solo contra requisitos de producción inmediatos puede evitar llevar grandes volúmenes en un mercado cercano a un máximo de dos años. Un productor que busca asegurar varios meses de cobertura enfrenta el riesgo opuesto: esperar puede exponerlo a otro aumento liderado por la oferta si la disponibilidad física se ajusta.
SunSirs informó que los precios spot domésticos habían superado los 17.900 RMB por tonelada a principios de septiembre, aproximadamente un 14 % por encima del inicio de 2026. La misma evaluación dijo que el contrato de futuros de caucho principal de Shanghái se movió brevemente más allá de los 18.800 yuanes por tonelada el 3 de septiembre. La combinación de precios spot firmes y valores de futuros elevados ha aumentado el costo de retrasar las compras, pero también ha reducido el incentivo para que los compradores de neumáticos acumulen inventario discrecional.
Qingdao señala un mercado físico más firme
El mercado de Qingdao proporcionó evidencia de firmeza continua el 16 de septiembre. Los comerciantes spot aumentaron las ofertas en 100-200 RMB por tonelada. Las cotizaciones para el caucho Yunbao, Guangkeng y Haibao de producción 2024 se situaron en 18.200-18.400 RMB por tonelada, mientras que el material de producción 2025 se ofreció a 18.350-18.600 RMB por tonelada. El caucho Vietnam 3L se cotizó a 19.100-19.300 RMB por tonelada.
Estos diferenciales crean una pregunta de compra directa para los procesadores: si pagar más por producción más nueva o aceptar las consideraciones comerciales y de especificación asociadas con material más antiguo. El diferencial también da a los vendedores margen para defender las ofertas incluso cuando los fabricantes de neumáticos resisten el reabastecimiento amplio.
El crecimiento de la oferta no elimina la presión a corto plazo
El panorama de oferta a más largo plazo es menos restrictivo que el mercado spot. Un pronóstico de febrero de 2026 de la Asociación de Países Productores de Caucho Natural indicó que la producción mundial aumentaría un 3,4 % interanual en febrero a 994.000 toneladas, aunque esa producción mensual sería un 23,9 % inferior al mes anterior. Para el año completo, se pronosticó que la producción aumentaría un 2,2 % interanual a 15,324 millones de toneladas.
Ese aumento anual debería mejorar eventualmente la disponibilidad, pero no garantiza un suministro fluido a través de cada ventana de compra. La producción de caucho natural es estacional, y la producción mensual puede caer bruscamente incluso cuando la tendencia anual es positiva. El pronóstico de febrero también proyectó el consumo en 1,088 millones de toneladas, un 16,6 % menos que el mes anterior y un 15,9 % interanual. El contraste entre el crecimiento anual de la oferta y los flujos mensuales desiguales ayuda a explicar por qué los precios pueden permanecer firmes a pesar de un panorama anual más cómodo.
Los fabricantes de neumáticos trasladan los costos de forma selectiva
La presión ya está llegando a la cadena de suministro de neumáticos. SunSirs informó que ZC-Rubber y Sailun emitieron avisos de aumento de precios el mismo día en septiembre. Esos anuncios indican que los fabricantes están buscando proteger los márgenes en lugar de absorber todo el aumento de la materia prima.
Para los compradores de neumáticos, el efecto comercial dependerá de la estructura del contrato y la mezcla de productos. Los proveedores de neumáticos de reemplazo pueden tener mayor margen para ajustar los precios gradualmente, mientras que los programas de equipo original enfrentan negociaciones más ajustadas con los clientes y ciclos de aprobación más largos. Los distribuidores también tienen que decidir si los costos de reemplazo más altos pueden trasladarse sin ralentizar las ventas.
Por lo tanto, el mercado crea dos incentivos contrapuestos. Los costos más altos del caucho natural respaldan los aumentos de precios de los neumáticos, pero la compra cautelosa por parte de los fabricantes de neumáticos y los clientes puede retrasar la recuperación de los márgenes. Un anuncio de precios no se traduce automáticamente en una mayor rentabilidad si los volúmenes se suavizan o los compradores cambian los pedidos hacia alternativas de menor costo.
Los aprovisionamientos se orientan hacia compromisos más cortos
El patrón actual favorece la cobertura disciplinada en lugar de la acumulación agresiva de existencias. Es probable que los compradores separen el consumo esencial del inventario especulativo, utilizando intervalos de compra más cortos cuando los contratos lo permitan y monitoreando las señales de futuros frente a las cotizaciones físicas. El objetivo no es simplemente encontrar el precio más bajo; es limitar la exposición a una reversión repentina mientras se garantiza la continuidad de la producción.
Los vendedores, por el contrario, tienen un incentivo para mantener ofertas firmes mientras el mercado físico siga respaldado. Los aumentos reportados en Qingdao muestran que los comerciantes están probando la capacidad del mercado para absorber costos de reemplazo más altos. Si los fabricantes de neumáticos continúan comprando solo para necesidades inmediatas, la liquidez spot podría volverse más irregular incluso cuando los precios cotizados permanezcan elevados.
El principal riesgo para los procesadores es un desajuste entre la dirección del mercado financiero y las condiciones de aprovisionamiento físico. Los precios de futuros ya han demostrado un amplio movimiento en septiembre, mientras que las ofertas spot se han mantenido comparativamente firmes. Esa divergencia puede complicar la cobertura, especialmente para las empresas que usan protección de futuros pero compran grados especializados en el mercado físico.
La próxima fase del caucho natural dependerá de si el crecimiento anual de la producción se hace visible en la oferta entregable antes de que la demanda de neumáticos se fortalezca. Hasta entonces, es probable que el mercado siga caracterizado por altos costos de reemplazo, compras selectivas y una competencia aguda entre las preocupaciones alcistas de la oferta y la resistencia de los compradores.
Análisis editorial
- ¿Por qué pueden permanecer elevados los precios del caucho natural incluso cuando se espera que aumente la producción anual?
- El crecimiento anual no garantiza disponibilidad confiable en cada punto de compra. Los patrones estacionales de extracción, las interrupciones climáticas, el envejecimiento de las plantaciones y las limitaciones logísticas pueden restringir el suministro cercano, permitiendo que los precios se mantengan firmes hasta que la producción adicional sea consistentemente entregable.
- ¿Cómo deberían gestionar los fabricantes de neumáticos la adquisición cuando los precios spot son altos pero la dirección del mercado es incierta?
- Un enfoque equilibrado separa la cobertura mínima de producción del inventario discrecional. Intervalos de compra más cortos, proveedores diversificados y cobertura selectiva pueden reducir la exposición, pero la protección financiera debe coincidir cuidadosamente con los grados y ubicaciones de entrega realmente utilizados en la producción.
- ¿Podrían los costos persistentes del caucho natural acelerar cambios en las formulaciones de neumáticos?
- Los costos más altos pueden fomentar la optimización de compuestos, un mayor uso de alternativas sintéticas y más inversión en eficiencia de procesos. Sin embargo, el caucho natural sigue siendo difícil de reemplazar por completo en aplicaciones que requieren alta resistencia a la fatiga, resiliencia y durabilidad, por lo que la sustitución probablemente será selectiva en lugar de universal.
- ¿Cómo podrían los requisitos de trazabilidad cambiar la economía del abastecimiento de caucho natural?
- La trazabilidad se está convirtiendo en un requisito comercial a medida que los compradores necesitan cada vez más evidencia de que el caucho no está vinculado a la deforestación o violaciones de derechos. El cumplimiento puede aumentar los costos administrativos y de verificación, pero también puede mejorar la visibilidad del suministro, recompensar a los productores responsables y reducir el riesgo de perder acceso a mercados regulados.
- ¿Cuál es el riesgo más amplio de tratar el caucho natural solo como un problema de adquisición a corto plazo?
- La volatilidad persistente de los precios refleja problemas estructurales más profundos, que incluyen el envejecimiento de las plantaciones, las limitaciones laborales, la exposición al clima y la inversión limitada en la productividad de los pequeños productores. Las empresas que se centran únicamente en la negociación inmediata de precios pueden reducir los costos a corto plazo mientras debilitan la base de suministro resiliente y transparente necesaria para la demanda futura.
- ¿Cómo podrían los precios elevados de los neumáticos afectar la demanda en diferentes segmentos del mercado?
- Es poco probable que el impacto sea uniforme. Los operadores de flotas y usuarios industriales podrían retrasar el reemplazo o priorizar productos de menor costo, mientras que las aplicaciones críticas para la seguridad y de servicio pesado podrían ser menos sensibles al precio; por lo tanto, los fabricantes enfrentan un equilibrio continuo entre proteger los márgenes y preservar el volumen.
Fuentes y referencias
- 1.ECHEMI. (2026, September 22). China's natural rubber market fluctuates with an initial ... ECHEMI.
- 2.SunSirs. (2026, September 21). Plastics and rubber industries bulk commodity ... SunSirs.
- 3.SunSirs. News. SunSirs.
- 4.BernamaBiz. News. BernamaBiz.
- 5.ECHEMI. News. ECHEMI.
- 6.SunSirs. News. SunSirs.
- 7.SunSirs. News. SunSirs.
- 8.ECHEMI. News. ECHEMI.
- 9.TDD-Global. Rubber special issue, issue 202608. TDD-Global.
- 10.QinRex. Natural rubber market outlook 2026. QinRex.
- 11.Rubber News. Natural rubber supply and demand 2026. Rubber News.
- 12.Association of Natural Rubber Producing Countries. Market data. ANRPC.