

天然ゴム市場は2026年9月下半期に入り、タイヤ業界にとって難しいバランスを迎えている。現物価格は依然として高水準を維持する一方、下流バイヤーは高値での露出を抑えている。中国のベンチマーク市場がその緊張を象徴している。9月20日時点で天然ゴムは1トンあたり約18,150元と評価され、月初からわずか0.14%の上昇にとどまったが、推移は安定とは程遠かった。期間中に18,866元まで上昇し、上海先物主力契約は19,810元まで上昇した後、18,670元近辺まで後退した。
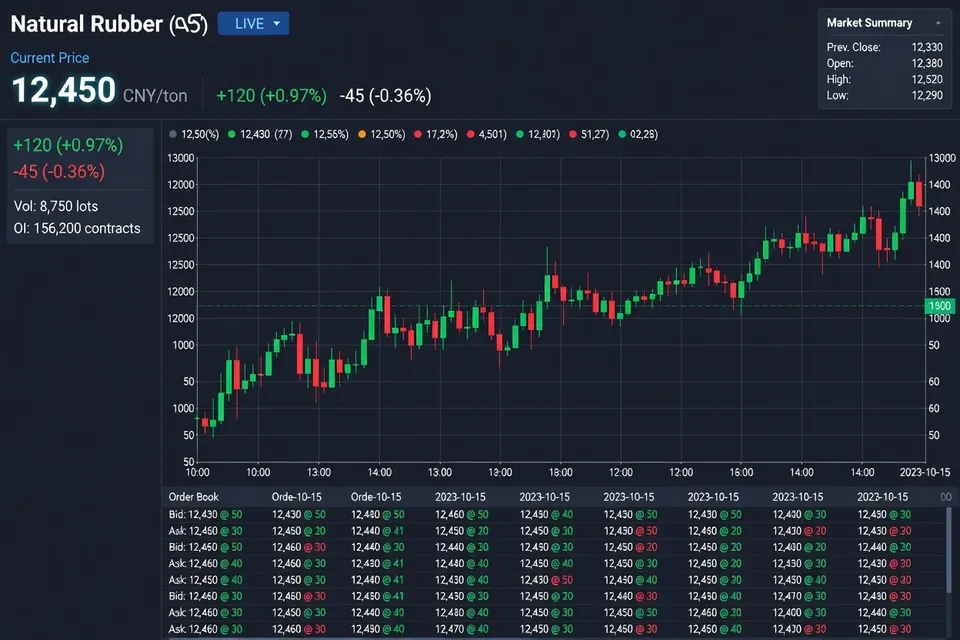
高値ながら追随は限定的
9月の動きは、価格面では強いものの需要面では説得力に欠ける市場を示唆している。中国での月間ほぼ横ばいの変化は、月内での激しい変動と対照的で、買い手と売り手が価値を争っていることを示している。
タイヤメーカーにとってこの違いは重要である。生産に必要な即時分のみを購入するメーカーは、2年ぶりの高値圏で大量在庫を抱えるリスクを避けられる。一方、数カ月分のカバーを確保しようとするメーカーは、待機することで現物供給がさらに逼迫した場合に別の供給主導の上昇にさらされるリスクを抱える。
SunSirsによると、国内現物価格は9月上旬に1トンあたり17,900元を超え、2026年初頭比で約14%高かった。同評価では上海ゴム先物主力契約が9月3日に一時18,800元を超えたとされる。堅調な現物価格と高値の先物が組み合わさることで、調達延期のコストは上昇したが、タイヤバイヤーが裁量在庫を積み増すインセンティブも低下した。
青島市場が示す現物市場の強含み
9月16日、青島市場は引き続き強含みの兆候を示した。現物トレーダーはオファーを100〜200元引き上げた。2024年産雲宝、広墾、海宝ゴムの提示価格は18,200〜18,400元、2025年産品は18,350〜18,600元だった。ベトナム産3Lゴムは19,100〜19,300元で提示された。
これらの価格差は加工業者にとって直接的な購買判断を迫る。新規生産品に高い価格を支払うか、古い材料に伴う商業的・仕様的考慮を受け入れるかの選択である。このスプレッドにより、タイヤメーカーが広範な在庫補充を拒否しても、売り手はオファーを維持する余地を得ている。
供給増加でも近期的圧力は解消せず
長期的な供給見通しは現物市場ほど逼迫していない。天然ゴム生産国協会の2026年2月予測では、世界生産量が2月に前年比3.4%増の99万4,000トンに達する一方、前月比では23.9%減になるとされた。通年では前年比2.2%増の1,532万4,000トンに増加すると予測されている。
この年間増加は最終的に供給を改善するはずだが、すべての購買ウィンドウで円滑な供給を保証するものではない。天然ゴム生産は季節性があり、年間トレンドがプラスでも月次生産量は急減する可能性がある。同予測では消費量も108万8,000トンと前月比16.6%減、前年比15.9%減とされた。年間供給増加と月次フローの不均等さの対比が、フルイヤー見通しが快適であっても価格が堅調を維持する理由を説明している。
タイヤメーカーはコストを選択的に転嫁
圧力はすでにタイヤ供給チェーンに波及している。SunSirsによると、9月にZC-RubberとSailunが同日に値上げ通知を発出した。これらの発表は、メーカーが原材料上昇の全額を吸収するのではなく、マージンを保護しようとしていることを示している。
タイヤバイヤーにとって商業的影響は契約形態と製品ミックスに依存する。交換用タイヤサプライヤーは価格を徐々に調整する余地が大きい一方、OEMプログラムは顧客交渉が厳しく承認サイクルが長い。ディストリビューターも、売れ行きを鈍らせることなく高い交換コストを転嫁できるかを判断する必要がある。
したがって市場は二つの相反するインセンティブを生む。天然ゴムコストの上昇はタイヤ価格引き上げを後押しするが、タイヤメーカーと顧客の慎重な購買はマージン回復を遅らせる可能性がある。価格発表が自動的に収益性の向上につながるわけではなく、数量が軟化したりバイヤーが低コスト代替品へシフトしたりすれば効果は薄れる。
調達は短期コミットメントへシフト
現在の傾向は積極的な在庫積み増しではなく、規律あるカバレッジを好む。バイヤーは必須消費と投機的在庫を切り分け、契約が許す限り短い調達間隔を活用し、先物シグナルを現物価格と照らし合わせて監視するだろう。目的は単に最低価格を探すことではなく、突然の反転に対する露出を制限しつつ生産継続を確保することにある。
一方、売り手には現物市場が支えられている間は堅調なオファーを維持するインセンティブがある。青島での値上げ報道は、トレーダーが市場の高い代替コスト吸収力を試していることを示している。タイヤメーカーが即時必要分のみを購入し続ければ、提示価格が高止まりする中でも現物流動性はさらに不均等になる可能性がある。
加工業者にとっての主なリスクは、金融市場の方向性と現物調達環境のミスマッチである。9月には先物価格がすでに大きく変動した一方、現物オファーは比較的堅調を維持した。この乖離は、特に先物ヘッジを利用しつつ特殊グレードを現物市場で購入する企業にとってヘッジを複雑化させる。
天然ゴムの次の局面は、年間生産増加がタイヤ需要の強まり前に引き渡し可能供給として顕在化するかどうかにかかっている。それまでは、市場は高い代替コスト、選択的購買、強気な供給懸念とバイヤーの抵抗の激しいせめぎ合いという特徴を維持する可能性が高い。
編集部の見解
- 年間生産量の増加が見込まれているにもかかわらず、天然ゴム価格が高止まりし続ける理由は何か?
- 年間成長は、すべての購入地点で信頼できる供給を保証するものではない。季節的なタッピングパターン、天候による混乱、老朽化したプランテーション、物流制約が近隣の供給を制限し、追加生産量が一貫して供給可能になるまで価格を堅調に保つ可能性がある。
- スポット価格が高い一方で市場の方向性が不透明な状況で、タイヤメーカーはどのように調達を管理すべきか?
- バランスの取れたアプローチでは、最低限必要な生産カバーと任意の在庫を分けて考える。購入間隔の短縮、サプライヤーの多様化、選択的なヘッジによりリスクを低減できるが、金融的な保護は実際に生産で使用するグレードや納入場所に慎重に合わせる必要がある。
- 天然ゴムコストの高止まりは、タイヤ配合の変更を加速させる可能性があるか?
- コストの上昇は、配合の最適化、合成代替材の使用拡大、プロセス効率への投資を促す可能性がある。ただし、天然ゴムは耐疲労性、弾性、耐久性に優れる用途で完全に置き換えることが難しく、代替は普遍的ではなく選択的に進むとみられる。
- トレーサビリティ要件は天然ゴムの調達経済性をどのように変える可能性があるか?
- トレーサビリティは、購入者がゴムが森林破壊や人権侵害に関連していないという証拠をますます必要とするため、商業的な要件になりつつある。遵守により管理および検証コストが増加する可能性があるが、サプライの可視性を向上させ、責任ある生産者を報い、規制市場へのアクセスを失うリスクを低減することもできる。
- 天然ゴムを短期的な調達問題としてのみ扱うことのより広いリスクとは何か?
- 持続的な価格変動は、プランテーションの老朽化、労働力制約、気候リスク、小規模農家生産性への投資不足といった構造的な課題を反映している。即時的な価格交渉にのみ注力する企業は、短期的なコストを削減できても、将来の需要に対応するために必要な強靭で透明性の高いサプライ基盤を弱体化させる恐れがある。
- タイヤ価格の高止まりは、さまざまな市場セグメントの需要にどのような影響を及ぼすか?
- 影響は一様ではない可能性が高い。フリート事業者や産業用途では交換を先送りしたり低価格品を優先したりする一方、安全性重視や重荷重用途では価格感応度が低い場合もある。メーカーにとっては、利益率の保護と販売量の維持の間で引き続きトレードオフを迫られることになる。
出典・参考文献
- 1.ECHEMI. (2026, September 22). China's natural rubber market fluctuates with an initial ... ECHEMI.
- 2.SunSirs. (2026, September 21). Plastics and rubber industries bulk commodity ... SunSirs.
- 3.SunSirs. News. SunSirs.
- 4.BernamaBiz. News. BernamaBiz.
- 5.ECHEMI. News. ECHEMI.
- 6.SunSirs. News. SunSirs.
- 7.SunSirs. News. SunSirs.
- 8.ECHEMI. News. ECHEMI.
- 9.TDD-Global. Rubber special issue, issue 202608. TDD-Global.
- 10.QinRex. Natural rubber market outlook 2026. QinRex.
- 11.Rubber News. Natural rubber supply and demand 2026. Rubber News.
- 12.Association of Natural Rubber Producing Countries. Market data. ANRPC.