

再生PET市场正以明显的区域价格分化进入2026年第四季度,这暴露出回收商、转化商和饮料包装买家面临的不同商业现实。
Epignosis Insights是一家市场研究与品牌情报咨询公司,其2026年9月跟踪报告指出,地理因素而非全球回收材料统一短缺是影响再生PET定价的主要因素。美国、欧洲和中国之间的对比最为明显,这些地区的收集体系、监管义务和下游需求为同一基本原料赋予了不同价值。
欧洲的监管底线
尽管需求状况并非特别强劲,欧洲再生PET价格仍得到支撑。Epignosis报告称,2026年6月底,欧洲西北部交货完税后,无色再生PET碎片价格为1331–1341欧元/吨,瓶级粒料价格为1718–1728欧元/吨。
这种定价结构使欧洲回收商与主要以原生树脂经济为基础交易回收瓶的地区生产商相比,拥有截然不同的运营环境。碎片与瓶级粒料之间的价差也凸显了接触敏感包装所需的净化、加工和质量控制所增加的价值。
欧盟委员会的《包装与包装废弃物法规》(Regulation (EU) 2025/40)已于2026年8月12日生效。该框架涵盖在欧盟市场投放的包装及成员国产生的包装废弃物,要求涉及设计、再生含量、再利用和回收。其目标包括到2030年增加包装中再生塑料的使用、减少原生材料消耗,并以经济可行的方式实现包装可回收。
对转化商和品牌所有者而言,其结果是采购风险发生转变。在监管要求创造最低需求水平时,再生PET不再仅仅是原生树脂的可选替代品。买家必须越来越多地确保符合应用、可追溯性和食品接触要求的合格材料,而回收商则获得更强的投资可见度,用于分拣、清洗、碎片生产和造粒。
欧洲市场不会与消费疲软或包装量压力隔绝。然而,当自愿需求减弱时,法规可以维持价格底线。这改变了合同谈判方式:买家可能更重视合规保证和可靠供应,而非将再生PET视为纯粹的价格驱动商品。
美国面临收集限制
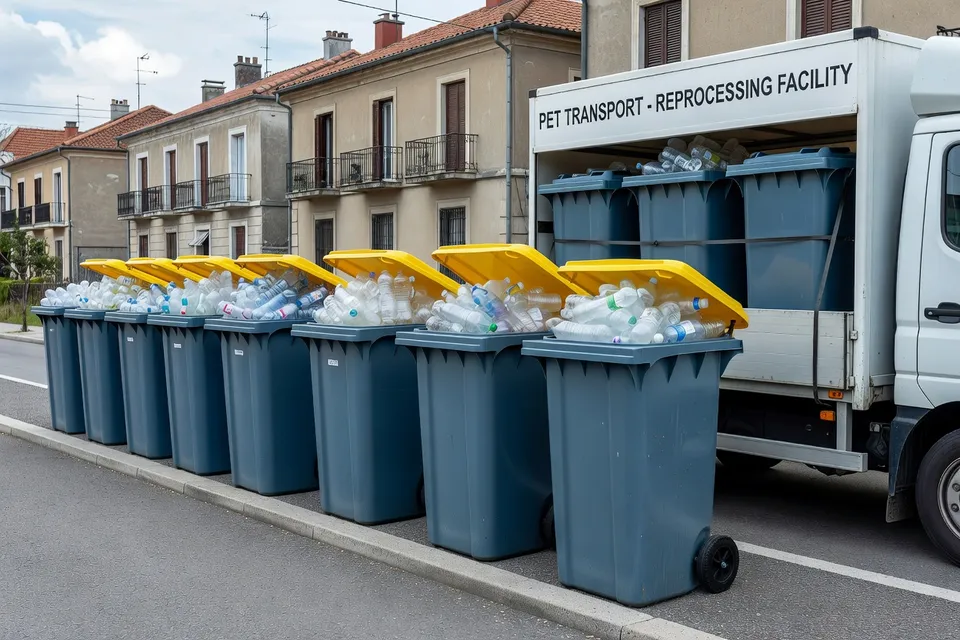
美国市场呈现相反压力。Epignosis表示,美国打包价格已降至二十年来最低水平,而Argus报告称,美国PET回收率约为30%,远低于西欧和亚洲部分国家80%至90%的水平。
低打包价格可降低回收商的即时原料成本,但也表明收集和需求体系较弱。廉价材料不会自动转化为盈利的再生树脂生产。工厂仍需承担运输、分拣、污染去除、清洗、能源和质量控制成本。如果终端市场需求不足,较低打包价格可能削弱扩大收集或维持回收能力的动力。
NAPCOR(北美PET容器资源国家协会)已将提高回收率和增加再生含量使用确定为美国PET脱碳路径的核心要素。根据Argus报道的路线图,扩大回收和再生含量使用可使美国PET饮料瓶的生命周期温室气体排放强度到2050年降低57%,同时即使PET产量增加,年总排放量仍可下降42%。
该路线图假设PET瓶中再生含量可长期接近100%,收集和回收率可提高至约60%。这些目标指向一个商业瓶颈:美国加工商今天可能获得低价打包,但需要持续投资于收集、分拣和需求创造,才能将这种可用性转化为可靠的瓶级树脂。
对饮料公司和转化商而言,这意味着现货市场疲软不应与长期供应保障混淆。更广泛的回收体系需要更强的收集经济和稳定的承购承诺。没有这些条件,区域价格疲软可能与难以采购一致的规格级再生材料并存。
中国价差收窄
中国呈现第三种模式。Epignosis报告称,随着原料供应超过需求,该国打包至碎片价差继续收窄。价差收窄降低了收集打包与再生碎片之间的加工溢价,除非提高产量、收率或产品质量,否则将对回收商利润造成压力。
这种动态对中国以外地区也很重要,因为再生PET供应链越来越对每个加工步骤的位置敏感。打包可用性、碎片需求和粒料规格并非同步变动。当原料增长快于加工产出需求时,即使收集量保持健康,升级材料的经济价值也可能收缩。
在此环境下运营的加工商可能需要专注于产量管理、污染控制和差异化产出,而非依赖再生材料价格的普遍上涨。同时,买家有动力在交付和规格调整基础上比较区域材料,而非仅看打包价格。
采购团队面临碎片化市场
区域分化使全球采购策略复杂化。跨国包装集团不能假设美国较低打包价格、欧洲坚挺粒料定价和中国压缩加工价差代表一个同步市场。每个地区都反映政策、收集和下游需求之间的不同平衡。
欧洲提供最强的监管信号。美国提供了提高回收率的大好机会,但目前收集基础较弱。中国则说明了当回收原料增长快于升级材料需求时可能出现的利润压力。
对回收商而言,商业重点是将工厂配置和产品质量与最强的本地需求匹配。对转化商而言,采购决策将越来越多地包括合规、食品接触适用性、供应可靠性和运输风险以及树脂价格。对品牌所有者而言,区域差异强化了围绕可用再生材料流设计包装和合同的价值,而非设定统一全球假设。
因此,2026年9月市场格局有利于区域运营策略。法规可支撑欧洲价格,体系发展可重塑美国经济,供需平衡可压缩中国的加工利润。在收集、政策和需求更加一致之前,再生PET仍将是一系列通过贸易连接但由本地条件定价的区域市场。
编辑洞察
- 为什么回收PET需要与原生树脂不同的采购策略?
- 原生树脂通常根据更广泛的石化产品和能源条件进行交易,而回收PET还反映了收集质量、加工能力、认证和监管合规性。因此,买家需要综合评估交付成本、技术性能和供应可靠性,而非仅根据价格将回收含量视为简单的替代品。
- 什么措施最能有效提高回收PET的收集率?
- 收集系统在结合便利的回收点、明确的生产者责任以及奖励回收干净瓶子的经济激励措施时效果最佳。押金返还模式可以提高回收量和材料质量,但其有效性还取决于对回收产出的稳定需求以及对分拣和再加工能力的投资。
- 回收含量强制规定能否在不造成新的供应链扭曲的情况下创造健康市场?
- 强制规定可以建立可靠的需求并支持投资,但它们本身无法创造足够的合适原料或加工能力。如果义务增长速度快于收集和认证系统,买家可能面临溢价、区域短缺或更多依赖长途贸易,因此协调的基础设施规划至关重要。
- 更多使用回收PET是否会自动使包装更具可持续性?
- 并非自动。环境效益取决于有效的收集、高效的加工、低污染、合理的运输距离以及对原生材料的替代;还必须考虑包装设计和重复使用选项。因此,循环系统应根据经验证的生命周期结果来判断,而非仅凭回收含量声明。
来源与参考
- 1.Argus Media. (2026, September 22). Polymer market & industry insights. Argus Media.
- 2.Plasteurope.com. (2026, September 22). Plastics news from North America. Plasteurope.com.
- 3.Epignosis Insights Research Team. (2026, September 22). Global recycled PET (rPET) price tracker. Epignosis Insights.
- 4.Epignosis Insights. Europe circular plastics price tracker. Epignosis Insights.
- 5.ICIS. R-PET. ICIS.
- 6.Research and Markets. Plastic packaging: Global strategic business report. Research and Markets.
- 7.The Business Research Company. Plastic global market report. The Business Research Company.
- 8.The Business Research Company. Automotive tire global market report. The Business Research Company.
- 9.National Association for PET Container Resources. NAPCOR. National Association for PET Container Resources.
- 10.Plastics Recyclers Europe. Plastics Recyclers Europe. Plastics Recyclers Europe.
- 11.Plastics Europe. Plastics Europe. Plastics Europe.
- 12.European Commission. Packaging waste. European Commission.