

MacroCycle 與 Meta 的協議讓溶劑法 PET 回收更接近商業化建設,但尚未使該製程成為閉迴路工業成功案例。此交易創造了與環境屬性證書(EAC)相關的潛在收入來源,而 MacroCycle 仍需興建其首座工廠並確保回收聚合物的買家。
商業槓桿在於需求,而非僅化學技術
MacroCycle Technologies(一家美國塑膠回收製造商,正開發回收 PET 生產)與 Meta(一家購買與低碳材料相關 EAC 的科技公司)於 2026 年 9 月 22 日宣布協議。在這項多年合約下,Meta 將購買與 MacroCycle 預計在美國東南部首座商業工廠生產的回收 PET 聚合物相關的 EAC。
該擬議設施預計每年生產 5,000 噸回收 PET。這個數字為加工商和轉換商提供了有用的規模參考,但仍屬計畫產能而非營運結果。所提供的報告未提及建廠完工日期、試車數據、生產運行、產率、原料量或工廠驗證排放結果。
因此,這項協議解決了先進回收專案面臨的主要障礙之一:在工廠尚無生產歷史前即融資建廠。MacroCycle 向 TechCrunch 表示,與 EAC 相關的付款將提供支持建設的收入。同時,Meta 正尋求解決供應鏈中塑膠相關排放的方法,並鼓勵對包裝和硬體所用低碳材料的需求。
這項區別對買家而言至關重要。購買 EAC 可幫助資助生產,但與 Meta 購買 5,000 噸回收 PET 樹脂並不相同。TechCrunch 報導指出,MacroCycle 仍在努力確保該工廠預期材料的買家。因此,下一個商業證明點是聚合物的具約束力出口,而非僅另一項環境屬性公告。
SolvoGenesis 針對困難 PET 原料
MacroCycle 的技術稱為 SolvoGenesis。該製程利用溶解、純化和選擇性無毒試劑,從混合及污染塑膠廢棄物中回收 PET。該公司與 ESG Today 描述其產出為回收 PET,品質可與原生級材料相媲美,適合用於新產品。
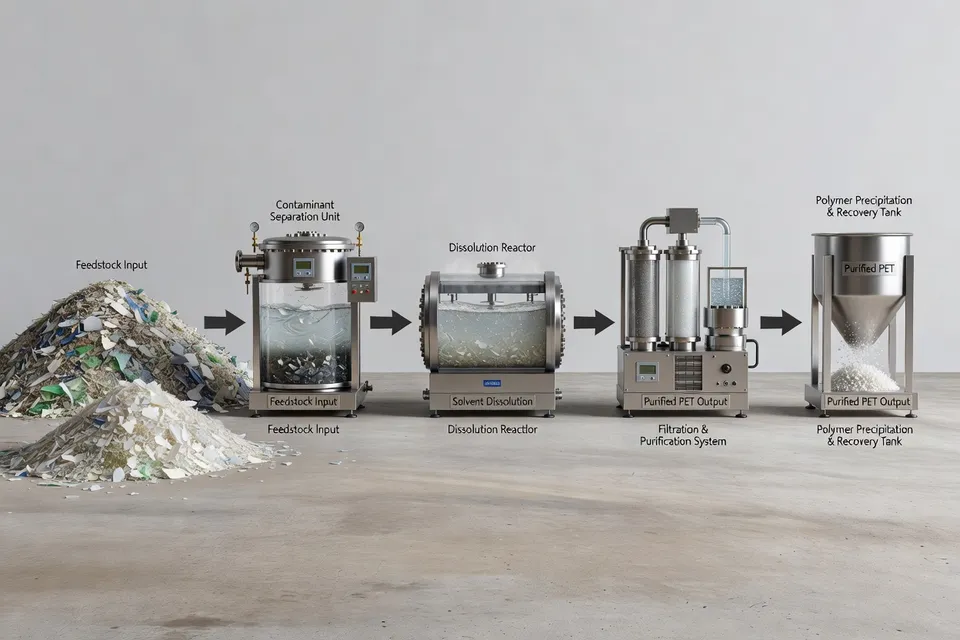
其宣稱優勢在於原料靈活性。傳統機械回收在廢棄物混合或污染時可能遇到困難,限制可達可用樹脂流的材料量。溶劑製程可在回收 PET 前將目標聚合物與不需要的材料分離。對轉換商而言,這可能擴大可用廢棄物池;對回收商而言,這將營運挑戰轉向溶劑管理、純化性能、污染控制及輸出品質一致性。
ESG Today 報導公司主張 SolvoGenesis 比化石基 PET 生產節能 80%,且資本支出比競爭化學或生物回收方法少 50–75%。若在商業規模確認,這些數據意義重大,但來源未說明比較邊界、工廠基線、能源會計方法、資本估計或獨立驗證。應將其視為技術主張,而非已證實的工廠性能。
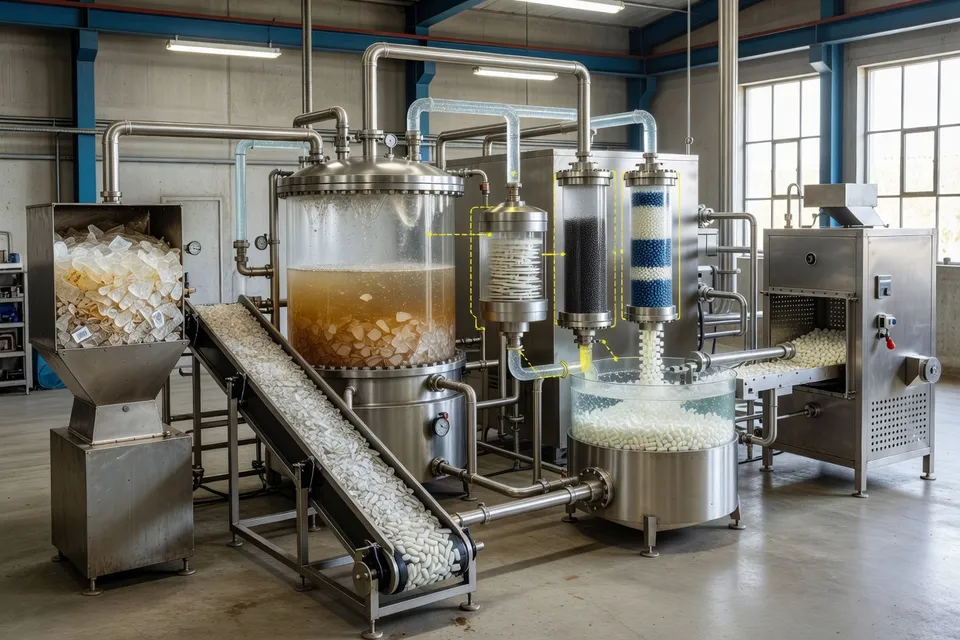
對回收 PET 描述為原生級的說法亦需同樣謹慎。所提供的報導指出預期品質及應用潛力,但未報告規格表、遷移測試、客戶認證或持續生產數據。評估樹脂的轉換商仍需顏色、特性黏度、污染物、批次一致性及預期應用法規適合性的證據;這些測量值在來源資料包中並未提供。
EAC 可彌補首座工廠缺口——但僅部分有效
Meta 的安排讓 MacroCycle 得以將未來回收 PET 產出相關的環境屬性貨幣化。MacroCycle 自己的公告指出證書將經第三方驗證。該驗證是一項重要管控,但來源未說明驗證者、會計協議、證書發行時間表,或如何在回收樹脂與 Meta 的主張之間分配避免排放。
這些細節將影響商業模式對品牌和樹脂買家的可信度。購買者需要知道每張證書背後的實際生產、屬性產生時間,以及會計是否防止重複計算。此協議似乎創造了材料環境價值的需求;但並未消除證明實體樹脂品質與可用性的需求。
Meta 的參與也改變後續談判的風險概況。該公司向 TechCrunch 確認這是其首份此類協議。MacroCycle 執行長 Stwart Peña Feliz(MacroCycle 共同創辦人兼執行長)表示,這段關係可能讓與其他公司的後續協議更容易達成。這是融資與市場訊號效益,而非證明工廠已達最終投資決策或開始營運的證據。
下一個考驗在加工商與轉換商
對塑膠加工商與轉換商而言,實際問題是擬議工廠是否能以所需規格交付可靠的樹脂流。5,000 噸年產目標對商業買家而言已具規模,但來源未說明 Meta 的安排占該產出的比例、EAC 交易是否包含實體樹脂,或潛在樹脂客戶將面臨的價格與合約條件。
因此,該專案應歸類為中等證據的商業規模擴張:機制可辨識、工廠地點大致界定、計畫產能已說明,且融資邏輯清楚。營運證明仍付之闕如。在 MacroCycle 報告試車、驗證生產及客戶認證前,最有力的主張是 Meta 已協助開闢建廠途徑,而非溶劑法 PET 回收已達商業規模。
此區分保護了該技術的真正潛力。若 SolvoGenesis 能將混合及污染 PET 廢棄物轉化為一致的回收樹脂,同時支持所宣稱的能源與資本優勢,則 Meta 協議可能證明環境屬性可幫助先進回收商跨越首座工廠障礙。若樹脂無法確保買家或證書無法承受詳細會計審查,該協議將僅資助了一個選擇,而非建立市場。
編輯洞察
- 加工廠在核准溶劑回收PET用於生產線前,應要求哪些證據?
- 加工廠應要求持續的生產數據,而非單一實驗室樣品:特性黏度、色澤、污染物含量、水分、批次間變異,以及在預期成型製程中的表現。對於包裝,還必須完成遷移測試和法規文件;僅有類似原生料的描述無法取代規格表、驗證運行和明確的放行限制。
- 環境屬性證書何時能實質改善新回收廠的經濟效益?
- 當證書收入具契約持久性、獨立驗證且與可測量實體產出連結時,可幫助彌補融資缺口。經濟效益仍取決於樹脂銷售、原料成本、溶劑回收、收率、能源使用及運轉 uptime;證書無法無限期彌補缺乏買家或不符合規格的樹脂。
- 在將溶解法PET製程從示範規模擴大至商業運轉時,應首先證明什麼?
- 首先的門檻應是使用具代表性的混合與受污染原料進行整合性試產,並完成從分選、溶解、純化、溶劑回收到樹脂精製的質量平衡封閉。在擴產前,操作者應驗證穩定收率、雜質去除、溶劑損失、能源需求和產品品質,運轉時間需足以暴露結垢和原料變異效應。
- 更廣泛的原料靈活性是否消除了對嚴格來料控制的需求?
- 否。它改變了控制問題而非消除它:混合或受污染的原料或許可加工,但添加劑、染料、多層結構、非PET聚合物和水分可能增加純化負荷、溶劑消耗、廢棄物產生和品質變異。工廠仍需來料規格、取樣計劃、拒收標準,以及顯示困難原料經處理損失後仍具盈利能力的成本模型。
來源與參考
- 1.MacroCycle Technologies. (2026, September 22). MacroCycle and Meta sign agreement to scale American recycled-PET manufacturing. MacroCycle Technologies.
- 2.Tim De Chant. (2026, September 27). Meta deal will help plastics recycling startup MacroCycle build its first factory. TechCrunch.
- 3.Kenny Fisher. (2026, September 27). Meta backs plastic recycling technology startup MacroCycle. ESG Today.
- 4.One Stop ESG. MacroCycle Meta recycled-PET agreement. One Stop ESG.
- 5.Digital Market Reports. Meta backs MacroCycle’s first commercial plastics recycling plant with carbon credit deal. Digital Market Reports.
- 6.Clean the Sky. Carbon credit deal. Clean the Sky.