

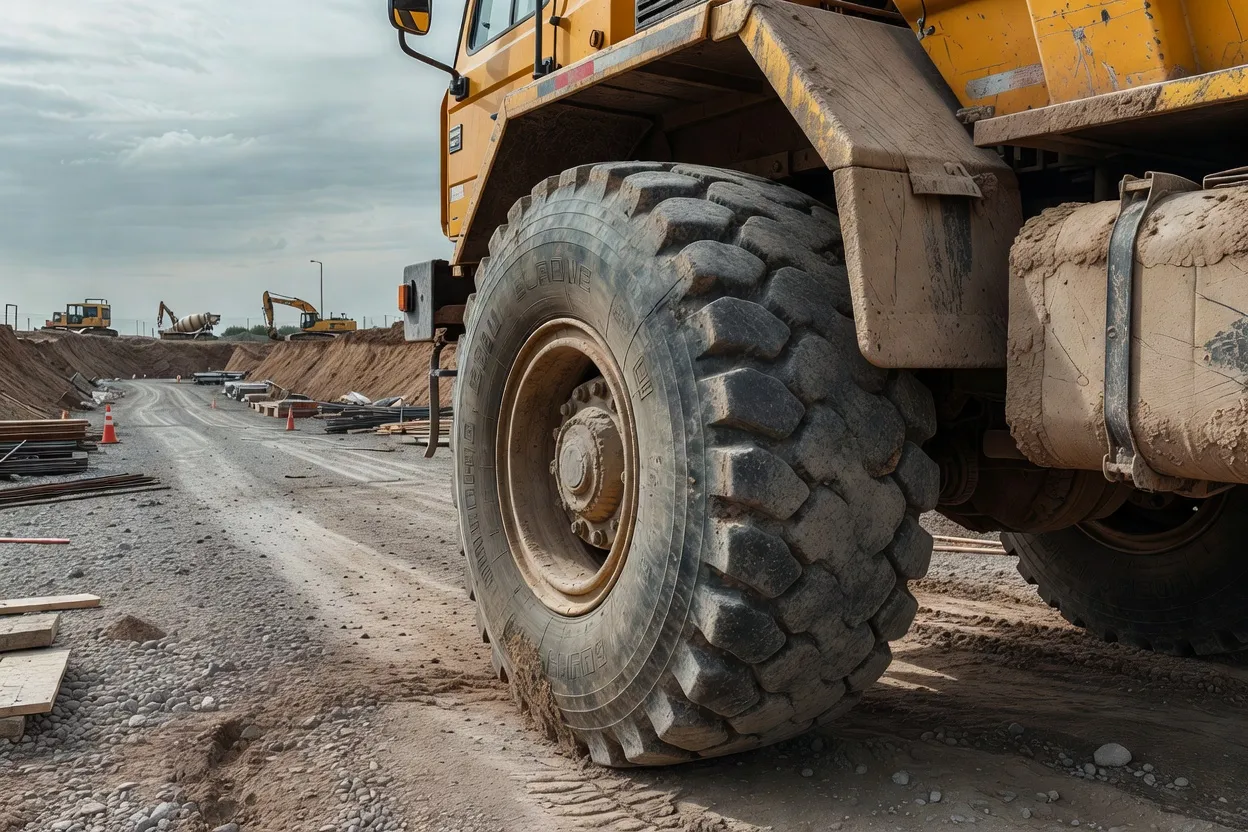
L'Asie-Pacifique n'est pas simplement le plus grand marché régional du caoutchouc ; c'est le point où production, transformation et demande finale se renforcent mutuellement. Cette concentration offre aux fabricants de pneus, aux fournisseurs de composants industriels et aux compoundeurs une base de demande régionale plus solide que celle de leurs concurrents sur d'autres marchés, tout en les exposant aux mêmes risques liés à la chaîne d'approvisionnement et aux applications.
Une position régionale dominante
Fortune Business Insights évalue le marché mondial du caoutchouc à 51,82 milliards USD en 2025 et place l'Asie-Pacifique à 22,09 milliards USD, soit une part régionale de 54,18 %. Ses prévisions portent le marché mondial à 89,51 milliards USD d'ici 2034, avec une croissance attendue grâce à l'activité automobile et de construction. La source identifie la Thaïlande comme le premier producteur de caoutchouc naturel et la Chine comme le plus grand consommateur, illustrant la combinaison inhabituelle dans la région d'une offre en amont et d'une demande manufacturière en aval.
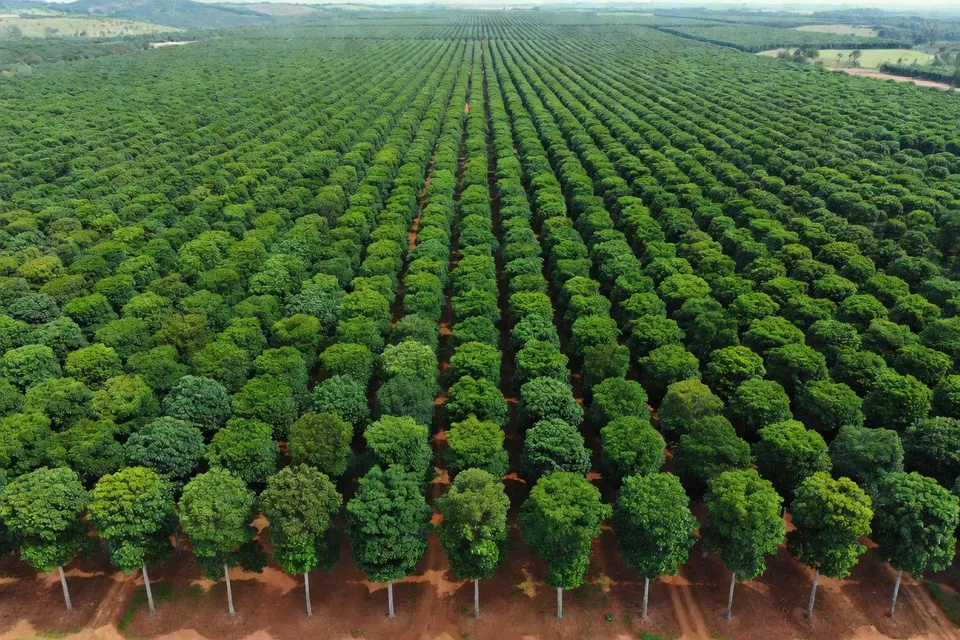
Grand View Research présente une part Asie-Pacifique plus faible — 34,6 % des revenus mondiaux en 2025 — et prévoit une croissance régionale à un taux de croissance annuel composé de 6,3 % jusqu'en 2033. La différence est significative : les estimations ne doivent pas être traitées comme des totaux de marché interchangeables. Elles utilisent des définitions de marché et des cadres de prévision différents. La conclusion commune est plus utile pour les transformateurs et les fournisseurs : l'Asie-Pacifique arrive en tête dans les comparaisons régionales des sources et devrait rester le principal moteur de croissance.
Market Research Future attribue à l'Asie-Pacifique une valeur de marché de 36 994,71 millions USD en 2025 et prévoit un taux de croissance annuel composé de 3,83 % de 2026 à 2035, atteignant 53 610,86 millions USD. Il estime également que la région contribuera à hauteur de 16 616,15 millions USD, soit 68,3 %, de la valeur incrémentale mondiale sur cette période. Cette projection place la charge commerciale sur les producteurs régionaux pour servir à la fois la demande établie en pneus et les nouvelles exigences en matériaux techniques.
Les pneus restent l'application d'ancrage
Les sources placent systématiquement la demande automobile au centre de la consommation de caoutchouc. Fortune Business Insights identifie les pneus comme la plus grande application, tandis que Grand View Research estime que les utilisations automobiles représentaient 34,7 % des revenus mondiaux en 2025 et prévoit une croissance automobile à un taux de croissance annuel composé de 6,3 % jusqu'en 2033.
Cette position donne à la production de pneus une influence disproportionnée sur les achats de caoutchouc, mais ne fait pas du marché une histoire à produit unique. Les pneus de remplacement, la production d'équipements d'origine et les composants automobiles non pneumatiques créent des exigences distinctes en matière de conception de composés, de constance et de contrôle de transformation. Les tuyaux, joints, courroies, joints d'étanchéité et pièces d'amortissement des vibrations étendent la demande à des applications où la durabilité, les performances d'étanchéité et la résistance à l'exposition environnementale comptent plus que le simple volume.
Pour les compoundeurs, l'implication est une opportunité à deux vitesses. La demande standard en pneus fournit l'échelle, tandis que les composants automobiles non pneumatiques offrent de la place pour des formulations à plus forte valeur ajoutée. Les sources identifient le caoutchouc synthétique comme un segment à forte croissance, et Grand View Research souligne l'utilisation croissante de composés spéciaux et haute performance dans les véhicules électriques, l'électronique et l'équipement industriel.
Les infrastructures élargissent la base de demande
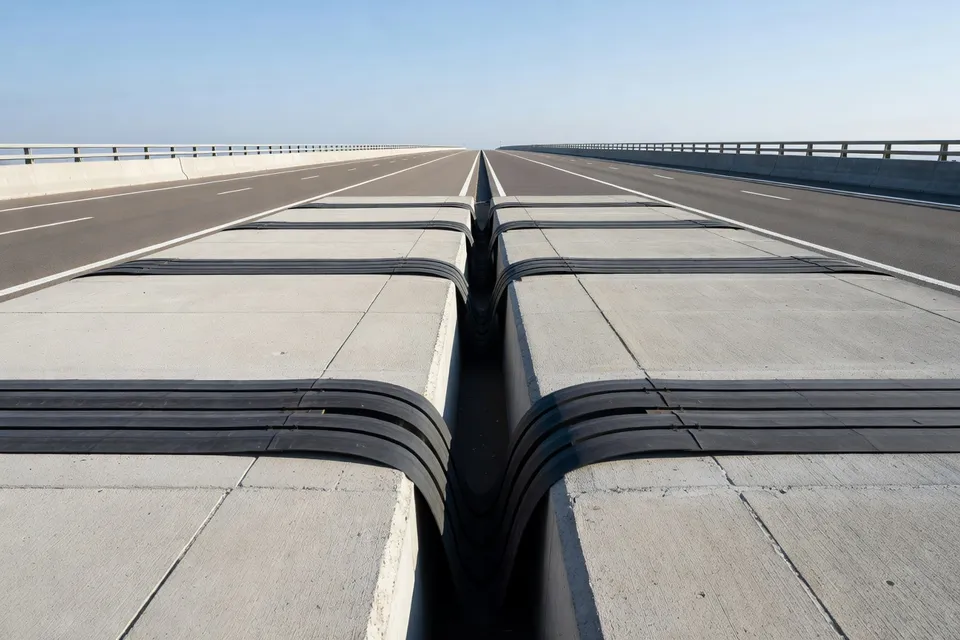
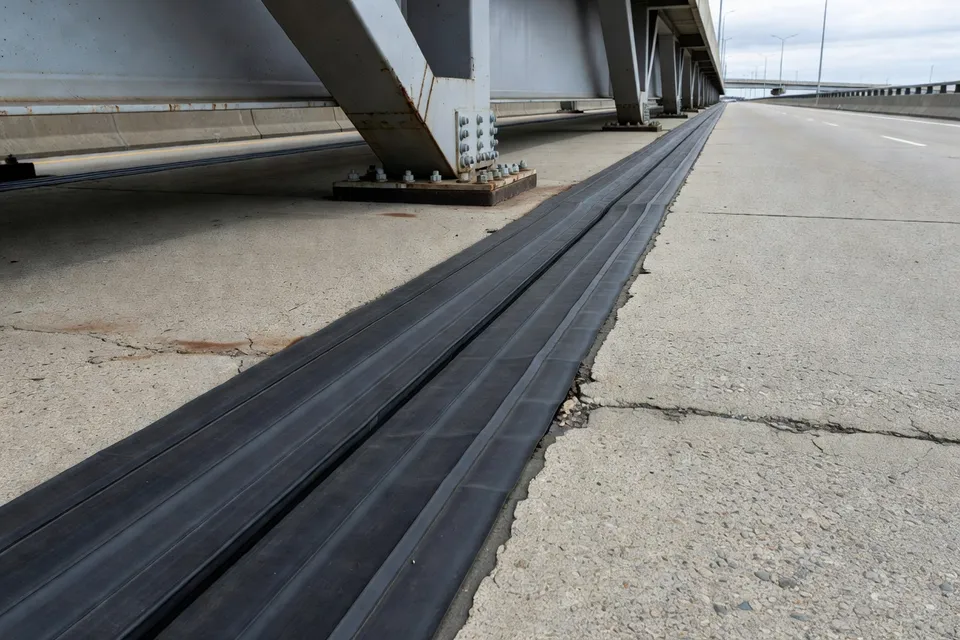
La construction et les infrastructures fournissent le deuxième canal de croissance majeur. Le caoutchouc est utilisé dans les joints de dilatation, les membranes de toiture, les couches d'isolation, les joints de tuyauterie, les systèmes d'étanchéité et les produits d'isolation des vibrations. Grand View Research prévoit une croissance du secteur de la construction à un taux de croissance annuel composé de 6,1 % jusqu'en 2033, reliant cette expansion au développement des infrastructures et à la construction urbaine.
Ce mix d'applications modifie le test commercial pour les fournisseurs. Un client pneumatique priorise généralement la performance du composé, la constance de production et le coût à très grands volumes. Les clients infrastructurels peuvent accorder plus d'importance à la fiabilité d'étanchéité, à la résistance aux intempéries, à la durée de vie et à la conformité aux spécifications du projet.
L'offre et la demande sont concentrées dans la même région
L'avantage concurrentiel de l'Asie-Pacifique provient de son écosystème caoutchouc connecté. La Thaïlande, l'Indonésie et le Vietnam sont identifiés comme des fournisseurs majeurs de caoutchouc naturel aux fabricants mondiaux de pneus, tandis que la Chine, l'Inde et l'Asie du Sud-Est sont associés à la hausse de la production automobile, à l'industrialisation et à l'urbanisation.
Ce que les fournisseurs doivent mesurer ensuite
Les prévisions soutiennent une attention continue à l'Asie-Pacifique, mais leurs valeurs de marché divergentes mettent en garde contre l'utilisation d'un taux de croissance annuel composé en titre comme cas d'investissement complet. Les décideurs doivent séparer trois questions : si la demande s'étend, quelle application prend le volume, et si un fournisseur peut répondre à la spécification requise à l'échelle commerciale.
Analyses éditoriales
- Comment un fournisseur doit-il tester si la croissance régionale du caoutchouc justifie une nouvelle capacité ?
- Commencez par la demande au niveau de l’application plutôt que par un CAGR régional global. Un dossier d’investissement crédible doit séparer le volume de pneus contracté ou répétable des projets d’infrastructure encore en qualification, puis vérifier si l’usine proposée peut respecter les spécifications du composé, le rendement et l’économie de livraison à un taux d’utilisation réaliste.
- Quelles preuves techniques sont nécessaires avant qu’un composé de spécialité puisse sortir des essais de développement ?
- Le matériau doit être validé par rapport aux modes de défaillance réels de la pièce cible, notamment l’échauffement, les performances d’étanchéité ou de fatigue, l’exposition aux intempéries et la stabilité dimensionnelle le cas échéant. Les résultats de laboratoire seuls ne suffisent pas ; les transformateurs doivent exiger un cycle de production contrôlé, une qualification spécifique au client et la preuve que la variabilité des matières premières ne fait pas sortir le composé de ses limites de libération.
- La concentration de l’approvisionnement rend-elle l’approvisionnement local automatiquement plus résilient ?
- Non. Des itinéraires logistiques plus courts peuvent réduire l’exposition au transport, mais la dépendance aux mêmes plantations régionales, aux mêmes transformateurs et à la même base de production automobile expose les acheteurs aux fluctuations des matières premières, aux perturbations climatiques et aux chocs de demande synchronisés. La résilience doit donc être évaluée à travers des grades de substitution qualifiés, des données de délais fournisseurs et des règles de substitution testées, et non par la seule proximité géographique.
Sources et références
- 1.Fortune Business Insights. (2026, September 7). Rubber market size, industry share & industry analysis, by type (natural, and synthetic), by application (tire, non-tire automotive, footwear, industrial goods, and others), and regional forecast, 2026–2034. Fortune Business Insights.
- 2.Contrive Datum Insights. Rubber market. Contrive Datum Insights.
- 3.Grand View Research. (2026, April 26). Rubber market (2026–2033) size, share & trends analysis report by type (natural, synthetic), by end use (automotive, construction, industrial, healthcare, consumer goods, packaging), by region (North America, Europe, Asia Pacific, CSA, MEA), and segment forecasts. Grand View Research.
- 4.Precedence Research. Rubber market. Precedence Research.
- 5.Market Research Future. Rubber market. Market Research Future.
- 6.Claight Corporation. Rubber market. Claight Corporation.
- 7.Dataintelo Research. 2026 elastomers market outlook, size & forecast. Dataintelo Research.
- 8.Market.us. Global automotive rubber molding market. Market.us.